

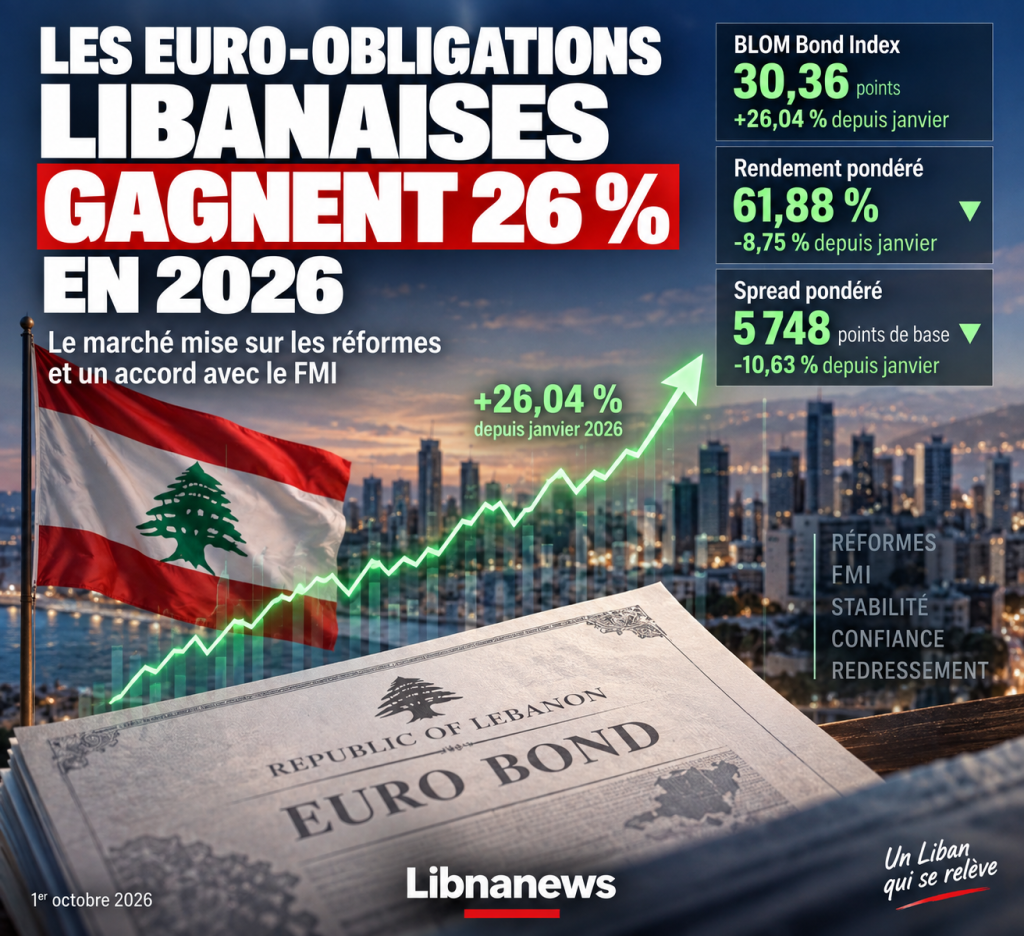
Theeurobond libanesihanno proseguito i loro progressi durante la settimana conclusa 1 ottobre 2026. Il BLOM Bond Index (BBI), che misura le loro prestazioni senza pagamenti coupon, ha guadagnato l’1,88% in una settimana per raggiungere 30.36 punti. L’aumento ha raggiunto il 26,04 % dall’inizio dell’anno. Questi progressi sono in corso sullo sfondo degli sviluppi economici e di sicurezza in Libano, mentre le prospettive di un accordo con il Fondo Monetario Internazionale e i progressi su diverse questioni di riforma continuano ad alimentare le aspettative del mercato.
BLOM Bond Index raggiunge i 30.36 punti
La tendenza rimane positiva nel mercato dei debiti in valuta estera sovrana libanese.
A partire dal 1° ottobre, il BLOM Bond Index è stato30.36 punticontro 29.80 il 24 settembre. Essa mostra così un aumento settimanale dell’1,88%.
Il movimento è ancora più marcato dall’inizio dell’anno. Il BBI ha vinto il 26,04 per cento dal gennaio 2026, confermando il recupero dei prezzi dei titoli sovrani libanesi.
Questo aumento dei prezzi porta meccanicamente a rendimenti più bassi. Il rendimento medio ponderato delle obbligazioni in euro è aumentato dal 62,42% del 24 settembre al61,88 % in data 1° ottobre.
Il declino ha raggiunto 54 punti base in una settimana. Dall’inizio dell’anno, il rendimento ponderato è diminuito dell’8,75 %.
La diffusione ponderata segue la stessa direzione. È passato da 5.794 a5.748 punti base, una diminuzione settimanale dello 0,81%. Da gennaio, è sceso al 10,63 per cento.
| Indicatore | 24 settembre 2026 | 1 ottobre 2026 | Variazione settimanale | Da gennaio |
|---|---|---|---|---|
| BLOM Bond Index | 29.80 | 30.36 | +1,88% | +26,04 % |
| Produzione ponderata | 62,42 % | 61,88 % | -0.86% | – 8,75% |
| Diffusione ponderata | 5 794 p | 5 748 p | -0,81 % | -10,63 % |
I tre indicatori descrivono così la stessa evoluzione. I prezzi sono in aumento, mentre i rendimenti e gli spread sono in calo.
Tuttavia, i livelli assoluti rimangono lontani da una situazione finanziaria standard. Un ritorno ponderato di oltre il 60% e una diffusione di diverse migliaia di punti base continuano a riflettere eccezionalmente alto rischio sovrano.
Eurobond libanesi: il mercato delle riforme
Theeurobond libanesipoiché diversi problemi economici e finanziari si evolvono simultaneamente.
In particolare, il mercato sta monitorando le prospettive di un accordo tra il Libano e il Fondo monetario internazionale. Riprendere il dialogo con il FMI è un elemento chiave, in quanto un programma finanziario internazionale richiederebbe concreti progressi nella ristrutturazione bancaria, nel trattamento delle perdite finanziarie e nel consolidamento delle finanze pubbliche.
Il direttore esecutivo del FMI Kristalina Georgieva ha incontrato il primo ministro Nawaf Salam. Il Fondo ha ribadito il suo impegno ad assistere il Libano nella progettazione e nell’attuazione di un programma di riforma globale.
Il FMI riconosce alcuni progressi compiuti dalle autorità libanesi. Ha anche sottolineato la stabilità macroeconomica mantenuta in un ambiente difficile.
Tuttavia, questo progresso non significa che un accordo finanziario sia imminente o acquisito.
Diverse condizioni rimangono da soddisfare. Questi includono la risoluzione bancaria, il trattamento del deficit finanziario accumulato, la politica fiscale e le riforme strutturali.
Per gli investitori sul debito libanese, queste questioni sono di particolare importanza. Il loro risultato potrebbe determinare le condizioni per la futura ristrutturazione del debito sovrano e quindi il valore in definitiva recuperato dai titoli dell’euro attualmente in default.
FMI in attesa di diverse misure di Beirut
Le discussioni con il Fondo restano condizionali a determinate decisioni legislative ed economiche.
In particolare, il FMI attende l’entrata in vigore di un quadro soddisfacente per la risoluzione bancaria. Ha anche chiesto la legislazione per affrontare il deficit finanziario accumulato nel sistema.
Un terzo componente è il bilancio 2027 e la traiettoria fiscale.
Il Fondo invita il Libano a mettere in atto un quadro di bilancio a medio termine compatibile con la sostenibilità del debito pubblico. L’obiettivo è quello di evitare che qualsiasi ristrutturazione venga seguita da un nuovo accumulo di deficit e debito insostenibili.
Questi requisiti spiegano perché i progressi istituzionali sono strettamente monitorati nel mercato delle obbligazioni.
Il Libano aveva già concluso un accordo preliminare con il FMI nell’aprile del 2022. Tuttavia, non aveva mai portato a un programma finanziario completo, a causa della mancanza di diverse riforme precedenti.
La situazione attuale pone le autorità in una sfida ben nota: trasformare gli impegni politici e legislativi in misure efficaci.
Ristrutturazione bancaria rimane centrale
Una delle questioni più sensibili è la riorganizzazione del settore bancario.
Il Parlamento libanese ha adottato emendamenti alla legislazione relativa alla risoluzione bancaria in agosto. Il FMI aveva visto questo un passo importante verso la creazione di un quadro per le istituzioni di ristrutturazione in difficoltà.
Il problema va ben oltre il funzionamento interno delle banche.
Dall’inizio della crisi finanziaria del 2019, il Libano ha dovuto determinare come assegnare le perdite accumulate tra Stato, Banca del Libano, banche, loro azionisti e altri attori rilevanti.
Questa distribuzione è direttamente collegata al rilascio dei depositi bancari.
Il trattamento delle perdite deve anche rimanere compatibile con la ristrutturazione del debito pubblico. Una soluzione che trasferirebbe un eccessivo onere finanziario allo Stato potrebbe compromettere la sua capacità di recuperare un debito sostenibile.
Per i titolari di eurobond, il problema è quindi essenziale. La futura capacità finanziaria dello Stato dipenderà in parte da come saranno affrontati tutti questi impegni.
Il « spazio finanziario » ancora da risolvere
L’altro grande progetto riguarda la legge per affrontare il deficit finanziario accumulato.
Questo caso, generalmente indicato in Libano come « lavaggio finanziario », deve stabilire meccanismi per l’assegnazione delle perdite e determinare come i depositi vengono recuperati.
In particolare, il FMI insiste sul rispetto della gerarchia del debito.
In base a questo principio, gli azionisti e i creditori di rango inferiore devono assorbire le perdite prima che siano imposte ai depositanti. Il trattamento scelto deve anche preservare la fattibilità delle banche che possono continuare ad operare dopo la ristrutturazione.
La sfida è trovare un equilibrio tra diversi obiettivi che sono difficili da conciliare: proteggere i depositanti il più possibile, pulire le banche, preservare le finanze pubbliche e rendere sostenibile il debito pubblico.
Questa architettura finanziaria avrà necessariamente conseguenze per la futura ristrutturazione dei titoli in euro.
Per questo motivo, qualsiasi progresso nelle discussioni con il FMI può influenzare le aspettative degli investitori anche prima che venga raggiunto un accordo finale.
Un aumento significativo, ma ancora uno sconto massiccio
L’aumento del 26,04 per cento nel BLOM Bond Index da gennaio deve essere visto nel contesto del default sovrano libanese.
Il Libano ha cessato di rimborsare i propri Eurobond nel marzo 2020, aprendo un periodo di default esteso sul suo debito esterno. Da allora, i titoli sono stati scambiati con un notevole sconto rispetto al loro valore nominale.
L’aumento del BBI a 30,36 punti riflette quindi un miglioramento delle aspettative piuttosto che un ritorno ad una situazione normale.
Gli investitori continuano ad integrare la ristrutturazione del debito e l’incertezza significativa sulle sue modalità.
Il livello di rendimento ponderato illustra chiaramente. Nonostante il suo declino al 61,88 per cento, rimane estremamente alto.
Lo stesso vale per la diffusione di 5.748 punti base. Tale divario riflette sempre una percezione molto elevata del rischio associato al debito sovrano libanese.
Tuttavia, l’aumento osservato da gennaio mostra che il mercato ora valorizza le obbligazioni più che all’inizio dell’anno. La continuazione di questo movimento dipenderà in gran parte dalle decisioni economiche e politiche che devono ancora essere prese.
Bilancio 2027 anche sotto sorveglianza
Gli investitori seguono anche la preparazione del bilancio 2027.
Per il FMI, un ritorno a una traiettoria fiscale credibile è una condizione essenziale per la ristrutturazione del debito sostenibile.
Il Fondo chiede un quadro di bilancio a medio termine in grado di garantire la sostenibilità delle finanze pubbliche. Ha anche sottolineato la necessità di migliorare la gestione delle finanze pubbliche e della governance.
Questa dimensione è particolarmente importante dopo diversi anni in cui la crisi finanziaria, la contrazione dell’economia e il crollo della sterlina hanno profondamente cambiato la struttura delle entrate e delle spese pubbliche.
Il ripristino di una politica fiscale prevedibile è quindi uno degli elementi necessari per ricostruire la credibilità finanziaria dello Stato.
Per il mercato delle obbligazioni, la questione è semplice: la ristrutturazione può solo migliorare la situazione in modo sostenibile se il debito risultante può essere onorato.
Gli investitori cercheranno quindi di misurare non solo il progresso dei testi di riforma, ma anche la loro applicazione e l’impatto sui conti pubblici.
La sicurezza rimane un fattore di volatilità
I fattori economici non sono gli unici fattori che influenzano il mercato.
BLOMINvest sottolinea che lo sviluppo di Eurobonds durante la settimana è anche nel contesto degli sviluppi della sicurezza in Libano.
La persistenza delle tensioni pone un rischio per l’attività economica, le finanze pubbliche e le prospettive di ripresa. Un significativo deterioramento della situazione potrebbe quindi influenzare le aspettative che hanno sostenuto l’aumento dei legami.
Al contrario, una stabilizzazione della sicurezza unita al progresso concreto delle riforme potrebbe rafforzare la percezione di un percorso finanziario più prevedibile.
L’aumento dell’1,88% registrato nella scorsa settimana di settembre mostra, per il momento, che i fattori favorevoli hanno continuato a sostenere i prezzi nonostante questi rischi.
Il prossimo test sarà la capacità delle autorità di trasformare i progressi legislativi e le discussioni con il FMI in misure operative. Il 1° ottobre il mercato ha già integrato alcune di queste aspettative: il BLOM Bond Index si attesta a 30,36 punti, in crescita di oltre un quarto dall’inizio del 2026.

Commenti