

Prezzo carico, prezzo firmato, liquidità: indagine sulla diffusione nascosta di un mercato in cui il valore può aumentare mentre gli acquirenti scompaiono
Documento economico — dati disponibili il 1° ottobre 2026
1. L’appartamento $ 300.000 non può valere 300.000
Immagina un appartamento di 300.000 dollari. Il proprietario non ha fretta. Un acquirente offre $220,000, poi un altro 235.000. Entrambe le offerte sono rifiutate e l’annuncio rimane a 300.000 per un anno. Quanto costa il vero bene? Questa domanda riassume il paradosso immobiliare libanese: un prezzo visualizzato non è una transazione, una stima non è denaro e un valore di proprietà non è necessariamente un valore di liquidazione.
Alla fine di agosto 2026, il numero di vendite registrate è diminuito a 34,549 su otto mesi, rispetto a 45,313 all’anno precedente, o -23,75 per cento. Tuttavia, il loro valore cumulativo è diminuito di soli 3,76% a circa $3,74 miliardi. Il biglietto medio implicito aumenta da circa $ 85.900 a oltre $108,000, quasi +26%. Ciò non significa che ogni abitazione abbia guadagnato il 26%: il registro mescola diversi asset. Ma questo dimostra che un mercato può perdere acquirenti molto più velocemente di quanto perde valore nominale.
La diffusione reale è la differenza tra il prezzo previsto, il prezzo addebitato, il prezzo accettato, il prezzo registrato e il prezzo in rapida evoluzione. Più restringe il mercato, più lontano questi valori possono essere. Per un proprietario senza emergenza, questo divario può rimanere invisibile. Per coloro che devono ottenere denaro in trenta giorni, diventa brutalmente concreto.
La domanda rilevante non è più solo « quanto vale il mio appartamento? ». Diventa: quanto posso effettivamente ottenere, entro che ora, da quanti acquirenti e con quale certezza di pagamento? In Libano del 2026, la liquidità non è più una caratteristica secondaria del bene. Fa parte del suo valore.
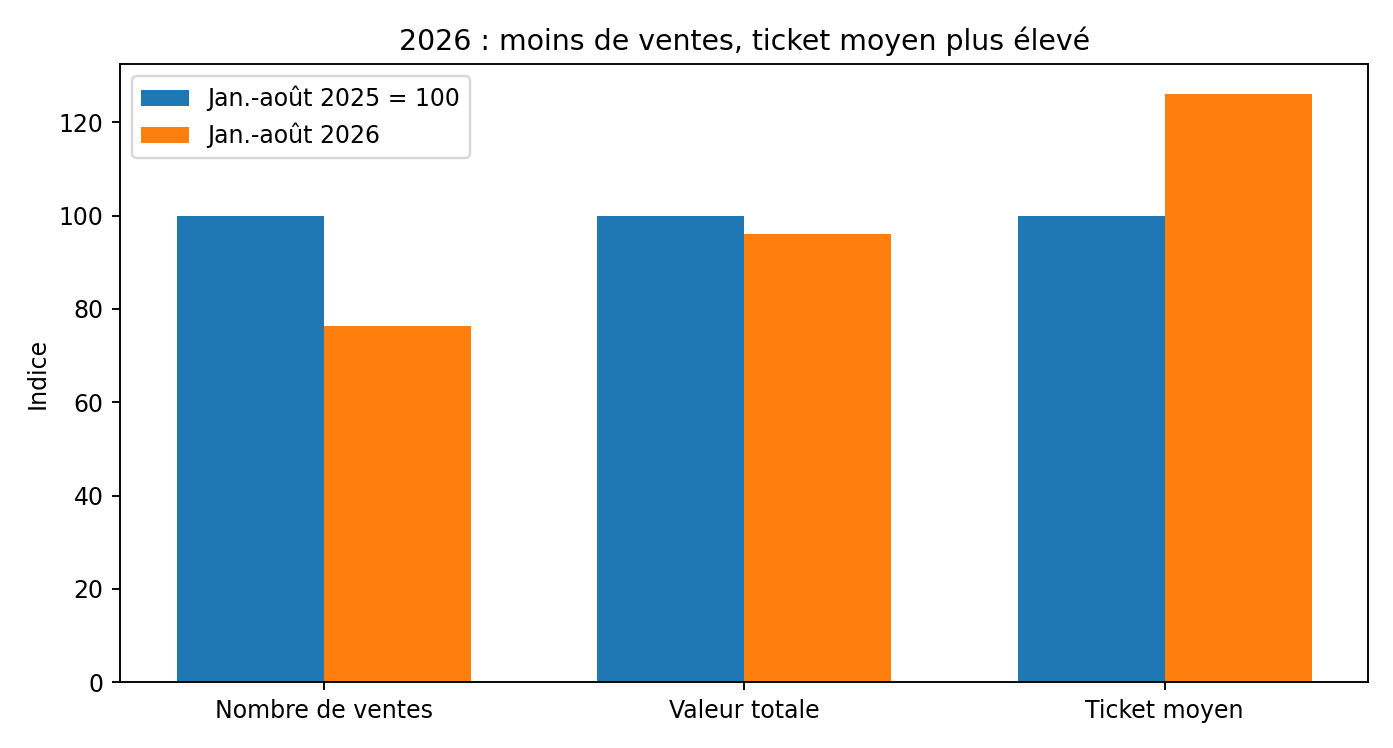
Figura 1 — Base 100 nel gennaio-agosto 2025. Fonti: Direzione generale degli affari terrestri e del registro delle terre; credito libanese. Calcoli: Libnanews.
2. Quasi un quarto delle vendite scompare
Tra gennaio e agosto 2026, quasi 10.800 operazioni in meno sono state registrate rispetto allo stesso periodo del 2025. Tuttavia, la massa finanziaria totale sta diminuendo di soli 150 milioni di dollari. Il mercato quindi contratti molto più in numero di acquirenti che in dollari scambiati.
Questa divergenza può riflettere il ritiro delle famiglie che avrebbero avuto bisogno di un prestito, una migliore resistenza su scala, il peso della diaspora, più terreni o grandi beni nel mix di transazione, o una concentrazione di acquisti tra i titolari di cassa. I dati del registro non consentono di misurare separatamente ciascuna di queste cause. D’altra parte, permettono una lettura semplicistica che un valore totale quasi stabile dimostrerebbe una forte domanda complessiva.
A partire dal luglio 2026, 5.308 vendite rappresentavano circa $628 milioni e un biglietto medio vicino a $118.400. Nel mese di agosto, il numero di transazioni è diminuito solo del 3 per cento, ma il loro valore è sceso di circa il 21 per cento, portando il biglietto medio di ritorno a $96.600. Alcuni file di grandi dimensioni possono quindi spostare la media in modo significativo senza il prezzo di un tipico cambiamento appartamento.
Si dovrebbe anche utilizzare 2025 con cautela. I registri di terra hanno elaborato un grande inventario dei file accumulati durante chiusure e scioperi, incluso nel Monte Libano. Pertanto, le statistiche di registrazione non coincidono perfettamente con la data economica in cui è stata presa la decisione di acquisto.
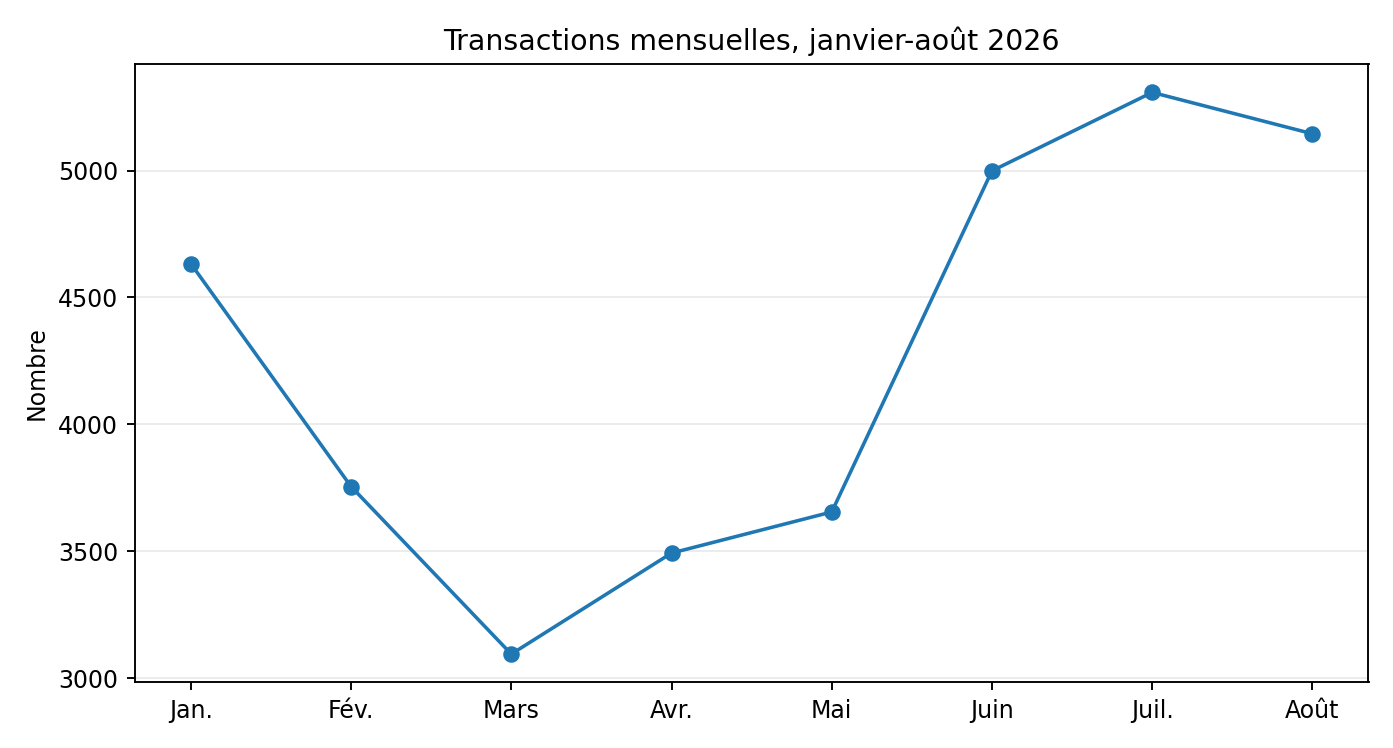
Figura 2 — Operazioni mensili registrate nel 2026. Fonti: registro di terra; credito libanese; Byblos Bank/Lebanon Questa settimana.
3. Il credito mancante ha ridotto il numero di possibili acquirenti
Prima del 2019, la banca ha trasformato venti o trenta anni di entrate future in potere di acquisto immediato. Una famiglia non aveva bisogno di 250.000 dollari per l’acquisto di 250.000 dollari in alloggio. Aveva bisogno di un contributo e di una capacità di ripagare. Questo meccanismo ha notevolmente ampliato la domanda di solvente.
Nel 2018, l’Associazione Bancaria in Libano ha riferito che oltre 132.000 famiglie avevano ricevuto prestiti per un portafoglio di oltre 13 miliardi di dollari. Dal crollo della banca, questa macchina di finanziamento è praticamente scomparsa. Il FMI continua a presentare la ristrutturazione bancaria e il recupero crediti al settore privato come standard essenziali.
La Habitat Bank ha rilanciato i prestiti sovvenzionati nel 2024, con limiti tra $40,000 e $50,000 a seconda del reddito. È utile socialmente ma insufficiente per ricostituire una domanda di mutuo di massa sugli appartamenti a $200,000, $300,000 o $500,000. Per un appartamento di $300,000, il finanziamento di $50.000 copre solo un sesto del prezzo.
Il venditore può quindi mantenere il suo prezzo, ma la popolazione in grado di pagare in contanti è molto più piccola di quella che una volta poteva mobilitare un contributo e prendere in prestito il resto. Lo shock colpisce prima la profondità del taccuino dell’acquirente, prima di colpire necessariamente il prezzo visualizzato.
4. Contanti cambiato la formazione dei prezzi
La Banca Mondiale ha già stimato l’economia monetaria a 9,9 miliardi di dollari nel 2022, o il 45.7 per cento del PIL. Il Libano si è riorganizzato in contanti e in dollari freschi senza riguadagnare l’intermediazione finanziaria pre-crisi. Il FMI sottolinea inoltre nel 2026 che la fiducia bancaria e il credito rimangono da ricostruire.
In un sistema di credito, la capacità di acquisto dipende dal reddito futuro, dal tasso, dalla durata e dal contributo. In un sistema di cassa, dipende molto più brutalmente dai beni liquidi già disponibili. Una famiglia può avere un reddito decente, ma essere escluso da un appartamento di $250,000 se ha solo $60.000 risparmi e nessun creditore per finanziare l’equilibrio.
Il mercato si concentra quindi sulla diaspora, espatriati, imprenditori, professioni ad alto reddito e famiglie che hanno mantenuto risparmi esterni. Parte dell’aumento del biglietto medio può essere un effetto di selezione: i piccoli acquirenti escono dal mercato più velocemente di quelli grandi.
Un compratore di cassa ha anche un vantaggio specifico: certezza di esecuzione. Non dipende da un comitato di credito e può concludere rapidamente. Questa certezza ha un prezzo implicito. Più liquidità il venditore ha bisogno, più questo vantaggio diventa potenza di trading.
5. Prezzo addebitato, prezzo firmato, prezzo di liquidazione
Il prezzo richiesto esprime un’ambizione. Il prezzo atteso può essere inferiore: un venditore visualizza $320,000 mentre sapendo che avrebbe accettato 290.000. Il prezzo firmato corrisponde all’accordo. Il prezzo di insediamento rapido è quello che accetterebbe di ottenere denaro in breve tempo. Questi numeri possono essere gli stessi in un mercato molto liquido; possono immergersi notevolmente in un mercato stretto.
Non esiste una base pubblica completa per misurare uno sconto medio affidabile tra i prezzi visualizzati e quelli finali in Libano, nonché uno sconto standard di 30 giorni. Inventare 10%, 20% o 30% sarebbe attraente ma statisticamente falso. L’assenza di questa statistica è di per sé importante: mostra l’opacità del mercato.
Il riflesso giusto è quindi quello di misurare il numero di gare serie, il loro livello, il tempo trascorso sul mercato, il conseguente calo del prezzo richiesto e il costo di attesa. Un appartamento che è stato pubblicato $300,000 per 18 mesi senza un’offerta superiore a 230.000 non ha la stessa liquidità di un altro venduto in due settimane a 290.000.
Per un equilibrio del patrimonio, sarebbe anche razionale mostrare due valori: un valore di conservazione a lungo termine e un valore liquido a breve termine. Questo evita di confondere la ricchezza teorica con un capitale immediatamente mobilizzabile.
6. I prezzi possono rimanere elevati precisamente perché le vendite non si svolgono
Un mercato basso non produce automaticamente prezzi bassi. Produce prezzi bassi se i venditori sono costretti ad accettare offerte disponibili. Se i proprietari possono aspettare, la regolazione passa prima attraverso volumi e scadenze. Il venditore rifiuta $230,000 per una proprietà visualizzata 300,000: nessuna vendita avviene, quindi nessun nuovo prezzo inferiore è incluso nelle statistiche.
Su larga scala, questa rigidità crea un’illusione di stabilità. Gli annunci nelle vicinanze servono come riferimento l’uno all’altro, anche quando non trovano un cliente. Il prezzo visualizzato diventa quindi un accordo di patrimonio più di un prezzo di mercato verificato.
Il fenomeno è rafforzato dal nuovo debito ipotecario basso. La mancanza di credito riduce la domanda, ma riduce anche alcune vendite forzate a causa di un default. Il mercato può quindi contemporaneamente diventare meno liquido e più rigido.
Questo meccanismo spiega perché un calo del volume è una grande informazione economica. Se i prezzi rimangono elevati ma il commercio scompare, la stabilità apparente può nascondere un aumento della diffusione della liquidità.
7. La pietra porta un bonus di diffidenza verso la banca
Dopo il 2019, molti libanesi hanno scoperto che un saldo bancario nominale non era equivalente al denaro liberamente disponibile. Immobiliare ha acquisito una funzione che supera il suo ritorno: quella di un bene tangibile che può essere vissuto in, trasferito o mantenuto il bilancio di una banca.
Questa preferenza aiuta a comprendere l’aumento delle transazioni nel 2020 e 2021: 82.202 vendite nel 2020 e 110.094 nel 2021, rispetto a 60.714 nel 2018 e 50.352 nel 2019. Alcuni dei depositanti hanno cercato di trasformare i crediti bancari bloccati in beni reali. Tuttavia, le transazioni in « lollars » non sono direttamente paragonabili alle vendite correnti in dollari freschi.
L’eredità psicologica rimane. Un proprietario può rifiutare un prezzo economicamente ragionevole perché paragona la vendita non ad un altro investimento astratto, ma al rischio che associa al sistema finanziario. Questo premio di diffidenza supporta i prezzi di riserva.
Ha anche una conseguenza paradossale: un bene può mantenere un alto valore di patrimonio, fornendo prestazioni di noleggio scarse e bassa liquidità. Il proprietario accetta questa inefficienza perché valuta la tangibilità del bene.
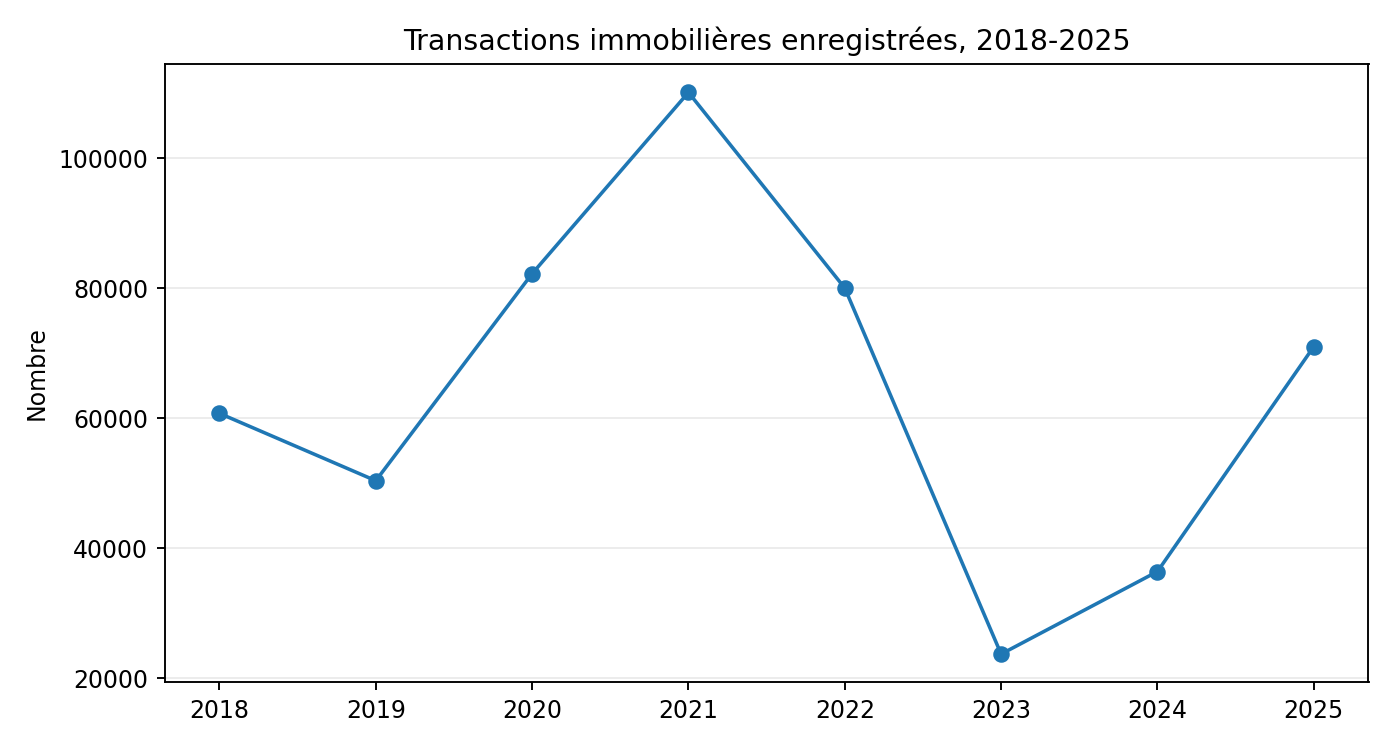
Figura 3 — Il picco 2020-2021 dovrebbe essere letto nel contesto della conversione dei depositi bloccati in beni reali. Fonti: registro di terra; Audi Banca; credito libanese.
8. Beirut: Quando il prezzo caricato si allontana dai fondamentali
Nell’agosto del 2026, Ramco Real Estate Advisors descrisse i prezzi a Beirut che erano diventati sempre più disconnessi dalle realtà di sicurezza, bancaria ed economica, mentre le transazioni erano sporadiche. Questa osservazione si unisce al meccanismo descritto qui: l’ottimismo dei proprietari può aumentare l’offerta visualizzata senza creare acquirenti in grado di convalidarla.
Il mercato rimane altamente segmentato. Nella primavera del 2026, le transazioni in Ashrafieh si sono concluse intorno $1,500 per metro quadrato per un vecchio appartamento che richiedeva un lavoro importante e circa $3,000 per un vecchio appartamento con terrazza e riparazioni limitate. All’inizio del 2026, alcuni segmenti premium rimasero citati circa $5.000 per metro quadrato sul lungomare e più intorno alla baia di San Giorgio.
Questi esempi non sono un indice generale. Al contrario, mostrano perché è pericoloso parlare del « prezzo Beirut » come un unico numero. Vista, parcheggio, stato, pavimento, qualità dell’edificio, dimensione, titolo, carichi, energia e scarsità di prodotto possono creare notevoli differenze.
Quindi un appartamento liquido non è solo un appartamento ben situato. Si tratta di un prodotto le cui caratteristiche corrispondono a una popolazione di acquirenti che esiste effettivamente al prezzo pagato.
9. Inflazione, dollari e illusione della ricchezza
L’inflazione annuale misurata dall’Ufficio statistico centrale ha raggiunto il 16,66 per cento nell’agosto 2026. Un proprietario che vede il suo appartamento crescere da 250.000 a 275.000 dollari può sentire come se fosse il 10 per cento più ricco. Ma la ricchezza reale dipende da ciò che questi dollari permettono di acquistare, il costo di mantenere la proprietà e la possibilità di convertire il bene in contanti.
In un paese altamente dollarized, l’inflazione in sterline non è un deflatore perfetto di immobili citati in dollari. Tuttavia, ricorda che il valore nominale e il potere di acquisto sono due concetti diversi. L’aumento di un prezzo pubblicato diventa una ricchezza realizzata solo quando un acquirente realmente paga quel prezzo.
I costi invisibili devono essere inclusi: vacanza, spese di co-proprietà, manutenzione, generatore, ascensore, facciata, impermeabilizzazione, assicurazione, tassazione e lavoro futuro. Una proprietà che « valori » $300,000 ma costa diverse migliaia di dollari all’anno da indossare per tre anni senza un acquirente può avere un valore economico che è significativamente inferiore al suo prezzo facciale.
10. La costruzione non è sufficiente per dimostrare un recupero
I permessi di costruzione emessi dalla Banca del Libano rimangono volatili: 504,723 m2 nel gennaio 2025, 823 111 nel febbraio, 404,764 nel marzo; 716 669 m2 nel gennaio 2026, 825 564 nel febbraio e 439 751 nel marzo. Queste cifre indicano intenzioni e progetti, non alcune vendite.
Una nuova offerta limitata può sostenere i prezzi di alcuni prodotti. Ma la rarità fisica non crea automaticamente la solvibilità. Il mercato può mancare buoni nuovi appartamenti e contemporaneamente perdere acquirenti in grado di finanziarli.
Questa è una distinzione fondamentale: la scarsità di prodotto e la liquidità finanziaria non sono le stesse. Una risorsa rara può rimanere invenduta se il suo prezzo supera il capitale disponibile per gli acquirenti.
11. Il test di 30 giorni
Per conoscere il valore economico di un appartamento, si può fare una domanda deliberatamente brutale: quanto si ottiene se si dovesse vendere in trenta giorni? La risposta non esiste su base ufficiale. Richiede guardare il mercato reale: le offerte ricevute, paragonabili effettivamente venduti, la profondità della domanda e la capacità dell’acquirente di pagare in dollari freschi.
Il test non significa che qualsiasi proprietario deve valutare la sua ricchezza al prezzo di una vendita forzata. Un investitore paziente può legittimamente mantenere un valore a lungo termine superiore. Ma deve sapere che detiene poi due valori: un valore del patrimonio e un valore liquido.
Questa distinzione è familiare nella finanza. Due attività possono visualizzare lo stesso valore teorico pur avendo rischi di conversione in denaro molto diversi. Immobiliare libanese deve essere letto con la stessa disciplina.
12. Che cosa un aumento del 30% realmente significa
Una previsione di aumento fino al 30% non può essere correttamente interpretata senza specificare il prezzo in questione. Questi prezzi sono addebitati, le transazioni firmate, i nove premi a Beirut, un cesto nazionale o una stima esperta? Senza la metodologia, una figura spettacolare può nascondere più di quanto spiega.
Un aumento del 30% con un forte aumento dei volumi, un ritorno al credito e una riduzione dei ritardi di vendita segnalerebbero un mercato molto più profondo di un aumento del 30% delle richieste del venditore con volumi decrescenti. Nel primo caso, la richiesta convalida il prezzo. In secondo luogo, il prezzo può semplicemente riflettere un aumento del valore di riserva.
I dati 2026 specificatamente suggeriscono questa cautela: il volume declina bruscamente mentre il valore medio delle operazioni aumenta. Quindi dobbiamo parlare di un mercato che seleziona, non di un aumento uniforme della ricchezza.
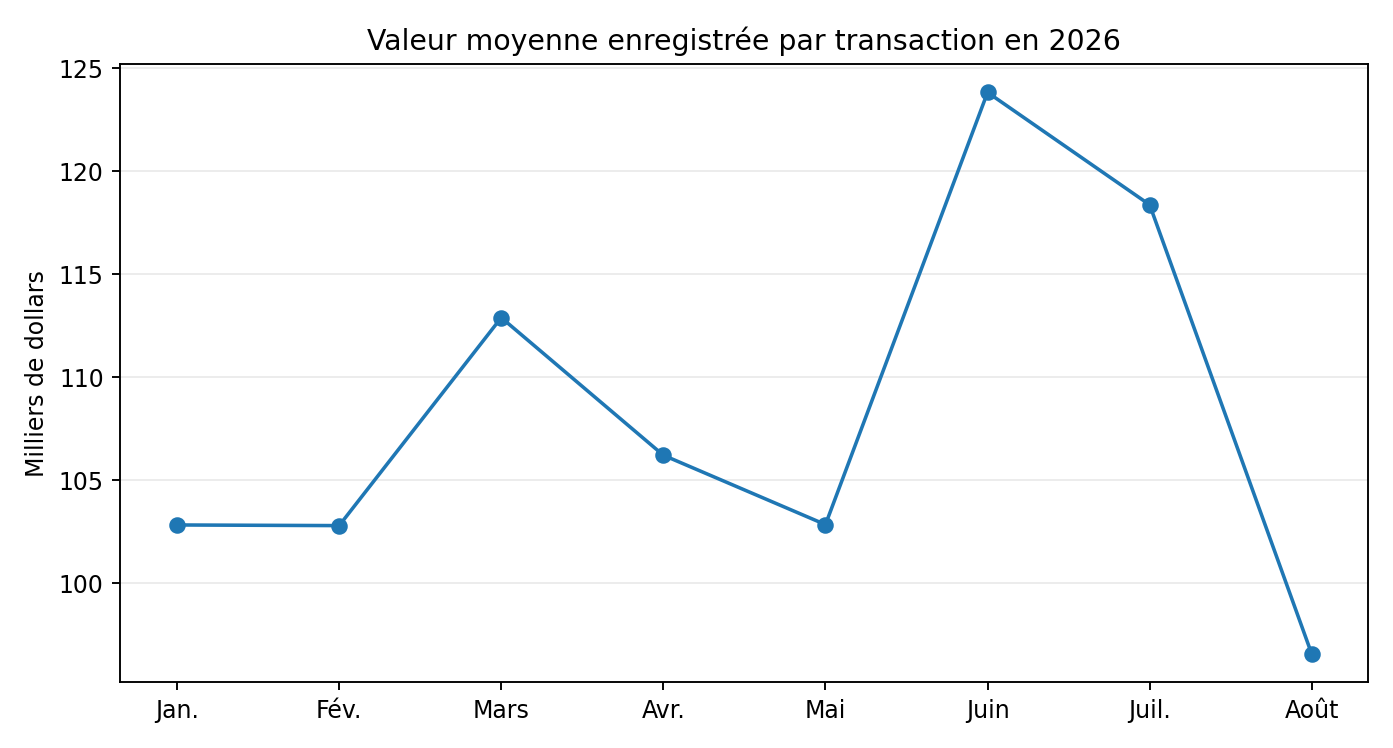
Figura 4 — Biglietto medio mensile: indicatore di composizione, indice di prezzo omogeneo. Fonti: registro di terra; calcoli di Libnanews.
13. Il valore è una funzione del tempo
Un appartamento non ha un valore indipendente dal tempo. Un proprietario che può aspettare tre anni non affronta lo stesso mercato di un proprietario che deve vendere prima della fine del mese. Il primo può aspettare il raro acquirente; il secondo deve soddisfare la domanda disponibile oggi. Questa differenza trasforma il ritardo in una variabile finanziaria.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
14. Il costo di opportunità di attesa
Denying $260,000 oggi per sperare 300.000 in due anni non è libero. Il proprietario sopporta le spese, la manutenzione, il rischio di vacanza e il rischio di sicurezza; Inoltre ricorda il ritorno che i 260.000 dollari avrebbero potuto produrre altrove. Il calcolo corretto quindi confronta il supplemento di prezzo previsto al costo totale di attesa.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
15. Perché il metro quadrato può ingannare
Il prezzo per metro quadrato facilita i confronti ma può dare falsa accuratezza. Due appartamenti di 200 m2 nella stessa strada possono differire notevolmente a seconda della luce, vista, pavimento, distribuzione, parcheggio, condizione del condominio, elettricità, ascensore, qualità del titolo e lavori necessari. Più restringono il mercato, più importanti sono queste caratteristiche idiosincratiche.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
16. Diaspora non sostituisce il sistema di credito
La diaspora porta valuta e supporta alcuni segmenti, ma non sostituisce un mercato ipotecario nazionale. Un acquirente espatriato può essere potente individualmente; Non crea la stessa profondità di un sistema bancario in grado di finanziare decine di migliaia di famiglie. La domanda esterna può sostenere i migliori prodotti senza rendere l’intero parco liquido.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
17. Straniero non è il motore principale
La quota di stranieri nelle vendite registrate è scesa a circa l’1,5 per cento alla fine del 2026 agosto, rispetto al 2.09% nel 2025 e al 2,36% nel 2024. Questo non misura la diaspora libanese, ma mostra che la resistenza dei valori non si basa su un’ondata di acquirenti stranieri. Il mercato rimane principalmente legato alla capitale libanese, residenti o espatriati.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
18. Il registro misura ciò che viene venduto, non ciò che fallisce
Qualsiasi transazione statistica soffre di un pregiudizio sopravvissuto: osserva le vendite che hanno avuto successo. Non vede le migliaia di trattative interrotte, pubblicità ritirate, venditori che rifiutano tutte le offerte o acquirenti che si arrendono. Ma è proprio in questi fallimenti di transazione che parte della diffusione liquidità è nascosta.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
19. Un mercato a due velocità
Rara, ben tenuta, adeguatamente documentata e adattata ai bilanci in contanti può mantenere la vera liquidità. Le merci di grandi dimensioni, ad alta intensità di energia che richiedono lavori pesanti o offerte sulla base di vecchi riferimenti possono rimanere bloccate. Parlando di un unico mercato immobiliare libanese quindi maschera un mosaico di micro-mercati.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
20. Il rischio di sicurezza non è capitalizzato uniformemente
La sicurezza colpisce la domanda, ma il suo effetto dipende dalla posizione, dal profilo dell’acquirente e dall’orizzonte. Un investitore opportunista può accettare un alto rischio contro un prezzo attraente; Al contrario, una famiglia alla ricerca della loro residenza principale può richiedere un premio di sicurezza. Lo stesso evento geopolitico non produce uno sconto uniforme.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
21. Valore Patrimonio e Valore Bancario
In un normale sistema finanziario, le competenze immobiliari possono servire come garanzia a un prestito e trasformare parte del valore del bene in liquidità senza vendita. In Libano questa funzione è notevolmente diminuita. La proprietà è quindi meno facilmente monetizable: si può essere ricchi di beni e poveri in contanti.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
22. La tassazione può rivelare il conflitto tra valore e denaro
Qualsiasi tassazione basata sul valore teorico pone una difficoltà quando il bene è illiquido. Un proprietario può possedere un appartamento costoso, ma hanno poco reddito. Questo problema diventa particolarmente sensibile se il dibattito di bilancio introduce nuove tasse sulla proprietà o l’alloggio non occupati: la base fiscale e la capacità di pagare non necessariamente coincidono.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
23. Come stimare seriamente una proprietà nel 2026
Una stima credibile dovrebbe essere basata sulle transazioni recenti effettivamente concluse, regolato per superficie, stato, pavimento, vista, parcheggio e qualità dell’edificio. Esso dovrebbe quindi incorporare il tempo di vendita osservato e il livello delle offerte ricevute. Gli annunci comparabili sono utili ma non dovrebbero mai essere confusi con vendite paragonabili.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
La domanda che cambia tutto
Se si possiede un appartamento di $ 300.000, il suo valore di patrimonio può effettivamente essere vicino a 300.000 se si può aspettare per il compratore giusto. Ma se dovete venderlo in 30 giorni, l’unico valore rilevante è il prezzo che un acquirente solvente è disposto a pagare ora. Tra i due è la diffusione nascosta di immobili libanesi.
Questa distinzione ci obbliga ad abbandonare la tentazione del singolo numero. Il valore deve essere letto con il suo orizzonte, la liquidità e la qualità delle informazioni disponibili. In un mercato trasparente, questi parametri sono documentati da basi di vendita medie e scadenze. In Libano, la loro misura rimane parziale, aumentando il margine di errore delle stime e aumentando il peso della negoziazione.
Per l’economista, quindi, il segnale più utile non è solo il livello facciale dei prezzi, ma la combinazione di volume, tempo di vendita e finanziamento. Un prezzo in aumento con volumi in aumento e credito è molto diverso da un prezzo in aumento come volumi contratto. I 2026 dati sono più vicini al secondo caso: descrivono una selezione di transazioni e una forte resistenza ai valori medi.
Per il proprietario, la conseguenza è pratica. Il mercato deve essere testato invece di una semplice stima. Il numero di acquirenti qualificati, la qualità delle offerte e la velocità a cui appaiono sono informazioni sui prezzi. Più sono deboli, più il valore patrimoniale dipende dalla pazienza del venditore. La ricchezza rimane reale, ma la sua conversione in denaro diventa incerta.
Riferimenti statistici
| Indicatore | Periodo | Valore | Lettura |
| Transazioni | Gennaio-agosto 2026 | 34 549 | -23.75% anno su anno |
| Valore delle vendite | Gennaio-agosto 2026 | $ 3.74 miliardi | -3.76% anno su anno |
| Biglietto medio implicito | Gennaio-agosto 2026 | $ 108,000 | +26% su un anno; possibile effetto compositivo |
| Quota di stranieri | Agosto 2026 | 1.50% | 2.09 per cento nel 2025 |
| Inflazione | Agosto 2026 | +16,66 % a/a | CASA |
| Transazioni | 2021 | 110,094 | conversione picco a beni reali |
| Transazioni | 2025 | 70 981 | forte effetto di recupero amministrativo |
Metodologia e limitazioni
I dati delle transazioni sono ottenuti dalla Direzione generale per gli Affari Territoriali e dal Registro delle terre come riportato da Crédit Libanese, BLOM/BRITE e Byblos Bank. Esistono differenze minori tra le pubblicazioni per determinati valori cumulativi; il testo favorisce la serie coerente di Crediti libanesi per i confronti 2025-2026.
Il biglietto medio è ottenuto dividendo il valore totale registrato dal numero di transazioni. Non è un indice dei prezzi: la composizione delle merci vendute varia da un periodo all’altro.
Le cifre del dollaro dal 2024 usano il tasso ufficiale di 89.500 LBP per un dollaro nella serie citata. I confronti a lungo valore sono difficili a causa dei cambiamenti dei tassi di conversione e della crisi monetaria.
Non esiste una serie pubblica completa del rapporto prezzo/prezzo firmato richiesto o il tempo medio di vendita in Libano. Gli scenari di vendita di $300,000, $230,000 o $220,000 sono illustrazioni analitiche, non osservate statistiche.
Principali fonti
- Direzione Generale degli Affari Terreni e Cadastre / Crédit Libanese, 14 settembre 2026: operazioni a fine agosto 2026.
- BLOMINvest / BRITE: Numero e valore delle transazioni immobiliari, dati fino all’agosto 2026.
- Banca del Libano: permessi di costruzione; statistiche bancarie.
- Central Statistics Administration: Prezzi al consumo, agosto 2026.
- FMI: Missioni in Libano, giugno 2025 e febbraio 2026, sulla ristrutturazione e sul credito bancario.
- Banca Mondiale: Monitoraggio economico del Libano e stima dell’economia monetaria.
- Associazione bancaria in Libano: Dati storici sui prestiti immobiliari (2018).
- Ramco Real Estate Advisors, dati di mercato e osservazioni di L-Orient-Le Jour/L-Oriente Oggi nel 2025-2026.
Caso pratico: appartamento in famiglia da 250 a 350 m2
Per un grande appartamento di famiglia, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere alti costi, grande bilancio di acquisizione e numero limitato di acquirenti in contanti. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto la frazionamento impossibile e il costo di ristrutturazione. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: il piccolo appartamento liquido
Per un piccolo appartamento, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo supporto principale può essere inferiore biglietto di ingresso e clienti potenziali più ampi. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto la qualità dell’edificio, il parcheggio e l’efficienza di noleggio. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: i nove premi
Per un nuovo appartamento premium, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo supporto principale può essere la rarità del nuovo prodotto e la qualità dei servizi. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto il prezzo di riserva dello sviluppatore e la vera profondità del cliente. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: vecchio da ristrutturare
Per un vecchio appartamento da ristrutturare, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo supporto principale può essere taglio di capelli apparente per l’acquisto, ma funziona pagabile in contanti. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, lo stato, il pavimento, il quartiere e soprattutto l’incertezza circa il costo finale e la condizione delle parti comuni. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: appartamento con vista mare
Per un bene con vista mare, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo supporto principale può essere rarità fisica che può preservare un bonus. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto la vista veramente protetta, l’accessibilità e la qualità dell’edificio. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: immobile senza parcheggio
Per un appartamento senza parcheggio, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere un handicap funzionale in molti quartieri di Beirut. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, condizione, pavimento, quartiere e soprattutto reale possibilità di affittare o acquistare un posto nelle vicinanze. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: il campo
Per un campo, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere la mancanza di costruzione per mantenere e lo sviluppo opzionale. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per superficie, stato, pavimento, quartiere e soprattutto costruzione, zoning, accesso, topografia e orizzonte di progetto. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: locali commerciali
Per un locale commerciale, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere il valore legato al flusso economico più del costo di costruzione da solo. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto per la vacanza dell’inquilino, la posizione, la visibilità e il credito. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: l’appartamento in affitto
Per una persona occupata, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo supporto principale può essere il flusso di affitto che può sostenere un valore di investimento. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto il livello reale di affitto, la valuta, la durata del contratto di locazione e il rischio di essere pagati. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: residenza secondaria
Per una residenza secondaria, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere il valore di uso personale che può giustificare la bassa liquidità. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, la condizione, il pavimento, il quartiere e soprattutto il costo annuale di detenzione e frequenza di utilizzo. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: Diaspora Buono
Per un buon targeting la diaspora, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere acquirenti con spesso entrate in valuta estera. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per esigenze di superficie, condizione, pavimento, quartiere e soprattutto stagionali e di alta qualità. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: proprietà ereditaria
Per la proprietà ereditata indivisione, il primo errore è quello di prendere il prezzo addebitato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere una possibile assenza di debito e un alto prezzo di riserva. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, lo stato, il pavimento, il quartiere e soprattutto l’accordo tra titolari di diritti, titoli e emergenza diversi da ogni venditore. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: invecchiamento edificio
Per un appartamento in un vecchio edificio, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere il prezzo facciale a volte inferiore a nove. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per superficie, condizione, pavimento, quartiere e soprattutto futuro capex su facciata, ascensore, impermeabile, struttura e attrezzature. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: buono dipendente dall’energia
Per un solare e un deposito ben attrezzato, il primo errore è quello di prendere il prezzo caricato come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale può essere ridotto da un costo utente che è diventato decisivo in Libano. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per superficie, condizione, pavimento, quartiere e soprattutto qualità tecnica, durata della batteria e trasferibilità delle attrezzature. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Caso pratico: il « eccezionale » buono
Per un asset raro o atipico, il primo errore è quello di prendere il prezzo richiesto come dati oggettivi. Il valore dipende innanzitutto dalla profondità della clientela che può pagare in dollari freschi. Il suo sostegno principale non può essere direttamente paragonabile che può sostenere un bonus. Ma questo supporto è valido solo se ci sono diversi acquirenti che possono riconoscerlo allo stesso tempo. Un bene può essere eccellente e rimanere illiquido semplicemente perché il suo biglietto supera il budget disponibile.
Il secondo passo è quello di costruire una gamma da vendite effettivamente concluso e non pubblicizzato. I paragoni devono essere corretti per la superficie, lo stato, il pavimento, il quartiere e soprattutto il rischio inverso: l’assenza di simili significa anche la mancanza di profondità. Una differenza apparentemente secondaria può essere dieci di migliaia di dollari quando il mercato è superficiale. Il più raro i paragonabili, maggiore è il margine di incertezza; Visualizzazione di una stima al dollaro più vicino poi dà una precisione fittizio.
Il terzo passo è quello di testare tre orizzonti: vendita veloce, vendita normale e conservazione. Rapide misure di vendita liquidità immediata; la vendita normale assume diversi mesi di esposizione; la conservazione permette al proprietario di aspettare un miglioramento del contesto o il particolare acquirente che migliorerà la proprietà. Questi tre scenari non sono tre punti di vista contraddittori: questi sono tre prezzi associati a tre diversi vincoli di tempo.
Infine, il proprietario deve calcolare il costo del trasporto durante l’attesa. Le spese, la manutenzione, la tassazione, le opere, la vacanza e il costo di opportunità del capitale devono essere dedotti dal supplemento di prezzo previsto. Rifiutare oggi un approvvigionamento leggermente inferiore al prezzo di destinazione può essere razionale; rifiutarlo per tre anni è solo se il guadagno futuro previsto effettivamente compensa questi costi e i rischi aggiuntivi.
Un metodo di valutazione in sette domande
- 1. Qual è l’ultimo prezzo effettivamente firmato per una proprietà paragonabile, non l’ultimo prezzo pubblicato in una pubblicità?
- 2. Quanti acquirenti di solventi hanno visitato o fatto un’offerta negli ultimi sei mesi?
- 3. Quale parte del prezzo può essere finanziato e quale parte deve essere pagato in dollari freschi?
- 4. Quanto costa ogni anno se rimane invenduto: oneri, manutenzione, lavori, tassazione, assicurazione e posto vacante?
- 5. Che sconto ci vorrebbe per vendere in 30 giorni, poi in 90 giorni? Questo sconto deve essere testato dal mercato, non inventato.
- 6. La proprietà ha una caratteristica rara che è effettivamente ricercato o solo uno che il proprietario valori personalmente?
- 7. Qual è la differenza tra il valore del patrimonio per un lungo orizzonte e il valore liquido per un uso immediato?
Questa griglia non sostituisce le competenze. Tuttavia, corregge i principali pregiudizi dell’attuale mercato libanese: confondere la volontà del venditore con la capacità del compratore di pagare. Il prezzo sorge quando i due si incontrano. Finché non si incontrano, c’è un’offerta, domanda e diffusione, ma nessun prezzo di mercato convalidato.
Ci permette anche di capire perché due proprietari possono dare risposte diverse alla domanda « quanto vale questo appartamento? » senza uno di loro necessariamente essere irrazionali. Quello che può aspettare valori un’opzione di tempo. Quello che deve vendere i valori liquidità. Il problema appare solo quando il valore a lungo termine viene presentato come se fosse immediatamente disponibile in contanti.
Per un’economia in cui la banca non svolge più il suo ruolo di processore di risparmio di credito, questa distinzione è centrale. Il ritorno del finanziamento significativo dei mutui potrebbe probabilmente ridurre la diffusione su una parte del mercato aumentando il numero di acquirenti solventi. Al contrario, ulteriore sicurezza o degrado finanziario potrebbe espandere questa diffusione senza che una goccia equivalente sia immediatamente visibile in pubblicità.

Commenti