Il progetto di bilancio 2027 in Libano pone al centro del dibattito le imposte. Tra le misure previste vi è un importante cambiamento nel sistema di immobili non occupati, che è ora esente quando non vi è reddito a causa della vacanza. Il testo prevede inoltre diverse modifiche relative alle transazioni immobiliari, alle aziende holding e alle società offshore, nonché ad altre fonti di reddito. Tuttavia, queste disposizioni possono ancora essere modificate prima dell’adozione definitiva della legge sulle finanze.
Il governo libanese sta cercando nuove entrate per finanziare uno stato la cui spesa è in aumento, mentre tenta di riequilibrare un sistema fiscale fortemente dipendente dalle imposte indirette. Il progetto di bilancio 2027 introduce così diverse disposizioni che possono influenzare proprietari, investitori e imprese.
Il più notevole è le abitazioni vacanti. L’articolo 37 del progetto riguarda un’antica caratteristica della tassazione della proprietà libanese: la possibilità di sospendere l’imposta sulle proprietà costruite quando la proprietà non genera più reddito a causa della sua mancanza di occupazione.
Il cambiamento sarebbe significativo. La vacanza di un’abitazione non permetterebbe più di godere indefinitamente di questa situazione fiscale.
Bilancio 2027: Tassa di alloggio non occupata
L’attuale principio si basa sul legame tra reddito di proprietà e tassazione. Quando un edificio è dichiarato vacante e cessa di generare entrate, l’imposta corrispondente può essere sospesa.
Il progetto di bilancio 2027 mira a limitare tale possibilità nel tempo.
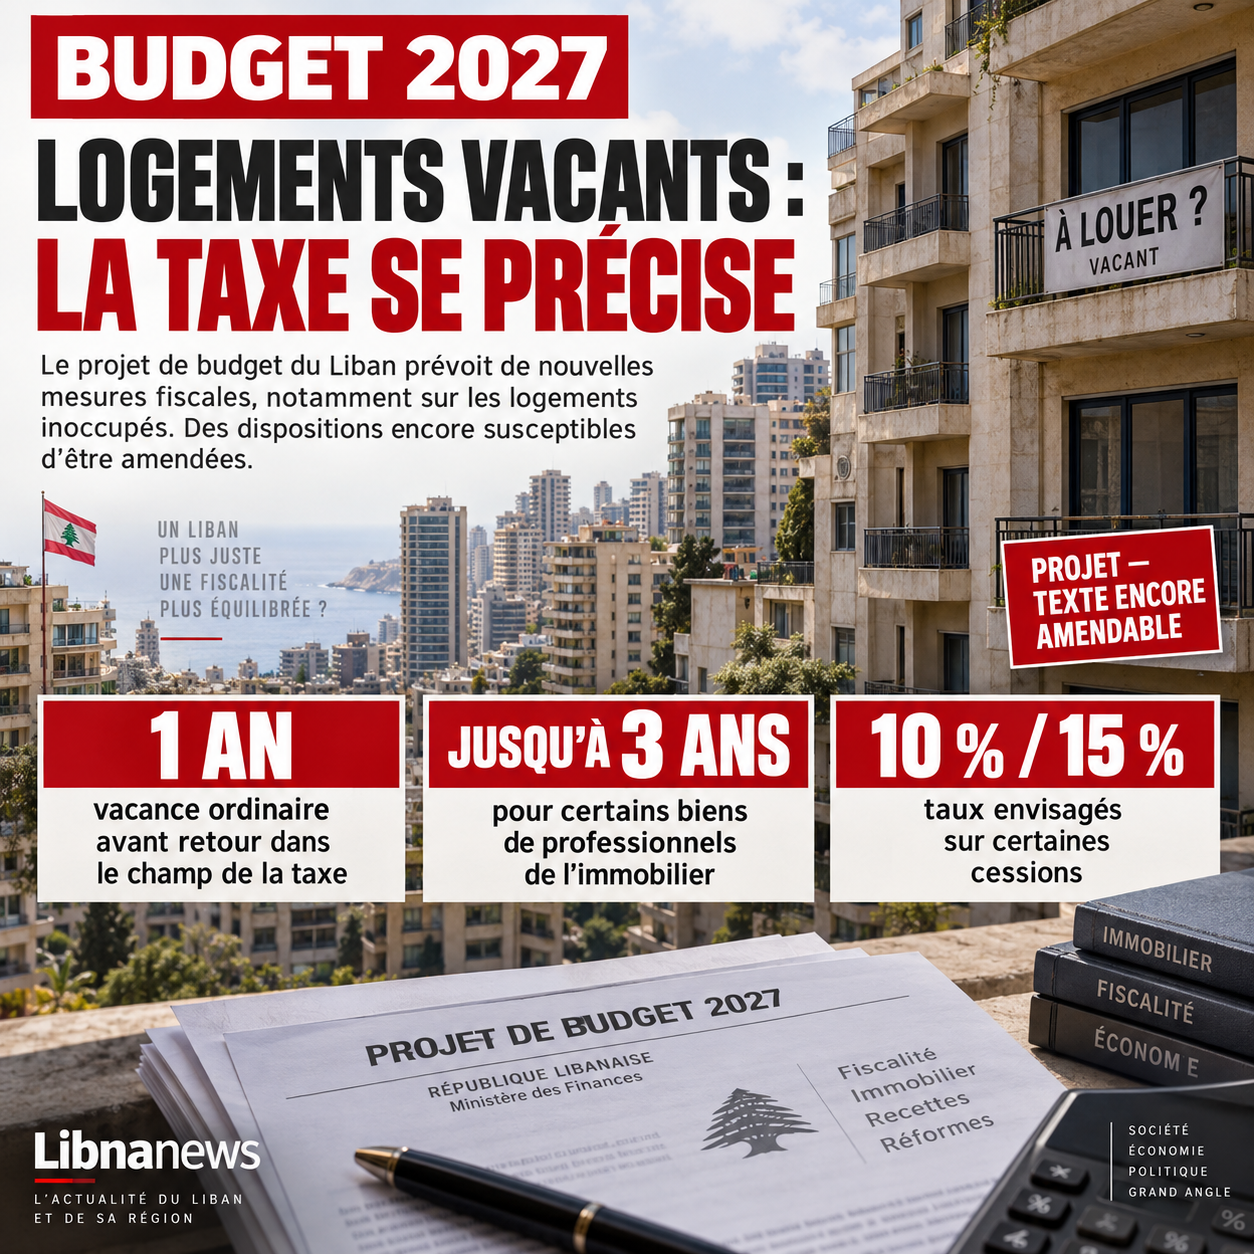
Secondo il progetto attuale, gli edifici residenziali ordinari potrebbero beneficiare di un periodo di vacanza di un anno prima di tornare all’area fiscale. Un periodo diverso fino a tre anni sarebbe concesso a edifici costruiti da commercianti immobiliari.
Alla fine di questi periodi, il proprietario può dover pagare una tassa anche se la sua dimora rimane vuota.
Il calcolo sarebbe basato sul valore di noleggio stimato della proprietà. Pertanto, non sarebbe una questione di tassare un affitto effettivamente raccolto, ma di tassare il reddito che l’abitazione potrebbe teoricamente generare.
Questa distinzione è uno dei punti principali del dibattito.
Le analisi del progetto suggeriscono una tassa calcolata in parte del valore di noleggio stimato. Tuttavia, le modalità precise dovranno essere valutate sulla base del testo che sarà eventualmente adottato dal Parlamento, poiché le disposizioni del progetto possono ancora essere modificate.
Perché il governo vuole tassare alloggio vacante
La misura persegue due obiettivi parzialmente allineati.
Il primo è l’imposta. Le autorità stanno cercando di ampliare la base tributaria sulle proprietà costruite e di limitare le situazioni in cui l’immobile rimane permanentemente al di fuori dell’ambito fiscale.
La seconda riguarda il mercato immobiliare.
Una parte significativa del parco residenziale libanese rimane inutilizzata. Un recente rapporto stampa di Beirut Urban Lab stima il tasso di vacanza intorno al 23 per cento a Beirut, con proporzioni significativamente più elevate per alcune categorie di alloggi di fascia alta.
Tale alloggio può essere di proprietà di espatriati, investitori o sviluppatori che stanno aspettando un miglioramento nel mercato prima di vendere. Altri sono conservati come residenze secondarie o come investimenti a lungo termine.
La tassazione del posto vacante potrebbe cambiare questo calcolo economico. Un proprietario di fronte ad un onere fiscale aggiuntivo ogni anno sarebbe più interessato a affittare o vendere il suo alloggio che a tenerlo chiuso.
Tuttavia, questa conseguenza rimane teorica. Essa dipenderà dall’importo effettivo della tassa, dalla situazione di mercato e, soprattutto, dalla capacità dell’amministrazione di identificare l’alloggio effettivamente vacante.
Il problema del conteggio di appartamenti vuoti
L’applicazione della misura potrebbe essere più complessa della sua inclusione nella legge.
Il Libano non ha un inventario nazionale aggiornato per identificare semplicemente ogni abitazione vacante, la sua durata di occupazione e lo stato del suo proprietario. Le amministrazioni fiscali, i comuni e i servizi territoriali hanno dati, ma la loro copertura e aggiornamento rimangono variabili.
Sarà anche necessario definire esattamente ciò che costituisce alloggi vacanti.
Una residenza dovrebbe essere considerata non occupata qualche settimana all’anno? Che dire di un appartamento di proprietà di un espatriato che regolarmente torna in Libano? Una dimora in costruzione, in disputa o temporaneamente impossibile da affittare?
Questi problemi diventano essenziali quando la vacanza innesca un obbligo fiscale.
Il sistema dovrebbe anche impedire dichiarazioni artificiali di occupazione. Senza un meccanismo di controllo sufficientemente affidabile, alcuni proprietari di abitazione potrebbero cercare di cambiare lo stato dell’abitazione amministrativamente senza i suoi abitanti reali.
Una misura contestata dai proprietari
Il progetto solleva anche obiezioni legali.
I rappresentanti dei proprietari ritengono che le imposte sulle proprietà costruite debbano rimanere legate all’esistenza di reddito. Secondo questa lettura, l’imposizione di un appartamento che non guadagna effettivamente l’affitto sarebbe pari a creare un reddito teorico basato sulle imposte.
Essi invocano anche la protezione costituzionale dei diritti di proprietà e contestano l’idea che un proprietario può essere finanziariamente motivato ad affittare o vendere la sua proprietà.
I sostenitori della ragione di misura in modo diverso. Essi ritengono che il legislatore può modificare le norme sulla tassazione dei beni immobili, soggetti al rispetto della Costituzione, e che la tassazione può essere utilizzata per ridurre la ritenzione di alloggi inutilizzati.
La questione potrebbe quindi andare oltre il dibattito di bilancio solo se la disposizione è stata mantenuta nella legge sulle finanze.
Vendite immobiliari anche interessati
L’imposizione di alloggi vacanti non è l’unico componente immobiliare del progetto.
Il bilancio 2027 comprende anche modifiche alla tassazione dei guadagni su alcuni trasferimenti immobiliari.
Secondo le disposizioni pubblicate e l’analisi del testo, il progetto prevede, tra l’altro, un tasso del 10 per cento per alcuni venditori che non sono soggetti all’imposta sul reddito. Il tasso raggiungerebbe il 15% per altre categorie.
Il meccanismo, tuttavia, tiene conto della durata della detenzione della proprietà.
L’utile imponibile sarebbe gradualmente ridotto dal numero di anni tra acquisizione e rivendita. Nell’analisi del progetto è prevista una riduzione dell’8% dei proventi fiscali per l’intero anno di detenzione. Dopo 12 o più anni di proprietà da parte dello stesso proprietario, il guadagno interessato potrebbe beneficiare di una completa esenzione.
L’obiettivo è quindi di distinguere le transazioni immobiliari più chiaramente in base alla loro durata e natura, piuttosto che applicare un trattamento uniforme a tutte le divestiture.
Holding e offshore nella vista di bilancio
Le imprese sono interessate anche dalle modifiche fiscali proposte.
Il progetto trasmesso dal Ministero delle Finanze prevede, tra l’altro, un sostanziale aumento dell’imposta sui tassi piatti applicabile alle holding e alle società offshore. Le prime versioni pubblicate del testo indicano un duplice aumento di questa tassa.
Questo fa parte di una più ampia ricerca di entrate aggiuntive.
Il progetto contiene anche misure relative ai guadagni di capitale relativi a determinate operazioni terrestri e mira a rafforzare diversi meccanismi per la raccolta o la conformità fiscale.
L’esatta portata di ciascuna di queste disposizioni dipenderà tuttavia dal testo adottato. In un progetto di bilancio, la presenza di una misura non significa che entrerà automaticamente in vigore nella sua forma originale.
Non solo « nuove tasse »
Questa distinzione è tanto più importante quanto il governo stesso ha sfidato l’idea di una diffusa creazione di nuove tasse.
Nelle discussioni governative del settembre 2026, il Consiglio dei ministri ha indicato che una parte dei cambiamenti esaminati corrispondeva ad un adeguamento delle imposte esistenti e delle tasse ai cambiamenti del tasso di cambio, piuttosto che alla creazione di prelievi completamente nuovi.
Entrambe le realtà possono coesistere.
Alcune disposizioni sono di rivalutare gli importi che sono diventati insignificanti dopo il crollo della libbra libanese. Altri modificano la base o le condizioni per l’applicazione di una tassa esistente più profondamente. La fine dell’esenzione illimitata per alloggi vacanti appartiene a questa seconda categoria.
Il dibattito riguarda quindi sia la struttura fiscale che il livello globale dei prelievi.
Le imposte dipendono ancora dalle imposte indirette
Questa questione è di particolare importanza in un paese in cui le imposte indirette rappresentano una parte significativa delle entrate governative.
Le organizzazioni che hanno considerato il progetto di bilancio 2027 notano che l’aumento previsto delle entrate fiscali è ancora in gran parte alimentato da IVA e prelievi relativi al carburante. Queste imposte influiscono sul consumo e possono pesare più proporzionalmente sulle famiglie con redditi bassi o medi.
La tassazione delle abitazioni vacanti offre, d’altra parte, un esempio di tentativo di estendere la tassazione diretta legata alla ricchezza.
La sua performance attuale, tuttavia, rimane difficile da prevedere.
Dipenderà dal numero di unità abitative effettivamente soggette all’imposta, il loro valore di affitto mantenuto dall’amministrazione, le restanti esenzioni e il livello di conformità dei proprietari.
Il testo finale rimane decisivo
Il Dipartimento delle Finanze ha trasmesso il bilancio 2027 al governo alla fine di agosto 2026. Il Consiglio dei ministri ha poi dedicato diverse riunioni alla sua considerazione, in particolare in settembre.
Il progetto deve seguire il processo istituzionale prima che le sue disposizioni fiscali possano essere considerate definitive.
Per i proprietari, la sfida immediata è di monitorare il destino dell’articolo 37. La sua prosecuzione rimuoverebbe la natura potenzialmente illimitata dell’esenzione relativa al posto vacante di alcune unità residenziali.
Per lo stato, la sfida sarà allora amministrativa. Una tassa su alloggi vacanti può funzionare solo se le autorità sono in grado di distinguere una residenza reale da un appartamento che è permanentemente ritirato dal mercato, identificare il suo proprietario e stabilire un valore di noleggio sufficientemente affidabile.
Il dibattito di bilancio del 2027 dovrebbe quindi determinare non solo l’importo dei prelievi, ma anche il modo in cui il Libano intende tassare la tenuta e la circolazione dei beni immobili.
Numero esatto di parole del corpo:circa 1.480 parole, titolo ed elementi SEO esclusi.
Parola chiave:bilancio 2027 Libano
Parole chiave SEO secondario:nuove imposte Libano, tassa di soggiorno vacante, imposta di proprietà Libano, imposta non occupata Libano 2027, imposta di proprietà, progetto di bilancio libanese
Descrizione:Il bilancio 2027 in Libano comprende diverse misure fiscali, tra cui una tassa su alloggi vacanti e modifiche per immobili e società.
Estratto:Progetto di bilancio 2027 in Libano contiene diverse modifiche fiscali che possono influenzare proprietari, investitori e imprese. Una delle misure più importanti è la limitazione dell’esenzione concessa agli alloggi vacanti. Dopo un periodo specificato, alcuni appartamenti non occupati potrebbero essere tassati sulla base del loro valore di noleggio stimato. Il progetto prevede anche cambiamenti nei guadagni immobiliari, nonché la tassazione delle holding e delle società offshore.
Cinque titoli alternativi:
- Bilancio 2027: nuove tasse previste in Libano
- Libano: Le case vacanti sono presto più tassate?
- Budget 2027: cosa potrebbe cambiare per le tasse
- Immobiliare: nuova tassazione prevista in Libano
- Libano: Budget 2027 recensioni diverse tasse
Referenze e link
Il progetto di bilancio è stato trasmesso al governo il 31 agosto 2026 ed è stato oggetto di diverse sessioni di revisione. In particolare, la presidenza del Consiglio dei ministri dell’11 settembre ha chiarito che una parte delle disposizioni discusse è stata l’adeguamento delle imposte e delle tasse esistenti al tasso di cambio.
L’articolo 37 e la tassazione delle abitazioni vacanti sono documentate da diverse recenti analisi del progetto. Essi confermano in particolare la limitazione del tempo dell’esenzione e il dibattito sulla tassazione basata su un valore di noleggio stimato.
I dati sul posto di residenza immobiliare a Beirut e le difficoltà pratiche e giuridiche che circondano l’attuazione del regime sono dettagliati in un sondaggio pubblicato il 24 settembre 2026.
Le variazioni dei guadagni di capitale immobiliare, compresi i tassi del 10% e del 15% e il meccanismo del periodo di conservazione, si riflettono nell’analisi della proposta di bilancio.
Infine, diverse analisi del punto di progetto sia per l’aumento della tassazione per le aziende holding e le aziende offshore e il peso persistente dell’IVA e del combustibile nell’aumento previsto delle entrate fiscali.