
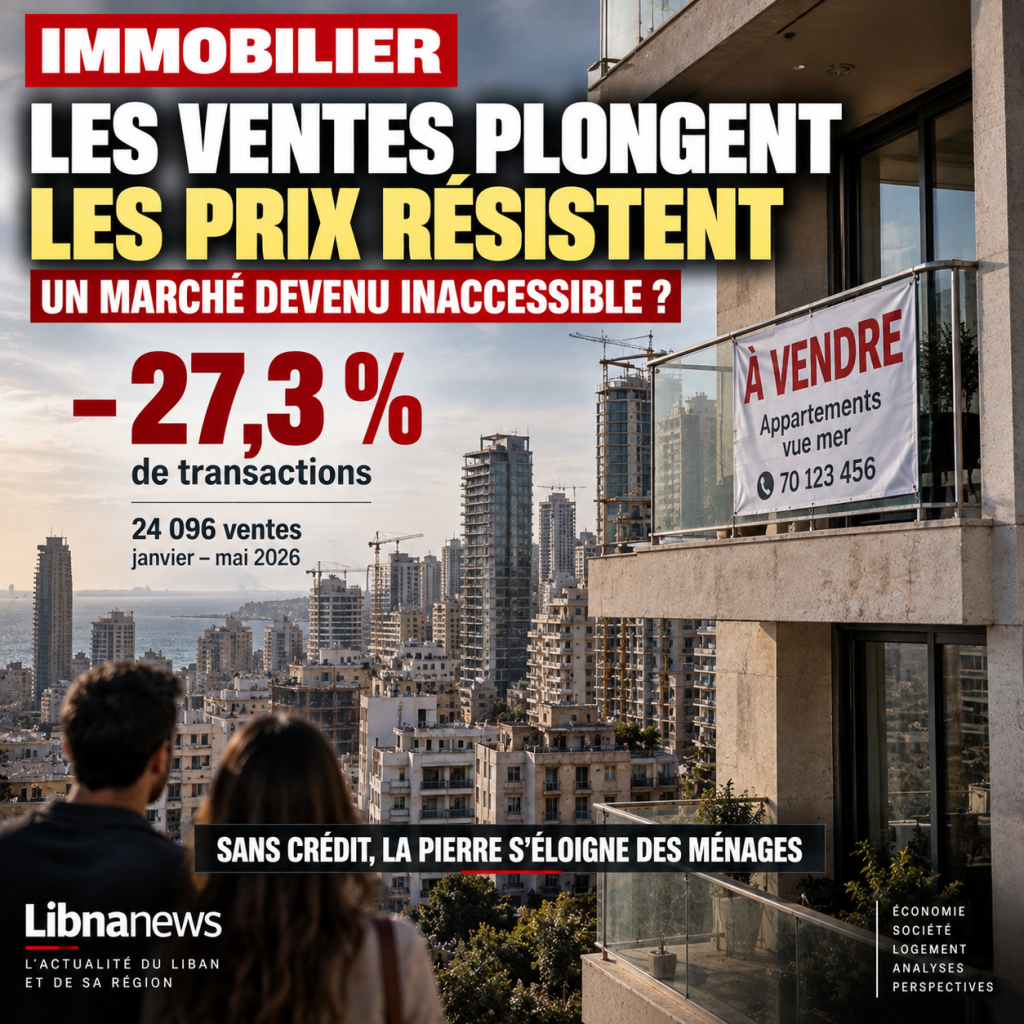
La figura potrebbe suggerire un mercato immobiliare nel bel mezzo di stallo. Nei primi cinque mesi del 2026, circa24,096 transazioni immobiliarisono stati registrati in Libano. Il loro numero diminuisce27.3%in relazione allo stesso periodo dell’anno precedente. Quasi una su quattro operazioni è scomparsa in 12 mesi.
Logicamente, una tale contrazione dovrebbe mettere forte pressione sui prezzi. Tuttavia i dati disponibili raccontano una storia diversa. Il valore cumulativo delle transazioni sta ancora a circa$2.6 miliardie il suo declino rimane molto inferiore rispetto al numero di vendite, intorno8 %. Ancora più sorprendente, una stima professionale indica la possibilità di aumentare i prezzi fino a30% entro la fine del 2026.
Questo è uno dei paradossi più interessanti dell’economia libanese oggi:molto meno beni sono venduti, senza osservare un crollo proporzionale del loro valore.
Sarebbe tentante vedere prove di resistenza straordinaria da immobili. Sarebbe troppo veloce. Un mercato può mantenere alti prezzi, diventando meno liquido, più stretto e molto più difficile da accedere. Il calo delle transazioni può anche diventare un sintomo di resistenza dei prezzi: acquirenti e venditori non si incontrano più abbastanza per produrre il volume del commercio osservato in precedenza.
Il vero argomento non è quindi solo il prezzo per metro quadrato. È per capire perché, in un paese ancora di fronte a una grande crisi finanziaria, i proprietari non sembrano obbligati a cedere la loro proprietà e perché gli acquirenti stanno diventando più rari.
24,096 vendite: la cifra che racconta un mercato restringente
Un calo del 27,3% del numero di transazioni in cinque mesi è abbastanza significativo da non essere trattato come un semplice cambiamento stagionale. L’attività immobiliare sta rallentando significativamente.
Ma il valore totale delle transazioni diminuisce solo di circa l’8%. Il divario tra questi due sviluppi sta rivelando.
Come guida, se dividiamo il$2.6 miliarditransazioni24 096 operazioniun valore medio di poco inferiore$108,000 per transazione. Questo calcolo non costituisce un prezzo medio di alloggio: le transazioni possono comportare appartamenti, terreni, negozi o altri beni di dimensioni e valori molto diversi. Tuttavia, si può dire una cosa: la contrazione del volume non ha portato ad una contrazione comparabile degli importi scambiati.
Il mercato quindi seleziona ulteriormente le sue transazioni.
I beni ancora venduti sembrano essere di valore sufficiente per evitare che l’importo complessivo di collassare allo stesso tasso del numero di transazioni. Ciò può riflettere un certo numero di fenomeni: concentrazione di acquisti in determinate aree, mantenimento dei prezzi richiesti, scarsità di vendite forzate o spostamento di mercato a acquirenti con liquidità significativa.
I dati disponibili non consentono l’attribuzione precisa di una parte del fenomeno a ciascuno di questi fattori. Tuttavia, sono sufficienti per escludere una lettura semplicistica:meno vendite non significa automaticamente meno costosi immobili.
Credito, una grande assenza dal mercato
Il problema strutturale è evidente: il Libano non ha più il motore che normalmente permette a una classe media di acquistare alloggi.
In un mercato immobiliare tradizionale, una famiglia non deve possedere immediatamente $ 150.000 o $ 200.000 per l’acquisto di un appartamento. Porta parte della somma e prende in prestito il resto da quindici, venti o venticinque anni. Il credito quindi trasforma un reddito mensile in capacità di acquisto.
La crisi bancaria libanese ha profondamente interrotto questo meccanismo.
Fintanto che il sistema finanziario non è veramente ristrutturato, i vecchi depositi non sono risolti, e le banche non stanno recuperando una capacità normale di raccogliere e poi prestare denaro a lungo termine, il finanziamento immobiliare rimane molto diverso da quello che esisteva prima del crollo.
La conseguenza è importante: il mercato non affronta più lo stesso acquirente.
Una famiglia con un reddito corretto in sterline o anche parte del suo stipendio in dollari può essere in grado di aumentare l’importo richiesto per un acquisto di contanti. Al contrario, una persona con dollari freschi, risparmi stranieri o reddito espatriato può continuare ad acquistare.
Il problema non è solo che gli appartamenti sono costosi.
E’ quellola scala finanziaria per raggiungere il loro prezzo è scomparsa per una parte considerevole della popolazione.
Questa situazione può ridurre simultaneamente il numero di acquirenti e mantenere i prezzi delle merci ricercate da coloro che hanno ancora liquidità.
Un mercato può essere costoso senza essere dinamico
Questa è una distinzione essenziale.
Un prezzo elevato è spesso interpretato come un segno di alta domanda. Non è sempre vero. In un mercato liquido, i proprietari possono semplicemente rifiutare di vendere al prezzo offerto dagli acquirenti.
Il risultato è un’assenza di una transazione.
Immagina un proprietario che stima il suo appartamento a 300.000 dollari. Un acquirente può offrire solo 220.000. Se il proprietario non ha un urgente bisogno di soldi, può aspettare. Il prezzo pubblicato rimane a $300,000, ma nessuna vendita è fatta.
Moltiplicare questo comportamento in tutto il paese e si ottiene esattamente il tipo di paradosso osservato: una significativa diminuzione del numero di transazioni senza correzione di valore equivalente.
Immobiliare ha anche una caratteristica particolare in Libano. Dopo una crisi bancaria in cui l’accesso ai depositi è stato profondamente interrotto, un bene tangibile può essere percepito in modo diverso da un asset finanziario. Un proprietario che possiede un appartamento, terreni o locali commerciali ha qualcosa che può vedere e mantenere. Non è necessariamente disposto a commerciare per contanti a qualsiasi prezzo.
Questa psicologia del patrimonio contribuisce potenzialmente a rigidizzare l’offerta.
Immobiliare servito anche come rifugio dopo il crollo della banca
La crisi ha profondamente alterato il rapporto libanese con la pietra.
Quando la fiducia nelle banche è crollata, l’immobiliare rappresentato per alcuni risparmiatori l’opportunità di trasformare un debito bancario incerto in un bene fisico. I primi anni della crisi avevano quindi prodotto comportamenti che non erano esclusivamente legati alla necessità di alloggi.
L’acquisto di un appartamento potrebbe significare salvare parte della sua ricchezza.
Questa funzione di rifugio lascia una traccia duratura. Una famiglia che ha trasformato parte del suo risparmio in un appartamento non necessariamente vuole vendere rapidamente questo bene. Al contrario, essa può conservarla come protezione contro nuove incertezze finanziarie.
Il mercato libanese viene poi presentato con un’offerta speciale: molti proprietari possiedono un asset che considerano una riserva di valore, mentre alcuni della popolazione locale non hanno più i mezzi per comprarlo.
L’incontro tra domanda e offerta diventa meccanicamente più difficile.
Questa è una delle possibili spiegazioni per il rallentamento del numero di transazioni senza una diminuzione comparabile del valore.
I dollari freschi hanno creato un confine invisibile tra gli acquirenti
Il mercato immobiliare riflette ora il più ampio divario nell’economia libanese.
Non tutti i dollari sono economicamente equivalenti nell’esperienza familiare. Il vecchio denaro bancario rimane associato alla crisi di deposito. I ricavi valutari esteri, i trasferimenti e i capitali esteri detenuti al di fuori del vecchio sistema bancario hanno un valore pratico completamente diverso.
Questa differenza divide i potenziali acquirenti.
Da un lato, le famiglie con liquidità fresca possono ancora intervenire sul mercato. D’altra parte, coloro i cui beni rimangono legati a vecchi depositi o i cui ricavi non consentono abbastanza dollari da accumulare sono molto più limitati.
Il risultato può essere un mercato a due velocità.
I beni di qualità situati in aree ricercate continuano a trovare acquirenti solventi. Altri rimangono proposti per molto tempo senza una transazione. Una media nazionale può difficilmente riflettere questa frammentazione.
Pertanto, l’annuncio di un possibile aumento fino al 30% dovrebbe essere gestito con cautela.
È un’anticipazione professionale, non un aumento già osservato in tutto il paese. Né significa che ogni appartamento libanese avrà un valore del 30 per cento. Le differenze tra Beirut, la costa, le montagne, le zone rurali o le zone colpite dalla guerra sono troppo grandi per consentire una lettura uniforme.
Un aumento del 30%? Che cosa dice questa previsione
La stima attribuita a Walid Moussa di un aumento di prezzo fino al 30% entro la fine dell’anno è spettacolare. Ma il suo valore informativo può essere meno nella cifra massima che nelle previsioni.
Significa che alcuni professionisti non si aspettano il calo del numero di transazioni per causare automaticamente il crollo dei prezzi.
Diverse condizioni possono sostenere questo ragionamento. La scarsità di alcuni beni, la domanda di capitale in dollari freschi, l’acquisto della diaspora e la resistenza dei proprietari a vendere a una perdita può impedire una forte correzione.
Ma questa anticipazione deve rimanere un’anticipazione.
I dati disponibili non consentono oggi di affermare che il mercato nazionale aumenterà del 30 %. Non permettono inoltre di generalizzare un’evoluzione identica a tutte le regioni e categorie di beni.
Soprattutto, gli aumenti dei prezzi nominali non significano automaticamente miglioramenti del mercato.
Se i prezzi aumentano mentre le transazioni continuano a diminuire, l’accessibilità può ulteriormente deteriorarsi.
Un mercato immobiliare non è sano solo perché i proprietari vedono un aumento del valore teorico dei loro beni. È quando le famiglie possono acquistare, vendere, prendere in prestito, investire e vivere in condizioni sostenibili.
Questo è esattamente ciò che manca oggi.
Per le famiglie giovani, il problema diventa quasi generazionale
La contrazione del credito trasforma l’accesso all’abitazione in un problema sociale.
Una generazione che ha acquistato prima della crisi è stata in grado di beneficiare di prestiti immobiliari a lungo termine e meccanismi di finanziamento ora molto più difficili da replicare. Una parte dei giovani entra ora in un mercato in cui il prezzo è ampiamente espresso in dollari, mentre il finanziamento a lungo termine rimane molto limitato.
Anche un salario relativamente alto non risolve automaticamente questa equazione.
Risparmio di $1,000 al mese rappresenta $12,000 all’anno. Ci vorrebbero più di otto anni per accumulare $100,000 senza alcuna spesa, che è ovviamente impossibile nella vita reale. Non appena si aggiungono abitazioni, cibo, trasporti, salute e famiglia, la fornitura di cibo sufficiente diventa molto più a lungo.
Senza credito, i beni familiari e il supporto diaspora sono quindi sproporzionati.
L’accesso alla proprietà può quindi dipendere meno dal reddito professionale che dalla capacità della famiglia di passare sul capitale.
È un cambiamento profondo nel modello sociale.
Beneficia coloro che già possiedono il patrimonio e rimuove ulteriormente coloro che iniziano senza capitale.
La diaspora può sostenere i prezzi senza rivedere l’intero mercato
I libanesi dall’estero occupano un posto speciale in questa equazione.
Il loro reddito è di solito in valuta estera e la loro capacità di risparmio può essere superiore a quella delle famiglie residenti. Immobiliare libanese conserva anche un forte valore emotivo e patrimonio: appartamento di famiglia, casa di paese, terreno trasferito o investimento destinato a preparare un possibile ritorno.
Questa richiesta può sostenere alcune categorie di proprietà.
Ma non sostituisce un mercato interno funzionante.
Un settore immobiliare sostenibile non può contare esclusivamente su espatriati o su una minoranza con liquidità significativa. Ha bisogno di una classe media che può comprare la sua casa, sviluppatori che possono finanziare nuovi progetti e banche che possono sostenere le transazioni.
Se la diaspora sostiene i prezzi mentre i residenti sono gradualmente esclusi, il mercato può sembrare forte mentre diventa socialmente più sbilanciato.
Il paradosso delle figure 2026 ha quindi senso: il valore tiene, ma la base degli acquirenti sta diminuendo.
Il Sud è un mercato completamente diverso
Ogni analisi nazionale deve anche tener conto della guerra.
Le zone colpite dalla distruzione ovviamente non rispondono agli stessi meccanismi di Beirut o di alcune zone residenziali del Monte Libano. Nel sud, il problema immobiliare è confuso con la ricostruzione, il ritorno, la compensazione e la sicurezza.
Il valore di una proprietà non è determinato solo dalla sua dimensione o posizione. Dipende se è possibile vivere lì, ricostruire, accedere alle infrastrutture e credere che la guerra non distruggerà di nuovo il bene pochi mesi dopo.
Questa differenza rafforza ulteriormente la frammentazione del mercato libanese.
Quindi parlare di un unico « prezzo immobiliare in Libano » diventa sempre meno rilevante. Ci sono diversi mercati sovrapposti: high-end, media classe, terra, villaggio, aree distrutte e merci diaspora.
Le medie nazionali forniscono direzione. Non raccontano tutta la storia.
L’indicatore reale da monitorare non è solo il prezzo
Il dibattito pubblico esamina spontaneamente il prezzo per metro quadrato. Le cifre del 2026 suggeriscono che si debba osservare qualcos’altro:liquidità di mercato.
Quanto tempo rimane una proprietà in vendita? Che differenza esiste tra il prezzo pagato e il prezzo effettivamente pagato? Quale percentuale di acquisti sono finanziati con credito? Che parte ha la diaspora? In quali regioni si concentrano le operazioni? Quante famiglie acquistano per vivere e quanti acquistano per preservare il capitale?
I dati disponibili nel corpo non rispondono a tutte queste domande. Sarebbe quindi artificiale inventare una sola spiegazione per la diminuzione del 27,3%.
Tuttavia, permettono una conclusione più forte:il calo delle vendite e la relativa forza del loro valore indicano che il mercato non crolla in modo convenzionale. Si stringe.
Meno acquirenti riescono a concludere. Le operazioni rimanenti rimangono abbastanza significative per sostenere il valore complessivo. E i proprietari non sembrano essere costretti, nel complesso, a liquidare la loro proprietà massicciamente.
E ‘meno rassicurante di un semplice aumento di prezzo potrebbe suggerire.
Le banche del giorno iniziano a prestare di nuovo cambieranno tutta l’equazione
Il futuro del patrimonio immobiliare è in definitiva legato al record finanziario.
Se il Libano riuscirà a ristrutturare le sue banche, a poco a poco a fissare vecchi depositi e a ricostruire un sistema di credito, il mercato immobiliare sarà in grado di recuperare una base molto più ampia di acquirenti. Le famiglie non avranno più bisogno del prezzo pieno.
Ma questo ritorno del credito stesso potrebbe sostenere ulteriormente la domanda e quindi i prezzi. Dipenderà dall’importo dell’alloggio disponibile, dal costo dei prestiti e dalla reale capacità di reddito da seguire.
Al contrario, se continua la paralisi bancaria, il rischio immobiliare rimane un mercato dominato da contanti, diaspora e titolari di ricchezza.
Ecco perché24.096 operazioniregistrato nei primi cinque mesi del 2026 raccontare qualcosa di più profondo di un rallentamento settoriale.
Mostrano un paese dove la pietra conserva un valore che molti libanesi non possono più raggiungere.
Il paradosso è lì:il mercato immobiliare può resistere proprio perché una parte crescente della popolazione è esclusa da esso. I proprietari in grado di aspettare non abbastanza abbassare i loro prezzi, gli acquirenti senza credito non possono unirsi a loro, e le transazioni scompaiono tra i due.
Quindi la vera domanda per il 2026 non è se i premi vinceranno effettivamente 10, 20 o 30%. La domanda è se l’abitazione diventerà una proprietà che una famiglia può finanziare con il suo lavoro, o se rimarrà gradualmente riservata a coloro che già possiedono il capitale, ricevere reddito dall’estero o avere immediatamente dollari disponibili.
Nel primo caso, una ripresa del mercato significherebbe un ritorno ad un’economia più normale. Nel secondo, la resistenza dei prezzi nasconderebbe una realtà molto meno spettacolare:appartamenti sempre costosi, ma sempre meno libanesi in grado di comprarli.

Commenti