

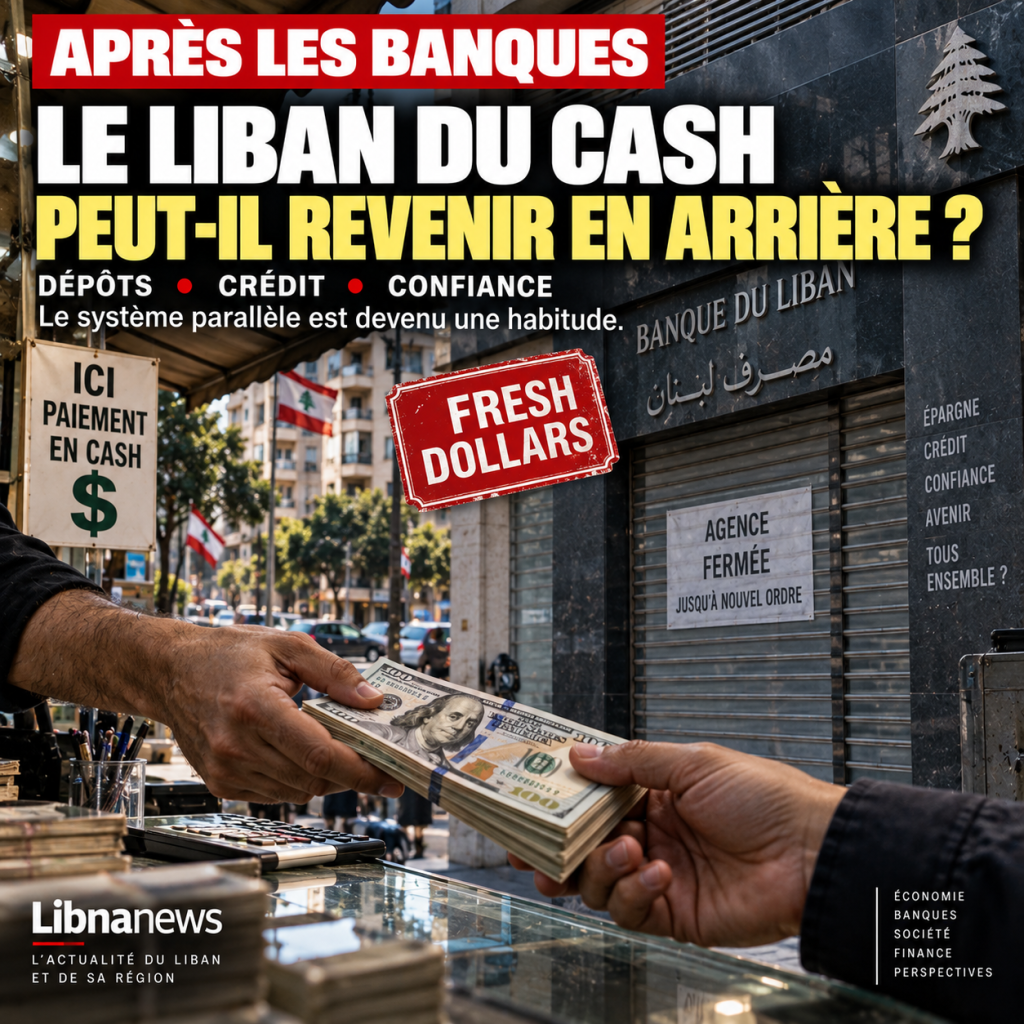
Il denaro doveva essere una soluzione di emergenza. È diventata un’infrastruttura. Dopo il crollo della banca, i libanesi impararono a ricevere il loro reddito in dollari freschi, a mantenere più banconote, a pagare direttamente fornitori e commercianti e a distinguere attentamente i soldi appena entrati nel vecchio sistema di deposito. Ciò ha permesso a una parte considerevole dell’economia di continuare a funzionare quando le banche non sono più normalmente soddisfando il loro ruolo. Diversi anni dopo, tuttavia, ha posto un problema opposto: il sistema progettato per sopravvivere senza banche era diventato sufficientemente efficace in modo che il ritorno alle banche non potesse più essere considerato automatico.
Questa è una delle sfide più complesse che affrontano il governo di Nawaf Salam e la Banca del Libano guidata da Karim Suaid. Il Libano può ristrutturare il proprio settore bancario, risolvere gradualmente il problema delle perdite, rafforzare i controlli e riprendere i negoziati con il Fondo Monetario Internazionale. Può anche promuovere carte elettroniche e mezzi di pagamento per ridurre il flusso di cassa. Ma nessuna di queste misure risponde solo alla domanda centrale: perché un libanese che ha imparato a operare senza lasciare i suoi soldi alla banca decide di restituirlo? Il problema ora va oltre i bilanci. Essa colpisce una profonda trasformazione del comportamento economico.
I contanti non hanno sostituito i soldi: ha sostituito parte della banca
La crisi non ha impedito ai dollari di entrare in Libano. Gli espatriati continuarono a sostenere le loro famiglie, le imprese continuarono a commerciare e a consumare le famiglie. Ciò che è cambiato è il percorso preso dai soldi. Gran parte dei flussi sono stati organizzati intorno ai nuovi dollari, contanti e meccanismi per consentire al destinatario di disporre immediatamente dei suoi fondi. L’economia ha così costruito un sistema di circonvenzione che ha incontrato una priorità che è diventata assoluta: non rischia più di perdere l’accesso ai propri soldi.
La misura presa molto presto da questa economia permette di misurare la profondità del fenomeno. Una stima del 2022 stimata circa9,9 miliardi di dollaril’economia dollarizzata opera in contanti, cioè45,7% del prodotto interno lordodel tempo. Questa cifra è vecchia e non misura direttamente la situazione del 2026. Tuttavia, dimostra che solo pochi anni dopo l’inizio della crisi, il denaro non era più un fenomeno marginale. Era diventato uno dei pilastri del funzionamento economico.
Il cambiamento più profondo è psicologico. Prima della crisi, un dollaro depositato in una banca e una nota di dollaro sono stati percepiti come due forme quasi perfettamente intercambiabili della stessa ricchezza. L’esperienza delle restrizioni ha rotto questa equivalenza nella mente di molti risparmiatori. Il biglietto è immediatamente disponibile. Il deposito è un reclamo su un’istituzione. Questa differenza esisteva ovviamente prima del 2019, ma sembrava teorica. Il crollo si trasformò in un’esperienza collettiva.
L’accessibilità dei soldi è diventata un ritorno
Prima della crisi, la scelta di depositare denaro in una banca era basata su una logica ovvia. Il cliente ha ottenuto la sicurezza fisica dei suoi fondi, mezzi di pagamento, trasferimenti, a volte remunerazione e eventualmente accesso al credito. Mantenere grandi quantità in denaro aveva poco beneficio da questa combinazione di servizi. Il calcolo è stato invertito quando i depositanti hanno scoperto che un saldo bancario potrebbe continuare a comparire su una dichiarazione, pur cessando di essere liberamente disponibile.
Da allora, il detentore di cassa accetta determinati costi in cambio di una garanzia che è diventata essenziale. I suoi appunti non sono di alcun interesse. Essi devono essere protetti contro il furto e possono essere difficili da usare per alcune operazioni importanti. Ma il loro proprietario sa che può prenderli immediatamente. Questa disponibilità ha ora un proprio valore economico. Funziona quasi come una resa invisibile: i risparmiatori rinunciano a guadagnare di più per mantenere il loro denaro in pieno controllo.
Questa trasformazione complica notevolmente la ricostruzione del settore bancario. Anche se una banca offre un prodotto pagato domani, il cliente non sarà più semplicemente confrontare il suo tasso di interesse con quello di un concorrente. Prima chiederà se sarà in grado di recuperare tutti i suoi soldi ogni volta che vuole. La resa arriverà solo dopo. Le banche dovranno quindi vendere qualcosa che quasi non hanno mai avuto bisogno di vendere prima: la credibilità della promessa di restituzione.
Riparare i bilanci non sarà sufficiente per riportare i dollari
Il governo può adottare le migliori regole prudenziali e la Banca del Libano può rafforzare considerevolmente la sua supervisione senza causare immediatamente il ritorno dei risparmi. La ristrutturazione risponde a un problema istituzionale; la fiducia risponde a un’esperienza vissuta. Entrambi sono collegati, ma non necessariamente avanzano allo stesso ritmo. Una legge può essere approvata entro poche settimane. Cambiare il comportamento di milioni può richiedere anni.
Il vero test verrà dopo la riforma. Un cliente può depositare una piccola somma e osservare ciò che accade. Controlla se può rimuoverlo liberamente. Egli esaminerà il trattamento di altri candidati. Seguirà eventuali modifiche normative. È solo dopo un accumulo di esperimenti normali che la quantità che accetta di lasciare nel sistema può aumentare. La fiducia probabilmente non tornerà sotto forma di un grande movimento collettivo. Dovrà essere ricostruito dopo la transazione.
Questo problema dà ulteriore importanza alla composizione di vecchi depositi. Chiedere ai Libanesi di fidarsi del nuovo sistema lasciando senza soluzione chiara il denaro immobilizzato nel vecchio creerebbe una contraddizione difficile da difendere. La ristrutturazione delle banche e il trattamento del foro finanziario sono quindi non solo utilizzati per pagare il passato. Essi determinano la credibilità di tutto ciò che deve accadere.
Paradosso libanese: un sacco di dollari, ma poco credito
L’economia di cassa rende possibile comprendere un paradosso spesso errato. Un paese può avere grandi quantità di dollari e soffrire simultaneamente di una mancanza di finanziamento. La presenza fisica delle banconote non significa che tali risparmi siano disponibili per finanziare imprese, abitazioni o infrastrutture. Ciò richiede un intermediario in grado di raccogliere denaro, valutare i rischi e trasformarlo in prestiti.
Prendiamo un semplice esempio. Diecimila persone, ognuna con 50.000 dollari, avrebbero 500 milioni di dollari. Quella ricchezza esiste. Ma se rimane sparso in casse di sicurezza, case o commerciali, non diventa spontaneamente un prestito di dieci anni per costruire una fabbrica o un complesso residenziale. Cash consente di pagare una transazione oggi; non crea automaticamente il finanziamento necessario per un investimento che genererà i suoi ricavi in diversi anni.
Il mercato immobiliare fornisce una concreta illustrazione di questa ripartizione. Gli acquisti continuano ad essere effettuati da persone con dollari freschi, ricchezza o reddito dall’estero. D’altra parte, una gran parte delle famiglie non può più trasformare 20 anni di reddito futuro in capacità di acquisto immediata grazie al credito immobiliare convenzionale. Il mercato ha quindi ancora denaro, ma molto meno meccanismi per mobilitarlo a beneficio di coloro che non possiedono già il capitale.
Qui è dove l’economia di cassa rivela il suo limite. È straordinariamente efficace nel mantenere il commercio. È molto meno per finanziare la crescita.
Il biglietto nel cassetto non finanzia la compagnia accanto
Il problema va oltre l’alloggio. Un’economia moderna ha bisogno di credito per consentire a un’azienda di acquistare una macchina prima di realizzare il reddito che genera, a un imprenditore di aprire un stabilimento prima che i suoi primi clienti arrivino o a un contadino per finanziare una stagione prima del raccolto. Senza un intermediario finanziario in grado di prendere questo rischio, l’investimento dipende molto più pesantemente dalla ricchezza personale.
Questa situazione favorisce meccanicamente coloro che già possiedono il capitale. Un business familiare con centinaia di migliaia di dollari può investire in equità. Un imprenditore con un progetto eccellente ma senza rischio capitale iniziale di rimanere bloccato. L’economia di cassa può così mantenere l’attività riducendo la mobilità economica.
A lungo termine, il costo è considerevole. Il denaro circola, ma circola principalmente per risolvere operazioni immediate. Produce meno facilmente l’effetto moltiplicatore associato a un sistema bancario funzionale. I risparmi non scompaiono; Diventa meno produttivo. Questo spiega perché la ricostruzione bancaria è molto più importante delle banche stesse. Senza intermediazione, il paese rischia di mantenere un’economia liquida ma sottofinanziata.
Diaspora trasferisce l’economia di carburante senza necessariamente ricostruire le banche
La diaspora è una delle principali fonti di scambio estero del paese. Questi trasferimenti sostengono il consumo, permettono alle famiglie di pagare le loro spese e aiutano a mantenere l’attività. Ma il modo in cui questo denaro viene utilizzato determina il suo effetto sul sistema finanziario. Se il beneficiario ritira rapidamente i fondi o preferisce un circuito che garantisce la loro immediata disponibilità, i dollari entrano nell’economia senza rimanere abbastanza a lungo nelle banche per servire come base per ulteriore intermediazione.
Il Libano affronta quindi un problema insolito. Non solo deve attrarre monete; deve convincere i loro proprietari a lasciarli volontariamente nel sistema. Nuance è fondamentale. Forzare i soldi in banche o fare soldi artificialmente difficile da usare potrebbe produrre l’effetto opposto di quello desiderato. I Savers cercavano nuovi mezzi di circonvenzione, proprio perché la crisi gli insegnava ad essere diffidente di vincoli.
La strategia più credibile è quindi rendere la banca più interessante che il denaro, piuttosto che solo fare soldi più dolorosi. Ciò richiede certezza giuridica, piena disponibilità di nuovi depositi, banche debitamente capitalizzate e vigilanza credibile della Banca del Libano. Il cliente deve essere in grado di concludere per sé che perde di più mantenendo i suoi biglietti fuori dal sistema che depositandoli.
La carta di credito non risolve il problema del tronco
Il desiderio di sviluppare pagamenti elettronici è una logica chiara. Le transazioni digitali migliorano la tracciabilità, riducono i rischi associati al trasporto di cassa e facilitano la formalizzazione dell’economia. Possono anche migliorare la conoscenza dei flussi e contribuire a ridurre alcune forme di frode. Ma l’utilizzo di una carta di più non significa necessariamente fidarsi più banche.
Un consumatore può mantenere la maggior parte della sua ricchezza in contanti e depositare solo ciò di cui ha bisogno per le sue spese mensili. Userà quindi una carta al supermercato, pagherà le sue fatture elettronicamente e contribuirà statisticamente alla crescita dei pagamenti digitali, senza rimettere i suoi risparmi nel sistema. Il Libano sarebbe riuscito a finanziare i pagamenti senza rimboschire i risparmi.
Questa distinzione deve essere al centro delle politiche future. La riduzione dei contanti nelle transazioni quotidiane è un obiettivo. La ricostruzione di una base di deposito stabile è un altro, molto più difficile. È questo secondo passo che permetterà alle banche di iniziare a finanziare l’economia su larga scala.
Il denaro è costoso, anche quando sembra libero
Mantenere i biglietti sembra evitare oneri bancari e rischi istituzionali. Ma questa libertà ha diversi costi. Le famiglie e le imprese devono proteggere fisicamente i loro soldi. Il trasporto di cassa sta diventando più importante. I rischi di volo stanno aumentando. Le grandi transazioni sono meno pratiche e alcune transazioni internazionali rimangono difficili senza passare attraverso il sistema finanziario.
Il costo collettivo è ancora più alto. Un’economia dominata dalle specie è più difficile da misurare e controllare. Parte dell’attività può essere più facilmente esente dalla tassazione. Le operazioni sospette sono più difficili da rintracciare. Lo Stato ha un quadro meno preciso del reddito e del commercio, che complica sia la politica fiscale che la lotta contro il riciclaggio di denaro.
Questa opacità spiega l’importanza del tema nei rapporti con i partner internazionali. Gli Stati Uniti insistono sul monitoraggio delle reti finanziarie legate all’Iran e all’Hezbollah, nonché sulla lotta contro il riciclaggio di denaro e i canali illeciti. Ma l’interesse libanese per formalizzare ulteriormente l’economia esiste indipendentemente da queste esigenze. Una migliore tracciabilità facilita le relazioni con le banche estere, protegge le imprese legittime e aiuta a ripristinare la credibilità del paese agli investitori.
Tuttavia, il governo deve evitare che questa riforma venga percepita solo attraverso il confronto americano con Hezbollah. Ridurre l’economia informale e rafforzare i controlli sono questioni nazionali. Presentarli esclusivamente come risposta alla pressione straniera potrebbe politicizzare una trasformazione di cui l’intera economia ha bisogno.
Contanti ora ha i propri beneficiari
La sfiducia delle banche da sola non spiega la persistenza del denaro. Diversi anni di funzionamento hanno creato abitudini e interessi. Alcuni giocatori apprezzano la discrezione delle transazioni in contanti. Le attività informatiche beneficiano di una ridotta tracciabilità. Le imprese o gli individui possono trovare un vantaggio fiscale. Più il sistema dura, più diventa difficile distinguere ciò che è ancora una protezione legittima contro il rischio bancario da ciò che è un interesse a mantenere l’opacità.
Questa evoluzione è classica quando una soluzione di emergenza diventa permanente. All’inizio della crisi, usare il denaro potrebbe essere una reazione difensiva. Nel 2026 il fenomeno fu un’architettura economica completa. Ha i suoi circuiti, le sue abitudini commerciali e i suoi beneficiari. Ridurre significa quindi convincere i risparmiatori mentre si confrontano con chi trae profitto dalla sua mancanza di trasparenza.
Ciò rende particolarmente rischiosa qualsiasi politica brutale. Se le autorità attaccano simultaneamente i contanti senza ripristinare la fiducia bancaria, possono dare a entrambi i gruppi una ragione comune per resistere: i risparmiatori temono per il loro denaro e i beneficiari di informalità difenderanno i loro interessi. L’ordine delle riforme diventa così importante come il loro contenuto.
Le vecchie banche hanno un handicap che il capitale non sarà sufficiente per cancellare
Una domanda più profonda sorge dietro la ristrutturazione: i libanesi accetteranno di affidare i loro nuovi risparmi alle istituzioni che associano all’immobilizzazione del vecchio? Il problema non riguarda più solo la solvibilità. Essa colpisce l’identità stessa delle istituzioni e la percezione dei loro direttori e azionisti.
Una banca può essere ricapitalizzata e soddisfare nuovi rapporti. Può cambiare il suo governo ed essere soggetto a una supervisione molto più rigorosa. Ma se il cliente continua a identificarlo al deposito non ha avuto accesso per anni, la sua ricostruzione commerciale rimarrà difficile. Il modo in cui le banche parteciperanno alla liquidazione di vecchie perdite sarà quindi osservato con tanto attenzione quanto i loro bilanci futuri.
Questo spiega perché alcuni chiamano per l’arrivo di nuovi stabilimenti o per una trasformazione molto più profonda del paesaggio bancario. Creare nuove banche ovviamente non risolverebbe il destino dei vecchi depositi. Tuttavia, questo potrebbe rispondere ad un’altra domanda: avere istituzioni che non portano direttamente le passività reputazionali della crisi. Il dibattito non può quindi essere limitato al numero di banche che sopravvivranno. Riguarda anche il grado di rottura richiesto con il vecchio modello.
Il vero segno di normalizzazione sarà il ritorno del prestito, non quello della carta
Il Libano sarà in grado di considerare che il suo sistema finanziario inizierà effettivamente a funzionare una volta che le banche sono in grado di prestare in modo sostenibile. Un trasferimento internazionale più facile sarebbe un miglioramento. Uso più ampio delle mappe anche. I conti in dollari freschi disponibili sono essenziali. Ma questi servizi non sono sufficienti per ricreare il ruolo economico di una banca.
Il test reale sarà altrove: un prestito aziendale sano per finanziare una macchina per diversi anni? Una giovane famiglia solvente sarà in grado di acquistare una dimora senza avere il prezzo pieno immediatamente? Un imprenditore potrà trasformare un progetto credibile in un investimento attraverso il credito piuttosto che l’unica ricchezza della sua famiglia? Finché la risposta rimane in gran parte negativa, il paese avrà principalmente un sistema di pagamento migliorato, non ancora un sistema finanziario completamente restaurato.
Il ritorno del credito richiederà banche ricapitalizzate, ma anche una base di deposito sufficientemente stabile. I due problemi sono quindi circolari. I libanesi sono restii a depositare perché non si fidano delle banche. Le banche difficilmente possono prestarsi massicciamente senza depositi stabili. E l’economia continua a operare con contanti perché il credito bancario rimane basso.
Rompere questo cerchio probabilmente sarà molto più difficile che passare una legge.
Il Libano potrebbe avere successo nel suo accordo con il FMI e mantenere un’economia parallela
Questo è lo scenario più interessante, perché mostra i limiti della sola riforma istituzionale. Immaginiamo che il governo sta raggiungendo un accordo con il Fondo Monetario Internazionale, che il foro finanziario è finalmente trattato, che alcune banche sono ricapitalizzate e che altre sono ristrutturate o liquidate. Non vi è alcuna garanzia che i libanesi consegneranno immediatamente i miliardi tenuti fuori dal sistema in questi nuovi stabilimenti.
Essi potrebbero continuare a utilizzare le banche come fornitori di servizi, pur mantenendo la maggior parte dei loro beni altrove. Il conto verrà utilizzato per carte, trasferimenti e spese. La sicurezza, il bene immobile o i beni detenuti all’estero manterrebbero la funzione di risparmio. Una tale architettura sarebbe più stabile di quella della crisi, ma sarebbe ancora fortemente limitare la capacità delle banche di finanziare l’economia.
Ecco perché la ricostruzione ha due cantieri separati. Il primo è visibile: riparazione bilanci, assegnazione perdite, rafforzamento della supervisione e negoziazione con le istituzioni internazionali. Il secondo è molto più difficile da misurare: convincere gradualmente i cittadini che lasciare i loro soldi in una banca non è più un rischio più alto che tenerlo altrove.
Il denaro ha permesso al Libano di sopravvivere quando il suo sistema bancario non poteva normalmente svolgere le sue funzioni. Ha mantenuto il commercio, ha sostenuto il consumo e ha dato alle famiglie il controllo immediato sulle loro risorse. Questo successo nella sopravvivenza oggi spiega la difficoltà di tornare indietro. Per molti libanesi, il biglietto non è più solo un mezzo di pagamento. È diventata un’assicurazione contro il sistema finanziario stesso.

Commenti