

Un vecchio progetto torna al momento in cui l’accesso alla cura è diventato critico
Il Libano sta rimettendo sul tavolo un vecchio ma molto più urgente progetto con il crollo economico: offrire una copertura medica a persone che non beneficiano di alcun regime di protezione esistente. L’obiettivo non è quello di creare un’assicurazione aggiuntiva per i dipendenti già affiliati ad un sistema, ma di costruire una rete per coloro che rimangono fuori. La proposta è ora dinanzi alle commissioni parlamentari congiunte, con una questione che è una condizione per tutti gli altri: come possiamo finanziare un sistema sanitario in uno stato le cui risorse rimangono limitate?
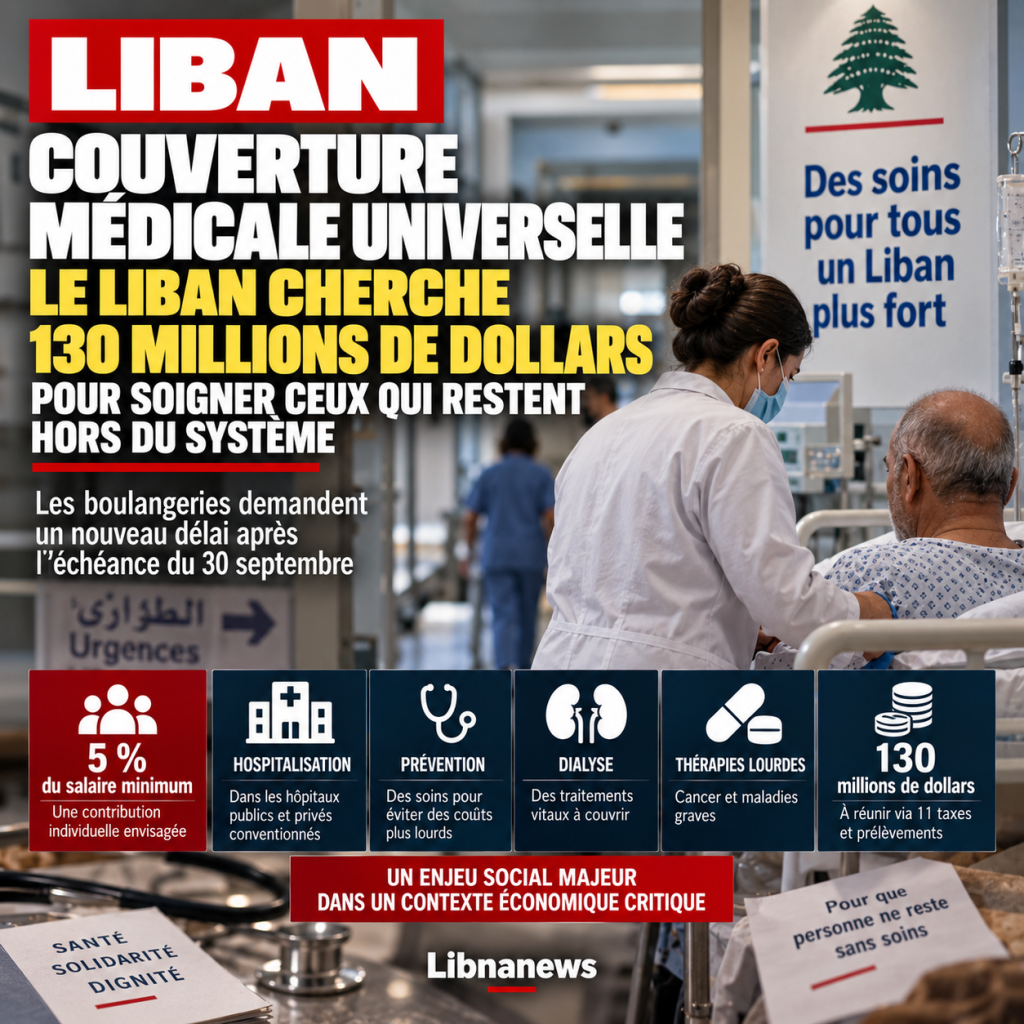
Il principio studiato si basa su un contributo individuale equivalente a circa il 5 per cento del salario minimo. In cambio, i beneficiari avrebbero accesso a un cesto di cura, tra cui prevenzione, ricovero in istituzioni pubbliche o private, dialisi e alcune terapie pesanti. Il progetto mira quindi a spese che possono diventare catastrofiche per una famiglia quando devono essere pagate direttamente.
Tuttavia, il dibattito non riguarda solo il livello dei contributi. Un piano di copertura medica deve sapere chi è affiliato, quale assistenza è rimborsata, a quale tasso, in cui istituzioni e sotto il cui controllo. Deve anche impedire a diverse organizzazioni di finanziare lo stesso atto o, al contrario, che un paziente venga respinto da ciascuno di essi. È questa architettura amministrativa che determinerà se il progetto diventa una vera protezione sociale o un meccanismo aggiuntivo in un paesaggio già frammentato.
5 per cento del salario minimo: un contributo che deve rimanere sopportabile
La scelta di un contributo che rappresenta circa il 5% del salario minimo cerca di creare una partecipazione regolare senza replicare il costo dell’assicurazione privata. Ma anche un importo calcolato sul salario minimo può pesare pesantemente sulle famiglie con redditi irregolari. Alcune di queste persone lavorano nell’economia informale, vivono sui redditi stagionali o non hanno un salario mensile stabile. La raccolta è quindi tanto importante quanto il tasso stesso.
Un sistema progettato solo intorno al dipendente classico potrebbe lasciare da parte proprio quelli che vuole proteggere. Si dovrebbe prevedere per i lavoratori autonomi, gli anziani senza una pensione sufficiente, i disoccupati, le famiglie con più membri che lavorano senza una dichiarazione e le persone i cui redditi variano notevolmente. Il progetto dovrà anche determinare se il contributo è individuale o familiare e come vengono trattati bambini e dipendenti.
La logica della solidarietà assume infine che il contributo non finanzia solo le spese della persona che paga nello stesso mese. La copertura medica reciproca il rischio: le persone sane contribuiscono al finanziamento di coloro che si ammalano. Per funzionare, il regime deve quindi riunire una popolazione sufficientemente grande e prevenire l’affiliazione che si verifica solo quando appare una malattia grave.
Ospedalizzazione, dialisi e trattamento pesante: il cesto di cura al cuore del dispositivo
Il cesto previsto comprende diverse categorie di cure essenziali. La prevenzione è importante perché può ridurre il costo futuro di alcune malattie. L’ospedalizzazione è il nucleo finanziario dello schema, in particolare quando il paziente deve essere ammesso ad un impianto privato contratto. La dialisi è una spesa regolare e vitale che non può essere interrotta. Infine, alcune terapie pesanti, in particolare contro il cancro e le malattie gravi, sono menzionate tra le esigenze da coprire.
Questa lista solleva immediatamente la questione dei massimali e dei protocolli. La copertura medica non può astrattamente promettere di pagare per « cancro » o « ospitalizzazione ». Essa deve definire i medicinali interessati, le indicazioni mediche, le tariffe rimborsate e le procedure di autorizzazione. Senza regole precise, le spese possono diventare incontrollabili e i pazienti scoprono troppo tardi che alcuni atti non sono coperti.
La scelta delle istituzioni sarà altrettanto sensibile. Il Libano ha un grande settore ospedaliero privato, ma le relazioni finanziarie tra lo Stato e gli ospedali sono state spesso segnate da ritardi di pagamento. Un nuovo regime sarà credibile solo se le istituzioni sanno quando saranno rimborsate. In caso contrario, il paziente può rimanere confrontato con le affermazioni di pagamento anticipato che la copertura è esattamente supposto per ridurre.
Undici tasse e prelievi per aumentare circa $130 milioni
Il progetto principale riguarda il finanziamento. I travaux préparatoires hanno esaminato undici tasse o prelievi che potrebbero generare circa $130 milioni. Questa cifra dà un ordine di grandezza del bisogno, ma non affronta il problema della sostenibilità. Una ricetta può essere importante un anno e diminuire il prossimo. Un sistema sanitario deve continuare a pagare per la cura anche quando le entrate fiscali rallentano.
L’uso di undici fonti diverse può offrire una diversificazione utile. Si evita che solo una tassa porti tutti i finanziamenti. Ma può anche rendere il meccanismo opaco se i ricavi sono dispersi in diverse giurisdizioni e la loro allocazione non è garantita. Quindi la domanda non è solo quanto ogni campione può riportare indietro. È importante sapere se il denaro sarà effettivamente pagato al fondo, su quale calendario e con quali protezioni contro il suo uso per altri scopi di bilancio.
La cifra di 30 milioni di dollari deve anche essere affrontata con il numero effettivo di beneficiari e il costo medio di assistenza. Se l’adesione è superiore al previsto, le spese possono superare le entrate. Se è troppo debole, il principio di reciprocità diventa meno efficace. Il progetto dovrà quindi avere stime attuariali in grado di integrare l’età delle persone assicurate, la frequenza di ricovero, malattie croniche e il costo dei medicinali.
Il rischio di creare un nuovo corpo in un sistema già frammentato
Il Libano non parte da zero. Ha già il Fondo nazionale di previdenza sociale, programmi che coprono varie categorie di funzionari e meccanismi finanziati dal Ministero della Salute per le persone senza assicurazione. Aggiungere una nuova struttura senza chiarire il suo rapporto con queste organizzazioni potrebbe aumentare piuttosto che ridurre la frammentazione.
Uno dei temi discussi è quindi quello dell’organismo di gestione. Il Ministero della Salute ha esperienza nella cura di pazienti non soddisfatti, ma opera all’interno del bilancio statale. La sicurezza sociale ha una struttura assicurativa più tradizionale e una rete amministrativa, ma ha già i propri vincoli. La scelta della gestione diretta, di un fondo autonomo o di un collegamento con le istituzioni esistenti avrà conseguenze sui costi amministrativi e sulla velocità del trattamento.
Soprattutto, il progetto deve prevenire la duplicazione. Una persona già coperta non deve essere finanziata una seconda volta nel quadro del nuovo regime. Ciò richiede database compatibili e identificazione affidabile delle persone assicurate. In un sistema in cui le informazioni pubbliche sono spesso disperse, questa dimensione tecnica può diventare uno degli ostacoli più importanti.
La crisi ha cambiato il significato della copertura universale
Prima del crollo finanziario, una gran parte delle famiglie potrebbe ancora assorbire alcune spese mediche direttamente o l’acquisto di assicurazione privata. La crisi ha ridotto questa capacità. I ricavi hanno perso il valore, mentre molte procedure mediche, attrezzature e farmaci rimangono legati al dollaro. L’ospedalizzazione non pianificata può destabilizzare un bilancio familiare entro pochi giorni.
La copertura universale non è più solo un dibattito sul miglioramento dello stato sociale. Diventa una risposta ad un rischio economico immediato. Una famiglia può deferire una consultazione, abbandonare un esame o interrompere il trattamento perché non può pagare. Il costo umano appare poi nel peggioramento delle malattie, ma il costo finanziario aumenta anche quando le malattie che potrebbero essere state trattate presto eventualmente richiedono una pesante ricovero.
Ecco perché la prevenzione prevista nel cestino della cura merita un luogo reale e non simbolico. Per finanziare solo l’ospedale sarebbe di intervenire quando la malattia è già avanzata. Consultazioni regolari, screening e follow-up possono ridurre alcune delle complicazioni e quindi i costi futuri del sistema.
La questione decisiva: un diritto permanente o un aiuto dipendente dal bilancio?
Un sistema di copertura medica ha senso solo se il paziente può contare su di lui quando si ammala. Questo distingue un diritto sociale da un unico aiuto. Se il finanziamento dipende da una negoziazione di bilancio incerta ogni anno, i beneficiari resteranno esposti al rischio che alcuni benefici vengano sospesi quando lo Stato non ha liquidità.
La costruzione di una ricetta interessata è progettata per evitare questo problema. Ma una ripartizione legale non è sempre sufficiente se i ricavi sono bassi o i trasferimenti sono ritardati. Il progetto dovrà quindi includere meccanismi di riserva e regole per mantenere i pagamenti durante i periodi di tensione finanziaria.
La credibilità dipenderà anche dalla trasparenza. I destinatari e gli ospedali devono essere consapevoli delle risorse del piano, delle spese, dei debiti e delle scadenze di rimborso. In un paese segnato dalla crisi bancaria e da una profonda diffidenza delle istituzioni finanziarie, chiedere un nuovo contributo obbligatorio senza dover pubblicare regolarmente conti sarebbe difficile accettare.
Un progetto sociale che diventa un test di capacità amministrativa
La sfida quindi supera i 30 milioni di dollari ricercati. Il Libano deve dimostrare che è in grado di identificare una popolazione, raccogliere contributi, gestire diverse entrate fiscali, contratti ospedali, bollette di controllo, acquistare o rimborsare farmaci e file di processo senza creare una nuova burocrazia non gestibile.
Anche gli abusi dovranno essere controllati. Qualsiasi regime di rimborso può essere esposto a overbilling, ricovero ingiustificato o a più atti. I controlli medici e finanziari devono essere abbastanza rigorosi per proteggere i soldi del sistema senza trasformare ogni richiesta di cura in un percorso amministrativo infinito.
La digitalizzazione può svolgere un ruolo importante, ma richiede dati e coordinamento affidabili tra le istituzioni. Un registro medico e amministrativo coerente ci permetterà di verificare l’affiliazione, gli atti già rimborsati e prescritti. Senza questa infrastruttura, aumenta il rischio di duplicazione e frode.
La copertura universale sarà giocata nei dettagli
Il principio politico è facile da formulare: nessun residente dovrebbe essere privato di cure essenziali a causa della mancanza di copertura. L’attuazione è molto più difficile. È necessario determinare chi paga, quanto, per quale cura e sotto quale autorità. Soprattutto, è importante garantire che le risorse seguano quando la spesa aumenta.
Gli 11 prelievi proposti e l’obiettivo di circa 30 milioni di dollari sono quindi l’inizio del dibattito, non il suo risultato. La sostenibilità dipenderà dalla popolazione effettivamente coperta, dal cesto sanitario, dalle tariffe negoziate con gli ospedali, dal costo dei medicinali e dalla capacità di controllare la spesa.
Se queste sono affrontate, il progetto può colmare una delle lacune più importanti nella protezione sociale libanese. Se rimangono offuscati, può diventare una promessa di copertura che i pazienti scopriranno quando ne hanno più bisogno. È questa differenza tra un diritto scritto e una cura effettivamente accessibile che è ora il vero problema.

Commenti