

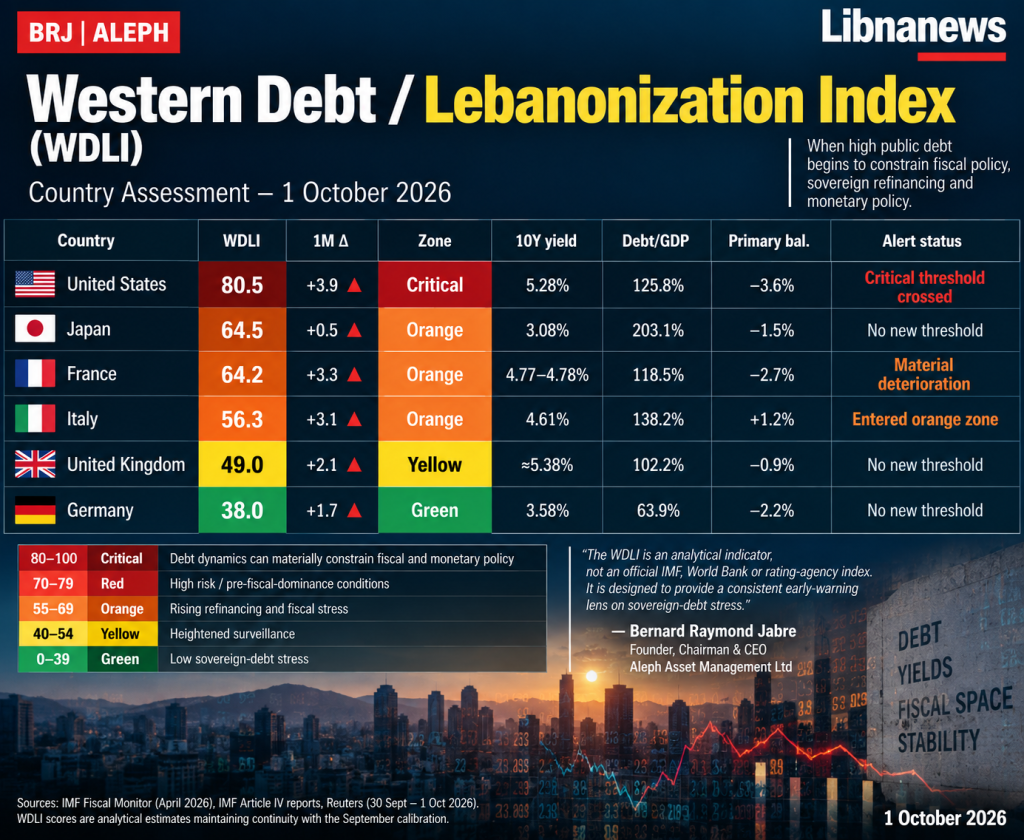
Indice di debito occidentale / Libano (WDLI)
Definizione e valutazione del paese — 1° ottobre 2026
| Riepilogo esecutivo.Il WDLI è un indice di stress analitico da 0 a 100 progettato per monitorare quando l’alto debito pubblico inizia a limitare la politica fiscale, il rifinanziamento sovrano e, infine, la politica monetaria. Al 1o ottobre 2026, gli Stati Uniti sono l’unico paese della zona critica, la Francia e il Giappone si trovano nella zona arancio superiore, l’Italia è appena entrata nella zona arancione, il Regno Unito rimane sotto una sorveglianza accresciuta, e la Germania rimane il meno stressata delle sei economie. Il deterioramento comune di settembre è venuto principalmente da rese sovrane a lungo termine nettamente più elevate. |
1. Qual è il WDLI?
Il Western Debt / Lebanonization Index (WDLI) è un indicatore analitico composito che segna lo stress sovrano-debito da 0 a 100. Non è un FMI ufficiale, Banca Mondiale o indice di rating-Agenzia. Gli input macrofiscal sottostanti sono dati pubblici; il quadro di punteggio è una costruzione analitica destinata a fornire una lente di allarme precoce coerente.
La parola “Lebanonizzazione” è usata qui come meccanismo, non come pretesa che le economie occidentali replicano il Libano. Descrive una progressione in cui i disavanzi primari persistenti, un alto debito azionario, grandi esigenze di rifinanziamento e l’aumento dei costi di interesse possono gradualmente ridurre lo spazio fiscale e aumentare la pressione su una banca centrale per tenere conto della sostenibilità del debito pubblico.
Variabili di base
• Debito / PIL:la dimensione dello stock pubblico debito esistente.
• Bilancio primario:se il governo sta aggiungendo al debito anche prima dei pagamenti di interessi.
• Bisogno di finanziamento lordo (GFN):il disavanzo più il debito che deve essere rifinanziato; una misura chiave rollover-risk.
• Interessi:la quantità di risorse fiscali assorbite dal servizio debito.
• Risultato sovrano marginale:il tasso al quale viene pagato il nuovo prestito a lungo termine.
• Crescita nominale del PIL e r–g:il rapporto tra il tasso di interesse sul debito (r) e la crescita economica nominale (g).
Debt dynamics ≈ Disavanzo primario + (r − g) × Debt / PIL
Come leggere il punteggio
| Punteggio WDLI | Zona | Interpretazione |
| 0-39 | Verde | Basso stress sovrano |
| 40–54 | Giallo | Sorveglianza rafforzata |
| 55–69 | Arancione | Rifinanziamento e stress fiscale |
| 70-79 | Rosso | Elevato rischio / pre-fiscal-dominance condizioni |
| 80–100 | Critica | Le dinamiche di debito possono limitare materialmente la politica fiscale e monetaria |
Il rischio di rimboschimento è il pericolo che il debito di maturazione debba essere rifinanziato a tassi molto più elevati o in condizioni di mercato meno favorevoli. Il dominio fiscale è una condizione più avanzata in cui la scala e il costo del debito pubblico diventano un importante vincolo sulla politica monetaria. Il WDLI è progettato per identificare la transizione verso quelle condizioni prima che si verifichi una piena crisi sovrana.
2. snapshot WDLI — 1 ottobre 2026
| Paese | WDLI | 1M Δ | Zona | rendimento di 10 anni | Debiti/PIL | Rullo primario. | Stato di allarme |
| Stati Uniti | 80.5 | +3.9 | Critica | 5.28% | 125,8% | −3.6% | Soglia critica attraversata |
| Giappone | 64.5 | +0.5 | Arancione | 3.08% | 201,1% | −1,5% | Nessuna nuova soglia |
| Francia | 64.2 | +3.3 | Arancione | 4.77–4.78% | 118.5% | −2.7% | Deterioramento dei materiali |
| Italia | 56.3 | +3.1 | Arancione | 4.61% | 138.2% | +1,2% | Zona arancione entrata |
| Regno Unito | 49.0 | +2.1 | Giallo | 5.38% | 102.2% | −0.9% | Nessuna zona di attraversamento |
| Germania | 38.0 | + 1,7 | Verde | 3.58% | 63,9% | −2.2% | Nessuna zona di attraversamento |
Nota di dati: i dati relativi al debito e all’equilibrio primario sono 2026 stime/proiezioni delle ultime relazioni dei paesi FMI disponibili; i rendimenti di mercato sono intorno al 29 settembre–1 ottobre 2026. I punteggi WDLI sono stime analitiche che mantengono la continuità con la taratura di settembre, non statistiche ufficiali.
Stati Uniti — WDLI 80.5 | Critical
Gli Stati Uniti sono il più chiaro deterioramento del set di sei paesi. Il rendimento del Tesoro di 10 anni si è spostato a circa il 5,28% dopo aver raggiunto circa il 5,31%, mentre il FMI progetti il debito lordo di governo generale vicino al 125,8% del PIL e un deficit primario di circa il 3,6% del PIL nel 2026. La combinazione di un grande capitale di debito, disavanzi primari persistenti, una maggiore dipendenza dall’emissione più corta e un forte aumento dei costi di finanziamento marginali aumenta la sensibilità all’aumento. L’analisi del debito-sostenibilità del FMI evidenzia esplicitamente grandi requisiti di finanziamento lordo e l’esposizione ai rischi di funzionamento e rifinanziamento del mercato. Il WDLI si muove quindi sopra gli 80, la soglia critica. Il dominio fiscale non è un fatto istituzionale attuale, ma il vincolo fiscale sulla politica monetaria sta diventando materialmente più rilevante.
Francia — WDLI 64.2 | Arancione
La Francia mostra uno dei più rapidi deterioramenti in Europa. L’OAT di 10 anni è salito a circa 4.77–4.78% alla fine di settembre, con la diffusione sul Bund tedesco intorno a 120 punti base. Le proiezioni del FMI hanno messo in debito pubblico lordo vicino al 118,5% del PIL nel 2026 e l’equilibrio primario intorno al −2,7% del PIL. Il problema non è quindi semplicemente lo stock di debito: è la combinazione di un deficit primario persistente, una crescita nominale debole, un aumento dei costi di interesse e un premio di rischio materialmente più elevato. La Francia non ha oltrepassato la soglia rossa del WDLI, ma il deterioramento di settembre è abbastanza grande da giustificare un chiaro allarme di vigilanza. Il rischio di rimboschimento rimane maneggevole, ma ogni anno di rifinanziamento a più elevati rendimenti OAT aumenta gradualmente l’onere di interesse di bilancio.
Giappone — WDLI 64.5 | Arancione
Il Giappone rimane strutturalmente vulnerabile a causa delle dimensioni straordinarie del suo debito pubblico. La misura comparabile riveduta del FMI pone passività del governo lordo a circa il 203% del PIL nel 2026, mentre il JGB di 10 anni è aumentato a circa il 3.08%. Il Giappone beneficia ancora di una grande base di investitori nazionali, di una profondità finanziaria di lunga data e di un tasso di interesse medio relativamente basso sullo stock di debito esistente. Il pericolo principale è quindi il rialzo delle lente: poiché il debito molto basso-coupone matura, è sostituito dal debito che porta rendimenti materialmente più elevati. L’aumento del punteggio di settembre è modesto, quindi non c’è nessun nuovo avviso, ma il rischio di razionalizzazione a medio termine rimane significativo perché la Banca del Giappone deve normalizzare la politica contro uno stock di debito sovrano eccezionalmente grande.
Italia — WDLI 56.3 | Arancione
L’Italia ha attraversato la zona arancione WDLI. Il BTP di 10 anni si è concluso a settembre intorno al 4,61%, mentre il debito pubblico è proiettato vicino al 138,2% del PIL. L’importante fattore di mitigazione è l’equilibrio primario positivo dell’Italia, stimato intorno al +1,2% del PIL nel 2026, che lo distingue dalla Francia e dagli Stati Uniti. Ciò significa che il rischio attuale è principalmente uno dei costi di rifinanziamento piuttosto che un deficit primario incontrollato. Con una media di scadenza del debito intorno a sette anni, il rendimento più elevato del mercato viene trasmesso gradualmente piuttosto che immediatamente. Il passaggio all’arancio-zona è quindi un avviso, ma non un segnale di imminente disagio del debito.
Regno Unito — WDLI 49.0 | Giallo
Il Regno Unito rimane al di sotto della soglia arancione, ma i costi di finanziamento sono elevati. I rendimenti di gilt decennali sono intorno al 5,38%, e un’asta di fine settembre ha prezzo 10 anni di debito al rendimento più alto visto in decenni. Il debito lordo del governo generale è previsto circa il 102% del PIL nel FY2026/27. La protezione chiave del Regno Unito è la struttura del debito: la maturità media relativamente lunga rallenta il passaggio dei rendimenti correnti al tasso di interesse effettivo. Il rischio è quindi un’erosione prolungata dello spazio fiscale piuttosto che un evento di rollover immediato. Nessun nuovo avviso WDLI è attivato questo mese.
Germania — WDLI 38.0 | Green
La Germania rimane il paese meno stressato del gruppo. Il rendimento Bund di 10 anni è aumentato a circa il 3,58%, ma il rapporto debito rimane relativamente basso a circa il 64% del PIL nel 2026. La Germania sta svolgendo un deficit primario in quanto la politica fiscale si espande attraverso la difesa e gli investimenti pubblici, ma la sua posizione iniziale del debito gli dà sostanzialmente più spazio rispetto agli altri paesi del campione. La cessione di obbligazioni di settembre aumenta i costi di finanziamento, ma né il rischio di rollover né il dominio fiscale è attualmente vicino ai livelli impliciti dalle zone WDLI superiori. Non viene attivato nessun avviso.
3. Interpretazione generale
Il deterioramento del settembre 2026 è importante perché è sempre più un problema di prezzo di debito piuttosto che solo un problema di stock-of-debt. Attraverso i principali mercati sviluppati, i rendimenti a lungo termine sono aumentati bruscamente. Quando questo accade a fianco di alti debiti e persistenti deficit primari, il costo del rifinanziamento inizia a migrare dai mercati finanziari nel bilancio del governo. Il WDLI è destinato a misurare tale migrazione.
| Avvisi al 1° ottobre 2026:Stati Uniti — attraversamento della zona critica superiore agli 80. Italia — entrata nella zona arancione sopra i 55. Francia — nessuna zona di attraversamento, ma il deterioramento dei rendimenti e dei premi di rischio è abbastanza grande da garantire un avviso di rilevamento materiale. Nessun nuovo avviso per il Giappone, il Regno Unito o la Germania. |
Fonti e nota di metodologia
• Fondo Monetario Internazionale, Fiscal Monitor, aprile 2026 — “Fiscal Policy under Pressure: High Debt, Rising Risks”, compresa la tabella A23 sugli indicatori fiscali strutturali e sulle necessità di finanziamento lordo.
• FMI 2026 Rapporti nazionali dell’articolo IV per gli Stati Uniti, la Francia, il Giappone, l’Italia e il Regno Unito; rapporto sul paese dell’articolo IV del FMI 2025 per la Germania pubblicato nel febbraio 2026.
• Reuters bond-market reporting, 30 settembre–1 ottobre 2026, per i rendimenti di riferimento sovrani e statunitensi/giapponesi.
• Osservazioni del mercato sovrano europeo intorno al 30 settembre 2026, tra cui OAT francese, Bund tedesco, BTP italiano e rendimenti gilt del Regno Unito.
• I punteggi WDLI sono una sintesi analitica. Poiché i pesi di punteggio non sono uno standard statistico ufficiale, dovrebbero essere interpretati come un quadro di monitoraggio coerente piuttosto che come probabilità misurate di default.
Bernard Raymond Jabre
Fondatore, Presidente e CEO – Aleph Asset Management Ltd
Analisi finanziaria | Risk Manager | Market Cycle Specialist
bjabre@aleph.bz
WDLI — Quadro analitico | 1 ottobre 2026
Preparato a fini di monitoraggio analitico

Commenti