

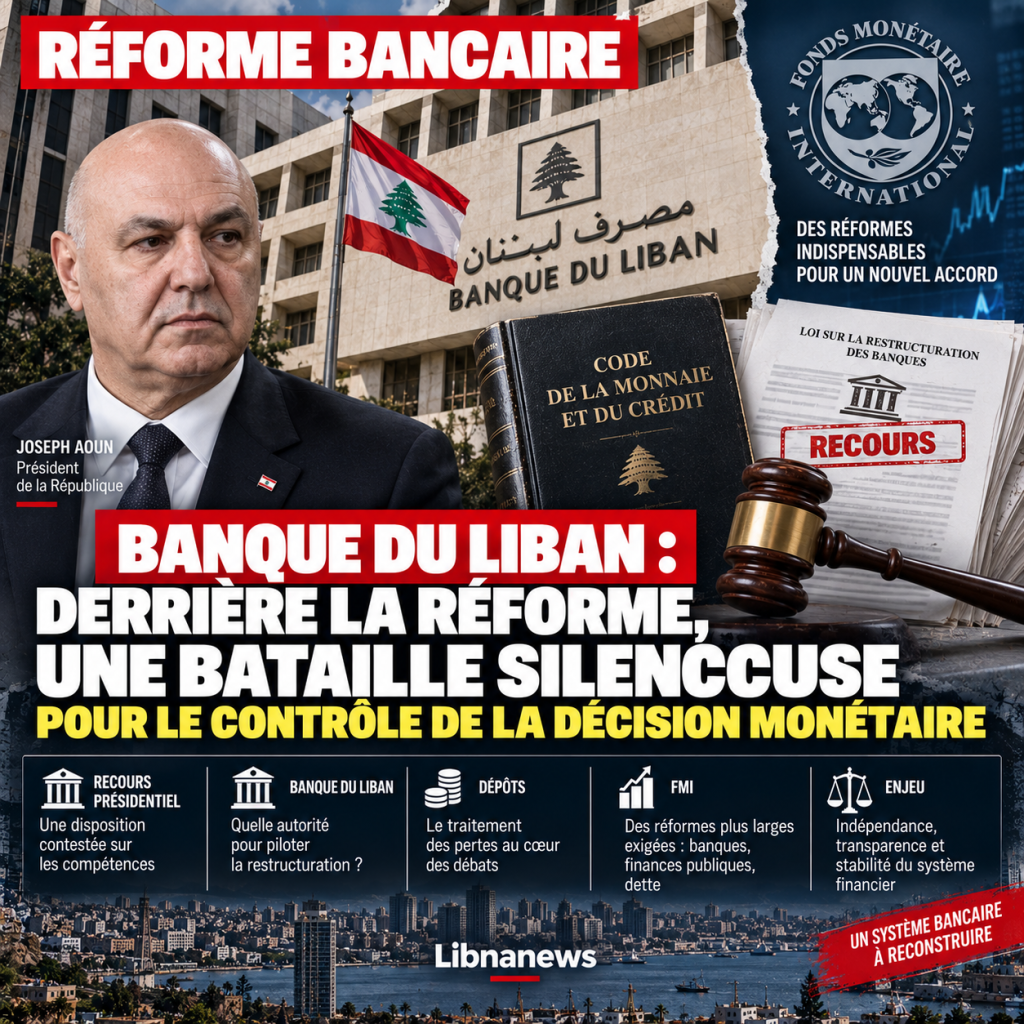
La ristrutturazione del settore bancario libanese ha aperto una battaglia istituzionale che supera di gran lunga il destino delle banche in difficoltà. Al centro del dibattito c’è la Banca del Libano e l’entità dei poteri che devono rimanere nelle sue mani durante la risoluzione della crisi. L’appello presentato dal presidente Joseph Aoun contro una disposizione della nuova legislazione bancaria ha reso visibile un disaccordo che si sta diffondendo per diversi mesi: se l’architettura prevista nel codice valutario e di credito dovesse essere preservata o dovrebbe essere creato meccanismi per ristrutturare le istituzioni con poteri che potrebbero cambiare l’attuale equilibrio?
La questione ha assunto una dimensione particolare dall’arrivo di Karim Suaid come capo della Banca del Libano. Il governatore deve partecipare alla risoluzione di una crisi la cui istituzione è di per sé uno degli attori centrali. La banca centrale deve mantenere la stabilità monetaria, controllare il sistema bancario e partecipare al trattamento delle perdite accumulate. Allo stesso tempo, deve ritrovare la sua credibilità dopo anni di crisi. Qualsiasi cambiamento delle sue competenze può quindi avere un impatto diretto sulla ristrutturazione bancaria, sul trattamento dei depositi e sui negoziati con il Fondo Monetario Internazionale.
Una disposizione controversa che pregiudica direttamente l’equilibrio dei poteri
La controversia è sorta quando è stata adottata la legislazione sul trattamento e la ristrutturazione delle banche. Il presidente Joseph Aoun ha finalmente scelto di sfidare una disposizione specifica piuttosto che l’intero testo. Il problema riguarda, in particolare, la scomparsa di un riferimento al Codice di Valuta e Credito, che è ancora una delle basi giuridiche delle missioni e dei poteri della Banca del Libano.
Questo cambiamento può sembrare secondario a un lettore al di fuori delle discussioni finanziarie. Non lo e’. Il Codice valutario e di credito definisce le responsabilità monetarie e bancarie della banca centrale. L’articolo 70 le assegna compiti relativi alla salvaguardia della moneta, alla stabilità economica e al mantenimento della solidità del sistema bancario. Pertanto, la creazione di meccanismi di ristrutturazione delle banche pone una questione di competenza: quanto possono questi nuovi organismi andare senza incrociare sui poteri già concessi alla Banca del Libano?
L’appello presidenziale si basa su questa domanda. L’obiettivo è di mantenere la coerenza istituzionale e prevenire l’emergere di diversi centri in grado di intervenire simultaneamente nel processo decisionale bancario. La ristrutturazione può richiedere poteri eccezionali. Tuttavia, deve evitare di produrre un sistema in cui un’autorità decide sul futuro di una banca, mentre un’altra rimane legalmente responsabile della stabilità del settore.
La difficoltà è quindi di definire una chiara gerarchia. Senza di essa, la prima importante ristrutturazione potrebbe portare a conflitti di giurisdizione, appelli e ulteriori ritardi. Una riforma destinata a risolvere la crisi potrebbe poi crearne una nuova a livello istituzionale.
Rimozione delle domande di riferimento Codice
La via parlamentare del testo è di per sé oggetto di polemiche. Il riferimento al Codice Valuta e Credito sarebbe stato incluso in diverse versioni preparatorie della riforma. Sarebbe stato mantenuto durante una parte delle discussioni tecniche, prima di scomparire nella versione finalmente adottata dal Parlamento. Questa cronologia nutre domande sulle ragioni del cambiamento e sulle sue reali conseguenze.
Il dibattito non porta tuttavia alla conclusione che l’obiettivo dell’abolizione era necessariamente indebolire la Banca del Libano. Le prove disponibili non dimostrano tale intenzione. Tuttavia, vi era una chiara divergenza sugli effetti giuridici della formulazione adottata. Per i sostenitori dell’appello, la mancanza di sufficiente riferimento esplicito al quadro esistente può creare un’autorità parallela. Per i sostenitori della riforma adottata, la priorità è finalmente di avere gli strumenti per affrontare le banche in difficoltà dopo diversi anni di immobilizzazione.
Queste due preoccupazioni non sono necessariamente incompatibili. Il Libano ha bisogno di un meccanismo di risoluzione bancaria che possa agire rapidamente. Ma questo meccanismo deve funzionare anche in un’architettura legale stabile. Una procedura di carta molto efficace potrebbe perdere una parte della sua utilità se ciascuna delle sue decisioni venisse successivamente contestata a nome della giurisdizione della Banca del Libano.
L’appello di Joseph Aoun obbliga quindi le istituzioni a chiarire questo punto prima che il meccanismo sia pienamente attuato. Può causare un ritardo. Ma può anche impedire la ristrutturazione dall’inizio di un’ambiguità che diventerà molto più difficile da correggere una volta prese le prime decisioni.
Karim Suaid affronta una Banca del Libano con missioni in conflitto
La posizione di Karim Souaid è particolarmente delicata. La Banca del Libano deve riguadagnare il suo ruolo di regolatore partecipando al regolamento di una notevole responsabilità finanziaria. Deve controllare le banche mentre le sue relazioni passate con queste stesse istituzioni sono uno degli elementi della crisi. Essa deve anche contribuire a ripristinare la fiducia dei depositanti, gran parte dei quali rimangono profondamente sospette dell’intero sistema finanziario.
Questo accumulo di compiti rende particolarmente sensibile la questione dell’indipendenza della banca centrale. L’indipendenza non significa mancanza di controllo. In primo luogo, essa mira a impedire che le decisioni monetarie siano costantemente soggette a interessi politici immediati. Ma la crisi libanese ha anche mostrato i pericoli di un sistema in cui la responsabilità delle varie istituzioni rimane difficile da stabilire.
L’architettura futura deve quindi conciliare autonomia e responsabilità. Karim Suaid deve avere i poteri necessari per svolgere i compiti previsti dalla legge. Allo stesso tempo, la ristrutturazione delle banche deve essere effettuata secondo criteri trasparenti, con regole sufficientemente precise per prevenire decisioni arbitrarie. La protezione dell’indipendenza della Banca del Libano non può essere utilizzata per esentare la risoluzione bancaria dal controllo. Al contrario, la necessità di controllo non dovrebbe portare alla banca centrale priva dei suoi poteri di base.
Ciò sarà cruciale quando le autorità decidono quali banche sono possibili, che devono essere ricapitalizzate e che non possono più continuare nella loro forma attuale.
Ristrutturazione delle banche significa assegnazione di notevole potere
Il dibattito istituzionale ha una conseguenza molto concreta. L’autorità responsabile della ristrutturazione delle banche avrà un enorme potere. Sarà in grado di partecipare alla determinazione della fattibilità di uno stabilimento, di imporre misure correttive, di intervenire nella sua ricapitalizzazione e, a seconda del quadro in ultima analisi, di aiutare a decidere il suo futuro.
Dietro ciascuna di queste decisioni sono azionisti, depositanti, dipendenti e creditori. La ristrutturazione non riguarda solo il cambiamento dei bilanci. Ridistribuisce perdite e diritti.
Una banca ritenuta valida può continuare in determinate condizioni. Un altro potrebbe dover aumentare il nuovo capitale. Gli azionisti possono essere chiamati ad assorbire le perdite. Nei casi più difficili, può diventare necessaria una risoluzione o una liquidazione. Ogni decisione avrà conseguenze sui depositi e sulla capacità del sistema di recuperare l’attività normale.
Ecco perché la questione dell’autorità competente è così sensibile. Il regolatore del meccanismo di ristrutturazione influenza indirettamente come parte del costo della crisi sarà distribuito. Il dibattito sui poteri della Banca del Libano è quindi inseparabile dal dibattito sulle perdite.
Il divario finanziario rimane il nucleo della crisi
La legge bancaria non può risolvere la crisi da sola. Il secondo progetto riguarda il divario finanziario accumulato tra Stato, Banca del Libano e settore bancario. Finché questa frattura non viene affrontata, la ristrutturazione può cambiare le perdite piuttosto che risolverle.
Il Ministero delle Finanze continua a lavorare sul progetto corrispondente. Le discussioni includono il governo, la Banca del Libano e il Fondo monetario internazionale. Le negoziazioni si concentrano su come assegnare le perdite mantenendo la possibilità di rimettere in funzione il sistema finanziario.
È qui che la questione diventa politicamente esplosiva. I depositanti rifiutano di sopportare il costo di una crisi che ritengono di non aver causato. Le banche sottolineano anche l’importanza dei fondi che avevano messo con la Banca del Libano. Lo Stato affronta anche la propria responsabilità finanziaria e il debito accumulato per anni.
Nessuna soluzione può soddisfare pienamente tutti gli attori. Mentre lo stato assorbe la maggior parte delle perdite, la sostenibilità del debito e le finanze pubbliche sono a rischio. Se le banche li sostengono da sole, gran parte del settore può diventare insolvente. Se i depositanti sono troppo coinvolti, la fiducia già distrutta può scomparire nel tempo.
La riforma deve quindi trovare una distribuzione in grado di essere finanziariamente credibile e socialmente sostenibile.
I depositanti al centro di una ricostruzione impossibile senza fiducia
La crisi aperta nel 2019 ha profondamente trasformato il rapporto libanese con le banche. Per anni, molti candidati non sono stati in grado di accedere ai loro soldi normalmente. Le restrizioni, i tassi di conversione successivi e i meccanismi multipli applicati ai prelievi hanno stabilito l’idea che un deposito bancario non è più necessariamente un reclamo disponibile.
Questa violazione della fiducia è uno dei problemi più gravi da risolvere. Un settore bancario non può funzionare in modo sostenibile senza depositi. Le banche hanno bisogno di risorse per finanziare le imprese, gli investimenti e le famiglie. Ma i risparmiatori non hanno motivo di rimettere i loro soldi in un sistema se non sono convinti che i loro diritti saranno protetti.
Il trattamento dei vecchi depositi ha quindi una portata che supera il rimborso delle perdite passate. Esso determinerà la capacità del nuovo sistema per attirare i depositi futuri. Una ristrutturazione che salverebbe formalmente le banche, ma distruggere definitivamente la fiducia del cliente sarebbe un fallimento economico.
Questo fatto spiega l’importanza della trasparenza. I depositanti devono essere in grado di capire come le perdite sono state calcolate, quale responsabilità è incombente su ogni attore, e come le diverse categorie si occuperanno dello sforzo. Senza questa chiarezza, ogni decisione sarà sospettata di proteggere un gruppo a spese di un altro.
Il Fondo Monetario rifiuta di ridurre l’accordo ad una sola legge
Il Fondo monetario internazionale ha ricordato che la strada per un nuovo accordo con il Libano non dipende da una sola misura. L’entrata in vigore di un meccanismo credibile per il trattamento delle banche è un passo importante, ma deve essere accompagnata da una legislazione adattata alla divisione finanziaria e alle misure di finanza pubblica.
Il bilancio 2027 e la traiettoria del debito fanno parte dell’equazione. Il Fondo chiede un quadro a medio termine per dimostrare che le finanze pubbliche possono tornare alla sostenibilità. Questo requisito significa che una soluzione alle perdite bancarie non può semplicemente trasferire un onere illimitato allo Stato. Qualsiasi formula deve tener conto della capacità effettiva del Fondo di Entrate Consolidato.
Questa posizione rende ancora più complesso il dibattito sulla Banca del Libano. L’istituzione deve mantenere la sua indipendenza, ma è coinvolta in una negoziazione in cui i propri impegni e bilanci devono essere presi in considerazione. Il governo deve ripristinare i depositi il più possibile, ma non può promettere risorse pubbliche che non possiede. Le banche devono essere ricapitalizzate, ma alcuni potrebbero non essere più in grado di sopravvivere.
Il futuro accordo dipende quindi da una serie di decisioni interdipendenti. Bloccare uno di loro può rallentare tutti gli altri.
Il rischio di aumentare il numero di centri decisionali
Una delle preoccupazioni principali dietro la battaglia attuale è la possibilità di diverse autorità con poteri sovrapposti. Una banca centrale, una commissione di ristrutturazione, autorità di controllo e il governo possono tutti avere un ruolo legittimo. Il problema inizia quando i loro poteri non sono chiaramente definiti.
Per esempio, una banca posta in una risoluzione potrebbe contestare una decisione affermando che l’autorità che l’ha presa ha violato i poteri di un’altra istituzione. Gli azionisti potrebbero impugnare. I candidati potrebbero anche contestare misure che riguardano i loro crediti. In un paese in cui i procedimenti giudiziari possono durare, tale proliferazione dei conflitti potrebbe bloccare la ristrutturazione per più anni.
La chiarificazione richiesta intorno al codice valuta e di credito deve quindi essere sufficientemente precisa per evitare questo scenario. Non basta dire che la Banca del Libano conserva i suoi poteri. È necessario spiegare come si riferiscono a quelli delle nuove strutture.
La riforma istituzionale di successo è misurata meno dal numero di organismi creati che dalla chiarezza delle loro responsabilità.
L’indipendenza della Banca del Libano non deve più significare opacità
La difesa dell’indipendenza monetaria ha anche un limite politico evidente. La crisi finanziaria ha profondamente danneggiato la fiducia nelle istituzioni. Parte della popolazione associa le decisioni passate della Banca del Libano ai meccanismi che hanno preceduto il crollo. Restaurare la sua indipendenza senza ripristinare simultaneamente la trasparenza non è quindi sufficiente.
Il nuovo periodo deve essere basato su una chiara distinzione tra autonomia di decisione e assenza di responsabilità. La banca centrale deve essere in grado di agire senza istruzioni politiche quotidiane. Ma le sue decisioni devono essere documentate, monitorate e coerenti con le regole di governance.
Karim Souaid eredita così una missione che supera la stabilizzazione della valuta. Essa deve contribuire a ricostruire la legittimità di un’istituzione il cui ruolo è stato profondamente contestato. Il modo in cui la Banca del Libano parteciperà alla ristrutturazione bancaria sarà uno dei primi test di questa nuova fase.
Il trattamento delle banche in difficoltà dovrà dimostrare che le decisioni sono prese sulla base di criteri finanziari e non di protezioni politiche. Anche le relazioni tra la banca centrale e le istituzioni dovranno diventare più trasparenti. Senza questa evoluzione, la difesa dell’indipendenza istituzionale rischia di essere fraintesa da una popolazione che aspetta anzitutto di recuperare i suoi diritti.
Una battaglia legale che può decidere il ritmo di tutta la riforma
L’appello di Joseph Aoun arriva finalmente al momento peggiore per il calendario finanziario. Il governo sta cercando di accelerare le discussioni con il Fondo monetario. Il Ministero delle Finanze sta lavorando sulla divisione finanziaria. Le banche stanno aspettando di conoscere le regole finali. I depositanti vogliono sapere come verranno trattati i loro beni.
Qualsiasi ulteriore incertezza può quindi causare ritardi. Ma anche il contrario è vero. Andare avanti con una legge giuridicamente ambigua può creare ancora più blocchi quando applicato.
Il problema non è scegliere tra velocità e destra. Esso consiste nell’ottenere rapidamente un chiarimento sufficientemente solido per consentire la ristrutturazione di iniziare senza conflitti permanenti di competenza.
Il dibattito sulla Banca del Libano rivela così la vera profondità della crisi finanziaria libanese. Non si tratta più di trovare miliardi per compensare le perdite. Le istituzioni devono essere ricostruite per evitare che una crisi simile si ripeta.
Il luogo di Karim Suaid, i poteri della Banca del Libano, quelli dei nuovi organi di ristrutturazione, il trattamento della divisione finanziaria e il destino dei depositanti fanno ora parte della stessa. Il successo della riforma dipenderà dalla capacità di trattarli simultaneamente. Una banca centrale indebolita non può garantire la stabilità del nuovo sistema. Una banca centrale senza controllo non può ripristinare la fiducia. Tra i due è ora parte essenziale della ricostruzione finanziaria del Libano.

Commenti