

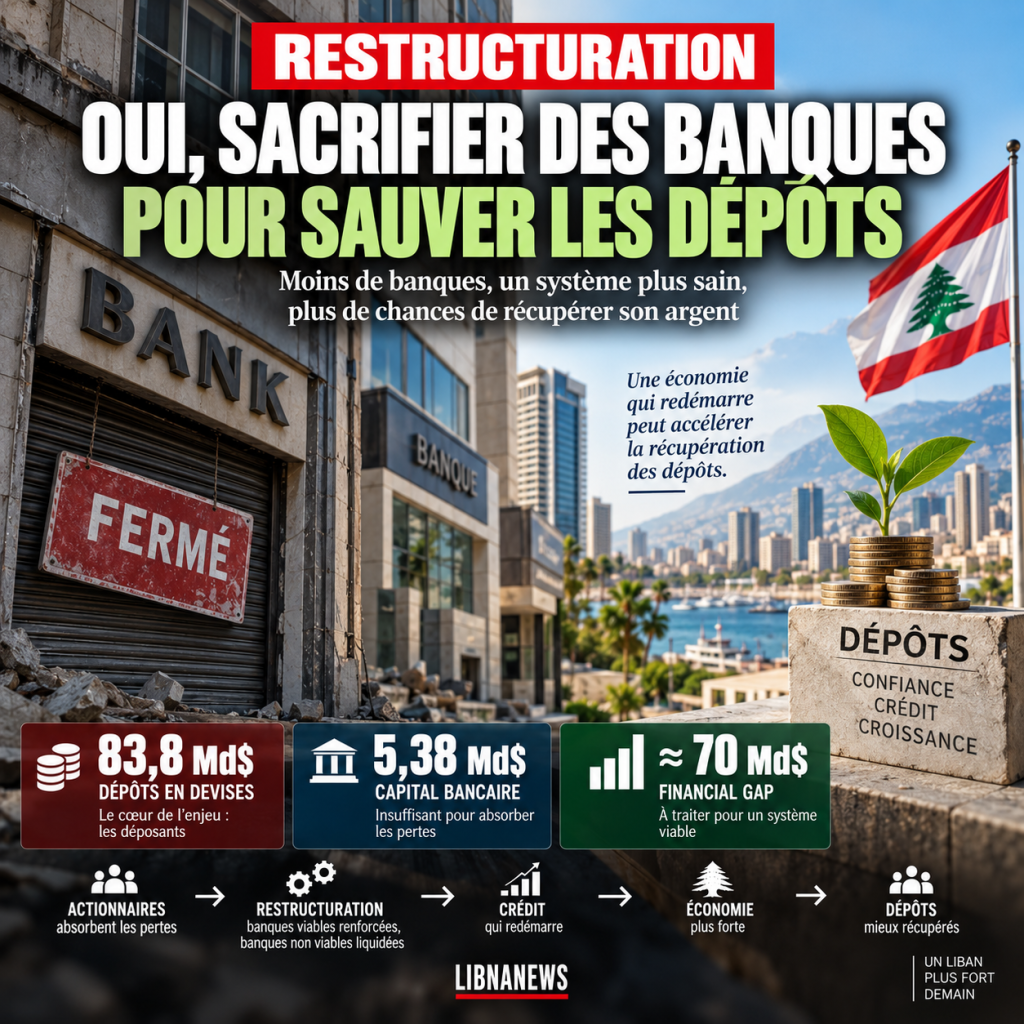
Perché il fallimento di alcune banche non significa la scomparsa dei depositi — e perché la ripresa economica può accelerare il loro recupero
Dal 2019, il dibattito libanese è stato intrappolato in un’equazione che sembra semplice: se le banche cadono, i depositi cadono con loro. Le banche dovrebbero quindi essere salvaguardate per salvaguardare i risparmi. Sette anni dopo, questa equazione resiste ai fatti. Le banche sono state tenute in vita, le loro licenze sono state conservate e la maggior parte delle strutture immobiliari sono rimaste in vigore, ma una parte considerevole dei depositi di vecchio dollaro non sono ancora liberamente disponibili. Il Libano ha quindi salvato le istituzioni senza ripristinare la funzione bancaria che prima interessava il depositante: smaltire i suoi soldi.
Forse il problema è che continuiamo a fare la domanda sbagliata. Una banca, il sistema bancario e i depositi non sono uno e lo stesso. La banca è una società di proprietà degli azionisti. Deposito è un reclamo del cliente su questo business. Il sistema bancario è un’infrastruttura economica: fornisce pagamenti, raccoglie risparmi, seleziona progetti e trasforma questi risparmi in credito. La conservazione di una banca particolare non è quindi un obiettivo economico in sé. Conservare le funzioni finanziarie essenziali per l’economia, sì.
La vera domanda poi diventa molto più scomoda: tutte le banche nel 2019 devono essere artificialmente mantenute, o accettare che alcuni scompaiono se massimizzerà ciò che i depositanti recuperano, ricircola il credito, e riguadagna abbastanza forte crescita per aumentare la capacità di ripagare? L’arbitrato non può più essere tra il fallimento delle banche e la salvaguardia dei depositi. È tra la conservazione del capitale bancario ieri e la creazione di ricchezza che renderà possibile rimborsare i depositanti domani.
Una panoramica della crisi
A partire dal luglio 2026, le banche commerciali portano ancora circa 62,6 miliardi di dollari in depositi residenti in valute estere e 2,2 miliardi di dollari in depositi non residenti in valute straniere, che è vicino a 83,8 miliardi di dollari in totale se i dati della Banca del Libano sono convertiti al tasso di libro di £ 89,500 per dollaro. Questi non sono dollari disponibili nella cassaforte. Essi rappresentano una responsabilità: quali banche devono ancora ai loro clienti.
D’altra parte, le banche hanno circa $75,2 miliardi di depositi con la BDL allo stesso tasso. Sarebbe errato mettere meccanicamente i due dati in termini equivalenti: un reclamo su BDL n-a né la stessa maturità né la stessa liquidità né necessariamente lo stesso valore economico di un dollaro dovuto a un depositante. Ma l’ordine di grandezza indica dove si trova il cuore del problema. Una parte enorme delle risorse raccolte dai clienti è stata concentrata con la banca centrale.
Questa concentrazione non è sorta con la crisi. A partire dal 2019, il FMI ha osservato che circa il 55% delle attività bancarie consisteva in investimenti BDL e un ulteriore 14% dei titoli pubblici. Quasi il 69% dei beni del settore è stato quindi esposto al settore pubblico. Il sistema bancario si era gradualmente allontanato dalla sua professione tradizionale — per trasformare i risparmi in prestiti alle imprese e alle famiglie — per diventare in gran parte dipendente dal governo e dai rendimenti bancari centrali.
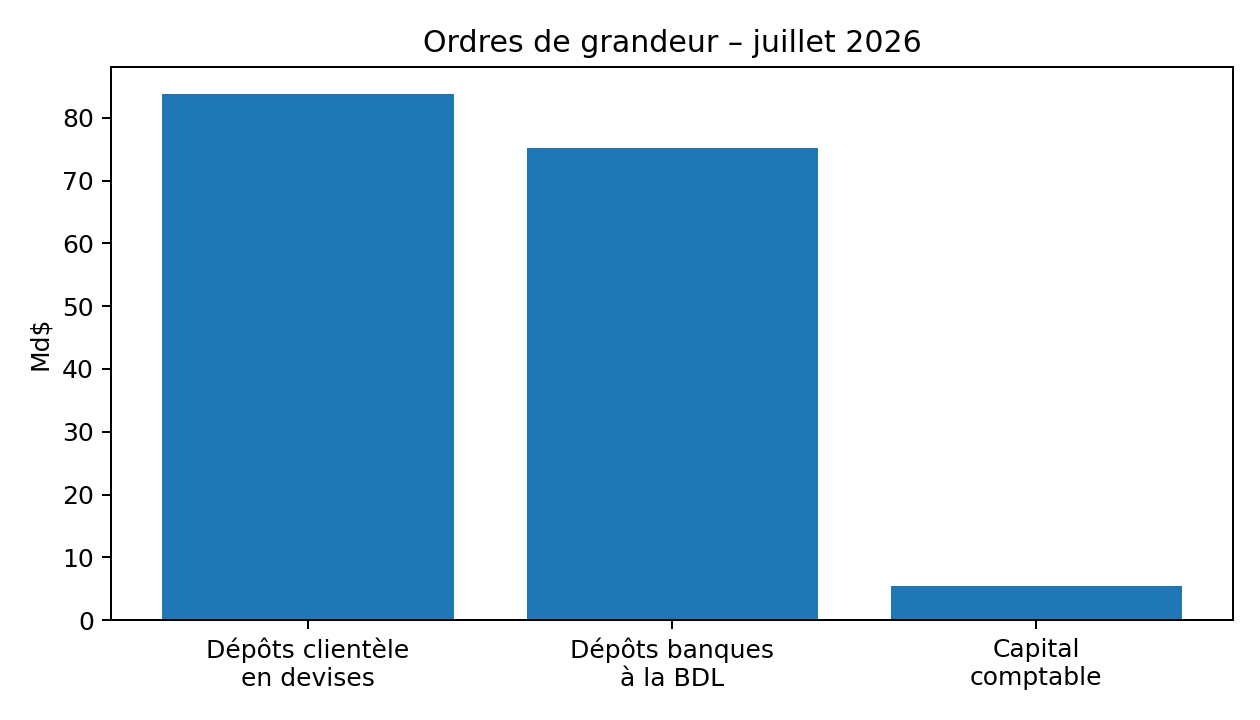
Figura 1 — Dati BDL, luglio 2026. Conversione al tasso di libro di 89 500 LL/$.
| Indicatore | Importo | Lettura economica |
| Depositi residenti in valuta estera | 62,6 miliardi di dollari | Capacità ai residenti |
| Depositi non residenti in valute straniere | 22,2 miliardi di dollari | Capacità a non residenti |
| Totale depositi dei clienti in valute estere | 83,8 miliardi di dollari | Inventario nominale registrato come passività |
| Depositi bancari con BDL | 75,2 miliardi di dollari | Attività nominale da valutare economicamente |
| Capitale contabile consolidata | 5,3 miliardi di dollari | Primo strato di assorbimento della perdita |
| Lacuna finanziaria menzionata nel 2026 | $70 miliardi | Ordine di grandezza riportato alla fine di settembre 2026 |
Unliquidità e insolvenza: due nozioni che il dibattito mescola
Una banca può essere illiquida pur rimanendo solvente. Può possedere 10 miliardi di dollari in beni di buona qualità, ma a lungo termine, di fronte a 9 miliardi di debiti. Se diversi miliardi di depositi sono rivendicati immediatamente, può mancare denaro senza che la sua ricchezza netta sia negativa. Il problema è allora quello della tempistica: i beni esistono, ma non possono essere rapidamente trasformati in moneta.
L’insolvenza è diversa. Se i 10 miliardi di attività valgono solo 7 miliardi in termini economici rispetto a 9 miliardi di impegni, il valore netto diventa 2 miliardi negativo. Dare tempo non risolve niente. La perdita esiste già; Solo il suo riconoscimento contabile è stato ritardato. È quindi necessario determinare chi è assorbente, iniziando normalmente con il capitale.
Questo è esattamente dove si trova il problema libanese. Le banche continuano a pubblicare bilanci in cui i loro fondi rimangono positivi. Bank Audi aveva circa 1,15 miliardi di dollari di equità alla fine del giugno 2026, BLOM aveva circa 1,46 miliardi nel primo trimestre e Byblos ha anche continuato a pubblicare l’equità positiva. Non può quindi essere legalmente dichiarato oggi che ciascuna di queste banche è insolvente. Ma queste cifre non rispondono ancora alla questione fondamentale: quanto è il valore dei beni libanesi registrati di fronte a questi fondi propri, e in particolare il debito verso la Banca del Libano?
La Bank Audi fornisce un esempio particolarmente significativo della distorsione della professione bancaria. Alla fine della prima metà del 2025, aveva circa 12,7 miliardi di dollari nei depositi dei clienti, ma meno di 1 miliardo di dollari nei prestiti netti dei clienti, un rapporto di appena 7,6 per cento. Allo stesso tempo, la sua liquidità e i suoi saldi con le banche centrali erano vicini a 9,7 miliardi di dollari. In altre parole, la maggior parte del bilancio non era più una banca che raccoglieva 100 per dare 60 o 70 all’economia: il credito privato era più di una frazione.
BLOM ha la stessa anomalia in proporzioni comparabili. Nel primo trimestre del 2026, il gruppo aveva circa 15,9 miliardi di dollari in depositi per soli 12 miliardi di dollari, o solo il 7% dei depositi. Tuttavia, la banca ha ancora emesso $1.46 miliardi di equità. Questi fondi propri esistono contabilemente, ma il loro valore economico finale dipende necessariamente da quello che i beni libanesi saranno validi una volta che il divario finanziario è riconosciuto e distribuito. La BLOM afferma che l’assenza di un piano finanziario finale rende molto difficile valutare pienamente l’impatto della crisi sul suo bilancio.
Il caso di Byblos porta alla stessa osservazione di cautela. I suoi conti pubblicati continuano a mostrare l’equità positiva, ma una parte predominante dei suoi beni rimane contanti e saldi con le banche centrali. Alla fine di giugno 2025, questo articolo ammontava a circa £ 829,909 miliardi, mentre i prestiti netti dei clienti ammontavano a soli $47,960 miliardi. Ancora una volta, questo non è più il classico bilancio di una banca la cui attività principale sarebbe quella di trasformare i depositi in prestiti produttivi.
Questi esempi non permettono ai singoli decreti che Bank Audi, BLOM o Byblos hanno oggi un valore netto negativo. Mostrano qualcosa di più importante:i loro rapporti di solvibilità pubblicati sono ancora basati su valutazioni che non costituiscono il riconoscimento definitivo delle perdite del sistema.È proprio per questo che è indispensabile una vera valutazione della qualità dei beni, banca per banca. Mentre il valore economico dei crediti BDL è significativamente inferiore al loro valore del libro, alcuni miliardi di dollari di capitale possono scomparire estremamente rapidamente.
A livello del settore, il calcolo già dà un’idea del problema. Le banche commerciali hanno circa 75 miliardi di dollari in depositi con BDL per soli 5,4 miliardi di dollari nel capitale contabile consolidato. Un deprezzamento medio del 10 per cento di questo debito da solo ammonta a circa 7,5 miliardi di dollari, più dell’attuale capitale bancario totale. Questo calcolo non dimostra che tutte le banche sono insolventi nelle stesse proporzioni; dimostra perché è impossibile conoscere la loro vera solvibilità prima di aver riconosciuto il valore economico dei loro beni.
Ma per illiquidità, non è più necessario fare una simulazione.E’ osservabile.
Dal 2019, le banche non sono in grado di restituire i depositi di vecchio dollaro ai loro clienti. Ancora più rivelatore, quando si tratta di restituire gradualmente una piccola parte di questi depositi sotto circolari 158 e 166, non è nemmeno principalmente banche commerciali che forniscono i dollari.
La Banca del Libano lo riconobbe nel maggio 2026. Per il solo marzo, i pagamenti effettuati dalla circolare 158 e 166 ammontavano a $240,4 milioni. Il contributo delle banche commerciali era di soli 28,36 milioni, vale a dire11,8% del totale. Il BDL era quindi finanziamento88.2 %.
L’osservazione è ancora più interessante quando guardiamo l’intero periodo. Fino alla fine del marzo 2026, 6.109 miliardi di dollari erano stati restituiti ai candidati sotto le due circolari. Di questo importo, 4.183 miliardi di dollari erano stati finanziati dalla Banca del Libano68.46 %contro 1.926 miliardi, o31.54 %, finanziati da banche commerciali. E lo squilibrio è peggiorato nei pagamenti recenti.
La BDL spiega che le circolari 158 e 166 ora distribuiscono più di$2,5 miliardi all’annoe che questi pagamenti sono finanziati dalle riserve minime di banche commerciali depositate con esso, che essa stessa descrive come fondi appartenenti « di diritto e di fatto » ai depositanti. Entro la fine di marzo 2026, 578.770 depositanti avevano beneficiato di entrambi i dispositivi e 266,166 avevano recuperato il saldo completo dal loro rispettivo account speciale.
Questa è una situazione economica straordinaria. Il depositante ha un reclamo su Bank Audi, BLOM, Byblos o un’altra banca commerciale. Ma quando arriva il momento di restituire gradualmente i suoi soldi, la maggior parte dei dollari non vengono più direttamente dalla liquidità della sua banca:la Banca del Libano fornisce ora la maggior parte dei contributi.
Il meccanismo rivela così la vera catena della crisi. Il depositante aveva messo i suoi dollari nella sua banca. La banca ne aveva posto una parte considerevole con la BDL. La banca non è più in grado di restituire il deposito liberamente. La BDL poi ritorna gradualmente parte delle somme attraverso le circolari, attingendo in particolare agli investimenti obbligatori che le banche stesse avevano fatto con esso.
Parte del bilancio consolidato viene quindi utilizzato.
Questo spiega perché presentare circolare 158 e 166 come prova che le banche stanno gradualmente pagando i loro clienti sarebbe fuorviante. Essi permettono efficacemente centinaia di migliaia di candidati per recuperare i dollari e giocare un ruolo sociale importante. Allo stesso tempo, tuttavia, dimostrano la continua debolezza della liquidità bancaria:se le banche erano normalmente liquide, non avrebbero bisogno della banca centrale per finanziare quasi nove dollari su dieci degli attuali versamenti mensili relativi a questi regimi.
C’è anche un paradosso aggiuntivo. Il BDL sta gradualmente utilizzando risorse come riserve minime per tornare ai depositanti una frazione del denaro ad esso affidato dalle banche. Questo meccanismo fornisce liquidità essenziale per l’economia, ma non ricrea la ricchezza distrutta. Si trasforma gradualmente un bene fisso con la banca centrale in contanti consegnati al depositante.
Ecco perché la distinzione tra illiquidità e l’insolvenza diventa molto meno teorica in Libano.La liquidità è già visibile: le banche normalmente non possono onorare i loro depositi e la BDL fornisce la maggior parte dei rimborsi organizzati dalle circolari. L’insolvenza, tuttavia, apparirà definitivamente banca per banca una volta che il valore economico reale dei beni — compresi i crediti sulla BDL — è stato riconosciuto.
Ed è proprio in questo momento che la ristrutturazione bancaria non può continuare a spingere indietro.
Un 10% di sconto sarebbe già sufficiente per superare tutto il capitale contabile
I conti consolidati di capitale delle banche commerciali hanno raggiunto circa $5.38 miliardi entro il luglio 2026. Di fronte a questa capitale ci sono circa 75,2 miliardi di dollari in depositi con la BDL. Il rapporto è tale che un deprezzamento relativamente basso di questo bene in teoria sarebbe sufficiente per assorbire tutto il capitale contabile.
Uno sconto illustrativo del 10% rappresenterebbe circa 7,5 miliardi di dollari in perdite, già più di 5,4 miliardi di capitale. Al 20%, la perdita teorica sarebbe di circa 15,0 miliardi di dollari; al 30%, 22,6 miliardi; al 50%, quasi 37,6 miliardi. Questi calcoli non sono una stima delle perdite finali. Un vero Asset Quality Review deve esaminare la banca per la natura delle attività, la loro maturità, le loro garanzie e tutte le passività. Tuttavia, mostrano l’estrema sensibilità del capitale al valore economico della rivendicazione sulla BDL.
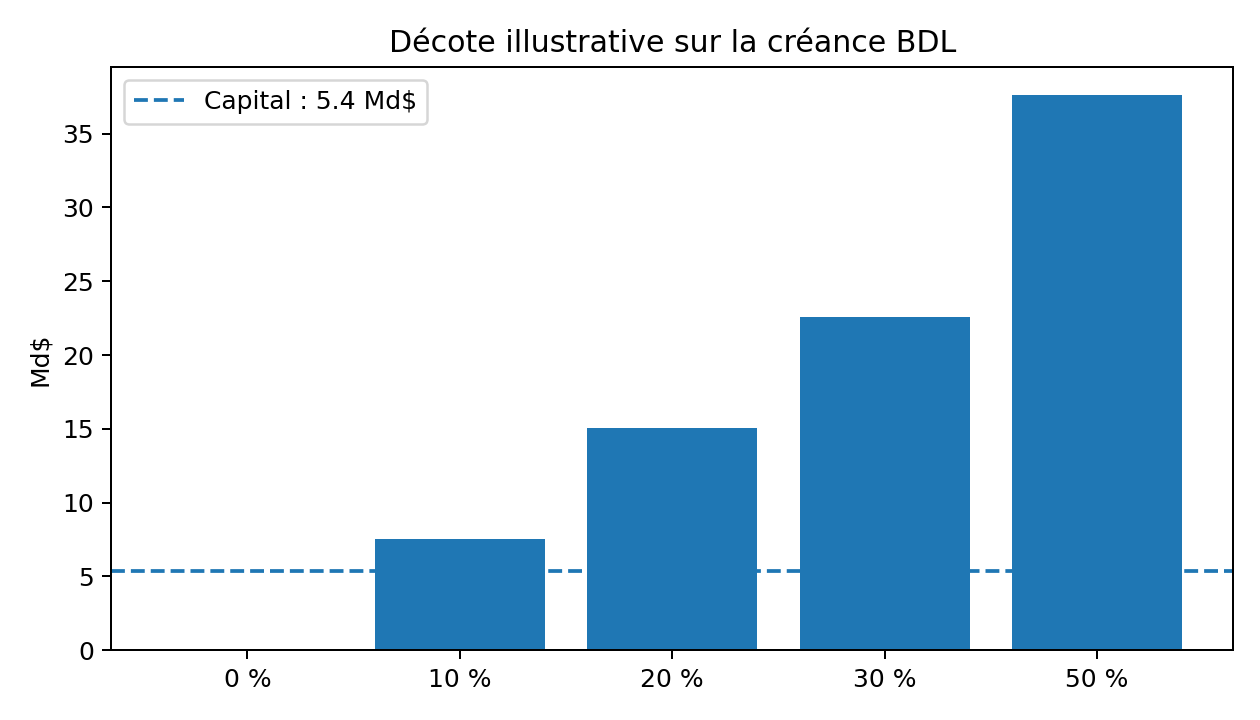
Figura 2 — Simulazione di illustrazione. Non si tratta di una stima delle perdite definitive.
| Taglio illustrativo dei capelli | Perdita teorica | Rapporto di capitale |
| % | $0,0 miliardi | — |
| 10 % | 7,5 miliardi di dollari | 1.4 × |
| 20 % | 15,0 miliardi di dollari | 2.8 × |
| 30 % | $22.6 miliardi | 4.2 × |
| 50 % | 37,6 miliardi di dollari | 7,0 × |
Il capitale è esattamente fatto per essere perso prima dei depositi
L’azionista non è un depositante. Possiede la società e accetta un rischio leader in cambio del diritto ai profitti residui. Quando la banca guadagna denaro, riceve dividendi e apprezzamento della sua partecipazione. Quando si verificano perdite, il meccanismo deve operare nell’altra direzione: il capitale assorbe le perdite prima dei creditori di rango superiore.
Il FMI ha ribadito questo principio nel settembre 2026: la gerarchia dei crediti deve essere rispettata e nessun depositante deve assorbire perdite prima degli azionisti e dei creditori junior. Questo non garantisce che tutti i depositi saranno rimborsati al 100%. Ciò significa che non possiamo cominciare riducendo il reclamo del depositante al fine di preservare il valore del proprietario della banca.
La ristrutturazione reale pone quindi una questione di proprietà. Se, dopo la rivalutazione dei beni, una banca ha un capitale economico negativo, gli ex azionisti possono essere completamente diluiti. I nuovi investitori possono prendere il controllo. Può verificarsi una fusione. Le attività sane possono essere trasferite in una banca di relè e le attività degradate a una struttura di risoluzione. Nel caso estremo, la banca può essere liquidata. Ciò che poi scompare è il valore dell’azienda al suo proprietario, non automaticamente il reclamo del richiedente.
Questo è anche ciò che rende possibile comprendere la resistenza alla ristrutturazione. Qualsiasi opposizione a un piano particolare non è necessariamente sabotaggio: un piano può essere tecnicamente cattivo, le perdite di trasferimento al contribuente o i depositanti disprotezione. Ma c’è un chiaro conflitto di interesse. Per il richiedente, ritardare la ristrutturazione significa aspettare più a lungo e affrontare un costo di opportunità. Per l’azionista di una banca il cui capitale potrebbe essere ridotto a zero, ritardando il riconoscimento delle perdite mantiene un’opzione: rimanere il proprietario di un asset che potrebbe altrimenti sfuggire.
Una banca può sparire senza il deposito scomparendo
La liquidazione di una banca non brucia il suo bilancio. Gli edifici esistono ancora, i prestiti alle imprese e alle famiglie continuano ad esistere, le partecipazioni possono essere vendute, i beni esterni possono essere recuperati e i crediti su BDL rimangono crediti, anche se il loro valore deve essere rivalutato. Una procedura di risoluzione viene utilizzata precisamente per separare ciò che è ancora possibile da ciò che non è più possibile e quindi per organizzare la distribuzione dei beni disponibili secondo una determinata gerarchia. Il fallimento della società bancaria e la perdita di deposito sono quindi due eventi diversi.
Questo è proprio il motivo per cui i moderni sistemi di risoluzione bancaria hanno diversi strumenti per proteggere i depositanti senza necessariamente salvare gli azionisti della loro banca. Il più semplice è quello di trasferire i depositi, accompagnati da una quantità sufficiente di beni, ad un’altra banca sonora. Per il cliente, il nome della banca può cambiare, gli ex azionisti possono aver perso tutto, ma il conto continua ad esistere nel nuovo stabilimento. Un’altra possibilità è la creazione di una banca di ponte, che è temporaneamente capitalizzata e responsabile dell’assunzione dei depositi e delle attività essenziali, mentre i beni della ex banca sono liquidati o ristrutturati.
Allo stesso tempo, i beni più difficili da recuperare possono essere isolati in una struttura di gestione, a volte chiamata cattiva banca. Questa struttura, per esempio, mantiene crediti a lungo termine, equità, immobili o crediti provenienti da altre istituzioni e li realizza progressivamente, piuttosto che venderli immediatamente a prezzi rotti. Le somme recuperate nel corso degli anni poi aumentano ciò che può essere distribuito ai creditori della vecchia banca. La liquidazione quindi non comporta necessariamente la vendita forzata di tutti i beni entro poche settimane.
A questo normalmente aggiunge la garanzia di deposito. Dal 1967, il Libano ha avuto un’istituzione per garantire i depositi bancari, l’istituzione nazionale per la garanzia dei depositi. Il problema è che la garanzia libanese è stata storicamente progettata per il fallimento una volta di una banca, non per una crisi sistemica in cui virtualmente l’intero settore bancario e la banca centrale sono colpiti contemporaneamente. Nessun fondo di garanzia ragionevolmente capitalizzato da solo può restituire diverse decine di miliardi di dollari. Questo non rende superfluo il principio: significa che deve essere integrato in una risoluzione molto più ampia.
La protezione dei depositanti può quindi funzionare in fasi. I piccoli depositi possono beneficiare di una maggiore protezione o di un rimborso prioritario; il capitale degli azionisti viene assorbito prima dei depositi in base alla gerarchia dei crediti; i beni disponibili della banca sono recuperati; i depositi e i beni sani possono essere trasferiti ad un’istituzione valida; i beni a lungo termine continuano a produrre rimborsi; Infine, per la parte della responsabilità che non puÃ2 essere immediatamente coperta, i reclami a lungo termine possono essere emessi piuttosto che trovare immediatamente una perdita permanente.
Quest’ultima distinzione è importante. Un depositante con $500,000 in una banca liquidata non è necessariamente di fronte a una scelta binaria tra recuperare $500,000 immediatamente o perdere tutto. Potrebbe, secondo il meccanismo finalmente adottato, recuperare rapidamente una prima rata, mantenere un debito su una struttura di risoluzione per una seconda parte e eventualmente ricevere uno strumento finanziario corrispondente all’equilibrio. Il valore economico di questi diversi componenti dipenderà ovviamente dalla loro maturità, dal rendimento, dalla garanzia e dalla qualità dei beni di fronte.
È anche per questo che la questione di 100.000 dollari, che è centrale per i progetti di restituzione dei depositi del Libano, deve essere adeguatamente compresa. Proteggere fino a $100,000 non significa necessariamente che qualcosa di sopra deve essere cancellato. La soglia può determinare l’importo che beneficia di un rimborso più rapido o di una protezione speciale, mentre il resto rimane un debito il cui rimborso dipenderà dai beni recuperati e dai flussi futuri. Consolidare la garanzia prioritaria e il massimale di recupero assoluto sarebbe pari a considerare un asset che può ancora produrre valore per 10 o 20 anni.
Infine, c’Ã ̈ un meccanismo di protezione ancora piÃ1 fondamentale:gerarchia della perdita. Prima di chiedere al depositante di abbandonare parte della sua pretesa, è necessario determinare che cosa rimane del capitale della banca e strumenti subordinati. Il FMI insiste su questo punto nel caso libanese: gli azionisti e i creditori junior devono assorbire le perdite prima dei depositanti. La tutela del richiedente non inizia quindi con una sovvenzione pubblica, ma con la normale applicazione della gerarchia finanziaria.
Questa gerarchia aiuta anche ad evitare un errore particolarmente pericoloso: usare massicciamente i soldi dello Stato per preservare i depositi e gli azionisti contemporaneamente. Lo stato può potenzialmente intervenire in un sistema in cui la stabilità finanziaria richiede, ma una ricapitalizzazione pubblica che mantiene intatto il capitale privato significa trasferire le perdite ai contribuenti. I Contribuenti sono, in gran parte, le stesse famiglie e aziende che dovrebbero essere protette. La perdita non sarebbe scomparsa; Avrebbe semplicemente cambiato il suo bilancio.
Dobbiamo dunque distinguereproteggere il richiedenteegarantire immediatamente ogni dollaro di ogni deposito con denaro pubblico. Queste non sono le stesse politiche. Proteggere il depositante è quello di massimizzare il valore recuperato successivamente utilizzando il capitale bancario, beni recuperabili, meccanismi di risoluzione, garanzia di deposito e flussi futuri. Garantire indiscriminatamente tutti i depositi dello Stato potrebbe invece creare un enorme debito pubblico e compromettere la crescita futura, che deve contribuire proprio al loro rimborso.
Il Libano ha fatto quasi il contrario dal 2019. Tenne le banche immobilizzando i depositi. I segni sopravvissero, ma la funzione essenziale del deposito — per poter disporre dei suoi soldi — fu profondamente alterata. Sette anni dopo, questa esperienza dimostra che legalmente impedire a una banca di scomparire non protegge necessariamente il suo depositante.
Una vera risoluzione bancaria accetterebbe il principio opposto:la banca può morire, i suoi azionisti possono perdere il loro capitale, ma il deposito deve essere protetto per quanto possibile da tutti i beni e meccanismi disponibiliÈ proprio perché il destino della banca può essere separato da quello del suo depositante che la scomparsa di alcuni stabilimenti libanesi non deve più essere presentata come sinonimo di scomparsa dei risparmi.
Billioni di capitale su carta, ma quanto capitale reale?
Infine, vi à ̈ una distinzione fondamentale tra la contabilità o il capitale nominale visualizzato da una banca e il suo capitale economico reale. Questa è probabilmente una delle chiavi per capire perché le banche libanesi possono continuare a pubblicare equità positiva mentre la questione della loro solvibilità rimane completa. Il capitale nominale è essenzialmente il risultato di una sottotrazione contabile: attività registrate sul bilancio meno passività. Il capitale reale dipende dal fatto che questi beni siano effettivamente degni di prendere in considerazione il loro rischio, la liquidità, la maturità e la probabilità che essi saranno effettivamente recuperati.
Prendiamo una banca con 10 miliardi di dollari in attività, 9 miliardi di dollari in passività e un miliardo di azioni. Contabilmente, il suo capitale è positivo: un miliardo. Ma supponiamo che due miliardi dei suoi beni siano costituiti da debiti il cui valore economico reale è solo un miliardo. Il bilancio rettificato non contiene più 10 miliardi di attività, ma 9 miliardi. Il miliardo di capitale è andato. Se questi beni sono finalmente del valore di soli 800 milioni, il capitale economico diventa negativo di 200 milioni, mentre, fino a quando il deprezzamento è stato riconosciuto nei conti, la banca può continuare ad avere un miliardo di fondi propri.
È proprio per questo che le cifre pubblicate dalle banche libanesi devono essere trattate con grande cautela. Bank Audi può avere più di un miliardo di dollari di equità, BLOM circa 1,5 miliardi e altre istituzioni positivo capitale contabile. Questi importi sono significativi legalmente e contabile, ma solo non consentono di conoscere il valore economico effettivo del capitale. Ciò dipende direttamente dal valore da attribuire a crediti BDL, titoli pubblici, altre attività libanesi e le varie passività sul bilancio.
Il problema appare immediatamente quando si confrontano gli ordini di grandezza. A livello di settore, circa5,4 miliardi di dollari nel capitale del librofaccia75 miliardi di dollari in depositi e investimenti con la Banca del LibanoCiò significa che il capitale rappresenta solo circa il 7% di questa esposizione. Un’ammortamento economico medio del 7-8 % di questo prodotto da solo sarebbe teoricamente sufficiente per assorbire tutto il capitale contabile del settore, tutte le altre cose sono uguali. Al 10%, come abbiamo visto, la perdita sarebbe di circa 7,5 miliardi di dollari, che è già più del capitale registrato.
Questo è dove tutta la differenza tracapitale nominale e capitale reale. Il primo è osservabile nel bilancio. Il secondo sarà veramente conosciuto solo dopo una valutazione credibile della qualità degli asset e del riconoscimento delle perdite. Finché questa transazione non ha avuto luogo, affermando che una banca possiede un miliardo di dollari in capitale equivale a dire che possiede un miliardo di dollari in capitalei valori del libro detenuti nel suo bilancio. Questo non è necessariamente lo stesso di avere un miliardo di dollari di ricchezza netta immediatamente disponibile per assorbire le perdite.
Va aggiunta una seconda distinzione:capitale e liquidità non sono intercambiabili. Anche se una banca possiede effettivamente un miliardo di dollari di fondi propri economici, questo non significa che possiede un miliardo di dollari di denaro per pagare i suoi depositanti. Il capitale misura teoricamente il margine tra attività e passività; la liquidità misura la capacità di effettuare pagamenti quando diventano dovuti. Di conseguenza, una banca può simultaneamente mostrare equità positiva e non essere in grado di restituire i loro dollari ai suoi clienti.
L’attuale funzionamento dei Circoli 158 e 166 illustra perfettamente questa differenza. Le grandi banche continuano a mostrare equità positiva, ma quando gli ex depositanti gradualmente recuperano parte dei loro dollari, la maggior parte dei pagamenti non sono finanziati dalla liquidità propria delle banche. Nel marzo 2026, il contributo delle banche commerciali ai pagamenti effettuati nell’ambito delle due circolari rappresentava solo circa11,8%contro88,2 per cento per la Banca del LibanoDi conseguenza, possiamo avere il capitale di libro su carta, pur non avendo la liquidità necessaria per onorare normalmente le nostre passività ai depositanti.
La situazione diventa ancora più interessante quando ci si chiede la composizione del capitale stesso. Una banca può avere un miliardo di dollari di equità perché i suoi beni contengono diversi miliardi di crediti registrati in determinati titoli. Ma se questi crediti possono essere convertiti solo in dollari freschi con uno sconto significativo o per un periodo di quindici o venti anni, il valore attuale del capitale è necessariamente diverso dal suo valore nominale. Un bene di $100 rimborsabile in 20 anni non vale $100 oggi, anche se il debitore finisce per pagare in pieno. Il flusso futuro deve essere aggiornato.
Prendiamo un esempio semplice e volontario. Un debito di $100 repaid in 20 anni è ora vale solo circa $46 se viene utilizzato un tasso di sconto del 4% all’anno. Al 6 per cento, il suo valore attuale è di circa $31. A 8%, è giù a circa $21. Ciò ovviamente non significa che il 4%, il 6% o l’8% siano i tassi appropriati per valutare il debito libanese; il tasso dipenderebbe dall’esatto rischio e dalle caratteristiche dello strumento. L’esempio mostra semplicemente perchépromise $100 in 20 anni non è economicamente equivalente a proprie $100 oggi.
Questo problema è particolarmente importante per il dibattito sul debito BDL. Anche se fosse stato deciso politicamente che sarebbero stati rimborsati al 100% del loro valore nominale per un periodo molto lungo, questo non significa che ora valgono il 100% del loro valore facciale. Il loro attuale valore economico sarebbe inferiore. Tuttavia, è questo valore economico, e non solo la promessa nominale di rimborso, che determina il vero capitale di una banca.
Questo è anche il motivo per cui una seria Asset Quality Review può produrre risultati molto più gravi rispetto al bilancio corrente. Non chiede solo quanti beni sono inclusi nel bilancio; Chiede quanto valga davvero. Una banca con oggi 1 miliardo di dollari di capitale può, dopo la rivalutazione, conservare solo 300 milioni. Un altro può cadere a zero. Un terzo può avere un valore netto negativo e deve essere ricapitalizzato o liquidato.
Il capitale nominale protegge quindi gli azionisti fino a che le perdite non siano pienamente riconosciute.Il capitale economico reale determina se gli azionisti possiedono ancora qualcosa.
Questa distinzione fornisce anche una migliore comprensione del problema politico della ristrutturazione. Una rivalutazione dei beni non è semplicemente una transazione contabile. Può trasformare una banca ufficialmente capitalizzata in una banca economicamente insolvente. Può spostare una partecipazione familiare del valore di diverse centinaia di milioni di dollari ad un valore vicino a zero. Essa può imporre una ricapitalizzazione che trasferisce il controllo della banca a nuovi investitori.
È proprio per questo che la battaglia contro il riconoscimento della perdita è anche una battaglia intorno alla futura proprietà del settore bancario.
E torna al deposito. Non ha interesse economico a preservare il capitale bancario puramente nominale se ritarda il riconoscimento delle perdite, blocca la ristrutturazione e impedisce il ritorno del credito. Il suo interesse è che i beni siano valutati onestamente, che il capitale effettivamente disponibile assorbo le sue perdite e che le banche che non hanno più capitale economico siano ricapitalizzate o liquidate.
Il vero test non è quindi quello di sapere quanti miliardi di fondi propri le banche libanesi hanno ancora nei loro conti. Quanti di questi miliardi sarebbero rimasti se tutti i loro beni fossero valutati al loro reale valore economico.
Solo dopo questa operazione possiamo veramente dire quali banche libanesi sono solventi, che devono essere ricapitalizzati e che non sono più solventi.
Un buco di circa 70 miliardi contro un capitale di cinque miliardi
Le discussioni del 2026 continuano a evocare un divario finanziario di circa 70 miliardi di dollari da distribuire tra lo Stato, il BDL, le banche e, secondo il sistema finalmente adottato, alcune categorie di creditori. Di fronte a questo ordine di grandezza, le banche sono circa 5,4 miliardi di capitale del libro sembrano ovviamente insufficienti.
Ma questa insufficienza non è un argomento per proteggere il capitale. Dire che gli azionisti non possono coprire 70 miliardi di perdite non significa che non devono assorbire i primi miliardi quando la loro banca è insolvente. Il capitale è proprio lì per formare il primo strato di protezione creditore. Il resto deve poi essere trattato da un’architettura più ampia: beni BDL recuperabili, capacità di stato, possibili rivendicazioni a lungo termine, recupero degli asset, flussi futuri e meccanismi di risoluzione.
Soprattutto, è necessario emergere da una visione in cui tutte le banche sono identiche. Alcuni possono avere beni più esterni, capitale fresco o azionisti in grado di remettere denaro. Altri possono essere molto più profondamente insolventi. Una buona ristrutturazione non è quella che salva tutti allo stesso modo. È quello che identifica rapidamente gli stabilimenti realizzabili, ricapitalizza quelli che possono essere e lascia sparire gli altri.
Il vero obiettivo non è salvare le banche, ma ripristinare il credito
Sette anni dopo il 2019, il problema bancario libanese non può più essere visto come una semplice conseguenza del crollo economico. È diventato uno dei principali meccanismi di trasmissione e uno dei principali freni interni al recupero. Un’economia moderna può difficilmente tornare alla crescita sostenibile quando il suo sistema bancario non soddisfa più la sua funzione di intermediazione correttamente. Questo è proprio quello che è successo in Libano: le banche esistono ancora legalmente, ma gran parte di loro operano con bilanci su cui sono state sostenute vecchie perdite, mentre il credito bancario all’economia è crollato. Essi sopravvivono, ma non giocano più il ruolo che una banca normalmente deve svolgere nella creazione di crescita.
Questo è quello che si chiama una banca zombie: un’istituzione che continua ad esistere ma il cui bilancio è così fragile che dedica la maggior parte della sua energia alla propria sopravvivenza piuttosto che al finanziamento dell’economia. Il problema poi supera gli azionisti e i depositanti. Quando una banca non presta più normalmente, una società redditizia che desidera acquistare una macchina, aprire una nuova fabbrica, aumentare il suo inventario o finanziare le sue esportazioni deve trovare il capitale stesso necessario. Un hotel che vuole aggiungere cinquanta camere deve avere contanti. Una famiglia che vuole comprare una casa non può più contare su un mercato di credito immobiliare. Una PMI con un buon progetto ma non abbastanza equità può semplicemente essere in grado di realizzarlo.
Il risultato è un’economia in cui gli investimenti dipendono molto più che altrove dalla ricchezza già accumulata. Chi possiede i dollari può investire; chi possiede un solo progetto redditizio ma ha bisogno di credito rimane bloccato. Questo è esattamente l’opposto di ciò che un sistema finanziario efficace dovrebbe consentire. Il ruolo economico di una banca è proprio quello di spostare il capitale di coloro che hanno risparmi temporanei a coloro che possono utilizzarlo in modo produttivo. Quando questo meccanismo scompare, non sono solo i crediti che scompaiono: sono investimenti, imprese, posti di lavoro e produzione futura che non emergono mai.
Questa situazione aiuta anche a spiegare perché il recupero in alcuni settori libanesi può coesistere con un’economia che rimane profondamente ostacolata. Il flusso di dollari, il consumo esiste, il turismo e i trasferimenti di diaspora portano lo scambio estero, alcune aziende investono nei propri fondi, ma il meccanismo per trasformare sistematicamente questo risparmio in capitale produttivo rimane molto debole. L’economia funziona più su contanti e autofinanziamento. Puo’ sopravvivere cosi’. Può anche sperimentare rimbalzi. È molto più difficile trovare una vera dinamica dell’accumulo di capitale.
Questo è dove il costo delle banche zombie diventa notevole. Una società che sta ora rinunciando a un investimento di $1 milioni non solo sta perdendo $1 milioni per l’economia di quest’anno. Si ricorda anche la produzione che questo investimento avrebbe generato il prossimo anno, i salari pagati, gli acquisti effettuati da altre società, i profitti futuri, le esportazioni possibili e le imposte corrispondenti. Parte di questo reddito sarebbe stato consumato o reinvestito a sua volta. La perdita iniziale si diffonde quindi nel tempo. Questo è un potenziale problema di crescita, non solo liquidità bancaria.
Comprendiamo perché mantenere artificialmente le banche insolventi può diventare molto più costoso che liquidarle. La loro scomparsa rivela immediatamente una perdita che già esiste. La loro manutenzione rende semplicemente possibile non vederlo completamente, ma al prezzo di un’altra perdita molto meno visibile: quella della ricchezza che l’economia non produce perché il suo sistema finanziario rimane paralizzato. Il primo appare in un bilancio. Il secondo non appare da nessuna parte, poiché corrisponde a aziende che non sono mai state stabilite, investimenti che non sono mai stati fatti e redditi che non sono mai esistiti.
È questa perdita invisibile che dovrebbe ora essere confrontata con i pochi miliardi di dollari di capitale bancario che sono ancora in fase di conservazione. Il capitale contabile consolidato del settore ammonta a circa 5,4 miliardi di dollari a luglio 2026. Anche senza pretendere di misurare con precisione il potenziale PIL perso dal 2019, il confronto degli ordini di grandezza solleva una domanda economica evidente: quanti miliardi di produzione, investimento e reddito è il Libano pronto a sacrificare di nuovo per evitare di riconoscere la possibile scomparsa di alcuni miliardi di capitali bancari?
La questione diventa ancora più importante per i candidati stessi. Un’economia di credito privata sta crescendo meno rapidamente; un’economia che cresce meno rapidamente genera meno profitto, meno entrate fiscali e meno risparmi; le aziende rendono più difficile ripagare i loro debiti e beni rimangono meno apprezzati. Tutti questi fenomeni riducono precisamente le risorse future che potrebbero essere utilizzate per rimborsare i vecchi depositi. Cercando di preservare le banche esistenti, il Libano può ridurre paradossalmente la capacità futura di rimborsare i propri depositanti.
Questo è il motivo per cui la ristrutturazione bancaria non dovrebbe più essere vista solo come un’operazione per allocare le perdite nel 2019. È anche una politica di crescita. Una banca veramente insolvente che scompare libera la possibilità di trasferire i suoi beni sani, portando in nuovi investitori e ricostruendo intorno a loro un’istituzione capace di prestito. Una banca valida ma sottocapitalizzata può essere ricapitalizzata. Un altro può fondersi. In ogni caso, il criterio dovrebbe essere lo stesso: È l’istituzione che esce dalla ristrutturazione in grado di finanziare di nuovo l’economia?
Il Libano non ha quindi necessariamente bisogno dello stesso numero di banche del 2018. Ha bisogno di banche che sono davvero banche. Dieci o quindici istituzioni solide, liquide e debitamente capitalizzate possono essere molto più economicamente utili di diverse decine di istituzioni in grado di trasformare normalmente i depositi in crediti. La dimensione o il numero del settore bancario non è una misura della sua qualità; la sua capacità di allocare efficacemente il capitale è molto di più.
Inoltre, il FMI sta ragionando in questa luce quando sottolinea la necessità di un sistema bancario affidabile di emergere dalla ristrutturazione, capace di ripristinare la fiducia e l’intermediazione finanziaria. L’obiettivo non è quello di ricostruire il paesaggio bancario prima del 2019. Questo paesaggio era proprio parte del modello che ha portato alla crisi. L’obiettivo deve essere quello di costruire un sistema in grado di finanziare l’economia che lo seguirà.
E qui la ristrutturazione collega direttamente la questione dei depositi. Più velocemente il credito ritorna, più velocemente l’investimento può tornare. Come aumenta l’investimento, lo stock di capitale produttivo aumenta. Più questo capitale genera, più entrate, profitti e entrate fiscali crescono. Più le imprese diventano solventi, più preziose sono le attività detenute dalle banche. E come questo valore aumenta, più risorse disponibili per onorare progressivamente le vecchie pretese dei depositanti possono aumentare.
Mantenere le banche zombie non è quindi un modo neutrale per aspettarsi una soluzione migliore. Ogni anno di attesa può distruggere parte della crescita che avrebbe reso questa soluzione meno dolorosa.
È questo meccanismo che deve essere messo al centro:la ristrutturazione bancaria non è più necessaria solo per risolvere la crisi bancaria. È diventata una condizione per uscire dalla crisi economica stessa.
La crescita fa parte del meccanismo di rimborso del deposito
Questo è il punto più importante e probabilmente meno ben integrato nel dibattito. La crescita non è solo dopo la ristrutturazione bancaria. Può accelerare direttamente il recupero dei depositi. Una società che deve $10 milioni a una banca può, in un’economia di recessione, essere in grado di rimborsare solo 5 o 6. Se il suo fatturato e i profitti aumentano grazie al recupero, la stessa rivendicazione può gradualmente recuperare un valore di 8, 9 o 10 milioni. La crescita aumenta quindi il valore delle attività bancarie senza creazione di valute artificiali.
Lo stesso meccanismo si applica a beni immobili, equità e debito pubblico. Un’economia più dinamica migliora la solvibilità dei debitori privati, aumenta la liquidità di alcuni beni, amplia la base fiscale e migliora la capacità dello stato di soddisfare i suoi impegni. Le banche ristrutturate possono ricominciare a generare profitti. Nuovo ritorno di risparmio al sistema. Tutti questi flussi aumentano, direttamente o indirettamente, la capacità di servire gli impegni ereditati dal 2019.
Le scorte e i flussi devono quindi essere distinti. Ristrutturazione dei processi una perdita di azione: determina ciò che vale i beni esistenti e che assorbe la differenza. La crescita crea nuovi flussi: profitti, salari, esportazioni, entrate fiscali, rimborsi di credito e risparmi. Non possiamo cancellare le perdite del passato attraverso la crescita, ma possiamo aumentare notevolmente la capacità di rimborsare ciò che rimane dovuto.
Una responsabilità di 20 miliardi non ha lo stesso peso in un risparmio di 30 o 50 miliardi
Prendiamo un esempio semplice e volontario. Supponiamo che, dopo il riconoscimento delle perdite, la mobilitazione del capitale e il recupero di alcuni dei beni, $ 20 miliardi di crediti dei depositanti rimangono da soddisfare gradualmente. In un’economia che produce 30 miliardi di dollari all’anno, questa responsabilità rappresenta due terzi di un anno di produzione. Se l’economia rimane a 30 miliardi per dieci anni, il suo peso relativo cambia poco.
Con il 3% di crescita reale annuale, un’economia è circa il 34% più grande dopo 10 anni. Con 5%, è circa il 63% più grande. Un risparmio di 30 miliardi raggiungerebbe quindi circa 49 miliardi dopo dieci anni al 5%. La stessa responsabilità nominale di 20 miliardi di dollari rappresenterebbe solo circa il 41% di un anno di produzione, anche prima di prendere in considerazione i rimborsi già effettuati durante il periodo.
Il PIL non è ovviamente un fondo in cui è possibile prendere 20 miliardi per pagare i depositanti. Questo calcolo mostra qualcos’altro: la capacità di sopportare una responsabilità dipende dalla dimensione del reddito che lo supporta. Un’economia più grande genera più entrate fiscali, profitti, capacità di risparmio e rimborsi di prestiti. Le vecchie passività diventano progressivamente più facili da assorbire.
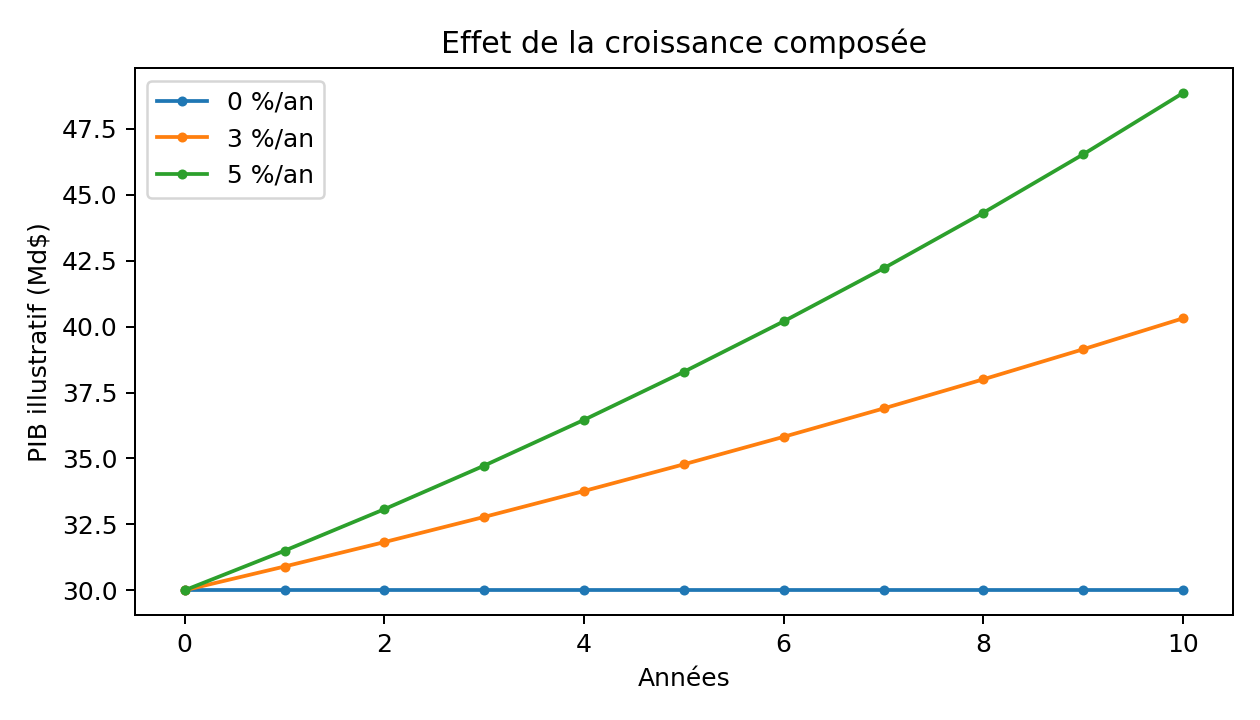
Figura 3 — Simulazione di illustrazione da un PIL iniziale di 30 miliardi di dollari. Questa non è una previsione per il Libano.
| Crescita reale annuale | PIL dopo 10 anni (base $30 miliardi) | 20 miliardi di dollari in passività/PIL |
| % | $30.0 miliardi | 66,7% |
| 3 % | 40,3 miliardi di dollari | 49,6% |
| 5 % | 48,9 miliardi di dollari | 40,9% |
Ogni anno di stagnazione costa anche soldi depositanti
Il costo dello status quo non è misurato solo dal numero di anni di attesa. Un dollaro recuperato nel 2035 non ha lo stesso valore di un dollaro disponibile oggi. Il richiedente perde il ritorno che avrebbe potuto ottenere, gli investimenti che avrebbe potuto fare e l’uso del suo capitale. Anche un rimborso nominale completo dopo un periodo molto lungo può quindi essere una sostanziale perdita economica.
Ma il costo è anche collettivo. Ogni anno il credito rimane marginale significa aziende che non investono, alberghi che non crescono, macchine che non vengono acquistate, alloggi che non sono finanziati e progetti che non emergono. Questi investimenti avrebbero generato ricavi futuri che, a loro volta, avrebbero generato rimborsi di prestiti, profitti, risparmi e entrate fiscali.
Questo è dove il costo di opportunità di blocco bancario diventa potenzialmente enorme. Alcuni punti di crescita persi ogni anno non aggiungono semplicemente: sono composti. Ritardando la ristrutturazione per evitare di vedere certe perdite oggi, il paese può domani distruggere una quantità di ricchezza maggiore di quella che cerca di preservare.
Risparmio di una banca può quindi costare il depositante più
Immaginiamo due traiettorie. Nel primo, le banche insolventi sono artificialmente tenute in vita, gli ex azionisti sono tenuti e il depositante è promesso un alto recupero nominale, ma si è diffuso oltre 15 o 20 anni in un’economia in cui il credito rimane basso. In secondo luogo, le perdite sono riconosciute rapidamente, gli azionisti vengono cancellati quando il loro capitale è distrutto, le istituzioni non-viable sono liquidate o fuse e le banche superstiti sono ricapitalizzate per riprendere i prestiti.
La seconda traiettoria può sembrare più brutale all’inizio. Tuttavia, può essere più favorevole alla ricorrente. Ricevere il 70% relativamente veloce può avere un valore attuale maggiore di una promessa dell’80% in 20 anni. Soprattutto, se la rapida ristrutturazione ripristina il credito e accelera la crescita, il valore dei beni recuperabili aumenta e appaiono nuovi flussi. Il relativo confronto non è quindi solo 70 contro 80. È 70 oggi più un’economia che riparte, rispetto a 80 ipotetici in un’economia immobilizzata.
| Scenario illustrativo | Promessa nominale | Scadenza | Lettura economica |
| Ristrutturazione rapida | 70 % | Più corto | Valore attuale più alto possibile + rendimento di credito |
| Stato quo prolungato | 80% | 20 anni | Potenziale abbassare il valore attuale + costo di crescita perso |
Il nuovo capitale deve finanziare domani, non solo riparare ieri
Il Libano avrà bisogno di nuovi capitali per ricostruire il suo sistema bancario. Ma ogni dollaro fresco assorbito indefinitamente da vecchie perdite è un dollaro che non finanzia una nuova impresa, una fabbrica, un hotel, un’infrastruttura o una società tecnologica. La ristrutturazione deve quindi stabilire un confine tra il passato e il futuro.
Parte dei beni ereditati dalla crisi può essere isolata in veicoli che sono responsabili del loro recupero nel tempo. Le banche sostenibili devono tornare sui bilanci abbastanza puliti da finanziare nuovi progetti. Il paese non può aspettare il rimborso dell’ultimo dollaro del 2019 prima di ricominciare a finanziare 2027, 2028 o 2030. Dobbiamo gestire contemporaneamente lo stock di vecchie perdite e creare nuovi flussi di ricchezza.
La vera catena del problema: depositante, banca, BDL, Stato
Infine, il problema libanese à ̈ piÃ1 complesso del fallimento bancario ordinario perché c’à ̈ una catena di crediti. Il depositante ha un reclamo sulla sua banca. La banca ha un debito enorme sulla BDL. La BDL possiede i propri beni ma ha anche le conseguenze delle politiche monetarie passate, mentre una parte del problema si riferisce al finanziamento statale e al debito sovrano. La perdita non può quindi essere adeguatamente analizzata guardando solo al bilancio delle banche commerciali.
Ciò spiega perché una soluzione seria deve articolare quattro bilanci: quello del depositante, quello della banca, quello della BDL e quello dello Stato. Il trasferimento artificiale di perdita da uno all’altro non lo fa sparire. Fare pagare lo stato indiscriminatamente può trasformare una perdita di banca in un debito pubblico e quindi in imposte future. Pagare il depositante prima che l’azionista inverti la gerarchia dei rischi. Non riconoscere nulla semplicemente mantiene i debiti a valori che non corrispondono necessariamente al loro valore economico.
La sfida è quindi quella di assegnare le perdite in modo coerente preservando la futura capacità produttiva del paese. Una soluzione che paga più indietro oggi, ma distrugge le finanze pubbliche e impedisce la crescita può infine ridurre ciò che i depositanti si riprenderanno domani. Al contrario, una soluzione che protegge lo stato e le banche tanto che impone una perdita eccessiva e immediata ai depositanti distrugge la fiducia e il risparmio. L’arbitrato deve essere intertemporale: massimizzare il recupero totale, non semplicemente spostare la perdita al prossimo bilancio.
Ciò che deve essere salvato è la capacità del Libano di creare ricchezza
Il Libano ha ancora una notevole diaspora, competenze, servizi, turismo, imprenditori, università e una capacità di attrarre capitali se viene ripristinato un quadro credibile. Questi elementi non sono slogan. Essi rappresentano la base produttiva da cui possono essere generati nuovi flussi di valute, profitti e risparmi.
È per questo che la ristrutturazione bancaria deve essere vista come una politica di crescita e una politica di risoluzione della perdita. Deve liberare il credito, ripristinare la fiducia nei pagamenti, consentire al capitale di restituire e dare alle aziende una visibilità sufficiente per investire. Una solida banca in un’economia che non sta crescendo rimarrà limitata. Un’economia che cresce senza un sistema finanziario funzionante rimarrà anche frammentata. Entrambi devono essere ricostruiti insieme.
Quindi la scelta non è tra il salvataggio di banche o la perdita di depositi. In alcuni casi, la scelta può essere esattamente l’opposto: preservare le banche insolventi a tutti i costi può prolungare l’immobilizzazione dei depositi, prevenire il ritorno del credito e ridurre la crescita che li permetterà di essere rimborsati. Accettando la scomparsa di alcune banche, la perdita dei loro azionisti e l’arrivo di nuovi capitali possono invece accelerare la ricostruzione e aumentare il valore recuperato dai depositanti.
Dopo sette anni di crisi, il tempo deve anche entrare nei conti. Le perdite passate devono essere riconosciute. Gli azionisti devono assorbire quelli corrispondenti al loro rango. Le banche sostenibili devono essere ricapitalizzate e altre devono essere in grado di scomparire. Ma l’obiettivo finale non può essere quello di ricostruire il panorama bancario del 2018. Deve essere ricostruire un’economia capace di produrre abbastanza ricchezza in modo che i depositi cessano di essere una promessa congelata in un bilancio e gradualmente diventano soldi disponibili.
In definitiva, i depositi non saranno rimborsati più velocemente mantenendo artificialmente le banche insolventi. Essi saranno effettuati recuperando i beni che ancora esistono, mettendo le perdite prima a coloro che avevano accettato il rischio di capitale, e poi mettendo di nuovo in pista credito, investimento e crescita. Se dobbiamo sacrificare alcune banche per raggiungere questo obiettivo, la vera domanda non è più come salvarle. Si tratta di quanto costa ai depositanti e al Libano per tenerli in vita.
Segni di lettura, fonti e precauzioni
I dati bancari per il luglio 2026 utilizzati in questo file sono derivati dalla serie statistica della Banca del Libano: depositi di residenti in valuta estera, depositi non residenti in valuta estera, depositi bancari con BDL e conti di capitale consolidati. Le conversioni a dollari usano il tasso di libro di LL89,500/$ adottato nelle statistiche monetarie. Questo tasso viene utilizzato qui per rendere gli ordini di grandezza paragonabile; non converte gli elementi contabili in dollari immediatamente disponibili.
Il principio della gerarchia del debito deriva dalle dichiarazioni del FMI del febbraio e del settembre 2026, che richiedono che i depositanti assorbono perdite prima degli azionisti e dei creditori junior e che un sistema bancario valido emerga dalla ristrutturazione. L’ordine di grandezza di circa 70 miliardi di dollari in perdite da distribuire è quello riportato alla fine di settembre 2026 nelle discussioni sulla legge sulla Gap finanziaria. Gli scenari di riduzione, crescita e recupero presentati nelle tabelle e nei grafici sono simulazioni pedagogiche, non previsioni.

Commenti