
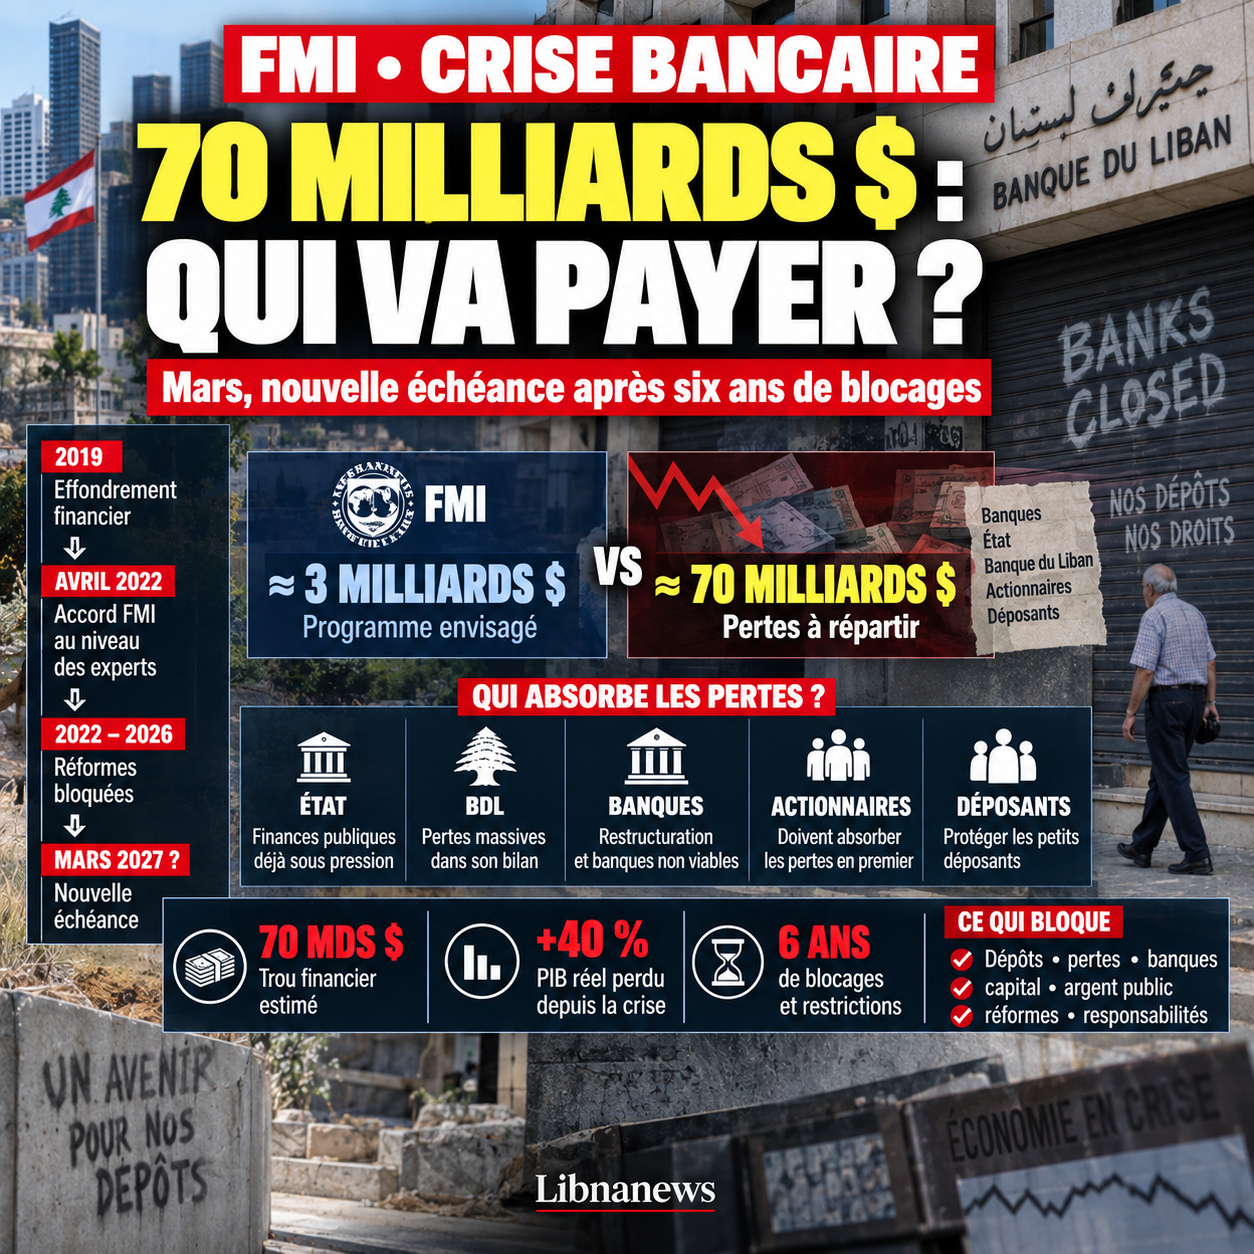
FMI: Perché la scadenza di marzo è superiore a $70 miliardi di perdite e sei anni di blocchi
Marzo, una nuova data dopo quattro anni di accordo incompiuto
Un accordo tra il Libano e il Fondo Monetario Internazionale potrebbe essere concluso il prossimo marzo. La scadenza si sta ora diffondendo nei circoli politici e finanziari, mentre le discussioni si sono intensificate sulla ristrutturazione bancaria, sul rimborso dei depositi e sul quadro di bilancio per il 2027. Si tratta soprattutto di una svolta importante sulla legge sulla risoluzione bancaria, a lungo considerata uno dei principali ostacoli ad un programma con il Fondo.
Questa prospettiva deve però essere collocata in una storia iniziata molto prima del 2026. Il Libano aveva già concluso un accordo con il Fondo a livello di esperti il 7 aprile 2022. Il programma proposto riguardava circa 3 miliardi di dollari e si prevedeva che durassero 46 mesi. Quattro anni e mezzo più tardi, questo accordo non è mai stato presentato alle condizioni necessarie al Consiglio dei trustees del Fondo per diventare un programma di finanziamento efficace.
Il problema non era la quantità di 3 miliardi. Il Fondo ha chiesto in primo luogo che il Libano riconosca l’entità delle perdite generate dal crollo finanziario del 2019 e decida chi dovrebbe portarle. Le banche dovevano essere ristrutturate, i piccoli depositanti protetti, le banche che erano ancora realizzabili e le banche che non erano più realizzabili dovevano essere rimosse dal mercato. C’era anche la necessità di riformare il segreto bancario, stabilire il controllo formale dei capitali, ristrutturare il debito pubblico e migliorare la governance della Banca del Libano.
Il nucleo del conflitto è rimasto quasi invariato da allora: circa 70 miliardi di dollari in perdite finanziarie sono stati distribuiti tra lo Stato, la Banca del Libano, le banche commerciali, i loro azionisti e, in qualche misura, i depositanti. Questa stima rappresentava già oltre il 300 per cento del prodotto interno lordo stimato nel 2022. Diversi economisti ora considerano che le perdite reali sono più alte, soprattutto dopo diversi anni di crisi.
Il calendario di marzo dipende quindi non solo dai negoziati tecnici con il Fondo. Dipende dalla capacità del sistema politico e finanziario di risolvere una battaglia iniziata nel 2019 e che ha contribuito proprio a prevenire la conclusione del programma 2022.
FMI 3 miliardi nasconde 70 miliardi di problemi
Il contrasto tra i due importi permette di capire il problema. Il Libano stava negoziando il finanziamento di circa 3 miliardi di dollari, mentre le perdite nel sistema finanziario erano stimate a circa 70 miliardi di dollari. Il programma del Fondo non è mai stato progettato per riempire questo buco direttamente. I 3 miliardi di dollari servivano come ancora per un programma di riforma in grado di ripristinare la fiducia e sbloccare altri finanziamenti internazionali.
Il problema principale era quindi quello di riconoscere le perdite prima di cercare di finanziarle. Questo riconoscimento ha immediatamente creato un confronto tra i vari attori. Se le perdite fossero registrate nei bilanci, l’equità di una parte delle banche scomparirebbe. Alcune banche dovevano essere ricapitalizzate. Altri dovevano essere liquidati. Gli azionisti dovevano assorbire le perdite prima di essere trasferiti alle classi superiori dei creditori.
È proprio questa gerarchia che rimane al centro delle discussioni del 2026. Il principio dei negoziati è che i depositanti non devono assorbire perdite prima degli azionisti e dei creditori subordinati. Sembra semplice. La sua applicazione è molto più complessa perché determina direttamente chi pagherà per il crollo.
Le banche hanno prestato pesantemente alla Banca del Libano, che ha finanziato uno Stato altamente indebitato. Quando il sistema è crollato, i depositi dei clienti sono stati ancora registrati nei conti delle banche, ma una parte considerevole dei beni teoricamente permettendo il rimborso era scomparso o era diventato inaccessibile. Il dibattito sul « foro finanziario » è nato da questa catena.
Da allora, ogni proposta di allocazione di perdita ha portato all’opposizione. Le banche rifiutano scenari che potrebbero distruggere il loro capitale. I candidati rifiutano di pagare per le decisioni in cui non hanno partecipato. Lo Stato cerca di limitare l’onere delle finanze pubbliche. La Banca del Libano deve affrontare le notevoli perdite accumulate nel bilancio.
L’accordo con il Fondo è stato quindi bloccato per anni da una questione molto più politica che contabile: in quale ordine i dirigenti e i beneficiari del vecchio sistema assorbono le perdite?
Entro il 2022, otto condizioni erano state stabilite prima del finanziamento
L’accordo del 2022 aprile ha definito una tabella di marcia particolarmente precisa. Il Consiglio dei ministri ha approvato una strategia di ristrutturazione bancaria che riconosce immediatamente le perdite del settore. Questa strategia dovrebbe proteggere i piccoli depositanti e limitare l’uso delle risorse pubbliche.
Il Parlamento ha quindi dovuto adottare una legislazione urgente per risolvere le banche in difficoltà. Senza questo testo, era impossibile determinare legalmente come ricapitalizzare una banca valida o liquidare una banca insolvente.
Un terzo requisito riguardava le quattordici banche più grandi del paese. Esse dovevano essere soggette, bancarie, ad una valutazione esterna indipendente. L’obiettivo era fondamentale: uscire dalle stime generali e determinare precisamente la situazione reale di ogni istituzione.
Il Parlamento ha anche dovuto riformare il segreto bancario. Il Fondo ritiene che le autorità di vigilanza debbano essere in grado di accedere alle informazioni necessarie per ristrutturare le banche, combattere la corruzione, amministrare le tasse, indagare i crimini finanziari e cercare beni non appropriati.
Allo stesso tempo, era necessario completare l’audit speciale della posizione patrimoniale estera della Banca del Libano, adottare una strategia di ristrutturazione fiscale e del debito a medio termine, votare sul bilancio del 2022 e gradualmente unificare i tassi di cambio. Quest’ultima misura doveva essere accompagnata dal controllo ufficiale dei capitali.
Tutto era un meccanismo coerente. In primo luogo, dovevamo conoscere la situazione reale delle banche e della Banca del Libano. Le perdite furono poi riconosciute. Quindi dividerli secondo una gerarchia definita. Infine, il sistema bancario potrebbe essere ristrutturato e le restrizioni eccezionali sui depositi gradualmente sostituite da un quadro giuridico.
Questo programma non è stato attuato in tempo.
Controllo del capitale: la legge viene dopo le restrizioni
La questione del controllo del capitale illustra una delle contraddizioni più forti della crisi. Le banche hanno imposto restrizioni ai prelievi e ai trasferimenti dal 2019. I depositanti si trovavano privati del normale accesso ai loro soldi, mentre nessuna legge generale ancora regolava queste restrizioni.
Il controllo esisteva quindi in pratica prima che esistesse in legge. Le condizioni variano secondo banche, conti e periodi. Questa situazione ha creato una grande disuguaglianza tra i depositanti e ha alimentato le spese di trasferimenti da parte di alcune persone con relazioni privilegiate o accesso mentre la maggior parte dei clienti sono stati bloccati.
Il Fondo ha richiesto una legge uniforme. Esso era destinato a prevenire ulteriori voli di risorse finanziarie e a garantire una distribuzione più equa delle opportunità di ritiro durante la ristrutturazione.
Il progetto presentato al Parlamento nel marzo 2022 non ha soddisfatto rapidamente questo requisito. Sono state criticate le discussioni e le versioni successive. Nel 2023, ancora una volta, il Fondo ha ritenuto che il progetto di controllo del capitale e del prelievo richiedesse cambiamenti significativi.
Questo ritardo non era neutro. Mentre il Parlamento discuteva di un controllo legale dei capitali, continuava la vigilanza bancaria di fatto. I depositanti hanno sostenuto le restrizioni senza avere il quadro generale che normalmente accompagnerebbe la ristrutturazione.
Quindi la sequenza è stata invertita. Una misura che avrebbe dovuto essere temporanea e inquadrata è diventata una realtà duratura, mentre i testi necessari per risolvere la crisi rimangono bloccati.
Riformato segreto bancario, ma non abbastanza
La riforma del segreto bancario ha avuto una traiettoria simile. Un primo emendamento è stato votato nel 2022, ma è stato considerato insufficiente per consentire una ristrutturazione efficace.
Il problema non era quello di rimuovere la riservatezza bancaria. Le autorità competenti devono avere accesso ai dati delle singole transazioni e dei depositi quando necessario per la supervisione, la ristrutturazione, le indagini finanziarie o il recupero degli asset.
Senza questo accesso, il vero controllo delle banche è diventato molto più difficile. È stato anche difficile determinare se alcuni trasferimenti avevano ricevuto un trattamento preferenziale al momento della crisi.
Il dibattito era particolarmente sensibile perché il segreto bancario era stato a lungo uno dei pilastri del modello finanziario libanese. La sua riforma ha quindi influenzato direttamente gli interessi delle banche, ma anche quelli dei leader economici e politici che avevano utilizzato il sistema.
Il Fondo ha riconosciuto i miglioramenti apportati al testo, chiedendo per diversi anni di correggere persistenti debolezze. Solo gradualmente il quadro si è avvicinato alle norme necessarie per la ristrutturazione.
Questo ritmo lento è importante per capire perché l’accordo del 2022 non è mai arrivato alla fine. Ogni riforma è stata trattata separatamente, modificata, rinviata o parzialmente adottata. Il Fondo ha chiesto un pacchetto coerente.
Le 14 grandi banche e il test che era quello di rivelare le perdite
Una delle condizioni più importanti è stata la valutazione indipendente delle quattordici banche più grandi. Esso era destinato a determinare, su base stabile, la qualità reale dei beni e la capacità di ogni banca di sopravvivere.
Questo passo era essenziale per emergere da una finzione collettiva. Non tutte le banche erano necessariamente nella stessa situazione. Alcuni potrebbero essere ricapitalizzati. Altri potrebbero non essere più fattibili. Senza una revisione individuale, era impossibile costruire una ristrutturazione credibile.
Ma la valutazione stessa dipendeva dalle decisioni politiche sulla strategia bancaria. La questione era come le perdite sarebbero state registrate e quali regole sarebbero state applicate. In mancanza di accordo su questi parametri, il lavoro tecnico non poteva essere completato.
Questo blocco ha efficacemente protetto lo status quo. Fino a quando le banche sono state valutate secondo una metodologia comune, non potrebbe essere stabilito un elenco chiaro di istituzioni valide e insostenibili. La ristrutturazione rimase teorica.
Per gli azionisti bancari, la quota era considerevole. Una valutazione indipendente potrebbe portare a enormi necessità di ricapitalizzazione e, in alcuni casi, alla perdita di controllo dell’istituzione. Al contrario, era essenziale per i depositanti sapere quale banca aveva ancora i mezzi per rimborsare parte delle sue passività.
Il ritardo in questa valutazione è quindi uno dei punti in cui gli interessi finanziari e i ritardi politici si sono incontrati direttamente.
Le banche hanno compensato la distribuzione della perdita
La resistenza del settore bancario non può essere ridotta a un rifiuto di qualsiasi riforma. Le banche hanno presentato le proprie proposte e hanno sfidato i piani che hanno ritenuto probabile imporre una quota eccessiva delle perdite. Ma questa battaglia ebbe un effetto concreto: per anni non poteva essere adottato alcun meccanismo definitivo di distribuzione.
L’Associazione delle banche ha sfidato diverse versioni dei piani governativi. Uno dei principali soggetti di confronto è stato il possibile uso di beni pubblici. L’idea era, secondo alcune proposte, di mobilitare beni di proprietà statale per aiutare a rimborsare i depositi o ricostruire il sistema bancario.
Il Fondo è stato particolarmente attento a questo approccio. I beni pubblici appartengono all’intera popolazione, tra cui i libanesi che non hanno grandi conti bancari. Per utilizzarli massicciamente per assorbire le perdite del sistema finanziario sarebbe quindi di trasferire a tutti i cittadini parte del costo di un sistema i cui benefici erano molto più concentrati.
La questione è anche la responsabilità degli azionisti. In una tradizionale ristrutturazione bancaria, il capitale deve assorbire perdite prima dei depositanti. L’uso troppo rapido delle risorse pubbliche potrebbe ridurre i contributi degli azionisti e socializzare le perdite.
È proprio su questo punto che il conflitto tra il Fondo e parte del settore bancario è stato il più profondo. Il Fondo richiede una gerarchia. Gli azionisti devono pagare prima dei depositanti. Le banche insostenibili devono essere in grado di sparire. Le risorse pubbliche dovrebbero essere fornite solo entro limiti compatibili con la sostenibilità del debito.
Questi principi influenzano direttamente gli interessi economici dei proprietari bancari. Il settore bancario libanese ha storicamente mantenuto stretti rapporti con il mondo politico. Questa vicinanza ha complicato l’adozione di leggi che potrebbero imporre perdite significative agli azionisti.
Il Parlamento è centrale al rallentamento
Diverse riforme principali dipendono dal Parlamento. Questo ha trasformato la Camera in un posto decisivo nel processo.
Il controllo dei capitali doveva essere votato. Il Banking Resolution Act doveva essere approvato. Il segreto bancario doveva essere riformato. I bilanci dovevano essere approvati. Ognuno di questi file ha sperimentato ritardi, modifiche o controversie.
Il problema non può essere attribuito a un unico blocco parlamentare. Le opposizioni hanno spesso raccolto interessi diversi. Alcuni membri hanno difeso i candidati e rifiutato qualsiasi testo che potrebbe legalizzare una riduzione dei loro diritti. Altri erano vicini agli interessi bancari. Altri ancora rifiutarono i piani governativi in nome della protezione dei beni dello Stato.
Questa frammentazione ha prodotto un risultato comune: il tempo è passato senza una ristrutturazione globale.
Il costo economico di questo ritmo lento è stato notevole. Entro il 2022, il Fondo ha avvertito che ogni ritardo aumenterebbe il costo della popolazione. Nel 2023, egli vide ancora pochissimi progressi nell’attuazione delle misure preliminari.
Nel frattempo, l’economia stava operando sempre di più in contanti. Il credito bancario è crollato. Le imprese hanno dovuto finanziare le loro attività al di fuori del sistema tradizionale. I depositi sono rimasti bloccati e le banche hanno perso la loro normale funzione di intermediazione.
Prodotto interno lordo tagliato da oltre il 40%
La battaglia finanziaria ha avuto luogo sullo sfondo del crollo economico. Tra il 2018 e i primi anni di crisi, il prodotto interno lordo reale è sceso di oltre il 40%. La sterlina ha perso la maggior parte del suo valore e l’inflazione ha raggiunto livelli di tre cifre nel corso di diversi anni.
Entro il 2020 l’inflazione aveva raggiunto l’84,3% circa. È salito al 154.8 per cento nel 2021 e al 171.2 per cento nel 2022. Ha raggiunto il 221.3 per cento nel 2023 prima di rallentare. Entro il 2025, era fino al 14,6% circa. La guerra regionale e lo shock energetico, tuttavia, hanno causato un’ulteriore accelerazione nel 2026, con circa il 17% nei primi otto mesi dell’anno.
Questo sviluppo mostra perché la ristrutturazione bancaria non è una questione per i banchieri e grandi depositanti. Il crollo del sistema finanziario ha accompagnato una massiccia distruzione del potere d’acquisto.
Il reddito medio mensile utilizzato in una recente indagine dei lavoratori del settore privato libanese che sono rimasti in occupazione era di circa $ 560, rispetto a circa $668 prima dell’ultimo conflitto, una diminuzione del 16,2 per cento. Allo stesso tempo, una famiglia di quattro persone che affittano alloggio a Beirut o la sua periferia può avere bisogno tra $1,400 e $1,500 al mese solo per l’alloggio, la potenza minima, l’elettricità, l’acqua e il trasporto.
Il divario consente di misurare il costo sociale del blocco. La ristrutturazione della banca non ha avuto luogo, ma le perdite sono state tuttavia assorbite. Essi sono stati colpiti da ammortamenti monetari, in calo dei redditi, restrizioni sui depositi, l’inflazione e il deterioramento dei servizi.
2025 e 2026: il caso inizia finalmente ad andare avanti
Dopo diversi anni di immobilizzazione, una serie di testi ha cominciato a cambiare la situazione. Nel 2025, la ristrutturazione del sistema bancario divenne una priorità legislativa. Una nuova legge sulla risoluzione delle banche è stata trasmessa al Parlamento.
La questione del « foro finanziario » tornò poi al centro del dibattito. Un progetto per organizzare la stabilizzazione finanziaria e il recupero dei depositi ha cercato di destinare circa 70 miliardi di dollari in perdite tra i vari componenti del sistema.
Il testo si incontrò immediatamente con resistenza. Le banche sono in discussione. Le forze politiche si oppongono. I gruppi di depositanti hanno anche espresso insoddisfazione che il riconoscimento legale delle perdite avrebbe trasformato parte dei loro depositi in perdite permanenti.
Questa convergenza delle opposizioni sta rivelando. Le banche e i depositanti possono combattere lo stesso testo per esattamente la ragione opposta. Il primo può considerare che pagano troppo. Quest’ultimo può ritenere di non recuperare abbastanza. I leader politici poi si trovano tra queste due pressioni.
Tuttavia, il Consiglio dei ministri ha fatto progressi. Gli emendamenti alla legge sulla risoluzione bancaria approvata nel 2026 sono stati un passo importante. Essi forniscono ora un quadro per la risoluzione ordinata o la liquidazione degli stabilimenti in difficoltà.
Questo anticipo era previsto dal 2022 aprile.
L’ultimo nodo: chi recuperare quanto e in che ordine?
Il problema principale ancora aperto è ora la stabilizzazione finanziaria e il recupero dei depositi. Il dibattito con il Fondo riguarda regole molto concrete.
La prima riguarda la gerarchia dei crediti. Nessun depositatore dovrebbe subire una perdita prima degli azionisti e creditori di rango inferiore. Questa regola deve essere registrata in modo sufficientemente chiaro per evitare che i costi di ristrutturazione vengano trasferiti troppo rapidamente ai clienti.
La seconda riguarda la liquidità. Non basta promettere il graduale rimborso dei depositi. Le banche e la Banca del Libano devono avere le risorse necessarie per effettuare questi pagamenti in modo efficace. Troppo generoso un calendario su carta, ma senza sufficiente flusso finanziario, sarebbe semplicemente sostituire le attuali restrizioni con una nuova promessa che non poteva essere mantenuta. È proprio per questo che la discussione sui depositi non può essere separata dalla ristrutturazione bancaria, dalla ricapitalizzazione delle istituzioni valide e dal trattamento delle banche incapaci di riconquistare una solida posizione finanziaria.
La terza difficoltà riguarda la gerarchia delle responsabilità. Fin dall’inizio della crisi, il dibattito libanese è stato spesso presentato come un confronto tra i candidati e lo Stato. Questa lettura evacua gli altri giocatori nel canale. Le banche hanno posto una parte considerevole delle loro risorse con la Banca del Libano e lo Stato, pagando per anni alcuni depositi a prezzi molto elevati. La Banca del Libano, da parte sua, ha utilizzato meccanismi finanziari costosi per attrarre le monete e mantenere il sistema monetario. Lo Stato ha accumulato debiti e deficit. Una ristrutturazione credibile deve quindi determinare le rispettive responsabilità di ogni individuo piuttosto che trasformare l’intera perdita in un debito collettivo sulle generazioni future.
Questa è anche la questione degli azionisti bancari. La ristrutturazione in linea con i principi difesi dall’inizio delle discussioni internazionali richiede che i fondi propri esistenti assorbono perdite prima che un onere venga trasferito ai depositanti o alla comunità. Questa regola ha dato origine a una forte resistenza perché influisce direttamente sul valore delle partecipazioni in banche. Alcune banche libanesi sono state storicamente legate alle famiglie con un peso economico e politico significativo. Gli interessi finanziari e le relazioni di potere politico sono quindi comuni quando è necessario decidere chi sarà ricapitalizzato, che perderà la sua partecipazione e che alla fine dovrà lasciare il mercato.
Banche e banche sostenibili non più valide
Il futuro accordo non sarà in grado di evitare un’altra questione che è stata a lungo respinta: tutte le banche libanesi dovrebbero essere salvate? La risposta implicita dei meccanismi di ristrutturazione è negativa. Il sistema deve distinguere tra quelle istituzioni che rischiano di diventare di nuovo realizzabili e quelle le cui perdite e inadeguatezze nei fondi propri rendono impossibile portare avanti gli affari senza un trasferimento massiccio di risorse pubbliche.
Questa distinzione spiega l’importanza della valutazione individuale delle istituzioni. Uno dei vecchi impegni già prevedeva un esame delle quattordici banche più grandi. Non si trattava solo di produrre una fotografia contabile. L’obiettivo era quello di determinare la qualità reale dei beni, delle perdite, delle passività ai depositanti e delle esigenze di ricapitalizzazione. Senza questa diagnosi, qualsiasi ristrutturazione rimane teorica, poiché nessuno sa esattamente quali istituti possono sopravvivere e a quale costo.
Il ritardo su questo sito ha protetto lo status quo. Fino a quando le banche non sono classificate in base alla loro fattibilità, possono continuare a esistere legalmente nonostante l’incapacità dei loro clienti di smaltire i loro fondi normalmente. Il sistema bancario rimane quindi aperto senza funzionare come sistema bancario normale. I depositanti hanno i propri conti, ma l’accesso a tali crediti rimane limitato da meccanismi imposti dalla crisi.
La risoluzione delle banche deve porre fine a questa ambiguità. Le banche sostenibili dovranno essere ricapitalizzate e conformi ai requisiti prudenziali per riprendere il normale business. Gli altri dovranno essere ristrutturati, fusi o liquidati secondo procedure organizzate. Ciò avrà necessariamente un impatto sui proprietari bancari e il loro controllo. Questo è anche uno dei motivi per cui la sua adozione è stata così politicamente difficile.
Controllo del capitale, adottato dopo che il capitale era già andato
La questione del controllo dei capitali illustra solo le carenze della gestione delle crisi. Quando le banche hanno cominciato a limitare i prelievi e i trasferimenti dal 2019 in poi, nessuna legge generale stabilisce le regole applicabili a tutti. Ogni istituzione ha applicato le proprie restrizioni, con differenze tra i clienti e tra le categorie di account.
Una vera legge sul controllo dei capitali avrebbe dovuto aver avuto luogo all’inizio della crisi per limitare i deflussi di cambio, preservare le riserve disponibili e imporre regole uniformi. Al contrario, è stato oggetto di lunghe battaglie politiche e parlamentari. Nel frattempo, il controllo esisteva infatti per gran parte dei depositanti, ma senza un quadro giuridico generale e senza impedire tutti i deflussi di capitale.
Questo ritardo ha creato una profonda ripartizione dell’uguaglianza. I depositanti regolari sono stati soggetti a restrizioni mentre la questione dei trasferimenti durante i primi mesi della crisi è diventata uno dei principali argomenti di controversia. Quando il Parlamento ha finalmente avanzato la questione, parte dell’utilità iniziale del controllo dei capitali era già scomparsa. Le riserve erano diminuite e la fiducia nel sistema bancario era profondamente influenzata.
Questo episodio è essenziale per capire la sfiducia che circonda nuove promesse di riforma. Il problema non è mai stato solo l’assenza di testi. Non era in grado di adottarli quando potevano ancora prevenire alcuni danni.
Segreto bancario, un’altra battaglia parlamentare
La riforma del segreto bancario ha seguito un percorso paragonabile. Il sistema libanese aveva a lungo reso segreto bancario un elemento centrale del suo modello finanziario. Dopo il crollo, la sua ritenzione in una forma troppo restrittiva è diventata incompatibile con i requisiti di audit, controllo e responsabilità.
Sono stati adottati emendamenti, ma la loro portata è stata oggetto di critiche e richieste di correzioni. Il problema includeva la reale capacità delle autorità competenti di accedere alle informazioni necessarie per rivedere le transazioni, indagare i flussi finanziari e determinare le responsabilità legate alla crisi.
Questo problema colpisce direttamente gli interessi di molti attori. Un sollevamento sufficientemente ampio del segreto bancario facilita l’esame dei trasferimenti, dei rapporti tra banche e persone politicamente esposte, nonché delle operazioni effettuate prima e durante il crollo. È quindi molto più che riforma tecnica destinata a soddisfare un’istituzione internazionale.
La resistenza incontrata mostra ancora una volta la natura politica del programma di riforma. Ogni testo che potrebbe migliorare la trasparenza può anche rivelare informazioni sugli attori coinvolti nella sua adozione. Il Parlamento deve quindi legiferare su un sistema finanziario con il quale parte del mondo politico ha storicamente mantenuto stretti rapporti.
Parlamento al centro del conflitto strutturale di interessi
Ridurre i blocchi all’opposizione tra il Fondo monetario e l’Associazione bancaria sarebbe quindi insufficiente. Una parte decisiva del processo si svolge in Parlamento. La legislazione necessaria per la ristrutturazione deve essere approvata, modificata o integrata. Tuttavia, le forze parlamentari non condividono lo stesso punto di vista della distribuzione delle perdite o degli stessi interessi.
Alcune correnti sottolineano la protezione completa o massima del deposito. Altri si rifiutano di permettere allo Stato di sopportare ulteriori debiti per reintegrare i bilanci bancari. Altri ancora cercano di preservare beni pubblici. Dietro queste posizioni sono scelte economiche reali, ma anche interessi sociali, finanziari e politici.
La difficoltà è aggravata dai legami storici tra alcune figure politiche e il settore bancario. Questi collegamenti non consentono a ciascun membro di essere considerato il rappresentante diretto di una banca, e tale generalizzazione sarebbe infondata. Tuttavia, spiegano perché qualsiasi riforma che potrebbe cancellare il capitale degli azionisti bancari, cambiare il controllo delle istituzioni o indagare certe transazioni diventa estremamente contrastante.
Il risultato di queste relazioni di potere era una successione di ritardi. I testi sono circolati tra il governo, le commissioni e la plenaria. Alcuni sono stati modificati. Altri sono stati bloccati. Sono state proposte soluzioni competitive. Nel frattempo, la perdita non è sparita. È stato gradualmente assorbito in modo disordinato da depositanti, dipendenti e l’economia.
L’uso di beni pubblici, una linea di frattura importante
Una delle battaglie più importanti riguarda l’uso dei beni statali. Parte delle proposte difese in Libano negli ultimi anni è stata quella di mobilitare beni pubblici o il loro futuro reddito per contribuire al rimborso dei depositanti.
Questa soluzione ha una forza politica evidente. Ci permette di dire che i depositi saranno progressivamente restituiti senza imporre immediatamente una massiccia perdita nominale. Ma pone una questione di giustizia fondamentale: perché la proprietà di tutta la popolazione dovrebbe essere utilizzata per coprire le perdite da un sistema finanziario i cui profitti sono stati privati per decenni?
I beni pubblici non sono una riserva gratuita. I ricavi da telecomunicazioni, terreni, imprese pubbliche o altri beni appartengono anche a cittadini che non hanno grandi depositi bancari. Assumere per decenni per rimborsare alcuni debiti sarebbe quello di trasferire parte del costo della crisi alla società nel suo complesso.
Il problema diventa ancora più importante quando questi beni sono le scarse risorse che possono finanziare infrastrutture, protezione sociale o ricostruzione. Il Libano deve ora finanziare il recupero del sud, rafforzare l’esercito, modernizzare i suoi servizi pubblici e rispondere a una profonda crisi sociale. L’immobilizzazione di una parte significativa dei ricavi pubblici futuri al sistema finanziario ridurrebbe la capacità dello Stato di svolgere tali funzioni.
Ciò non significa che nessun patrimonio pubblico può intervenire in una soluzione. La domanda riguarda il loro posto nella gerarchia della perdita. Se diventano fonte primaria di rimborso, gli azionisti bancari e i gestori di sistemi possono essere relativamente protetti. Se intervengono solo dopo l’assorbimento delle perdite da parte del capitale privato e la ristrutturazione delle istituzioni, la logica è diversa.
Marzo: una scadenza credibile o una nuova data?
È in questo contesto che appare in marzo l’ipotesi di un accordo con il Fondo monetario. La data è abbastanza vicina per essere un obiettivo politico, ma abbastanza lontano da consentire per diversi mesi di negoziati e lavoro legislativo.
Il governo ha ora alcuni elementi che non esistevano all’inizio della crisi. La Banca del Libano è diretta da Karim Suaid. Le discussioni sulla ristrutturazione bancaria sono più avanzate. La questione del difetto finanziario è apertamente affrontata. Le autorità non possono più affermare che il sistema tornerà spontaneamente al funzionamento senza il riconoscimento delle perdite.
Ma gli stessi ostacoli fondamentali rimangono. Dobbiamo decidere chi paga. La gerarchia deve essere stabilita tra azionisti, banche, Banca del Libano, Stato e depositanti. Il trattamento di diversi depositi deve essere determinato. Le banche sostenibili devono essere identificate. La liquidità necessaria per i rimborsi deve essere garantita. I testi corrispondenti devono essere adottati in Parlamento.
Quindi Marte sarà credibile solo se queste decisioni iniziano ad essere prese prima di questa scadenza. Un accordo politico generale non basta. Il precedente 2022 ha dimostrato con precisione che un accordo tecnico può rimanere inefficace per anni quando le azioni precedenti non sono effettuate.
La crisi sociale riduce ora lo spazio per la manovra
Il governo non negozia più nel 2022. La popolazione ha assorbito diversi anni di crisi. I ricavi sono stati nettamente ridotti in termini reali e il costo dei servizi essenziali è aumentato.
Una stima recente colloca tra $1.400 e $1.500 il costo mensile di alloggi, energia minima, elettricità, acqua e trasporto per una famiglia di quattro persone che affitta a Beirut o la sua periferia. Tale importo non comprende l’istruzione, l’assistenza medica, i medicinali, l’abbigliamento o le telecomunicazioni.
Allo stesso tempo, un sondaggio dei lavoratori del settore privato condotto nel maggio 2026 ha stimato il reddito medio mensile dei lavoratori libanesi rimasti in occupazione nel campione studiato a circa $560, rispetto a $668 prima del conflitto di marzo, una diminuzione del 16,2 per cento. Anche con due lavoratori che ricevono questo importo, il reddito familiare raggiunge $1,120 e rimane al di sotto del costo stimato delle cinque esigenze di base.
L’inflazione nei primi otto mesi del 2026 raggiunse circa il 17%, mentre le aspettative all’inizio dell’anno erano molto più basse. Il costo dell’elettricità privata è aumentato bruscamente. Le spese mediche sostenute direttamente dalle famiglie ora rappresentano una percentuale molto più grande di fatture rispetto al 2019.
In queste condizioni, qualsiasi soluzione bancaria che trasferisce ancora le perdite alla popolazione diventa politicamente esplosiva. Il governo non può chiedere simultaneamente alle famiglie di sopportare le crescenti imposte, il deterioramento dei servizi pubblici e una ulteriore riduzione del valore dei loro risparmi senza creare una grande sfida.
Il bilancio 2027 complica l’equazione
Il progetto di bilancio 2027 è emesso allo stesso tempo. Lo Stato sta cercando di aumentare le sue entrate, mentre la capacità di contribuire di gran parte della popolazione è già estremamente bassa. L’uso di imposte indirette rimane particolarmente contestato, in quanto influiscono sul consumo indipendentemente dal livello di ricchezza.
Questa politica è direttamente collegata al file bancario. Se lo Stato aumenta il prelievo sulla popolazione al fine di finanziare il suo funzionamento, mobilitando simultaneamente i suoi beni per coprire le perdite del sistema finanziario, la questione della distribuzione dei sacrifici diventerà impossibile da evitare.
I negoziati con il Fondo monetario non possono quindi essere separati da una politica fiscale più ampia. Il recupero della banca significa che se fa parte di un’economia capace di recuperare la crescita, generando entrate governative e generando reddito.
Un accordo finanziario che stabilirebbe le banche senza ripristinare i servizi pubblici e il potere d’acquisto resterebbe socialmente fragile. Al contrario, nessuna politica sociale sostenibile può essere finanziata fintanto che lo Stato e il sistema bancario rimangono paralizzati da perdite accumulate.
La credibilità dell’accordo dipenderà da quali cambiamenti prima della firma
L’ipotesi di un accordo in marzo deve essere infine giudicata meno alla data stessa che sulle decisioni prese nei prossimi mesi. Il Libano ha già visto l’annuncio di un accordo preliminare con una specifica lista di riforme. Quattro anni dopo, la maggior parte del problema bancario rimane aperta.
Questa volta, la credibilità richiederà un’azione preliminare. Le perdite devono essere riconosciute in modo trasparente. Le banche dovranno essere valutate individualmente. Gli azionisti dovranno prendere il loro posto nella gerarchia della perdita. Gli insediamenti insostenibile dovranno entrare in un meccanismo di risoluzione. Il trattamento dei depositi deve essere basato su risorse identificate e non su promesse contabili.
Il Parlamento dovrà inoltre dimostrare di poter adottare testi che non sono svuotati della loro sostanza da compromessi tra interessi concorrenti. Questo è probabilmente dove si terrà la maggior parte dei negoziati. Le missioni internazionali possono proporre modelli, calcolare le esigenze di finanziamento e valutare le fatture. Non possono sostituire una decisione politica libanese sulla distribuzione delle perdite.
Le banche dovranno accettare che un ritorno alla situazione prima del 2019 sia impossibile. Il settore che emergerà dalla ristrutturazione sarà necessariamente diverso: meno istituzioni, capitale più reale, più severe regole prudenziali e una relazione diversa con lo Stato e la Banca del Libano.
Infine, i candidati dovranno ottenere una visibilità che mancano da sette anni. Hanno bisogno di conoscere l’importo recuperabile, la tempistica, la valuta di rimborso e le garanzie per garantire che gli impegni siano effettivamente onorati.
È solo quando questi elementi si riuniscono che marzo può rappresentare qualcosa di diverso da un’ulteriore scadenza. Il problema libanese non è più quello di arrivare a un testo che annuncia un accordo con il Fondo monetario. Tale testo esiste in linea di principio dal 2022 aprile. Il vero cambiamento sarebbe quello di accettare finalmente la conseguenza che il sistema politico e finanziario ha ritardato fin dall’inizio della crisi: le perdite esistono, non possono essere cancellate con decreto, e ogni ricostruzione del settore bancario inizia decidendo chiaramente chi è responsabile.