

Il blocco immobiliare libanese proviene dall’incontro di due vincoli: venditori in grado di mantenere una proprietà senza accettare il suo prezzo di realizzazione, e acquirenti il cui finanziamento ha contratto. Quando questi due gruppi non sono più d’accordo, l’adeguamento inizia con la scomparsa delle transazioni. Le statistiche del 2026, le indagini di alloggi vacanti e la storia del credito permettono di analizzare questo meccanismo. Essi mostrano anche perché il prezzo in un annuncio può resistere a lungo dopo la domanda per esso scompare.
Il soggetto va oltre se l’immobiliare è « prezzo ». Un bene può essere costoso e liquido, perché un cliente lo finanzia. Può anche essere visualizzato ad un prezzo elevato e rimanere immobilizzato per anni. Nel secondo caso, una parte della ricchezza rivendicata dal suo proprietario non può essere convertita in mezzi di pagamento sui termini annunciati. Il divario poi pesa sulle vendite, il finanziamento di nuovi progetti e l’accesso all’alloggio.
Questa analisi distingue tre livelli: i dati effettivamente osservati, i calcoli che possono essere derivati da esso e le simulazioni utilizzate per isolare un meccanismo. Queste non sono né statistiche di mercato né valutazioni di asset accurate. I dati disponibili sono al 8 novembre 2026.
Un prezzo triplo richiede una diminuzione del 66,7% per raggiungere la stima
Il caso reale riportato all’editor è quello di un appartamento proposto a 600, mentre il suo valore realizzabile è stimato a 200, nella stessa unità. In assenza di competenze indipendenti, operazioni comparabili e condizioni di regolamento documentate, questi importi non possono essere presentati come misura verificata del mercato. Tuttavia, il rapporto tra i due permette di definire con precisione il problema sollevato.
Il prezzo addebitato rappresenta tre volte la stima. È più alto del 200 per cento. Ma tornando da 600 a 200 richiede un calo del 66,7% del prezzo dell’annuncio, non un calo del 200%. Uno sconto del 10% porterebbe il prezzo fino al 540, ancora il 170% sopra la stima. Anche una concessione del 20 per cento al 480 lascerebbe un divario del 140%. Una piccola trattativa non risolve quindi un disadattamento di questa grandezza.
Tuttavia, il blocco dipende da una variabile meno visibile dell’annuncio: il prezzo minimo che il venditore realmente accetta. Un annuncio a 600 può comportare una vendita a 200 se il proprietario acconsente a questa riduzione. D’altra parte, se il suo minimo rimane a 500 e gli acquirenti in grado di concludere non supera i 200, non avviene alcuna transazione. L’intersezione tra le condizioni delle due parti è vuota.
Il ragionamento si applica a un intero segmento in cui i venditori condividono riferimenti a prezzo vecchio mentre gli acquirenti incontrano un vincolo comune su reddito, risparmio o credito. Non è sufficiente per un proprietario di rivedere la sua pubblicità: l’importo finalmente accettato deve entrare nella capacità di un acquirente di pagare. La tensione appare nei quantitativi scambiati e le scadenze prima necessariamente appaiono nei prezzi pubblicati.
Questa distinzione spiega perché un annuncio persistente non convalida il valore visualizzato. Rivela un’aspettativa dal venditore. Un prezzo di transazione fornisce ulteriori informazioni: qualcuno è stato in grado e disposto a finanziare l’acquisto, con un metodo di pagamento, tempo e caratteristiche specifiche.
Nel 2026, la quantità media di atti è aumentata di quasi il 30% mentre il numero di atti è diminuito
Secondo il dipartimento di ricerca economica di Crédit Libanese, 41.138 vendite immobiliari sono state registrate da gennaio a settembre 2026, rispetto a 51.683 negli stessi nove mesi del 2025. La diminuzione è di 10.545 operazioni, o 20.4 per cento. Tuttavia, il loro valore cumulativo è aumentato da £394,090 a £407,100 miliardi, un aumento del 3,3%.
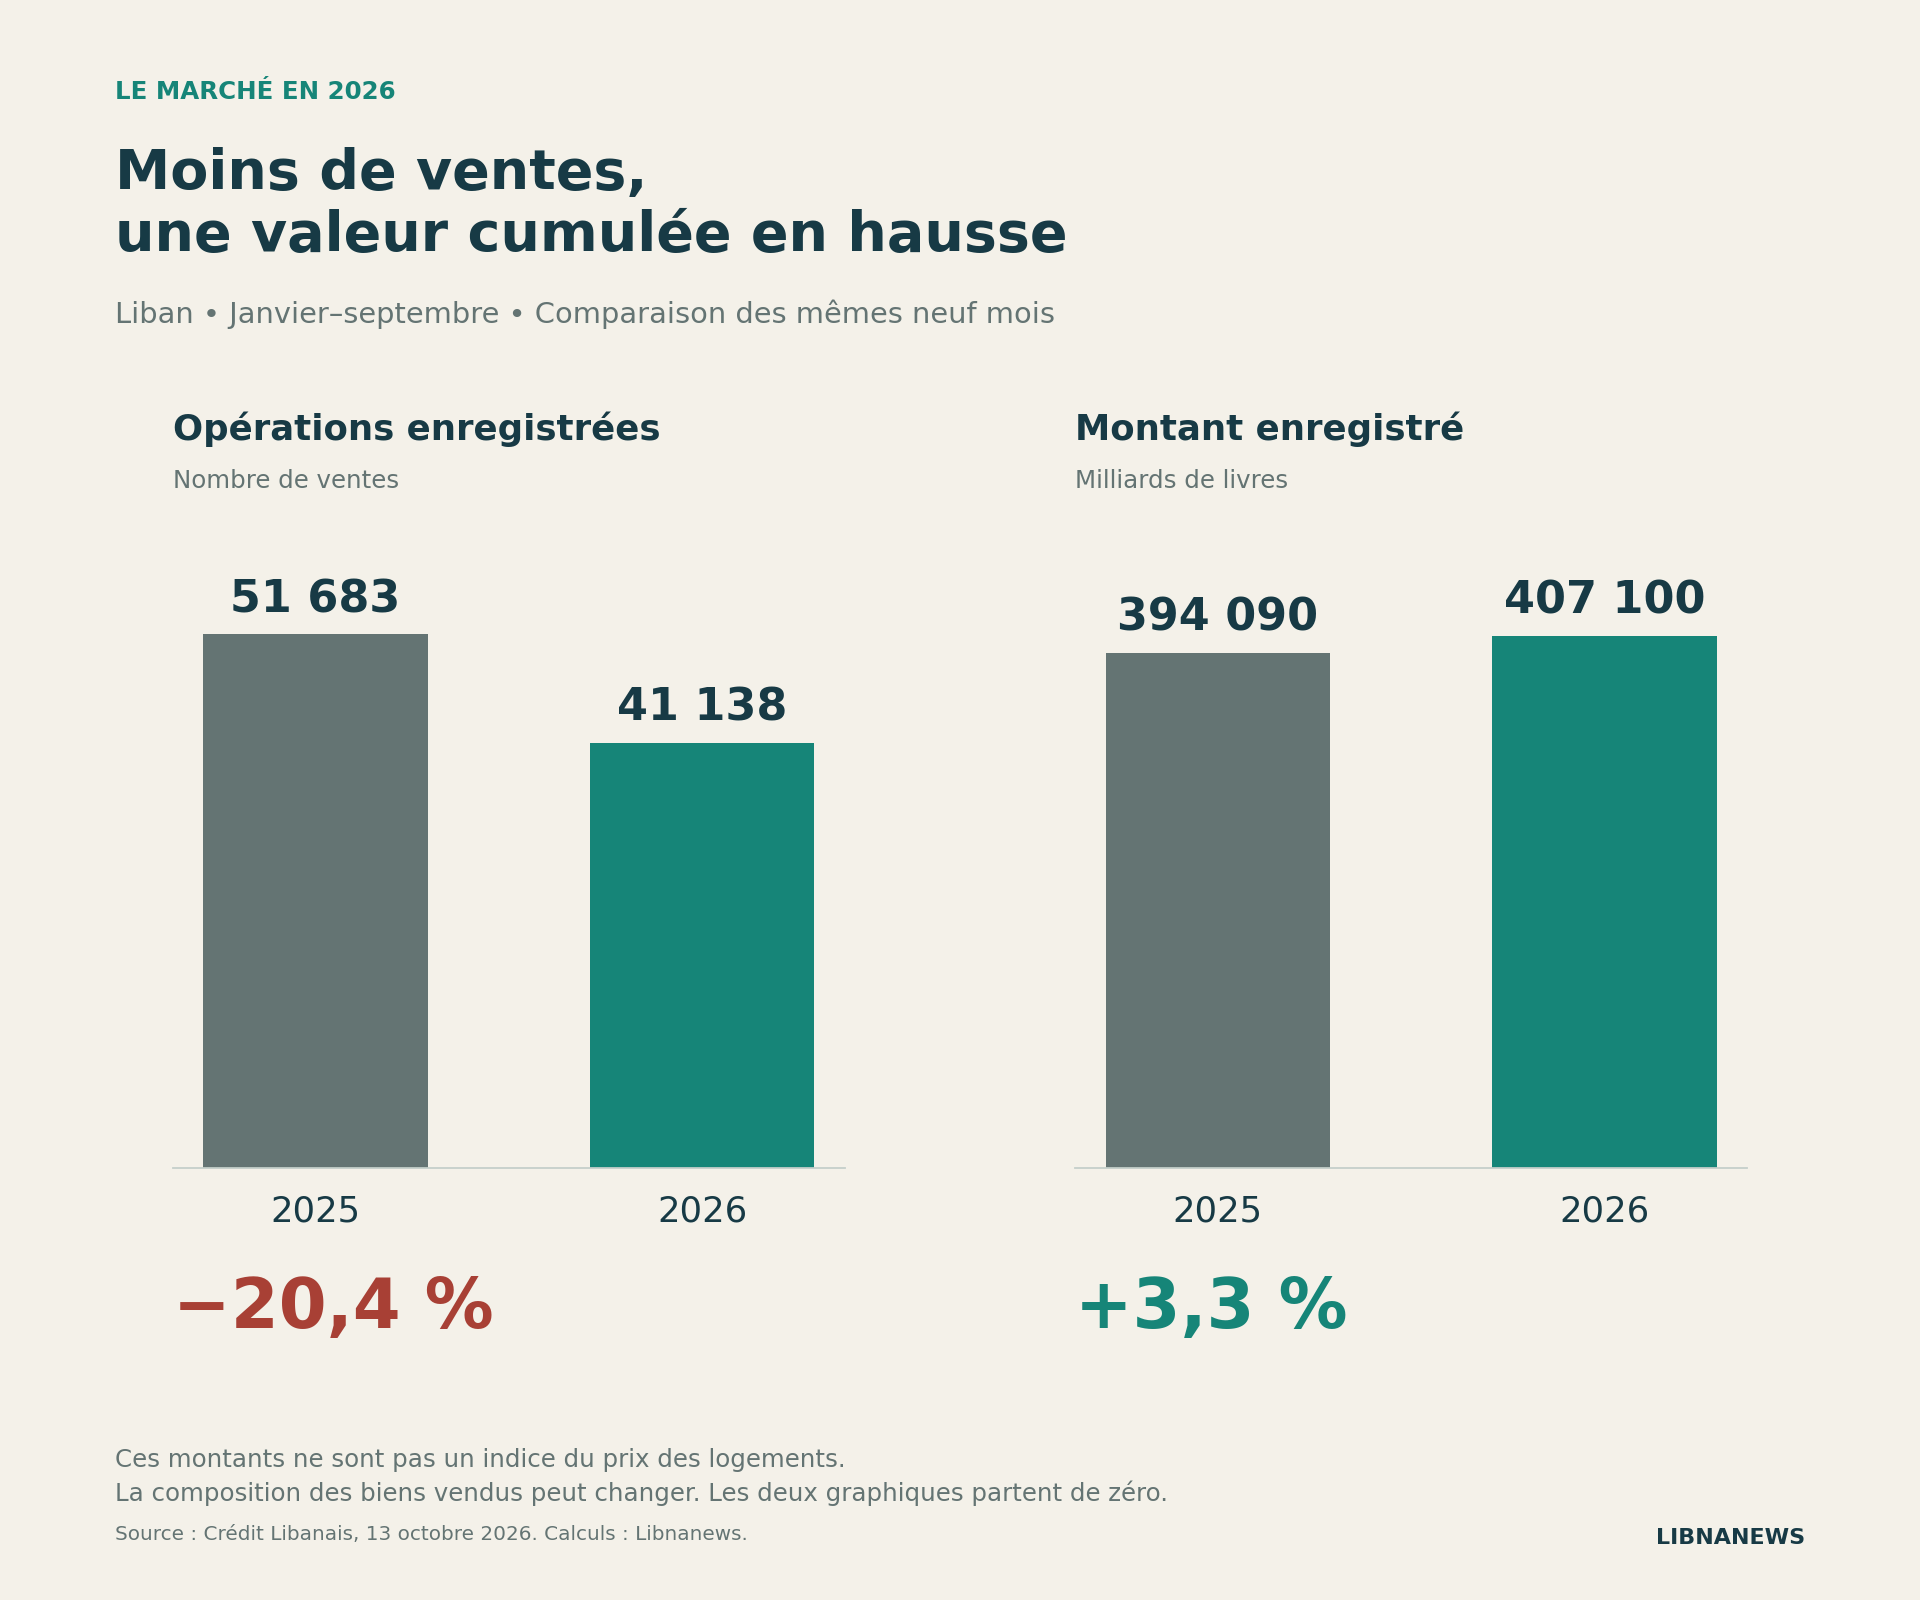
La ripartizione è aritmetica: il valore totale è pari al numero di operazioni moltiplicate per il loro importo medio. La divisione dei due aggregati mostra una media di circa $85,197 per azione nel 2025 e $110,569 nel 2026, al tasso di £ 89,500 per dollaro utilizzato qui per entrambi i periodi. L’aumento calcolato è del 29,8%.
Tuttavia, sarebbe sbagliato concludere che il prezzo di un appartamento paragonabile è aumentato 29,8%. Gli atti sono costituiti da merci di diverse dimensioni, usi e luoghi. L’aumento può derivare da prezzi più elevati, proporzioni più elevate di grandi transazioni, o entrambi. I dati aggregati non consentono di assegnare una parte a ciascun fattore.
Un esempio di composizione mostra perché questa riserva cambia la diagnosi. In una simulazione di 100 vendite, 80 transazioni a $100,000 e $20 a $300,000 generano una media di $140,000. Se il primo aumenta a 40 e il secondo a 20, la media è di $166,667, in aumento del 19%, mentre nessun prezzo è cambiato. I clienti di piccola impresa si sono semplicemente ritirati ulteriormente.
L’importo medio del 2025 può essere mantenuto anche per calcolo e applicato al numero di vendite del 2026. Il valore sarebbe di circa 3,50 miliardi di dollari, invece dei 4,55 miliardi effettivamente registrati. La differenza, circa $1.04 miliardi, corrisponde all’effetto combinato di composizione e importi per atto. Questo non è né un plusvalore generalizzato né una stima della sovravalutazione del parco.
Il risultato è quindi una contrazione del numero di scambi accompagnato da un aumento della loro dimensione media.È compatibile con un mercato più focalizzato su alcune categorie di beni o acquirenti. Non prova, da solo, quale. Per identificarlo, le transazioni devono essere suddivise per quartiere, superficie, uso e metodo di pagamento, e poi confrontate con beni equivalenti.
Invenduti sono misurabili in alcune coorte, non solo da vendite in declino
L’indagine di Beirut Urban Lab presentata dal Lebanon Center for Policy Studies nel luglio 2020 fornisce una decomposizione particolarmente utile. Nel parco costruito tra il 1996 e il 2018 nel comune di Beirut, il 23 per cento delle unità abitative sono vacanti, o più di 7.000 unità. Di queste abitazioni vuote, il 65% è invenduto e il 35% è stato acquisito, ma rimane non occupato.
Il prodotto delle proporzioni permette di andare oltre: il 23% moltiplicato per il 65% rappresenta circa il 15% dell’intero parco studiato, sia vacante che invenduto. L’abitazione già acquisita ma vuota rappresenta circa l’8%. Questi risultati sono calcolati utilizzando le tariffe arrotondate. Essi riguardano questa coorte beroutena, non il parco nazionale nel 2026.
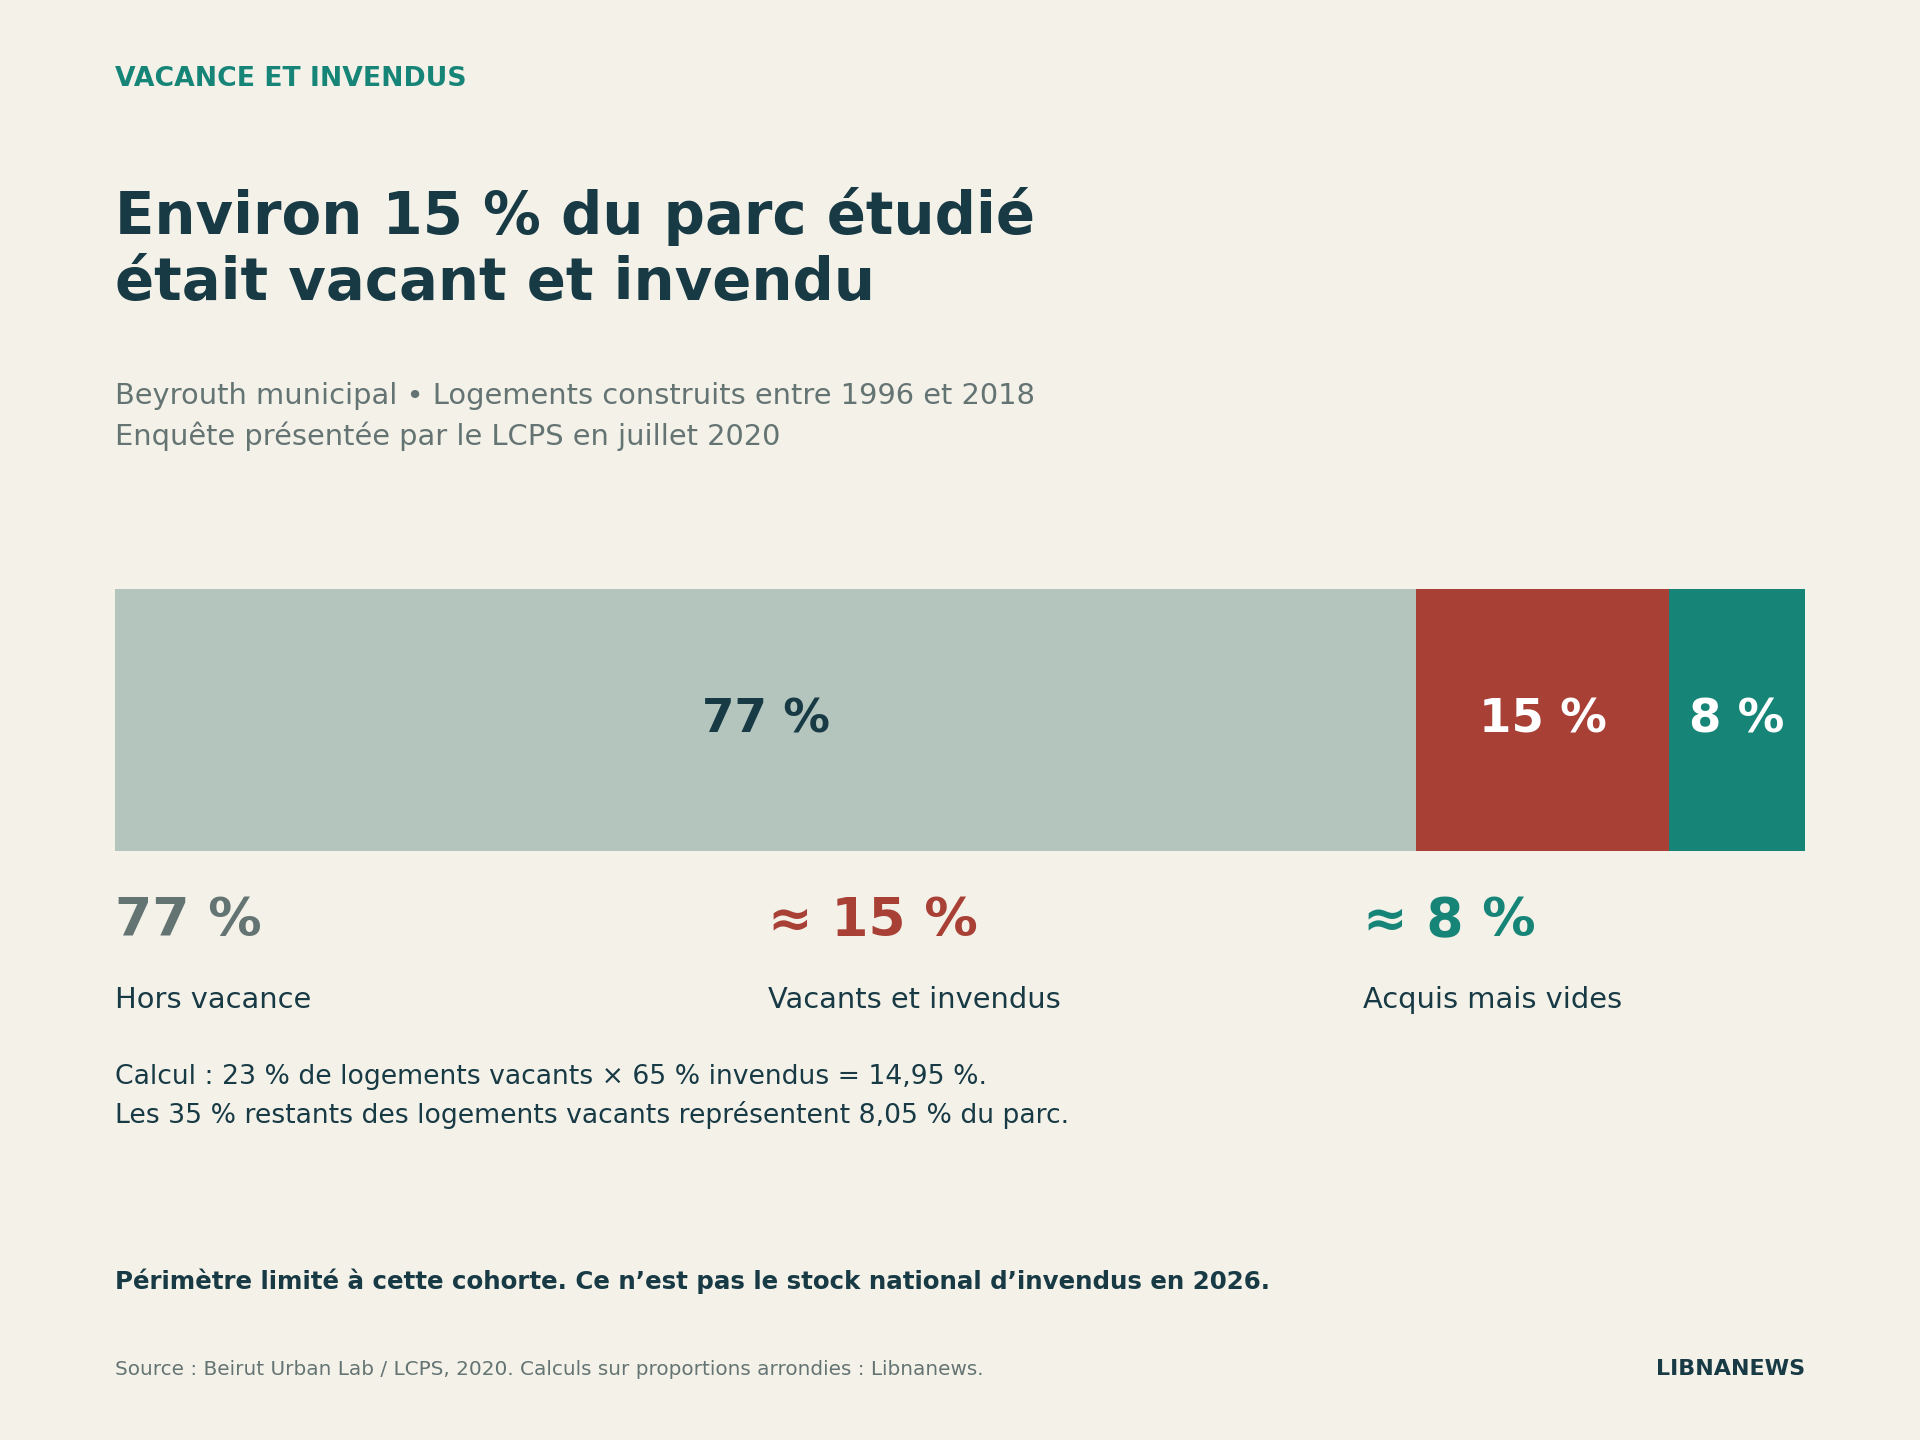
La differenza economica è importante. Nel primo gruppo, la vendita mancante impedisce allo sviluppatore o proprietario della proprietà di incassare il prodotto previsto. In secondo luogo, una transazione ha già avuto luogo, ma non ha prodotto una dimora occupata. Una politica che faciliterebbe solo le vendite potrebbe quindi ridurre la proprietà invenduta lasciando la vacanza invariata se i nuovi acquirenti mantennero alloggi vuoti.
L’indagine rappresentativa del Laboratorio Urbano di Beirut condotta nell’estate del 2023 misura un posto vacante vicino al 20% nella città di Beirut e al 31% nel segmento di lusso. Quasi tre quarti del titolo vacante studiato erano vuoti da più di due anni. Una pubblicazione del 2025 mostra anche il 43 per cento di vacanza, osservata nel 2023, tra 1,955 abitazioni in 208 edifici completati tra il 2019 e il 2022. Quest’ultima figura descrive le recenti costruzioni, non l’intera capitale.
Queste osservazioni sostengono l’esistenza di un problema duraturo e particolarmente marcato in determinate categorie. Non permettono di contare l’unico non venduto da tutto il paese oggi. Vacancy può anche derivare da successione, uso intermittente, lavoro o rischio locale. La relazione tra prezzi elevati e vacanza identificata dai ricercatori è un’associazione documentata; Non misura in isolamento l’effetto causale di ogni aumento di prezzo.
Per tracciare merci invendite, è anche necessario ragionare in magazzino e flusso. Lo stock end-of-period corrisponde allo stock iniziale, più le merci appena proposte, meno vendite e prelievi di mercato. Un appartamento può essere rimosso per essere affittato o mantenuto senza preavviso. Se le nuove consegne crollano, un calo delle vendite può coesistere con uno stock stabile o addirittura decrescente. Le transazioni in meno del 20,4 % non sono quindi convertite in 20,4 % in più invendute.
Perché lo smantellamento precede il 2019: il ruolo del capitale e del prodotto costruito
La relazione sullo stato dell’ambiente 2001 del Ministero dell’ambiente libanese, che ha preso il controllo dell’Ufficio statistico centrale, ha già identificato 182.798 unità abitative vuote nel 1996-1997, o 17,2% del totale. Ha riferito costruzioni a lungo termine senza acquirenti o inquilini, insufficientemente richiesto insediamenti e produzione che soddisfano gli obiettivi speculativi. La diagnosi strutturale esisteva quindi prima della svolta degli anni 2000.
Il meccanismo è quello di un’offerta che risponde in parte alla domanda di investimento piuttosto che alle esigenze finanziate dal reddito locale. Il capitale esterno può pagare i prezzi che la maggior parte dei residenti non possono sostenere. Finché questi flussi continuano, le transazioni convalidano i prezzi nei segmenti interessati. Ma i programmi lanciati su questa base arrivano sul mercato con un ritardo. La richiesta può essere spostata o contratta tra l’acquisto del terreno e la consegna.
Il lavoro del FMI 2012 cita un aumento del 183 per cento dei prezzi degli alloggi tra il 2005 e il 2010, seguito da una diminuzione del 10-15 per cento dai picchi. L’aumento corrisponde ad una moltiplicazione di 2.83. Su caratteristiche invariate e condizioni di finanziamento, mantenere lo stesso rapporto tra prezzi e reddito degli alloggi avrebbe richiesto un aumento identico del reddito dell’acquirente. Questa uguaglianza è una condizione aritmetica, non un’affermazione dell’evoluzione reale osservata del reddito, per la quale mancano dati comparabili qui.
Il credito può assorbire parte di questo divario riducendo i pagamenti mensili o estendendo il rimborso. Il contributo esterno può coprire per altre famiglie. Ma questi due supporti non trasformano automaticamente il prezzo totale in un importo accessibile a tutta la popolazione. Selezionano acquirenti in grado di soddisfare le condizioni di finanziamento.
Nel marzo 2019, prima del crollo della banca, BLOMINVEST ha già descritto grandi unità non vendute, il declino di parte della clientela del Golfo e la domanda locale più orientata verso le piccole aree. La banca ha registrato 60.714 operazioni nel 2018, in calo del 17,44%, e ha evidenziato la chiusura dei prestiti agevolati. Il problema riguardava quindi simultaneamente il prezzo, il finanziamento e le caratteristiche delle merci prodotte.
Una caduta del prezzo per metro quadrato non è sempre sufficiente per correggere questa ultima dimensione. Allo stesso prezzo unitario, un alloggiamento di 240 mq costa due volte quello di 120 mq. Può anche causare carichi più elevati. Per una famiglia vincolata dal suo bilancio totale, una grande area rimane inaccessibile anche quando sembra più conveniente per metro quadrato rispetto al piccolo alloggiamento disponibile.
La perdita di credito riduce nettamente la capacità di acquisto, anche con reddito invariato
UN-Habitat descrive l’espansione del finanziamento agevolato tra il 1999 e il 2018 e riporta oltre 130.000 prestiti immobiliari nel 2018, per 12,88 miliardi di dollari. Dopo la crisi, la scala bancaria è notevolmente cambiata: la Banca del Libano riporta che tutti i prestiti sono aumentati da 58,1 miliardi di dollari nel gennaio 2019 a 5,2 miliardi di dollari alla fine del 2025. Questo totale copre tutti i settori e la sua evoluzione comprende rimborsi e effetti di cambio. Non misura una diminuzione equivalente in nuovi crediti immobiliari da solo.
Per isolare il meccanismo finanziario, prendere in considerazione una simulazione: reddito disponibile mensile di $2,000, pagamento mensile incassato a $600, o 30 per cento del reddito, un prestito depreciabile di 20 anni e un contributo del 20 per cento. I tassi qui sotto sono ipotesi computazionali, non attualmente proposte offerte in Libano. Sono escluse le tasse di assicurazione e di acquisto.
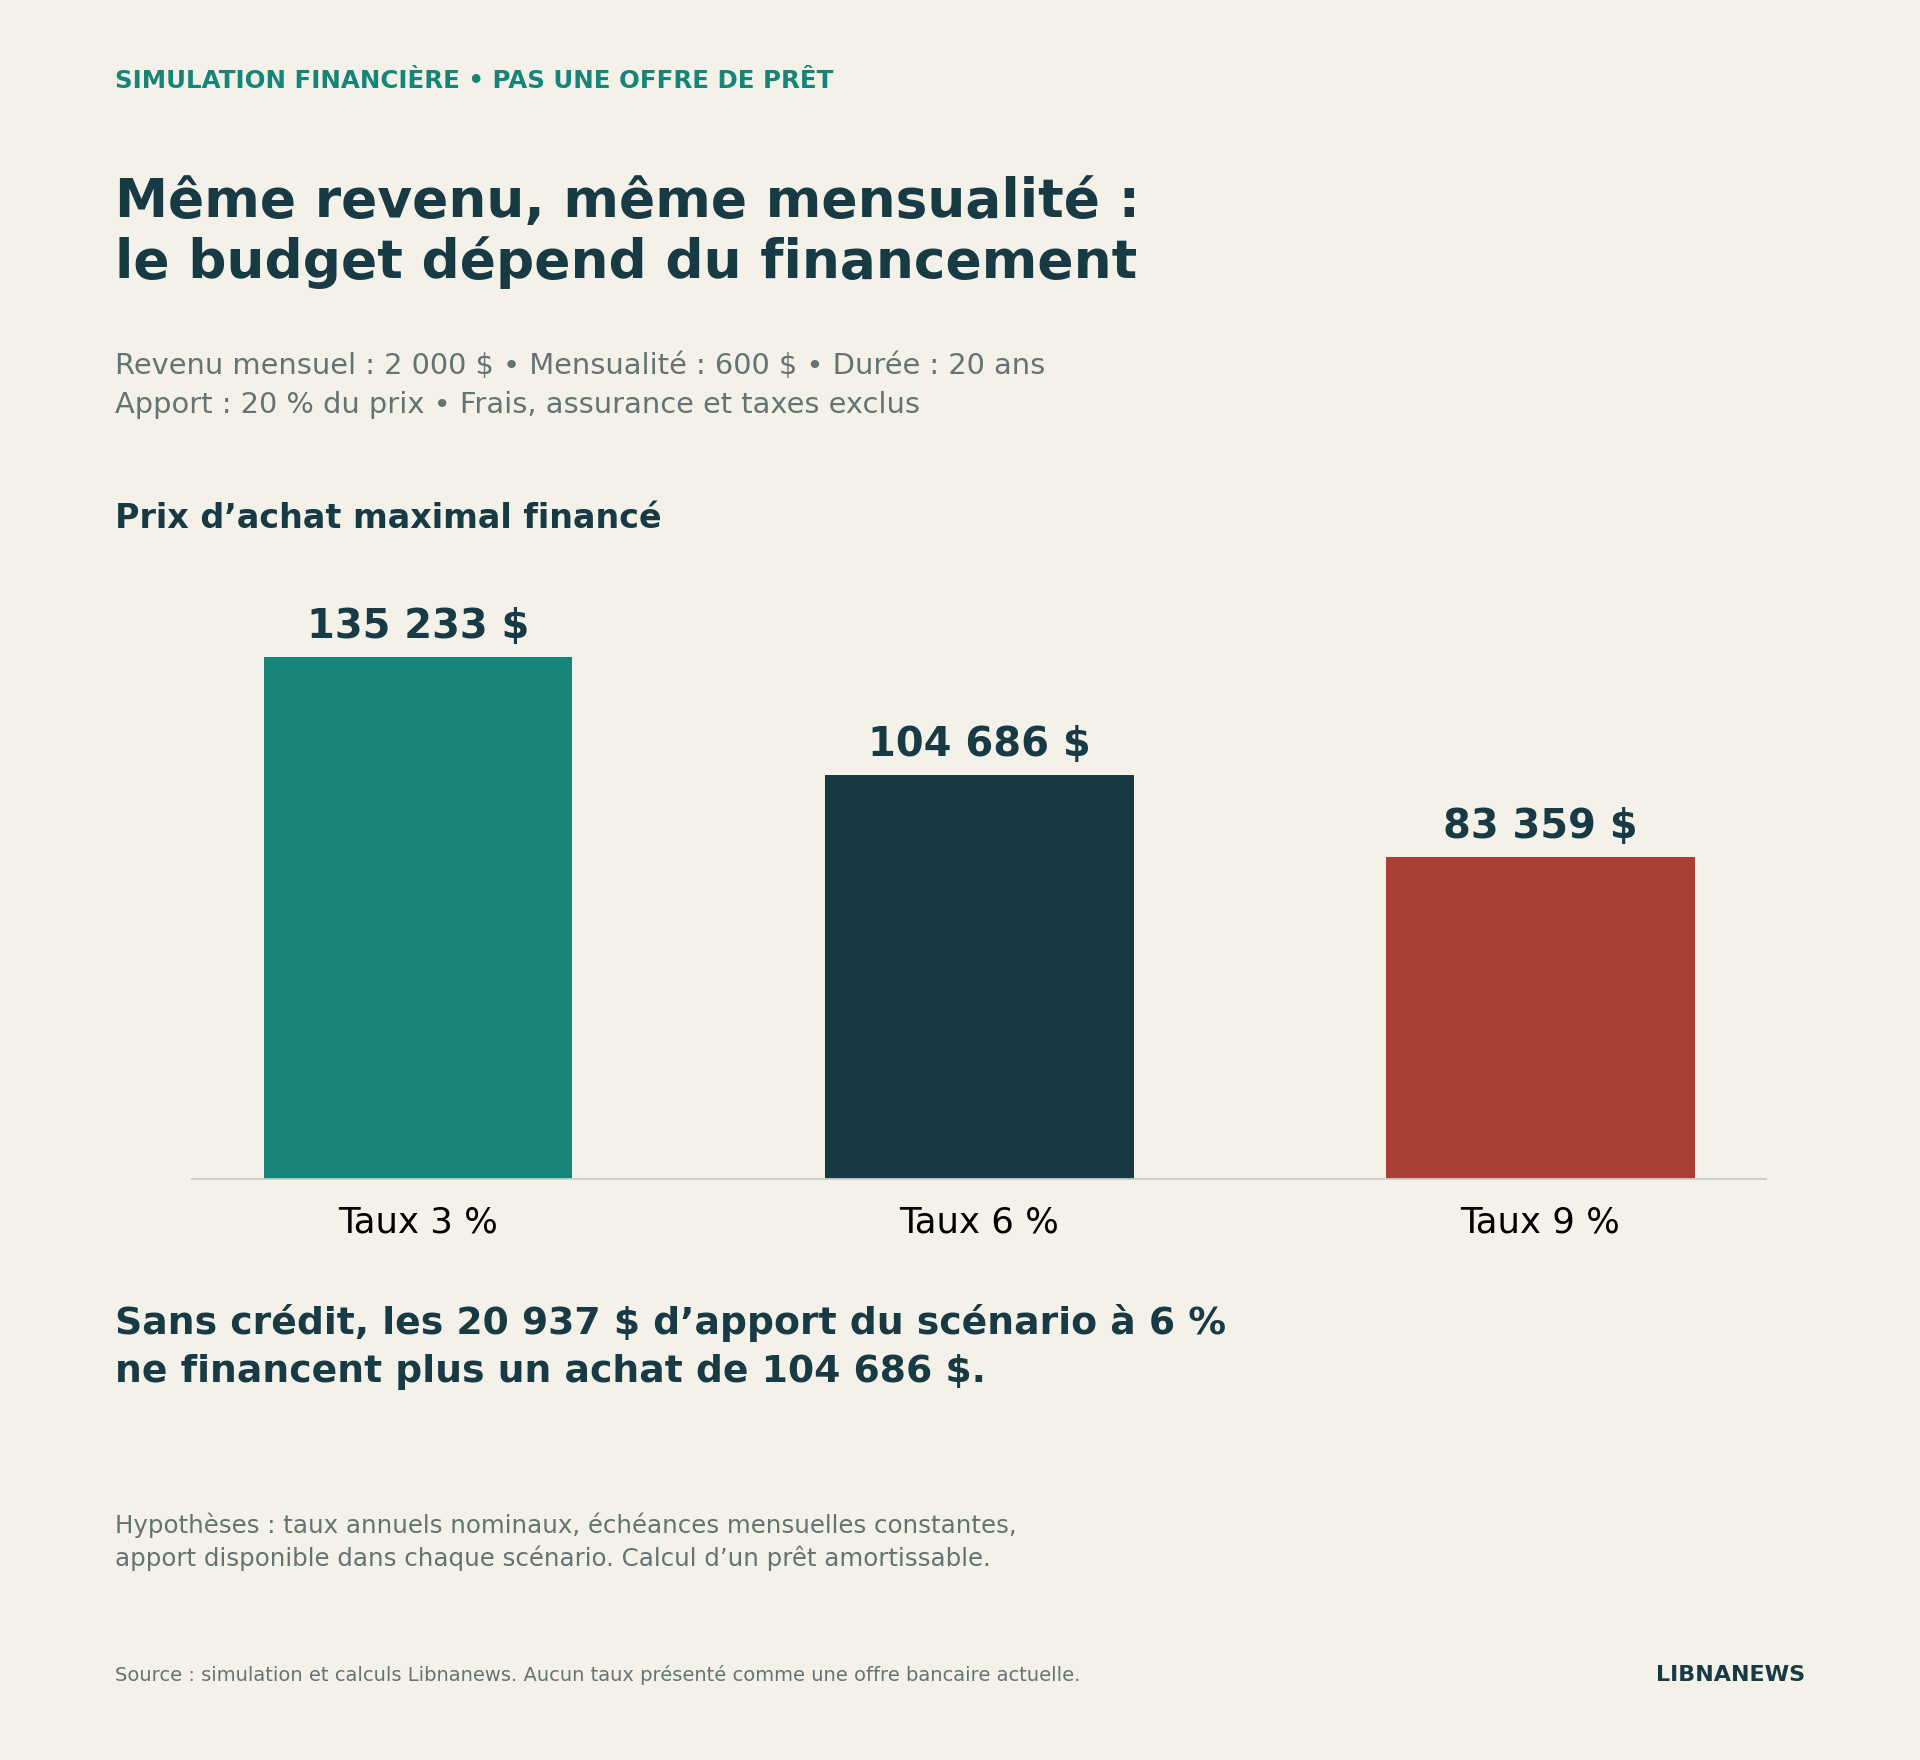
Con un tasso annuo nominale del 3 per cento, i pagamenti mensili forniscono circa $108,187 in prestito e un acquisto di $135,233. Al 6 per cento, questi importi diventano $83,748 e $104,686. Al 9 per cento, sono giù a $66.687 e $83.359. Tra i presupposti del 3 e del 9 per cento, il bilancio immobiliare declina del 38,4 per cento, nonostante lo stesso reddito, durata e sforzo mensile. Il calcolo presuppone che la famiglia possa fornire il contributo corrispondente in ogni caso.
L’assenza completa di un prestatore è un cambiamento più profondo di un aumento di tasso. Nello scenario del 6%, la famiglia doveva raccogliere circa $20.937 in contributi. Senza credito e senza risorse aggiuntive, questo stesso risparmio diventa il suo budget di acquisto totale, invece di $104,686. Il vincolo di finanziamento rimuove quindi quattro quinti della sua capacità di acquisizione in questo esempio. Questo risultato non prevede un calo dell’80% in tutti i prezzi: altri acquirenti hanno risparmi o risorse esterne. Essa mostra perché le famiglie con reddito possono scomparire dal mercato dell’acquisto.
La Banca del Libano nota una ripresa dell’importo dei prestiti e degli anticipi in fondi freschi, da 418 milioni di dollari alla fine del 2024 a 794 milioni di dollari alla fine del 2025. L’importo progredisce notevolmente da una base bassa, ma rimane un canale economico limitato e non solo per l’alloggio. Questo recupero non è quindi sufficiente a concludere che i clienti precedentemente finanziati dai prestiti immobiliari assistiti sono stati ripristinati.
Il mercato diventa più sensibile alla distribuzione della liquidità disponibile che al reddito corrente da solo. Le famiglie che ricevono assistenza familiare o esterna possono continuare ad acquistare. Coloro i cui risparmi sono immobilizzati o i cui proventi non possono essere convertiti in debiti rimangono in sospeso. Le transazioni persistenti e l’accessibilità compromessa possono coesistere.
Dopo il 2019, il metodo di insediamento ha cambiato anche il significato dei prezzi
La Banca Mondiale spiega nel suo Rapporto Economico della primavera del 2021 che alcuni depositanti utilizzavano beni che divennero intransferabili per acquisire immobili nel 2020. Questa attività ha risposto a una conversione dei beni: scambiare un debito bancario difficile da mobilitare contro una proprietà. Non poteva essere equiparato con un aumento ordinario del potere di acquisto immobiliare delle famiglie.
Due prezzi che portano lo stesso simbolo del dollaro non hanno necessariamente lo stesso contenuto economico. Un venditore che poteva utilizzare un assegno bancario per rimborsare un debito non era nella situazione di un proprietario che richiedeva fondi immediatamente disponibili. Un serio confronto storico deve quindi specificare il regolamento. In caso contrario, una parte del cambiamento del prezzo facciale riflette la differenza tra i mezzi di pagamento, non il cambiamento del valore dell’alloggiamento.
Questa rottura impedisce i riferimenti pre-crisi, le vendite finanziate dal deposito congelato e le transazioni dei fondi disponibili da essere in modo sicuro collegato. Riduce anche la qualità degli annunci come riferimenti: due proprietari possono visualizzare importi da diversi periodi e condizioni di finanziamento, senza che queste cifre siano immediatamente comparabili.
Il rendimento del noleggio dà un test di consistenza, non un valore universale
Per un investitore, il prezzo può essere confrontato con il reddito netto che l’alloggio fornisce. In un modello semplificato senza crescita dell’affitto, il valore capitalizzato è il reddito annuo netto diviso per il rendimento richiesto. Quest’ultimo incorpora in particolare il rischio, illiquidità e remunerazione prevista del capitale. Le aspettative di rivendita più elevate o l’uso personale possono alterare il ragionamento dell’acquirente.
Una simulazione separata del caso iniziale permette di misurare questa sensibilità. Per un reddito netto di noleggio di $9,000 all’anno, un rendimento richiesto del 3 per cento corrisponde ad un valore di $ 300.000; 5 per cento a $ 180.000; 7 per cento a circa $128,571. L’affitto non è cambiato: solo la remunerazione richiesta a carico dei rischi è aumentata.
Se lo stesso asset viene visualizzato a $300,000 mentre gli acquirenti ora richiedono il 5% di questo reddito netto, la differenza con il valore capitalizzato è di $120,000. Per giustificare il prezzo senza cambiare i rendimenti, il reddito netto dovrebbe aumentare da $9,000 a $15,000, un aumento del 66.7 per cento. La discussione diventa quindi verificabile: gli affitti in realtà incassabili, dopo le spese e le offerte, permettono questo aumento?
Tuttavia, un prezzo che è duramente superiore a questo riferimento può essere pagato da un acquirente che valorizza l’uso personale, una situazione rara o una prospettiva di plusvalore. L’analisi delle prestazioni non rimuove queste motivazioni. Mostra ciò che le finanze del reddito di noleggio e quale parte del prezzo si basa su altre aspettative. Senza affitti comparabili e spese osservate, nessun tasso di sconto nazionale serio può essere dedotto da questo modello.
La terra amplifica le variazioni invece di costituire un pavimento immateriale
La terra viene spesso presentata come un costo che giustifica i prezzi addebitati. Per un nuovo progetto, tuttavia, il suo prezzo sostenibile è un valore residuo: ricavi prevedibili, meno costi di costruzione, altre spese e il margine richiesto. Quando i ricavi previsti diminuiscono, il valore disponibile per pagare la terra può diminuire molto più velocemente.
Facciamo una simulazione di 20 case vendute ogni 150.000 dollari. Il fatturato previsto è di 3 milioni. Se i costi off-site sono 2,1 milioni e il margine di destinazione del 10 per cento del fatturato è di $ 300.000, il budget massimo del terreno è di $600.000.
Un calo del 20% del prezzo di vendita riduce i ricavi a 2,4 milioni. Mantenendo i costi off-site e un margine del 10 per cento di $240.000, il bilancio della terra scende a $60.000. Il prezzo degli appartamenti è sceso del 20%, ma il valore residuo della terra è del 90%. Questo risultato dipende dalle supposizioni dei costi fissi e del margine, esplicitamente mantenuto per isolare l’effetto.
Se il proponente avesse già pagato $600,000, il progetto si tradurrebbe in una perdita di $300,000 in questa simulazione prima di eventuali modifiche aggiuntive delle spese. Questo spiega la sua resistenza verso il basso. Tuttavia, questo non crea la capacità mancante dell’acquirente di pagare. Il costo storico può diventare una perdita economica piuttosto che un piano di prezzo.
Quando i proprietari terrieri e gli sviluppatori continuano a conservare i ricavi dei migliori anni, l’adeguamento può portare alla cessazione di nuovi progetti. La fornitura futura è ridotta mentre alcune merci completate rimangono invendute. Questo doppio movimento non è contraddittorio: l’alloggiamento già prodotto non corrisponde necessariamente ai nuovi bilanci, e i progetti adattati non sono redditizi al prezzo richiesto per la terra.
Perché i venditori stanno aspettando: un arbitrato tra costi di tenuta e perdita da riconoscere
Il proprietario senza una scadenza urgente può preferire aspettare piuttosto che materializzare una perdita. Il promotore indebitato o la famiglia bisognosa di liquidità incontra un diverso vincolo. Questa eterogeneità crea un mercato in cui i venditori fanno sconti significativi mentre altri mantengono i loro prezzi per anni.
Il costo dell’attesa consiste di due elementi: deflussi di cassa, come manutenzione e prelievi, e il ritorno a cui il proprietario rinuncia non raccogliendo una possibile vendita. Il secondo è meno visibile. C’è anche quando la proprietà non supporta il prestito.
Considerare una nuova simulazione: vendere $200.000 oggi, o mantenere una dimora vuota per tre anni a sperare per $220.000, con un costo annuo di $2,000 e un tasso di sconto del 6%. Il valore attuale della vendita differita, dopo questi costi pagati alla fine di ogni anno, è di circa $179.370. Nonostante un aumento facciale del 10%, in attesa qui distrutto circa $ 20.630 valore rispetto alla vendita immediata.
Per rendere le due opzioni equivalenti in queste condizioni, la vendita in tre anni dovrebbe raggiungere circa $244,570, o 22,3% sopra il prezzo disponibile oggi. Questa soglia aumenta con i costi annuali, il rischio e la resa alternativa. Decresce se l’alloggio nel frattempo fornisce il reddito netto. Dipende anche dalla reale possibilità di collocare o utilizzare i proventi della vendita, che è particolarmente importante in un sistema finanziario indebolito.
I lavori del LCPS del 2020 e del 2024 Beirut Urban Lab analizzano con precisione il ruolo delle esenzioni e il basso costo fiscale di mantenere le unità vacanti. Un aumento del costo di detenzione può quindi modificare l’arbitrato. Ma non è necessariamente sufficiente per chiudere un divario di prezzo di parecchie centinaia per cento. La sua efficacia dipende dal livello di campionamento, dalla sua base, dalla sua applicazione e dai mezzi del proprietario. L’abitazione, il contenzioso e le situazioni vulnerabili devono essere distinti dai beni vuoti disponibili.
Quattro possibili traiettorie e indicatori che consentano loro di essere separati
Quali cambiamenti sbloccare il commercio?
Aprire gli scenari per esaminare le condizioni, il meccanismo e i segni da monitorare. Questa è una griglia di analisi, senza probabilità o previsioni nazionali.
1. Aspettativa prolungata: poche vendite, prezzo di pubblicità duro
Condizioni:finanziamento limitato, fornitori a basso debito, basso costo di tenuta e speranza per un futuro compratore meglio attrezzato.
Meccanismo:il minimo accettato dal venditore rimane al di sopra del bilancio degli acquirenti. Il commercio sta diminuendo piuttosto che imporre un prezzo unico a tutti.
Da osservare:annunci vecchi, ritardi lunghi, prelievi senza vendita, vacanza persistente. Un aumento dell’importo medio per azione può accompagnare questo scenario se le piccole transazioni scompaiono ulteriormente.
2. Rettifiche negoziate: prezzo e finanziamento
Condizioni:riferimenti di vendita affidabili, requisiti ridotti di alcuni venditori, credito sostenibile o fornitura disponibili, adattamento di superfici e usi.
Meccanismo:un incrocio riappare tra il prezzo minimo accettato e il bilancio di acquisizione. La proprietà può essere venduta o affittata.
Da osservare:termini più brevi, le vendite concluse nonostante un calo di pubblicità, aumento del tasso di occupazione. Lo stock non venduto diminuisce solo se le uscite superano le nuove voci.
3. vincoli di vendita: correzione più rapida, rischio di perdita
Condizioni:urgenti requisiti di liquidità, maturità, maggiori oneri o revisione delle aspettative in un segmento basso-liquido.
Meccanismo:il prezzo di riserva scende più velocemente. Le vendite più economiche diventano nuovi riferimenti; possono anche ridurre il valore delle garanzie.
Da osservare:concentrazione di sconti tra venditori forzati, maggiori differenze tra beni comparabili, perdite su progetti e revisione dei valori terreni. Un declino locale non è sufficiente a dimostrare un crollo nazionale.
4. Ritorno di cassa: ripresa delle vendite senza accessibilità generale
Condizioni:nuovi input esterni, acquirenti con fondi sfruttati o un finanziamento migliorato per determinati segmenti.
Meccanismo:la capacità di pagare va fino alle esigenze dei venditori. Le transazioni possono riprendere senza una forte caduta dei prezzi.
Da osservare:fonte di fondi, categorie di beni acquistati, rapporto prezzo / reddito e occupazione post-vendita. Un recupero finanziato da una clientela stretta può assorbire beni invenduti senza risolvere il problema di alloggio delle famiglie locali.
Analisi di Libnanews. I meccanismi possono coesistere in diversi segmenti.
Queste traiettorie possono coesistere secondo i quartieri e le categorie di proprietà. Non ci sono probabilità: manca la serie necessaria per stimare un modello nazionale. La loro utilità è di identificare le variabili decisive e i risultati da osservare, piuttosto che annunciare un declino uniforme senza base.
Che cosa l’analisi stabilisce e che cosa lascia aperto
Prima conclusione: il disadattamento è prima del 2019.L’archivio nazionale 1996-1997 e le difficoltà delle grandi unità prima della crisi bancaria sono state stabilite. L’espansione del finanziamento e del capitale esterno può aver consentito transazioni in alcuni segmenti senza rimuovere la differenza tra il prodotto costruito e i mezzi di domanda locale.
Seconda conclusione: l’accesso alla finanza è un determinante della capacità di acquisto.L’abolizione del credito non cambia solo i pagamenti mensili; trasforma un acquisto ventennale in un acquisto immediato mobilizzabile dipendente dal risparmio. Le simulazioni misurano questo meccanismo, senza pretendere di replicare il bilancio di tutte le famiglie libanesi.
Terza conclusione: la resistenza di un annuncio non dimostra la resistenza del valore realizzabile.Se il minimo del venditore supera l’importo massimo finanziato dagli acquirenti, il risultato può essere un’assenza di vendita. Il costo della detenzione, dell’indebitamento e delle aspettative determinano per quanto tempo questa situazione può durare.
Quarta conclusione: 2026 dati mostrano meno transazioni e più alti importi medi, non un aumento generale dei prezzi.I sondaggi di vacancy mostrano anche che una vendita e riutilizzo sono due risultati separati. Misurare l’uscita dalla crisi richiede quindi un follow-up simultaneo di prezzi effettivamente conclusi, scadenze di vendita, stock commercializzato, occupazione e accesso al finanziamento.
La conseguenza economica centrale è un rischio di capitale fisso: l’abitazione non soddisfa i bisogni dei solventi, i venditori non possono mobilitare il valore che rivendicano e i progetti si aspettano ricavi irrealistici. La correzione può assumere la forma di una diminuzione dei prezzi, di un cambiamento di utilizzo, di un finanziamento restaurato o di una lunga stagnazione del commercio. Ciò che determinerà non è il mantenimento delle cifre nelle pubblicità, ma l’efficace riconciliazione tra le condizioni dei venditori e i mezzi dei compratori.

Commenti