

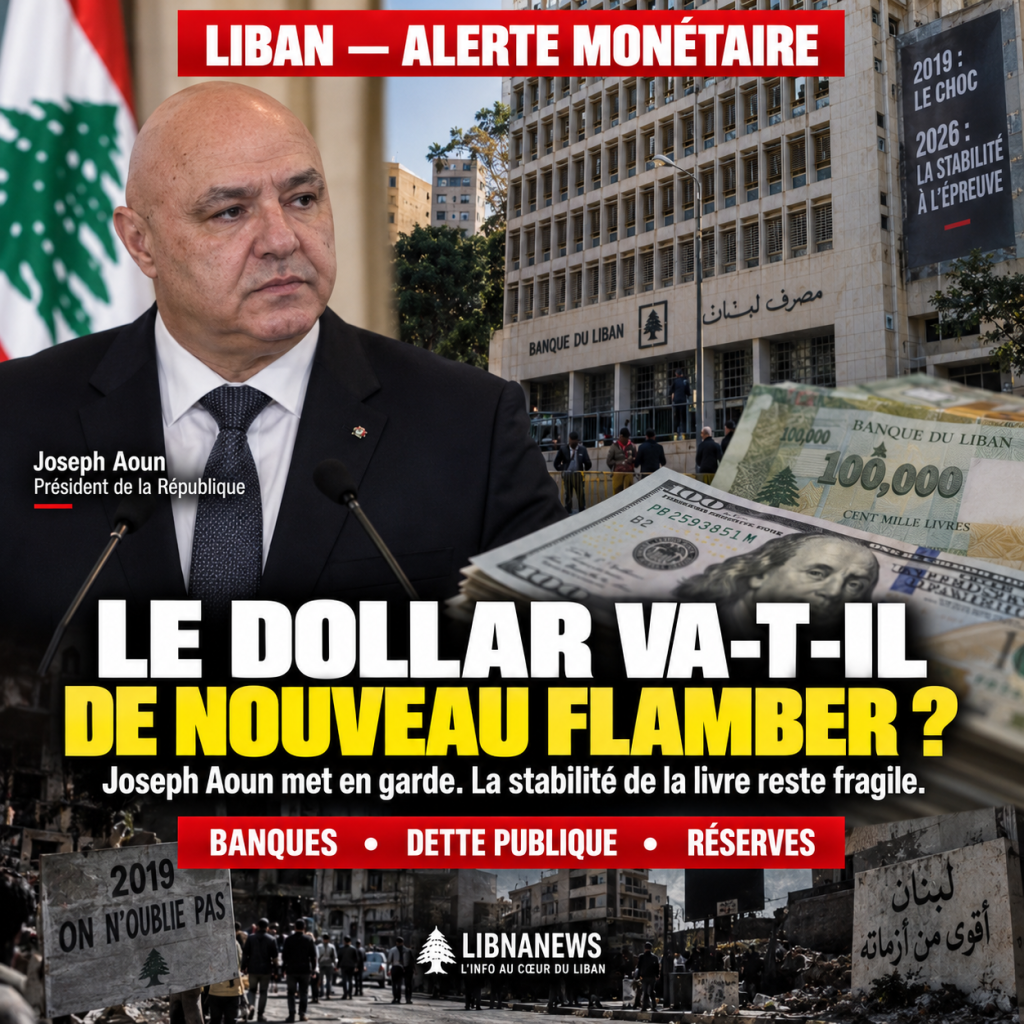
Joseph Aoun denuncia gli annunci di un ritorno al 2019
Il presidente Joseph Aoun ha scelto di rispondere pubblicamente ai discorsi annunciando un ulteriore aumento del dollaro e una ripetizione della crisi 2019. Il 7 ottobre 2026, avvertì contro i tentativi di politicizzare la situazione economica, mentre il governo di Nawaf Salam affrontò diverse sfide. Il suo intervento non garantisce che il tasso di cambio rimanga stabile. In primo luogo, mira a una meccanica ben nota in Libano: le aspettative di ammortamento possono cambiare il comportamento anche prima che si verifichi uno shock monetario. Le famiglie cercano di proteggere i loro risparmi, i commercianti adattano i loro prezzi e i titolari di liquidità favoriscono le valute. La circolazione delle previsioni allarmanti diventa un fattore di tensione, anche quando le loro fondamenta rimangono incerte.
Il Capo di Stato ha denunciato la dichiarazione di un prossimo aumento del dollaro e un ritorno a crisi simili nel 2019. Egli li ha collegati agli sforzi di ripresa economica che le autorità dicono che vogliono intraprendere. Tuttavia, la portata di questa posizione deve essere definita con precisione. Le informazioni pubblicate l’8 ottobre riportano l’avvertimento presidenziale, ma non forniscono i nomi degli autori di queste previsioni o una dimostrazione che una campagna coordinata sarebbe al lavoro. L’esistenza di strumentalizzazione politica non può quindi essere rinviata solo dal discorso presidenziale. Per valutare la forza della sterlina, le risorse di cambio, le esigenze di finanziamento, i rischi di bilancio e la capacità delle istituzioni di assorbire gli shock devono essere esaminati separatamente.
La stabilità dei prezzi non è sufficiente per stabilire la salute dell’economia
Una moneta può sperimentare un periodo di apparente stabilità in un’economia che rimane profondamente indebolita. Il tasso di cambio riflette le reali operazioni e le condizioni di liquidità del momento. Solo non misura la solvibilità dello Stato, la capacità delle banche di restituire i depositi o l’evoluzione del potere d’acquisto. In Libano, queste distinzioni sono decisive. Dal momento che il mancato pagamento nel 2020 e il crollo del sistema bancario, la crisi ha cambiato il modo in cui le famiglie tengono e utilizzano il loro reddito. Una parte significativa delle transazioni sono effettuate in dollari o dipendenti dai prezzi indicizzati in quella valuta. In tale economia, la stabilità dei prezzi può ridurre una fonte di incertezza senza risolvere perdite accumulate.
Al fine di valutare il rischio di un ulteriore turbolenza, devono essere esaminati insieme diversi indicatori: i beni valutari esteri effettivamente mobilitati dalla Banca del Libano, il flusso di dollari che entrano nel paese, la creazione di valuta locale, le esigenze del Tesoro e la fiducia nelle istituzioni finanziarie. I giornali esaminati non offrono un insieme completo e comparabile di questi dati entro l’8 ottobre. Pertanto non consentono il calcolo di una probabilità numerica di svalutazione o l’impostazione di una soglia precisa al di là della quale sarebbe inevitabile una crisi. Questo limite documentario non cancella l’interesse dell’avviso presidenziale. Essa vieta semplicemente di trasformare una dichiarazione politica in una diagnosi monetaria definitiva.
Il bilancio dello Stato, il primo test di stabilità duratura
Il legame tra finanze pubbliche e denaro rimane centrale. Se le entrate del governo non coprono i suoi impegni, il finanziamento del deficit può diventare una fonte di pressione. Dipende poi dalle modalità scelte: aumento delle entrate, riduzione delle spese, accumulo di arretrati o utilizzo di meccanismi monetari. Queste soluzioni non hanno gli stessi effetti. Una spesa differita può conservare temporaneamente il flusso di cassa del tesoro, ma sposta l’onere a fornitori, enti pubblici o famiglie. Al contrario, il finanziamento monetario eccessivo può alimentare la domanda di cambio straniera e indebolire il tasso di cambio. Dobbiamo quindi esaminare la qualità del bilancio, non solo la sua esposizione.
Il record elettrico fornisce un esempio concreto di queste interdipendenze. Le informazioni pubblicate l’8 ottobre si riferiscono a circa 300 milioni di dollari in arretrati dovuti all’elettricità del Libano da parte delle amministrazioni pubbliche e delle istituzioni. Il loro regolamento migliorerebbe il flusso di cassa dell’istituzione, ma muoverebbe un obbligo ai bilanci debitori. Senza ripartizione per istituzione, maturità e natura del debito, è impossibile valutare il tasso di pagamento realistico. Il dibattito sulla riduzione di taluni oneri fissi per gli abbonati pone una domanda simile: far sì che i consumatori possano essere giustificati, ma la corrispondente perdita di reddito deve essere finanziata. La riforma che riguarda solo una parte del conto può creare tensione altrove nelle finanze pubbliche.
L’aumento dei titoli libanesi: un segnale di mercato ambiguo
Uno dei fatti finanziari più commentati nelle pubblicazioni dell’8 ottobre riguarda gli obblighi internazionali dello Stato libanese. Il loro prezzo di mercato secondario sarebbe stato vicino a 31 centesimi per un dollaro di valore nominale, che è il più alto livello in diversi anni. Tale aumento indica che alcuni investitori sono disposti a pagare di più per i titoli ancora associati al default 2020. Può riflettere la speranza di una ristrutturazione più favorevole ai creditori, delle aspettative di riforma o degli acquisti di fondi specializzati nel debito in difficoltà. Ma non costituisce un rimborso effettivo o una prova che lo Stato ha la moneta necessaria per onorare i suoi vecchi obblighi.
Il meccanismo merita di essere distinto da un immediato miglioramento delle finanze pubbliche. Quando un obbligo già emesso cambia la proprietà, il denaro pagato va al venditore della sicurezza, non al Tesoro libanese. Di conseguenza, lo Stato non riceve automaticamente nuove risorse unicamente a causa dell’aumento dei prezzi. Inoltre, un prezzo più elevato può cambiare le aspettative dei debitori come approccio negoziale. Alcuni saranno meno disposti ad accettare una sostanziale riduzione delle loro affermazioni se ritengono che il recupero futuro sarà migliore. L’aumento delle obbligazioni può quindi portare a un rinnovato ottimismo mentre complica le discussioni sulla condivisione delle perdite. Per il rischio monetario, è un indice del sentimento di mercato, non un sostituto per l’analisi delle riserve e dei flussi di cambio stranieri.
Il nodo bancario impedisce di confondere la calma e il recupero
La stabilità della sterlina non regola il destino dei depositi fissi o delle perdite nel sistema finanziario. La crisi bancaria ha rotto il legame di fiducia tra una gran parte dei depositanti e le istituzioni che hanno mantenuto i loro risparmi. Fino a quando le regole per il riconoscimento e l’assegnazione delle perdite sono chiarite, il normale funzionamento del credito rimane ostacolato. Le aziende hanno bisogno di finanziamenti prevedibili per investire, importare attrezzature e espandere le loro operazioni. Le famiglie devono essere in grado di distinguere i soldi effettivamente disponibili da crediti bancari le cui condizioni di recupero rimangono incerte. Senza una soluzione credibile, la stabilizzazione monetaria può coesistere con un’economia privata di parte dei suoi meccanismi finanziari.
Il governatore della Banca del Libano Karim Suaid interviene in un ambiente in cui la riforma bancaria e la ristrutturazione del debito sono strettamente legate. Le discussioni parlamentari dell’8 ottobre includono la lotta contro il riciclaggio di denaro e il finanziamento terroristico. Essi sollevano anche questioni di regolamentazione finanziaria. Questo lavoro riguarda la credibilità del sistema e il suo rapporto con i partner internazionali, ma non sostituisce una decisione sulle perdite accumulate. La legislazione di conformità può migliorare il monitoraggio delle operazioni. Solo non crea i beni necessari per rimborsare i depositanti. La distinzione tra consolidamento normativo e risoluzione finanziaria è essenziale per capire perché la stabilità dei tassi di cambio rimane vulnerabile ad una crisi di fiducia.
Il Fondo monetario internazionale e le condizioni di un accordo credibile
Le discussioni con il Fondo Monetario Internazionale sono un altro aspetto della questione. Una missione in Libano dal 15 al 18 settembre 2026 è menzionata nelle informazioni economiche esaminate. Le discussioni si concentrano sulla continuazione delle riforme e delle prospettive di ripresa dei negoziati. Nessun accordo finanziario finale può essere dedotto da questa singola sequenza. La presenza di una missione e la possibilità di nuovi incontri segnalano attività diplomatiche e tecniche. Essi non garantiscono alcuna futura erogazione o adozione dei testi necessari. Per i mercati, la differenza è fondamentale: un annuncio dei negoziati può migliorare le aspettative, ma solo gli impegni che sono stati attuati faranno cambiamenti duraturi nelle risorse e negli obblighi dello Stato.
La questione di un accordo non è limitata all’importo di alcun finanziamento. Esso riguarda anche la coerenza del programma scelto: il trattamento del debito, la riforma bancaria, le finanze pubbliche, la governance e la protezione dei gruppi più esposti. La riforma scarsamente distribuita potrebbe aumentare le tensioni sociali e indebolire la propria attuazione. Al contrario, un programma credibile potrebbe ridurre l’incertezza sulle regole future, facilitare alcuni finanziamenti e migliorare la fiducia. Tuttavia, le informazioni disponibili non dettagliano un programma di erogazione di fondi o un accordo finale sulla distribuzione delle perdite. Sarebbe quindi prematuro presentare le discussioni come garanzia di stabilità monetaria. Piuttosto, sono una delle condizioni possibili per una stabilizzazione più forte.
Canali attraverso i quali una crisi può riapparire
Una nuova crisi monetaria potrebbe derivare da diversi meccanismi distinti. Il primo sarebbe uno shock per la fornitura di scambi esteri, ad esempio se una situazione di sicurezza peggiorante riducesse i ricavi da viaggi, turismo o attività economica. Il secondo sarebbe un forte aumento della domanda di dollari, causato dalla paura di ammortamento. Il terzo sarebbe un deterioramento delle finanze pubbliche se gli obblighi di pagamento aumentassero più velocemente dei ricavi responsabili. Infine, una crisi di fiducia bancaria o istituzionale potrebbe incoraggiare la conversione preventiva dei beni in valuta estera. Questi meccanismi possono essere reciprocamente rafforzati, ma la loro presenza non significa che un crollo è già in corso.
Il contesto regionale dà una particolare attenzione a questi rischi. Le pubblicazioni dell’8 ottobre descrivono continue tensioni nel Libano meridionale e incerte trattative con Israele. Un deterioramento della sicurezza potrebbe influenzare le imprese, il movimento delle persone e le spese pubbliche per la ricostruzione. Tuttavia, le informazioni non consentono di quantificare l’impatto monetario di tale scenario. Occorre evitare due eccessi simmetrici: annunciare un nuovo disastro sulla base di ipotesi politiche, o presentare la stabilità attuale come protezione assoluta. Un’analisi utile dovrebbe identificare i canali di trasmissione e seguire indicatori che potrebbero mostrare che si verifica un rischio.
Quali autorità devono dimostrare oltre le dichiarazioni
La risposta alle preoccupazioni monetarie non può basarsi esclusivamente sulle voci. Per essere sostenibili, le autorità devono fornire informazioni regolari, comparabili e sufficientemente dettagliate sulle finanze pubbliche e sulle condizioni monetarie. La pubblicazione di indicatori sulle entrate, le spese, gli arretrati, le attività trasferibili e le operazioni bancarie centrali permetterebbe di distinguere le tensioni reali da crediti infondati. Questa trasparenza è tanto più importante in quanto le famiglie hanno già sperimentato una massiccia perdita di fiducia nelle istituzioni finanziarie. Una parola rassicurante può temporaneamente calmare le aspettative. Non sostituisce i dati per verificarne la forza.
Le autorità devono anche chiarire la sequenza delle riforme. Il trattamento delle richieste di energia elettrica del Libano, le discussioni con i creditori internazionali e la riforma bancaria non sono tre questioni indipendenti. Insieme, determinano la capacità dell’economia di funzionare senza accumulare nuovi legami che sono difficili da finanziare. A partire dall’8 ottobre 2026, i giornali descrissero una stabilità difesa dal presidente Joseph Aoun, un aumento del prezzo dei titoli internazionali e dei negoziati finanziari ancora aperti. Questi elementi non sono sufficienti per annunciare una ripetizione del 2019 né per escludere una nuova crisi. La differenza dipenderà dalle decisioni attuate, dal loro finanziamento e dalla capacità delle istituzioni di rendere verificabili i loro risultati.

Commenti