

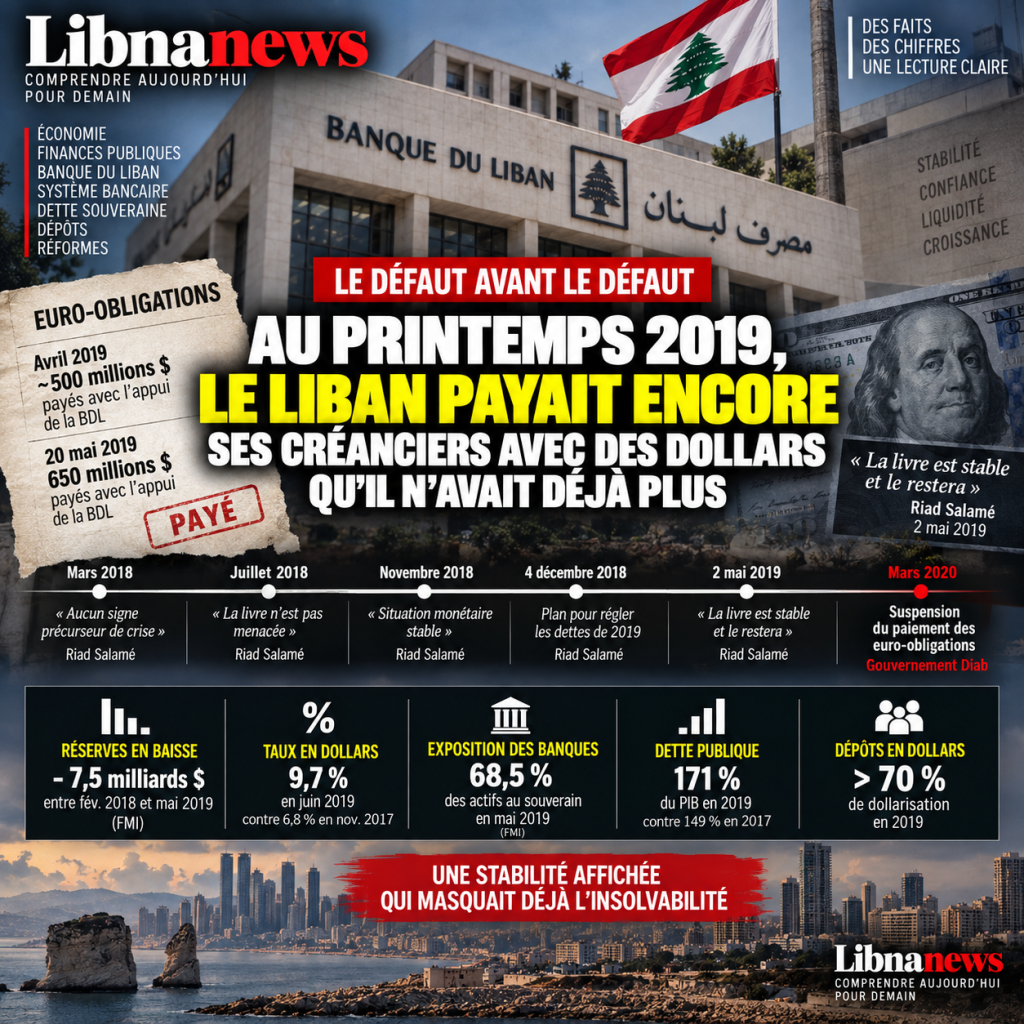
Il 20 maggio 2019, tutto sembra ancora funzionare
Il 20 maggio 2019, il Libano rimborsa 650 milioni di dollari di Eurobond. Per il titolare del titolo, la storia si ferma lì: i soldi arrivano, a maturità, e Beirut non è in default. Nei comunicati stampa e negli schermi di mercato, il paese continua quindi ad appartenere al mondo degli Stati che pagano i loro debiti. Il libro vale ufficialmente 1 507.5 per un dollaro. Le banche sono normalmente aperte. I depositanti possono ancora guardare i loro saldi in dollari senza immaginare che presto diventeranno quasi impossibile ritirarsi.
Ma dietro questo pagamento è già la maggior parte della prossima crisi. I 650 milioni non si trovano normalmente dal Dipartimento delle Finanze. La Banca del Libano fornisce la valuta. Un mese prima, circa 500 milioni erano stati risolti sulla stessa base. In due mesi, circa $1,15 miliardi di debito esterno è stato quindi onorato mentre il Fondo di Entrate Consolidato dipendeva direttamente dalla banca centrale per ottenere i dollari necessari.
Non e’ ancora un difetto. Può essere più interessante: questo è il momento in cui l’aspetto del pagamento e la realtà della solvibilità iniziano a raccontare due storie diverse. Il creditore è pagato. Lo stato non ha già una normale capacità di finanziamento esterno. La Banca del Libano acquista tempo, e questa volta viene pagato con le risorse di un sistema bancario che dipende da depositi.
Un anno prima, il messaggio era rassicurante
È necessario tornare a marzo 2018 per capire perché questa scena di maggio 2019 potrebbe passare quasi normalmente. Riad Salamé poi diffonde i discorsi della bancarotta. Il saldo dei pagamenti è positivo nei primi due mesi, i depositi sono in aumento e le attività estere della Banca Centrale sono in aumento. Il governatore sostiene che non c’è segno di avvertimento di una crisi. Il problema nel suo conto è altrove: il disavanzo di bilancio e il fallimento dello stato di riforma.
Questa diagnosi contiene una verità che nessuno può negare seriamente. Lo stato libanese spende troppo, raccoglie male, accumula il debito e lascia l’elettricità ingoiare miliardi. Tuttavia, allo stesso tempo, un’altra fragilità sta crescendo all’interno del sistema che dovrebbe compensare questi fallimenti. I depositi stanno rallentando. Le tariffe stanno aumentando. La Banca del Libano deve offrire di più per attrarre dollari bancari. Le sue riserve lorde rimangono grandi, ma i suoi impegni per il settore bancario sono anche in aumento.
Il disaccordo che andrà poi attraverso l’intera crisi è già lì. Per i sostenitori del modello, la Banca Centrale e le banche sono il baluardo che permette al paese di sopravvivere alla cattiva gestione dello stato. Per i loro critici, il bastione sta diventando una fonte di pericolo. Gli stessi dollari sono usati per difendere il libro, finanziare lo stato e rassicurare i depositanti. Finché continuano ad entrare, nessuno è obbligato a scegliere tra queste tre promesse.
Il FMI aveva descritto la meccanica già nel 2016: depositi bancari, attratti da alti tassi, stabilità dei cambi e trasferimenti diaspora, finanziano contemporaneamente lo stato e il deficit esterno. Con il declino degli investimenti diretti, i depositi continui diventano la principale fonte di capitale. Un rallentamento dei flussi minaccia quindi direttamente le riserve e la parità.
Il rischio è amplificato dall’esposizione bancaria al sovrano. A partire da giugno 2016, i titoli governativi rappresentano circa il 28 per cento dei beni bancari e dei depositi in eccesso e delle riserve con la Banca del Libano circa il 40 per cento. L’esposizione combinata supera sei volte l’equità di prima classe. La stabilità è già basata su collegamenti eccezionali tra banche, banca centrale e stato.
Luglio 2018: il libro « non è minacciato »
L’11 luglio 2018 Salamé afferma che il libro è stabile e non è minacciato. Descrive una situazione confortevole, evidenzia l’aumento dei depositi e spera una crescita del 5%. Esso chiede anche una migliore percezione del Libano all’estero. La comunicazione combina così stabilità dei tassi di cambio, depositi e fiducia del mercato.
Tuttavia, il FMI sta già proiettando un calo dei suoi asset non oro e ingombro, da 40,6 miliardi di dollari nel 2017 a 37,5 miliardi nel 2018 e 3,7 miliardi nel 2019. Il disavanzo del conto corrente è vicino al 25% del PIL e la dollarizzazione dei depositi si avvicina al 69%. La domanda non è se il libro tiene quel giorno: vale. Si tratta di quanto costa mantenere e quanto tempo i dollari necessari possono continuare ad entrare.
Novembre 2018: stabilità dichiarata, valute in declino
Il 26 novembre 2018, dopo un incontro con Michel Aoun, Salamé assicura ancora che la situazione monetaria sia stabile. Questa affermazione viene in un momento in cui le attività della Banca di valuta estera del Libano sono diminuite di circa $1,67 miliardi nella prima metà del mese. Il cuscino valutario si erode quindi quando il messaggio ufficiale insiste sulla stabilità.
La contraddizione è meno nella scoperta immediata che nella definizione utilizzata. Per la Banca del Libano, la stabilità significa in primo luogo che la parità e il sistema bancario tengono. Per un’analisi di solvibilità, è anche necessario misurare il costo di questa stabilità, accumulato passività valuta estera e dipendenza da nuovi depositi.
4 dicembre 2018: BDL promette di risolvere i debiti 2019
Una dichiarazione ufficiale del 4 dicembre è particolarmente rivelatrice. Dopo un incontro con il Ministro delle Finanze, Salamé ha spiegato che un piano attirerebbe fondi a questioni statali. Egli sostiene che le capacità del settore bancario, ottenute in particolare attraverso l’ingegneria finanziaria dei tre anni precedenti, contribuiranno ad organizzare la liquidazione dei debiti interni ed esterni nel 2019. Assicura inoltre che il tasso di cambio e il credito rimangano stabili.
Egli stesso descrive il circuito: la Banca Centrale ha ricevuto depositi in dollari da banche e ha concesso loro depositi in libri; alcuni crediti devono quindi essere convertiti in bollette del Tesoro al tasso di mercato. Il finanziamento pubblico dipende quindi già da un circuito organizzato dalla Banca centrale piuttosto che dal normale accesso dal Tesoro agli investitori.
Inizio 2019: si dice che il bilancio sia stabile, ma la BDL sostituisce il mercato
Salamé annuncia che le operazioni finanziarie continueranno nel 2019. Egli sostiene che il bilancio della Banca centrale è rimasto stabile nonostante la turbolenza e che ha una moneta sufficiente per mantenere la libbra e soddisfare le esigenze del governo. Egli spiega come mantenere le attività esterne piuttosto che aumentarle.
Nel frattempo, le banche commerciali riducono la loro partecipazione al finanziamento regolare del Tesoro. La Banca del Libano acquista più debito pubblico pagando pesantemente le banche di dollari posto a casa. La Banca centrale diventa quindi gradualmente l’intermediario tra le banche e uno stato che il mercato finanzia sempre meno.
2 maggio 2019: « il libro è stabile e rimarrà stabile »
Il 2 maggio 2019 Salamé ha detto a Baabda che il libro è stabile e rimarrà stabile. Assicura che la Banca del Libano abbia tutta la capacità di mantenere questa stabilità. Poche settimane dopo, la maturità esterna di $650 milioni è effettivamente pagato. Ma è grazie ai dollari forniti dalla Banca Centrale al Ministero delle Finanze.
Il risultato visibile conferma quindi il discorso a breve termine: il libro detiene e il creditore viene pagato. I meccanici sottostanti dicono qualcos’altro. Il Tesoro non ha più le monete necessarie e la Banca del Libano la sostituisce. La stabilità esiste, ma è finanziata da un trasferimento di rischio al bilancio della Banca centrale.
Aprile e Maggio 2019: 15 miliardi di dollari pagati con il supporto BDL
La scadenza di maggio è di circa $650 milioni. Le fonti informate confermano che la Banca del Libano fornisce fondi al Ministero delle Finanze sotto forma di prestito ponte. Essi affermano che la scadenza di aprile di circa 500 milioni aveva seguito lo stesso schema. I titolari sono pagati: non vi è quindi alcun default legale. Ma 1,15 miliardi di dollari in termini successivi dipendono direttamente dalla Banca Centrale.
Il FMI conferma poi che il meccanismo è più ampio: le obbligazioni in euro che maturano e tutti i pagamenti di interessi esterni sono stabiliti dalla Banca del Libano per conto del governo. La controparte è un saldo negativo in moneta del Tesoro con la Banca Centrale e un prestito del ponte a tasso zero. Il pagamento di maggio non fa eccezione; è l’espressione visibile di un sistema già installato.
Giugno 2019: « La solvibilità dei pagamenti non è in gioco »
Nel mese di giugno, Salamé sostiene ancora di non avere problemi con il rimborso delle obbligazioni in euro dell’anno e ritiene che la solvibilità del governo non sia in gioco. Ha indicato che il Ministero delle Finanze e la Banca Centrale preferivano non emettere nuovi debiti in dollari finché la visibilità rimase bassa, ma ha aggiunto che il paese aveva liquidità. Alla domanda sui trasferimenti diaspora, ha detto che la Banca del Libano avrebbe chiuso il divario se non fossero sufficienti.
Questa risposta riassume il nucleo del modello: se mancano i dollari privati, la Banca Centrale riempie il divario. Ma non è una fonte esterna di valuta. Essa stessa ottiene questi dollari principalmente dal sistema bancario, quindi dai depositanti. La mancanza di finanziamento non viene rimossa; si converte in un debito della Banca Centrale a banche.
Ciò che il FMI vede allo stesso tempo
Nel luglio 2019, la diagnosi del FMI contrasta con la storia della capacità. Le riserve sono diminuite di circa 6 miliardi di dollari dall’inizio del 2018 nel comunicato di missione; il rapporto completo rappresenta la diminuzione di oltre 7,5 miliardi tra il picco di febbraio 2018 e maggio 2019. La crescita del deposito nel 2018 è la più bassa dal 2005. La Dollarizzazione supera il 70%. Il credito al settore privato è in calo e i prestiti improduttivi sono in aumento.
I titoli di Stato rappresentano circa il 14 per cento delle attività bancarie e dei depositi presso la Banca del Libano per il 55 per cento. L’esposizione combinata alla ricchezza sovrana è pari al 68,5 % dei beni, vale a dire più di otto volte l’equità di prima classe. Le banche guadagnano 2,7 miliardi di dollari in entrate aggiuntive nel 2018 sui loro conti, principalmente con la Banca del Libano, stabilizzando i loro profitti intorno a 2,2 miliardi di dollari nonostante una debole economia.
Le banche hanno guadagnato di più da BDL come credito è caduto
Queste cifre spiegano perché la redditività bancaria potrebbe sopravvivere temporaneamente al deterioramento economico. L’interesse per gli investimenti con la Banca del Libano compensa la debolezza del credito privato e l’aumento dei debiti dubbi. La redditività bancaria quindi non dimostra che l’economia sia solida; Essa dipende sempre più dalla remunerazione offerta dalla Banca centrale.
Il conflitto degli incentivi è evidente. L’imposizione di dollari con la Banca del Libano ad alti rendimenti diventa più attraente che finanziare le imprese in un’economia stagnante. Le banche riducono il loro credito privato mentre la loro esposizione agli aumenti sovrani. La Banca Centrale ottiene i dollari necessari per la parità e il finanziamento statale, ma paga un prezzo crescente per attirarli.
Riserve lorde contro la posizione netta: l’angolo cieco del discorso
La comunicazione ufficiale insiste spesso sull’elevato livello delle riserve lorde. Il numero è reale, ma incompleto. Il FMI sottolinea che le transazioni finanziarie accumulano simultaneamente passivi in valuta estera alle banche. Le riserve alimentate da dollari presi in prestito dal settore bancario non forniscono la stessa protezione di uno stock di valute esente da passività corrispondenti.
Questo è ciò che rende chiaro come la Banca del Libano possa ancora pagare indebolendo. Aveva a disposizione fondi a breve termine. Tuttavia, alcune di queste risorse corrispondevano agli obblighi delle banche. Usandole per finanziare il Tesoro gradualmente trasformato il debito pubblico esplicito della Banca centrale in un debito al sistema bancario.
Fallimento legale nel 2020, finanziamento dell’incapacità molto prima
Il 7 marzo 2020, il governo ha annunciato che non avrebbe pagato l’Eurobond di 1,2 miliardi di dollari dovuto il 9 marzo. Il 23 marzo ha sospeso il pagamento di tutti gli euro-bond in valuta estera. Questa è la rottura legale: per la prima volta, i creditori non sono più pagati secondo le condizioni stabilite.
Ma la ripartizione economica è anteriore. A partire dal 2019, il mercato non finanzia più normalmente il debito esterno, la Banca del Libano paga maturazioni e interessi per conto del governo, il calo delle riserve e l’esposizione bancaria agli approcci sovrani 69 per cento dei beni. Marzo 2020 quindi non crea insolvenza; cessa di mascherarlo dal bilancio della Banca Centrale.
Perché il conto « il difetto creato la crisi » è incompleto
Il default di marzo 2020 ha aggravato l’isolamento finanziario, ha ridotto il valore dei titoli in euro e ha creato ulteriori perdite per i loro titolari. Può essere criticato per la sua mancanza di preparazione e per non aver subito intrapreso una ristrutturazione ordinata. Ma la cronologia impedisce di essere la causa originale della crisi.
Continuare a pagare avrebbe dovuto continuare a ottenere i dollari da qualche parte. Nel 2019, la risposta era già la Banca del Libano. Pertanto, l’estensione dei pagamenti avrebbe esteso il trasferimento dei titoli del Tesoro al bilancio della Banca centrale e, dietro di essa, alle banche e ai loro depositanti. Il vero problema non è solo il motivo per cui il Libano ha fallito nel marzo 2020. È per questo che il sistema ha continuato per mesi a presentare come solvente uno Stato il cui servizio di debito estero era già dipendente dalla Banca Centrale.
Che cosa il BDL ha comprato: tempo, ma non una soluzione
La strategia della Banca del Libano ha effettivamente guadagnato tempo. I creditori di aprile e maggio 2019 sono stati pagati, la parità tenuta e lo stato ha evitato la ristrutturazione immediata. Questa volta potrebbe teoricamente portare alla riduzione del disavanzo, alla riforma dell’elettricità, all’adeguamento dei tassi di cambio o alla ristrutturazione negoziata.
Questi aggiustamenti non sono stati fatti in tempo. I deficit persistevano, i flussi tornati e il costo della stabilizzazione aumentava. Il meccanismo progettato come un ponte per la riforma è diventato un mezzo per prolungare un modello la cui fonte di dollari era indurimento. Il divario tra ciò che la Banca del Libano ha detto e ciò che i dati hanno mostrato non è solo dovuto ad un errore di previsione. Si basa su due diverse letture di stabilità: la capacità di evitare una rottura oggi, e la capacità di finanziare questo fallimento di rompere in futuro.
Ghobril: vedi malattia di stato senza vedere la malattia delle banche
Nasib Ghobril occupa un posto speciale in questa cronologia perché ci permette di capire la lettura dominante di una parte del settore bancario prima del crollo. L’economista principale di Byblos Bank non ha descritto un’economia sana. Ha criticato il debito, il deficit, la crescita debole, il costo del settore pubblico, la mancanza di riforme e problemi di competitività. Egli credeva che il Libano avrebbe potuto evitare una parte del rallentamento se i leader avessero dato priorità alle riforme fiscali e strutturali. Ma questa grave critica dello stato ha accompagnato un giudizio molto più rassicurante sul sistema finanziario. Nel 2018, Ghobril ha affermato che il sistema bancario è rimasto resiliente e ha alti livelli di liquidità, supportati da depositanti leali e trasferimenti diaspora generalmente stabili. La sterlina è stata presentata come stabile e ancorando il dollaro come sostenibile grazie alle riserve valutarie straniere.
Questa separazione tra uno Stato in fallimento e un sistema bancario sonoro è centrale. Tuttavia, i dati hanno dimostrato che entrambi erano già profondamente intrecciati. Le banche avevano trasferito una quota crescente delle loro risorse alla Banca del Libano. La loro esposizione al governo e alla Banca centrale stava aumentando. I rendimenti su questi investimenti hanno sostenuto i loro profitti in un momento in cui il credito all’economia era in calo. La liquidità del settore bancario non potrebbe più essere analizzata indipendentemente da quella della Banca centrale. Per presentare le banche come resiliente era di presumere che le loro affermazioni sulla BDL e lo Stato sarebbero rimaste liquide e rimborsabili. Era proprio questa ipotesi che sarebbe crollata.
Quando la crisi scoppia, la griglia di lettura non cambia
Quando la crisi bancaria è diventata visibile nell’autunno 2019, Ghobril non ha cambiato fondamentalmente la sua gerarchia delle responsabilità. Nel mese di novembre, ha ritenuto ingiusto tenere banche responsabili della crisi. Egli sostiene che il settore bancario ha assunto per anni la stabilità delle finanze pubbliche e quindi parte della stabilità sociale. Ha chiesto all’esecutivo di assumersi la responsabilità di ridurre il deficit strutturale. La dichiarazione estende direttamente la griglia 2018: lo stato è la fonte del problema e le banche sono il meccanismo che ha ritardato le sue conseguenze.
Questa lettura diventerà poi uno degli assi dell’Associazione delle banche. Le istituzioni presumibilmente raccoglievano i depositi e li collocavano in un quadro regolamentato con la BDL e lo Stato; la perdita sarebbe quindi dovuta principalmente all’uso pubblico di queste risorse. Questa tesi contiene una parte importante della realtà: i disavanzi pubblici e il loro finanziamento hanno svolto un ruolo centrale. Ma lascia la responsabilità delle banche per la concentrazione del rischio, i rendimenti desiderati, i profitti distribuiti e la decisione di continuare a trasferire i dollari dei clienti alla Banca Centrale, in quanto il prezzo di questi dollari è aumentato rapidamente.
Cosa si poteva leggere prima che le banche chiudessero
Gli archivi di Libnanews separano gli avvisi contemporanei dalle successive ricostruzioni. Il 5 aprile 2019, il sito riporta la critica dell’ingegneria finanziaria del Ministro dell’Economia Mansour Bteish. Ha messo in discussione il loro costo per l’economia e il Tesoro e ha messo in discussione una politica volta a preservare la stabilità della sterlina a tutti i costi. L’articolo ricorda che queste operazioni erano già state criticate da istituzioni internazionali. Questa pubblicazione viene prima delle restrizioni bancarie, prima delle manifestazioni in ottobre e prima del default sovrano. Essa stabilisce quindi che il costo della politica monetaria è stato discusso pubblicamente prima del crollo visibile.
A maggio 2019 Libnanews segue anche l’edizione Eurobond. Una questione da 2,5 a 3 miliardi di dollari pianificata intorno alla scadenza del 20 maggio è rinviata. Il rimborso di 650 milioni è garantito con il sostegno della Banca del Libano. Ancora una volta, il fatto che il Tesoro ha bisogno della Banca Centrale per fornire il suo servizio estero non è una ricostruzione inventata dopo il 2020. Le informazioni sono disponibili in quanto lo stato continua ad essere presentato come in grado di soddisfare i suoi impegni. Questo divario tra il pagamento legale e l’incapacità di finanziamento autonomo è il nucleo del « fault prima di default ».
Non riscrivere la storia con quello che sappiamo oggi
Le analisi più strutturate pubblicate dopo il collasso dovrebbero essere trattate in modo diverso. Libnanews trova poi l’inizio della crisi nel 2018, l’inversione dei flussi finanziari già a gennaio 2019 e la visibile carenza di dollari durante l’estate. Questa cronologia è coerente con i dati del FMI, il calo delle riserve e il rallentamento dei depositi. Ma beneficia anche di informazioni che sono diventate più complete dopo la crisi: audit, modifiche dettagliate nei bilanci, ampiezza delle perdite e più accurata conoscenza delle passività della Banca Centrale.
Questa distinzione rafforza l’indagine. Si può dire esattamente ciò che era noto nella primavera del 2019: il costo dell’ingegneria è stato contestato, il Tesoro ha affrontato difficoltà nell’emettere nuovi Eurobond, la BDL ha fornito le valute necessarie per i rimborsi, i tassi erano in aumento e le riserve erano in calo. Gli audit successivi aggiungono la profondità esatta del foro e i metodi utilizzati per deferire il riconoscimento. Non è quindi necessario riscrivere la storia per mostrare che i segnali esistevano.
Quasi il 10% in dollari: un tasso che dovrebbe preoccuparsi
L’aumento del tasso di riferimento del dollaro dal 6,8% nel novembre 2017 al 9,7% nel giugno 2019 è un segnale essenziale. In un ambiente internazionale dove i rendimenti del dollaro sono molto più bassi, offrendo quasi il 10% significa che il sistema deve pagare molto per convincere i titolari di capitale a rimanere o portare in nuove valute. L’alta resa non è una creazione di ricchezza. È una promessa di pagamento futuro e, in finanza, normalmente paga un rischio più elevato. Le banche possono presentare questi ritorni come vantaggio per i depositanti; il loro livello rivela anche la crescente tensione sulla risorsa in dollari.
Il meccanismo diventa auto-strengthening. Attrarre dollari richiede tassi più elevati. Questi tassi aumentano gli impegni futuri della Banca del Libano e delle banche. Per soddisfare questi impegni, il sistema ha bisogno di nuovi dollari. Più alto è il costo, più l’economia reale soffre di prezzi di credito più elevati. Il FMI sta già vedendo una contrazione del credito privato e un aumento dei prestiti improduttivi. La politica che protegge la parità a breve termine contribuisce quindi ad indebolire la capacità produttiva che dovrebbe, a lungo termine, generare le monete necessarie.
Banche beneficiarie in un’economia soffocante
Nel 2018, le banche guadagnano circa 2,7 miliardi di dollari in proventi addizionali sui loro conti, principalmente dalla Banca del Libano, rispetto all’anno precedente. Questi ricavi mantengono un utile netto di circa 2,2 miliardi nonostante un’economia debole, una tassazione più pesante, l’aumento dei debiti cattivi e il declino del credito privato. Questo paradosso è fondamentale: il settore bancario può mostrare profitti proprio al momento in cui l’economia che si suppone finanziare sta deteriorando.
La ragione sta nella natura del reddito. Le banche guadagnano di più mettendo le loro risorse con la Banca Centrale. Quest’ultimo paga per ottenere i dollari necessari per mantenere la parità e per finanziare lo Stato. I profitti bancari diventano così in parte il prodotto del requisito di cambio del sistema. Presentarli come prova di resilienza senza analizzare la loro origine equivale a confondere la redditività contabile con la forza economica. Quando il debitore principale è la Banca centrale stessa, il valore di questi profitti dipende in ultima analisi dalla sua capacità di soddisfare i suoi impegni.
La scommessa sulla diaspora aveva un limite
Prima della crisi, la lealtà dei depositanti e della diaspora è spesso presentata come uno dei vantaggi strutturali del Libano. Questa fiducia ha effettivamente fornito la valuta per decenni. Ma trasformare il comportamento privato in una garanzia di solvibilità è un problema. Nessun depositatore è tenuto a lasciare i suoi dollari nel sistema se il rischio percepito aumenta. L’aumento dei tassi mostra precisamente che la lealtà deve essere pagata sempre di più.
Quando il ritorno aumenta, il sistema riconosce implicitamente che la fiducia non è più libera. L’ingegneria finanziaria cerca di prolungare questa relazione pagando banche e, indirettamente, depositanti di più. Finché i flussi continuano, il modello può essere presentato come resiliente. Quando rallentano, la stessa architettura diventa vulnerabile. La fiducia non è quindi capitale permanente; È una variabile che può girare rapidamente, soprattutto quando i depositanti capiscono che i dollari nei loro conti sono stati reinvestiti in un complesso sovrano in difficoltà.
1 507.5: la figura che ha soddisfatto tutti
Per anni, la stabilità della sterlina intorno 1.507.5 per un dollaro è diventato un simbolo del successo della Banca del Libano. Fino a quando questo tasso ufficiale è in vigore, la politica monetaria può essere presentata come efficace. Tuttavia, questo focus maschera il costo della parità. Un tasso fisso richiede riserve o flussi di capitale quando il paese importa molto più di quanto esporta e accumula un deficit di conto corrente di oltre il 20% del PIL.
Poiché la competitività si deteriora e la necessità di dollari aumenta, difendere il tasso richiede più intervento e rendimenti più elevati. La parità poi cessa di essere solo un’ancora di stabilità; Diventa un vincolo che aspira risorse finanziarie. Le critiche del 2019 contro il mantenimento del libro a tutti i costi sono rivolte proprio a questo meccanismo. Il fatto che la parità dura fino all’estate non dimostra che il sistema è sano; dimostra che la Banca centrale continua a pagare il prezzo necessario per evitare la sua ripartizione.
Maggio 2019: Il pagamento era già la prova che si poteva pagare
La scadenza di maggio è un test quasi perfetto. Se lo Stato è normalmente solvente, deve essere in grado di mobilitare lo scambio estero attraverso i suoi ricavi, le proprie riserve o il rifinanziamento del mercato. Tuttavia, la questione proposta è rinviata e la Banca del Libano fornisce i dollari. Il pagamento è legalmente riuscito, ma fallisce come prova di autonomia finanziaria del Tesoro. Pertanto, il termine « fault prima di default » deve essere gestito con precisione: il Libano non ha default nel senso contrattuale in maggio, ma ha dimostrato che normalmente non poteva più servire il suo debito esterno senza trasferire risorse dalla Banca Centrale.
Questa distinzione spiega anche perché il dibattito sulla data di default può diventare fuorviante. Un creditore è interessato al pagamento ricevuto a scadenza; Un economista deve anche essere interessato alla fonte di questo pagamento. Se una banca centrale fornisce le valute a uno Stato che non può più sollevarle, può respingere il default legale senza ripristinare la solvibilità. Lei compra tempo. La domanda poi diventa ciò che lo stato fa con questo tempo e quanto il ritardo costa.
» Dovevi continuare a pagare »: con quali dollari?
Dopo il fallimento, diverse voci hanno sostenuto che sarebbe stato necessario continuare ad onorare gli Eurobond per preservare la reputazione del Libano. Il default aveva effettivamente un costo: una diminuzione del prezzo dei titoli, una rottura con i creditori, perdite per le banche e difficoltà aggiuntive nel ritorno ai mercati. Ma questa critica non risponde alla domanda della fonte dei dollari necessari per continuare i pagamenti.
Nel 2019, la risposta era già la Banca del Libano. Proseguendo nel 2020 avrebbe quindi significato continuare il trasferimento dei titoli del Tesoro al bilancio della Banca Centrale. Come BDL stesso doveva questi dollari a banche, e banche ai depositanti, il pagamento continuato avrebbe consumato più risorse che implicitamente garantito depositi. La scelta effettiva non è stata tra il pagamento senza costi e di default; era tra riconoscere la perdita, ristrutturarla o continuare a spostarla all’interno del sistema.
Poi i dollari cominciano davvero a perdere
Durante l’estate del 2019, la carenza cessò di essere una domanda riservata ai bilanci. Gli importatori trovano difficile ottenere dollari. La disponibilità effettiva di valuta sta cominciando a divergere dal tasso ufficiale. Essentials ha bisogno di competere con altri usi di riserva. Questa sequenza precede le proteste di ottobre e mostra che la crisi bancaria non è creata dalla protesta politica.
Libnanews allora descriverà questo periodo come il momento in cui una crisi precedente diventa visibile al pubblico generale. L’inversione dei flussi si trova a gennaio 2019 e la carenza durante l’estate. Anche se questa cronologia è più chiaramente formulata dopo il fatto, corrisponde ai dati: rallentamento dei depositi, diminuzione delle riserve, aumento dei tassi e dipendenza del Tesoro sulla BDL. La sfida politica accelera la perdita di fiducia; non inventa squilibri.
In autunno, i conti del dollaro smettere di essere realmente dollari
In autunno, le banche hanno cominciato a limitare i prelievi e i trasferimenti senza un atto generale di controllo dei capitali. Questa è un’ammissione pratica: i bilance del dollaro nei conti non corrispondono più ad una quantità di dollari immediatamente disponibili a tutti i depositanti. Il controllo informale non crea fluidità; Sta cercando di gestirlo.
Il sistema aveva simultaneamente promesso stabilità della libbra, alta remunerazione per depositi e disponibilità di dollari. Finché i flussi sono entrati, queste promesse potrebbero coesistere. Quando scorre asciutto, diventano incompatibili. Difendere la parità consuma dollari; rimborsare lo Stato consuma dollari; permettere a tutti i candidati di ritirare i loro dollari richiede gli stessi dollari. Autunno 2019 rivela che lo stock disponibile non può più soddisfare tutte le richieste.
Marzo 2020: il giorno della cessazione della scadenza
Il 7 marzo 2020, il governo ha annunciato che non avrebbe pagato l’Eurobond di 1,2 miliardi di dollari dovuto il 9 marzo. Il 23 marzo ha poi sospeso il pagamento di tutti i titoli in valuta estera. Questa volta, la rottura è legale: i creditori non ricevono più gli importi attesi. Ma la ripartizione finanziaria è più vecchia. Anche prima di ottobre 2019, il mercato non finanzia più normalmente il debito estero, le riserve diminuiscono, la BDL paga le maturità per conto del governo e delle banche hanno concentrato una quota crescente dei loro beni sul sovrano.
Il difetto ufficiale non dovrebbe quindi essere trasformato in un punto zero della crisi. È il momento in cui lo Stato cessa di utilizzare la Banca Centrale per preservare l’aspetto del normale servizio di debito esterno. Si può criticare il modo in cui la decisione è stata preparata, la mancanza di una negoziazione preventiva sufficiente o il successivo fallimento della ristrutturazione. Non può essere dedotto da questo che la solvibilità esisteva ancora normalmente qualche mese prima.
Gli audit successivi chiariscono il costo che le cifre pubbliche non hanno mostrato
Audit e indagini pubblicate dopo il crollo hanno portato elementi che non erano completamente disponibili nel dibattito pubblico 2018 e 2019. Hanno mostrato l’entità delle perdite differite, i metodi contabili utilizzati per presentarle e il notevole costo delle transazioni finanziarie. Queste rivelazioni non dovrebbero essere artificialmente proiettate in passato come se tutte le figure fossero state conosciute allo stesso tempo.
D’altra parte, permettono una valutazione retrospettiva dei crediti di stabilità. Quando la Banca Centrale ha detto che aveva la capacità necessaria, ha descritto la sua capacità a breve termine di mobilitare i dollari. Quando le banche hanno fatto profitti, questi profitti erano sempre più dipendenti dai ricavi pagati da BDL. Quando le riserve lorde sono state presentate come un baluardo, la loro controparte nelle passività alle banche era meno visibile. L’audit non crea queste realtà; misura ciò che la presentazione contabile ha reso difficile da vedere.
Perché questa vecchia cronologia vale ancora miliardi oggi
Il modo di dire 2018-2020 non è un dibattito accademico. Determina come le perdite sono distribuite oggi. Se le banche sono considerate solide e per essere state vittime di uno stato che mancava nel marzo 2020, la soluzione logica è quella di avere un grande debito statale per la BDL e le banche riconosciute, per proteggere i beni bancari al massimo e mobilitare le risorse pubbliche per restituire i depositi.
Al contrario, se si considera che le banche hanno volontariamente concentrato i loro beni su un sistema i cui rendimenti indicano il rischio, la loro responsabilità è maggiore. Gli azionisti devono quindi assorbire una quota maggiore delle perdite prima della mobilitazione dello Stato o dei beni pubblici. È proprio il conflitto che esiste ancora tra il settore bancario, il governo, il Fondo monetario e i rappresentanti dei depositanti. La storia della crisi diventa così uno strumento di negoziazione finanziaria.
Il ritorno di Ghobril nel cuore della Banca Centrale
La nomina di Nasib Ghobril come economista capo della Banca del Libano dà un nuovo impulso alle sue posizioni precedenti. L’economista che ha presentato il sistema bancario nel 2018 come resiliente e liquido, poi ha difeso nel novembre 2019 le banche contro l’accusa di aver causato la crisi, ora condurrà parte della ricerca economica dell’istituzione situata al centro dell’insediamento di perdite.
Ciò non significa che il suo futuro lavoro replica automaticamente le posizioni di Byblos Bank o dell’Associazione bancaria. Ma le sue posizioni sono un contesto rilevante. Le future relazioni BDL dovranno mostrare come si occupano della responsabilità delle banche per la concentrazione dei rischi, i rendimenti ottenuti, le riserve minime, le attività della Banca Centrale e il contributo statale. Ogni ipotesi può spostare miliardi di dollari tra contribuenti, azionisti bancari e depositanti.
Una crisi lenta, a lungo coperta dalla parola « stabilità »
Tra il 2018 e il marzo 2020, il Libano si sta gradualmente spostando da un modello costoso ma ancora funzionale ad un’incapacità di pagamento aperta. La Banca del Libano non cessa di essere in grado di agire improvvisamente; Si perde gradualmente il margine che gli ha permesso di mascherare gli squilibri. Le banche non diventano improvvisamente illiquide in ottobre; la loro esposizione al sovrano è stata costruita per anni. Lo stato non diventa improvvisamente insolvente in marzo; dipende già dalla BDL per pagare le sue maturità esterne nella primavera 2019.
I discorsi rassicuranti della Banca centrale sono stati precisi in senso stretto: potrebbe ancora difendere la parità e fare i pagamenti. Essi erano incompleti in senso economico: questa capacità si basava su risorse sempre più costose e su impegni crescenti per il sistema bancario. La lettura di Ghobril era anche coerente con alcuni dei fatti: lo Stato era effettivamente mal gestito e sovra-indebitato. Tuttavia, ha sottovalutato la fragilità creata dal modo in cui le banche e la Banca centrale avevano scelto di finanziare tale Stato.
Figure: Cosa hanno detto gli indicatori principali prima del default
I principali indicatori convergono. Il debito pubblico lordo è passato da circa il 149% del PIL alla fine del 2017 al 154% alla fine del 2018 e al 171% alla fine del 2019. Le riserve internazionali lorde sono diminuite di oltre 7,5 miliardi di dollari tra il picco di febbraio 2018 e maggio 2019. L’esposizione delle banche al governo e alla Banca del Libano è aumentata dal 62% dei loro beni alla fine del 2017 al 68,5% nel maggio 2019. Il tasso di riferimento del dollaro aumenta dal 6,8% nel novembre 2017 al 9,7% nel giugno 2019. Il deposito di dollari supera il 70%, mentre la crescita del deposito nel 2018 è il più basso dal 2005. Il credito del settore privato è sceso del 2,5% nel 2018 e di nuovo intorno al 5% fino a maggio 2019. I prestiti improduttivi sono aumentati dal 12,5% al 13,8% nel 2018, con un forte deterioramento della costruzione. Queste serie non solo dimostrano che un difetto deve verificarsi in una data specifica. D’altra parte, mostrano che i meccanismi necessari per mantenere il modello si sarebbero simultaneamente declinati ben prima di marzo 2020. Preso insieme, queste cifre descrivono un’economia il cui finanziamento esterno diventa più costoso in quanto la sua capacità produttiva rallenta.
I principali indicatori convergono. Il debito pubblico lordo è passato da circa il 149% del PIL alla fine del 2017 al 154% alla fine del 2018 e al 171% alla fine del 2019. Le riserve internazionali lorde sono diminuite di oltre 7,5 miliardi di dollari tra il picco di febbraio 2018 e maggio 2019. L’esposizione delle banche al governo e alla Banca del Libano è aumentata dal 62% dei loro beni alla fine del 2017 al 68,5% nel maggio 2019. Il tasso di riferimento del dollaro aumenta dal 6,8% nel novembre 2017 al 9,7% nel giugno 2019. Il deposito di dollari supera il 70%, mentre la crescita del deposito nel 2018 è il più basso dal 2005. Il credito del settore privato è sceso del 2,5% nel 2018 e di nuovo intorno al 5% fino a maggio 2019. I prestiti improduttivi sono aumentati dal 12,5% al 13,8% nel 2018, con un forte deterioramento della costruzione. Queste serie non solo dimostrano che un difetto deve verificarsi in una data specifica. D’altra parte, mostrano che i meccanismi necessari per mantenere il modello si sarebbero simultaneamente declinati ben prima di marzo 2020. La concentrazione bancaria è particolarmente importante perché trasforma un problema sovrano in un problema di deposito.
I principali indicatori convergono. Il debito pubblico lordo è passato da circa il 149% del PIL alla fine del 2017 al 154% alla fine del 2018 e al 171% alla fine del 2019. Le riserve internazionali lorde sono diminuite di oltre 7,5 miliardi di dollari tra il picco di febbraio 2018 e maggio 2019. L’esposizione delle banche al governo e alla Banca del Libano è aumentata dal 62% dei loro beni alla fine del 2017 al 68,5% nel maggio 2019. Il tasso di riferimento del dollaro aumenta dal 6,8% nel novembre 2017 al 9,7% nel giugno 2019. Il deposito di dollari supera il 70%, mentre la crescita del deposito nel 2018 è il più basso dal 2005. Il credito del settore privato è sceso del 2,5% nel 2018 e di nuovo intorno al 5% fino a maggio 2019. I prestiti improduttivi sono aumentati dal 12,5% al 13,8% nel 2018, con un forte deterioramento della costruzione. Queste serie non solo dimostrano che un difetto deve verificarsi in una data specifica. D’altra parte, mostrano che i meccanismi necessari per mantenere il modello si sarebbero simultaneamente declinati ben prima di marzo 2020. Il calo delle riserve deve essere riconciliato con l’aumento delle passività in valuta estera e non letto in isolamento.
I principali indicatori convergono. Il debito pubblico lordo è passato da circa il 149% del PIL alla fine del 2017 al 154% alla fine del 2018 e al 171% alla fine del 2019. Le riserve internazionali lorde sono diminuite di oltre 7,5 miliardi di dollari tra il picco di febbraio 2018 e maggio 2019. L’esposizione delle banche al governo e alla Banca del Libano è aumentata dal 62% dei loro beni alla fine del 2017 al 68,5% nel maggio 2019. Il tasso di riferimento del dollaro aumenta dal 6,8% nel novembre 2017 al 9,7% nel giugno 2019. Il deposito di dollari supera il 70%, mentre la crescita del deposito nel 2018 è il più basso dal 2005. Il credito del settore privato è sceso del 2,5% nel 2018 e di nuovo intorno al 5% fino a maggio 2019. I prestiti improduttivi sono aumentati dal 12,5% al 13,8% nel 2018, con un forte deterioramento della costruzione. Queste serie non solo dimostrano che un difetto deve verificarsi in una data specifica. D’altra parte, mostrano che i meccanismi necessari per mantenere il modello si sarebbero simultaneamente declinati ben prima di marzo 2020. Infine, i tassi di aumento sono un segnale di prezzo: il sistema deve offrire di piÃ1 per mantenere la stessa risorsa.
Perché il termine « crisi sistemica » non dovrebbe cancellare le decisioni individuali
La crisi libanese è indubbiamente sistemica: lo Stato, la Banca del Libano e le banche commerciali hanno costruito saldi interdipendenti. Questa qualifica è utile per capire perché il crollo di un attore contamina immediatamente gli altri. Tuttavia, diventa fuorviante quando viene utilizzato per sciogliere le responsabilità. Una crisi sistemica non implica che ogni attore ha preso le stesse decisioni, ha avuto le stesse informazioni o ha avuto gli stessi ritorni. Lo stato ha accumulato deficit. La Banca centrale ha scelto gli strumenti per finanziare questi disavanzi e per difendere la parità. Le banche hanno scelto il loro livello di esposizione e hanno accettato i ritorni offerti. I depositanti hanno fornito la risorsa senza un accesso comparabile alle informazioni del bilancio.
Questa distinzione è essenziale nell’attuale dibattito sull’assegnazione delle perdite. La natura sistemica giustifica che la ristrutturazione tratta simultaneamente lo stato, il BDL e le banche. Non giustifica il trasferimento delle perdite al contribuente o al richiedente. La gerarchia dei crediti, la responsabilità degli azionisti e il valore reale dei beni devono essere esaminati separatamente. È per questo che la lettura storica di Ghobril e dell’Associazione delle banche merita di essere confrontata con le decisioni concrete delle istituzioni piuttosto che accettata come semplice descrizione di un sistema collettivo.
Cosa significava realmente « avere la capacità »
Quando Riad Salamé affermava che la Banca del Libano aveva tutta la capacità di mantenere la libbra, questa frase poteva essere vera nel senso operativo immediato. La Banca centrale aveva ancora monete, poteva cambiare i tassi, proporre nuovi strumenti alle banche e intervenire sui mercati. Quindi aveva la capacità di agire. Il problema è che la capacità di azione e la sostenibilità non sono sinonimi. Un’istituzione può ritardare una ripartizione consumando le proprie attività o aumentando le proprie passività senza risolvere la causa dello squilibrio.
Questa distinzione ci permette di capire perché le dichiarazioni rassicuranti possono essere coesistere con un rapido deterioramento degli indicatori. Il BDL potrebbe pagare l’euro-bond a maggio aumentando il debito allo Stato. Potrebbe attrarre nuovi dollari, promettendo maggiore interesse per le banche. Potrebbe mantenere il tasso ufficiale riducendo le sue riserve. Ciascuna di queste operazioni ha ritardato la rottura visibile, ma ha aumentato il costo futuro. Il termine « capacità » ha quindi descritto il potere a breve termine; non ha dimostrato che le passività accumulate potrebbero essere soddisfatte a lungo termine.
Perché questa indagine va oltre il dibattito su una singola decisione di Hassan Diab
La decisione del governo Hassan Diab di sospendere il pagamento nel marzo 2020 rimane una scelta politica che può essere valutata. La ristrutturazione potrebbe essere stata preparata in precedenza, negoziata in modo diverso o immediatamente accompagnata da un programma coerente. Ma concentrando il dibattito su questa decisione cancella gli anni in cui la perdita si è accumulata. Il governo Diab eredita uno stato la cui banca centrale già paga il debito esterno, un settore bancario che è estremamente esposto alle riserve sovrane e in declino.
La questione rilevante non è quindi solo se Diab avrebbe dovuto pagare 1,2 miliardi di dollari nel marzo 2020. È necessario chiedere quale risorsa avrebbe finanziato questo pagamento, poi le successive maturità, poi l’interesse, mentre i depositanti hanno già rivendicato i loro dollari e le importazioni essenziali necessaria valuta estera. Ogni ulteriore pagamento avrebbe ridotto una risorsa disponibile per un altro creditore. Il difetto ha reso esplicito questo vincolo; non l’ha creato.
La domanda rimane: quando la stabilità è diventata un’illusione contabile?
Non esiste una data in cui il modello si muove meccanicamente dalla stabilità all’insolvenza. Gli indicatori si stanno gradualmente deteriorando. Le transazioni del 2016 aumentano la dipendenza da dollari bancari. Nel 2017 e nel 2018, il costo di attrarre questi dollari aumenta. Nel 2018, il credito privato è caduto e le riserve hanno cominciato a declinare nonostante le operazioni. All’inizio del 2019, i flussi stanno girando. In primavera, il Tesoro dipende direttamente dalla Banca Centrale per le sue maturazioni esterne. Durante l’estate, la carenza diventa visibile. In autunno, le banche limitano l’accesso ai depositi. Ciascuno di questi passaggi rimuove parte della sostanza dietro l’aspetto della stabilità.
È proprio per questo che il confronto tra discorso e dati è più utile di una ricerca artificiale per un giorno esatto di fallimento. La Banca del Libano potrebbe ancora effettuare pagamenti quando il suo modello era diventato insostenibile. Le banche potevano ancora pubblicare profitti mentre i loro beni erano concentrati su un sovrano debole. Il Tesoro potrebbe ancora evitare di default legale quando non ha più normalmente avuto i dollari necessari. Il sistema non ha smesso di funzionare subito; Ha continuato a operare con il graduale consumo di risorse che ha garantito la sua credibilità.
Infine, questa cronologia vieta di confondere l’assenza di un default contrattuale con l’assenza di una crisi. Nel 2019, i pagamenti sono proseguiti perché la Banca del Libano stava ancora mobilitando le risorse. La questione economica era già una delle loro origini, costi e disponibilità futura. È su questo punto, e non solo il 9 marzo 2020, che le dichiarazioni rassicuranti del tempo, le analisi degli economisti bancari e le avvertenze che già esistevano nei dati pubblici devono essere confrontate.

Commenti