

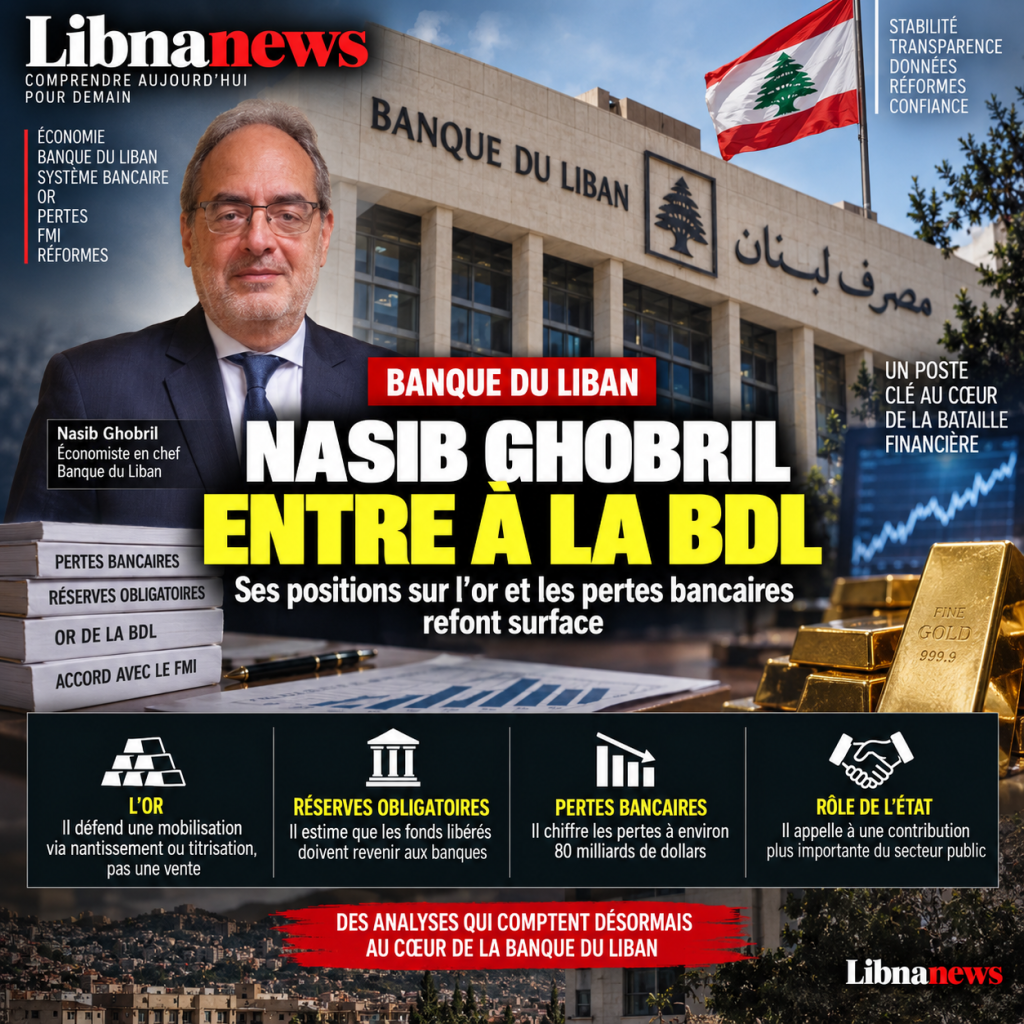
Un appuntamento che riapre un caso più vecchio della crisi
Nasib Ghobril arriva alla Banca del Libano con un passato pubblico che precede in gran parte il crollo del 2019. Per due decenni a capo della ricerca economica di Byblos Bank, ha commentato il debito, i deficit, le riserve, i libri e la forza del settore bancario. Le sue analisi riconobbero le difficoltà dell’economia reale, ma attribuirono principalmente il pericolo per lo stato, i suoi disavanzi, la sua burocrazia e l’assenza di riforme. Il pilastro monetario e bancario è rimasto il meccanismo in grado di preservare la stabilità nonostante queste debolezze. La sua nomina come capo economista della Banca del Libano richiede quindi di esaminare non solo le sue posizioni dalla crisi, ma anche quello che ha detto quando gli squilibri che avrebbero causato il crollo erano già visibili.
Sarebbe eccessivo scrivere che Ghobril ha negato qualsiasi crisi prima del 2019. Ha avvertito di crescita bassa, debito, spese pubbliche e la mancanza di riforme. Tuttavia, non descrisse pubblicamente il sistema bancario e monetario come muoversi verso il crollo sistemico. Tuttavia, i segnali esistevano: debito pubblico superiore al 150 per cento del prodotto interno lordo, alti tassi di interesse, necessità permanente di attrarre scambi stranieri, interventi della Banca del Libano per difendere la parità e l’esposizione massiccia delle banche allo stato e alla banca centrale. Le difficoltà sono state riconosciute, ma il rischio inerente al modello finanziario è stato relegato alla cattiva gestione.
Prima del 2019: i sintomi sono riconosciuti, il cuore del modello rimane difeso
Nel 2018, Ghobril evidenzia l’assunzione di altri 26.000 funzionari in tre anni, mentre il debito pubblico si avvicina a 80 miliardi di dollari e circa il 150% del prodotto interno lordo. Esso critica la spesa e l’incapacità politica di avviare riforme. Questa lettura si basa su veri squilibri. Tuttavia, lascia un altro meccanismo alle spalle: i disavanzi sono finanziati da un sistema in cui le banche attirano depositi, pongono una parte considerevole delle loro risorse con la Banca del Libano o in debito pubblico, e beneficiano di elevati rendimenti per mantenere i flussi di capitale.
Allo stesso tempo, altri economisti parlano già esplicitamente di rischio sistemico e sovravalutazione del libro. La Banca del Libano sta mobilitando le sue riserve di cambio straniere per mantenere la parità. Le tariffe sui depositi di libro raggiungono alti livelli, fino al 6% fino al 9% in alcune osservazioni del 2018. Il modello dipende quindi sempre più dalla capacità del paese di attrarre nuovi dollari. Nella griglia Ghobril, il problema rimane principalmente politico e di bilancio. Il sistema bancario sembra essere più simile al baluardo che assorbe le disfunzioni dello Stato che parte del meccanismo che accumula il rischio.
Tuttavia, la fragilità delle riserve è stata identificata
Molto prima del 2019, Ghobril ha avvertito contro la Banca del Libano utilizzando risorse tra cui depositi del settore finanziario e riserve minime per intervenire sul debito pubblico. Ha spiegato che il problema sorgerebbe se una banca avesse bisogno di recuperare quella liquidità quando era stata mobilitata altrove. Essa ha quindi riconosciuto che parte della stabilità si basava su un flusso interno di risorse tra le banche, la Banca del Libano e lo Stato.
Altri economisti hanno già descritto una relazione circolare più frontalmente: le banche finanziavano la Banca del Libano, la banca centrale finanziava lo Stato e il tutto dipendeva da depositi continui. Ghobril ha anche riconosciuto che alcune delle operazioni della Banca centrale volte a mantenere la stabilità pesavano sul suo bilancio e sono state contestate dal Fondo monetario. Non ha attirato una sfida globale al modello. La priorità è rimasta a preservare la stabilità mentre riformava le finanze pubbliche.
Il crollo rivela una massiccia concentrazione di rischio
Quando i flussi rallentano e la crisi scoppia nel 2019, appare la struttura del sistema. Le banche hanno una notevole esposizione alla Banca del Libano e allo Stato. La banca centrale deve grandi somme al settore bancario, mentre lo stato non è in grado di generare le risorse necessarie per soddisfare i suoi impegni. I depositi dei clienti sono stati convertiti in crediti su banche, gran parte dei quali dipendono dal rimborso della Banca del Libano. La stabilità della parità e dei rendimenti elevati non avevano eliminato il rischio; Lo avevano concentrato.
Due storie poi si oppongono. I critici bancari sottolineano che le istituzioni hanno volontariamente aumentato la loro esposizione ad alti rendimenti e non hanno sufficientemente protetto i loro depositanti. Le banche rispondono che hanno messo le loro risorse negli strumenti di un sistema regolamentato dallo Stato e dalla Banca del Libano. Ghobril è in gran parte parte parte di questa seconda lettura, anche quando parla di una responsabilità condivisa.
Il default del 2020: preservare la continuità finanziaria
Prima del default sui titoli euro del marzo 2020, Ghobril si oppone ad una cessazione unilaterale dei pagamenti. Egli ritiene che un default senza un programma completo e senza negoziazioni credibili possa danneggiare la reputazione del Libano, tagliare ulteriormente il paese di mercato e indebolire il settore finanziario. Si riferisce poi alle attività disponibili, tra cui l’oro, come risorse che possono essere mobilitate da garanzia o securitizzazione piuttosto che da vendita diretta.
Questa posizione protegge obiettivamente gli interessi dei titolari di eurobond, comprese le banche libanesi. Può essere difesa come un tentativo di preservare l’accesso futuro al finanziamento. Può anche essere criticato per ritardare il riconoscimento dell’insolvenza di uno Stato già in grado di rifinanziarsi normalmente. Dopo il default, Ghobril continuerà a considerare questa ripartizione come un errore che ha aggravato l’isolamento finanziario.
Riserve minime: convergenza diretta con gli interessi delle banche
Entro la fine del 2020, la Banca del Libano sta progettando di ridurre il rapporto di riserva minimo per liberare miliardi di dollari ed estendere i sussidi. Ghobril difende quindi una posizione inequivocabile: se il rapporto è abbassato, gli importi rilasciati devono tornare alle banche che le hanno depositate. Essi non costituiscono, a suo avviso, una risorsa propria della banca centrale a disposizione per finanziare lo Stato o le politiche pubbliche.
Questa tesi è diventata uno dei pilastri dell’argomentazione dell’Associazione bancaria. L’ABL rifiuta di trattare le riserve minime come fonte di deficit finanziario e le presenta come fondi legati alle banche e, dietro di loro, ai depositanti. La convergenza con la posizione di Ghobril nel 2020 è diretta.
Oro: un’altra convergenza che diventa più chiara
La posizione di Ghobril sull’oro si evolve nelle sue modalità ma mantiene un principio: il bene può essere mobilitato se il meccanismo è credibile. Nel febbraio 2020 si riferisce a garanzie o securitizzazione. Nel mese di dicembre, ha considerato l’operazione impraticabile nell’ambito giuridico esistente. Nel 2025, quando il valore dello stock aumenta bruscamente, torna con una proposta numerica: fornire l’equivalente di tre a quattro miliardi di dollari per ottenere liquidità per priorità definite. Non propone quindi una liquidazione generale degli ingoti.
L’Associazione Bancaria pone anche le risorse della Banca del Libano e i guadagni legati all’oro tra le risorse da esaminare nella risoluzione della crisi. Nel 2026, dedicò una posizione ai guadagni d’oro e ai depositanti e criticò la proposta di liquidazione delle perdite per non aver tenuto sufficientemente conto dei beni della Banca Centrale. La convergenza si basa sul principio secondo cui i beni della Banca del Libano devono contribuire alla liquidazione prima che venga imposto alle banche un onere eccessivo.
Responsabilità statale: l’allineamento più strutturato
La riconciliazione più chiara riguarda la responsabilità dello Stato. Ghobril descrive la crisi come il prodotto di decenni di cattiva gestione, deficit, abuso di potere politico e mancanza di riforma. Egli sostiene che una soluzione deve coinvolgere lo Stato, la Banca del Libano e le banche. Esso ritiene che il precedente riconoscimento della responsabilità finanziaria dello Stato avrebbe ridotto la durata della crisi e dei costi sostenuti dai depositanti.
LABL oggi difende quasi la stessa architettura. Nella sua dichiarazione del 5 gennaio 2026, presenta lo Stato come principale beneficiario delle spese che hanno generato il deficit finanziario e lo accusa di non riconoscere chiaramente i suoi debiti alla Banca del Libano. Invoca l’articolo 113 del Codice Valuta e Credito e afferma che il rispetto degli obblighi pubblici ridurrà significativamente il divario. Su questo tema, la vicinanza dottrinale tra le posizioni di Ghobril e quelle dell’ABL è particolarmente forte.
Ciò che questa lettura lascia alle spalle: le proprie decisioni
Tuttavia, la responsabilità dello Stato non rimuove la responsabilità delle banche nella gestione dei loro rischi. Le istituzioni hanno scelto il loro livello di esposizione alla Banca del Libano e al debito sovrano. Hanno beneficiato di alti rendimenti e hanno continuato ad attrarre depositi come la dipendenza del sistema da flussi di cambio stranieri aumentato. Le commissioni e la gestione hanno avuto una responsabilità per le loro istituzioni e clienti. Il fatto che gli investimenti sono stati autorizzati o incoraggiati dalle autorità non rimuove tale responsabilità.
Una soluzione che aumenta il contributo dello Stato, protegge le riserve minime e mobilita i beni della Banca del Libano riduce meccanicamente la quantità di perdite assorbite direttamente dalle banche. Al contrario, il Fondo Monetario insiste sulla gerarchia delle perdite: il capitale e gli azionisti devono assorbire le perdite prima di classi protette di creditori. Il conflitto determina quindi in termini concreti chi pagherà.
La « crisi sistemica » è anche una battaglia sul disegno di legge
Ghobril come ABL descrive la crisi come sistemica. Questa qualifica corrisponde all’interlocuzione dello Stato, della Banca del Libano e delle banche. Tuttavia, ha una conseguenza politica: più la crisi è presentata come risultato dell’intero sistema, meno può essere attribuita principalmente alle banche. Questo concetto viene utilizzato proprio dall’ABL per richiedere un significativo contributo pubblico e per sfidare progetti che assorbirebbero una parte del denaro della banca che considera eccessivo.
Le associazioni dei depositanti hanno risposto che la natura sistemica della crisi non deve cancellare la gerarchia delle responsabilità. Essi accusano la lobby bancaria di cercare di trasferire parte delle sue perdite allo stato, quindi ai contribuenti, e ai beni pubblici. Il dibattito sul termine « crisi sistemica » riguarda quindi un concreto conflitto finanziario.
Prima e dopo il 2019: continuità intellettuale
La linea temporale mostra continuità. Prima del crollo, Ghobril ha identificato le debolezze fiscali e politiche, ma ha continuato a trattare la stabilità bancaria e monetaria come un baluardo. Dopo il crollo, spiega la crisi degli stessi disavanzi pubblici e la cattiva gestione dello stato, difendendo i diritti delle banche sulle riserve minime e rifiutando una distribuzione che renderebbe il settore bancario il principale assorbitore delle perdite. Il meccanismo è crollato, ma la gerarchia delle cause rimane in gran parte la stessa.
Questa continuità alimenta la critica della sua nomina. Non si basa solo sulla sua ex posizione a Byblos Bank. Esso copre una rete sviluppata per anni: lo stato è il problema strutturale, il settore bancario ha servito come meccanismo di finanziamento e stabilità, e uscire dalla crisi deve dare un contributo significativo allo stato e ai beni della banca centrale. Questa rete è ora molto vicina a quella che l’Associazione delle banche difende contro il governo e il Fondo Monetario.
Il suo legame con l’apparato di ricerca ABL aggiunge una dimensione istituzionale
La biografia professionale di Ghobril menziona la sua partecipazione al comitato di ricerca e studio dell’Associazione bancaria libanese. Ciò non significa che abbia redatto o approvato tutte le posizioni dell’organizzazione. Ciò dimostra, tuttavia, che la sua relazione con il settore supera il suo impiego a Byblos Bank. Ha partecipato all’ecosistema in cui le banche producono le loro analisi economiche e strutturano i loro argomenti sulle politiche pubbliche.
Il suo arrivo alla Banca del Libano porta questa esperienza al cuore dell’istituzione che deve partecipare alla risoluzione della crisi. Non commenterà più solo la politica bancaria centrale da uno stabilimento commerciale. Il dipartimento sotto la sua direzione deve produrre analisi e report periodici. I dati stessi sono contestati: la dimensione del foro, la reale liquidità delle banche, la capacità dello Stato di contribuire, il valore delle attività della Banca del Libano e le risorse necessarie per restituire i depositi.
Ogni ipotesi della Banca del Libano distribuirà miliardi di dollari
Karim Suaid difende l’indipendenza della Banca del Libano e rifiuta di tornare al finanziamento automatico dei disavanzi pubblici. Questa dottrina segna una rottura con certe pratiche del passato. Sulla ripartizione delle perdite, tuttavia, la banca centrale deve arbitrariare le questioni su cui ABL ha interessi diretti: Contributo statale, status di riserva, sopravvivenza bancaria e utilizzo dei beni della Banca del Libano.
Un’ipotesi tecnica può spostare miliardi di ogni attore a un altro. Considerando le riserve minime come intoccabili riduce immediatamente le risorse disponibili. Il riconoscimento di un debito pubblico più grande aumenta l’onere pubblico. Mobilitare guadagni su oro o altri beni riduce la quota del divario lasciato alle banche. Applicare rigorosamente la gerarchia delle perdite aumenta invece il contributo degli azionisti e del capitale bancario. La ricerca economica della Banca del Libano non è quindi esterna al conflitto.
I primi rapporti saranno letti in questo passato
La Banca del Libano presenta la creazione del posto di capo economista come un rafforzamento della ricerca e dell’analisi. Il dipartimento deve produrre relazioni annuali e trimestrali. Queste pubblicazioni mostreranno come l’istituzione calcola la responsabilità dello Stato, la liquidità bancaria, il valore dei suoi beni e la capacità di rimborsare.
L’esperienza di Ghobril è stata costruita nel settore bancario ed è accompagnata da una dottrina identificabile. Se le future analisi documentano anche la responsabilità delle banche per la concentrazione delle esposizioni, i ritorni ricercati, la governance dei rischi e il contributo degli azionisti, amplieranno questa griglia. Se si concentrano principalmente sui disavanzi pubblici, sui debiti bancari e sui beni della Banca del Libano, estenderanno una lettura già difesa dall’ABL.
Una nomina al cuore del conflitto sulla storia del crollo
Sette anni dopo il 2019, il Libano non ha ancora concordato una versione comune della crisi. Per ABL, lo Stato e la Banca del Libano hanno una responsabilità centrale e devono mobilitare i loro titoli e i loro beni per restituire i depositi. Per il Fondo Monetario e i sostenitori di una più rigorosa ristrutturazione, gli azionisti e il capitale bancario devono prima assorbire le perdite in una chiara gerarchia. Tra questi due approcci è il destino di decine di miliardi di dollari.
L’appuntamento di Nasib Ghobril è esattamente a questo punto di rottura. Prima del 2019, ha denunciato gli squilibri pubblici mantenendo la fiducia nella capacità del sistema bancario e monetario di mantenere la stabilità. Dopo il 2019, ha difeso diverse tesi che sono diventate centrali negli argomenti dell’Associazione delle banche: responsabilità finanziaria dello Stato, protezione delle riserve minime, possibile mobilitazione dei beni della Banca del Libano e rifiuto di far sopportare le banche la maggior parte delle perdite. Questa rete non sarà più indossata solo da una banca commerciale o da un comitato di ricerca bancaria. Il suo autore farà parte della ricerca economica della Banca del Libano proprio nel momento in cui l’istituzione deve aiutare a decidere come le perdite saranno infine distribuite.

Commenti