

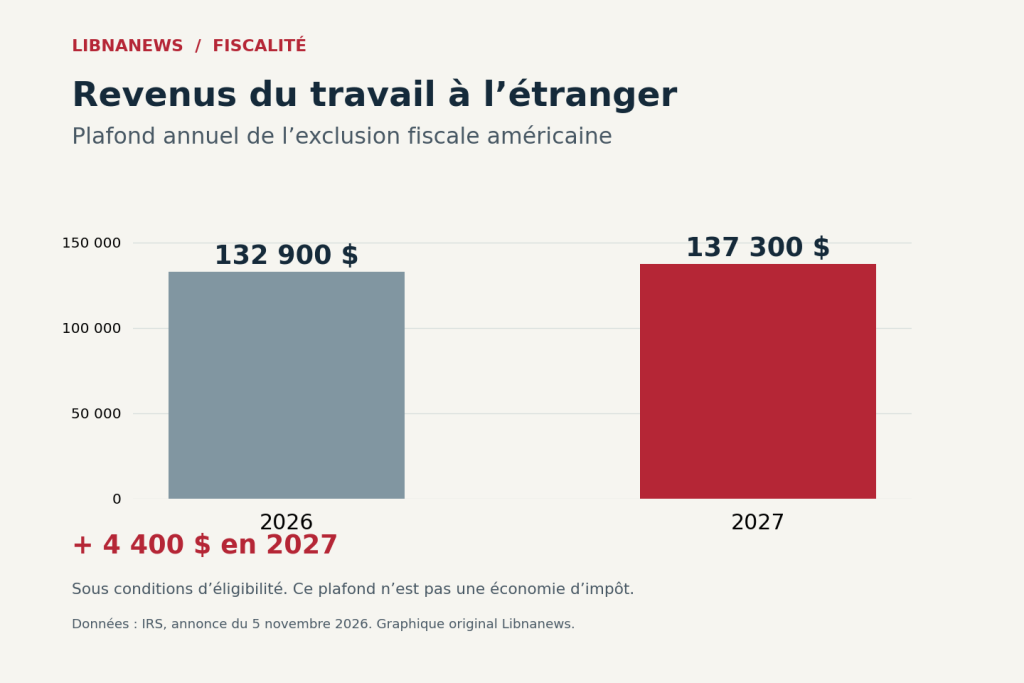
Le tasse USA 2027 stanno diventando più precise. Il 5 novembre 2026, l’amministrazione fiscale federale annunciò che circa 70 disposizioni sarebbero state regolate annualmente. Le soglie delle rate, la deduzione della somma forfettaria e diversi crediti aumentano. Per i contribuenti statunitensi che lavorano all’estero, il tappo sull’esclusione del reddito delle imprese raggiungerà $137.300, rispetto a $132.900 nel 2026. Questi importi si riferiscono generalmente alle dichiarazioni depositate nel 2028.
L’annuncio è di interesse per le famiglie negli Stati Uniti, in particolare nella diaspora libanese. Esso riguarda anche alcuni cittadini americani che vivono in Libano o in un altro paese. La loro residenza all’estero non solo rimuove i loro obblighi fiscali degli Stati Uniti. Tuttavia, l’applicazione delle misure dipende dallo stato fiscale, dalla natura del reddito e dalle condizioni di ogni beneficio.
L’aggiornamento si basa sull’indicizzazione annuale dell’inflazione. Esso interviene nel quadro giuridico esistente. La pubblicazione del 5 novembre non è quindi una nuova riforma votata dopo le elezioni americane. Esso fissa gli importi utilizzabili per l’anno fiscale 2027, con i tassi di imposta sul reddito che rimangono tra il 10% e il 37%.
Tasse USA 2027: il calendario da distinguere
Tre date possono essere confuse. L’annuncio arrivò nel novembre 2026. Le nuove soglie riguardano i ricavi per l’esercizio fiscale 2027. Le dichiarazioni corrispondenti saranno generalmente depositate nel 2028. La campagna di segnalazione primavera 2027 riguarda i ricavi del 2026.
Questo ritardo conta per confrontare le scale. Una famiglia che prepara il suo prossimo ritorno non deve sostituire le soglie 2026 con quelle annunciate per il 2027. Allo stesso modo, l’aumento di un soffitto per l’anno prossimo non cambia retroattivamente un ritorno già depositato. L’anno di reddito rimane il primo punto di riferimento da verificare.
Una deduzione di somma forfettaria di $33,200 per una coppia
Per le coppie sposate che depositano una dichiarazione comune, la deduzione della somma forfettaria raggiungerà $33,200 nel 2027. Aumenta di $1,000 oltre 2026. Per individui singoli e sposati che segnalano separatamente, sarà $16,600. L’importo applicabile alla categoria « capo della famiglia » degli Stati Uniti sarà di $24,925.
Questa categoria corrisponde ad uno stato fiscale soggetto a condizioni specifiche. Non è semplicemente derivato dall’essere la persona che finanzia una casa. Gli importi annunciati sono le deduzioni di base. Alcune situazioni, come l’età o la cecità, possono beneficiare di importi aggiuntivi.
Una deduzione riduce il reddito a fini fiscali. Non è un importo pagato al contribuente. Così, l’aumento di $1,000 per una dichiarazione congiunta non annuncia un rimborso automatico di $1,000. Il suo effetto dipende in particolare dal reddito imponibile e da altri elementi della dichiarazione.
I sette tassi rimangono in vigore, le soglie cambiano
La scala federale mantiene sette tassi marginali. Le seguenti soglie si applicano al reddito imponibile dopo le deduzioni applicabili. Non devono essere letti come livelli salariali lordi.
| Tassi marginali | Singola: reddito imponibile | Coppia sposata, dichiarazione congiunta |
|---|---|---|
| 10 % | Fino a $12,800 | Fino a $25.600 |
| 12 % | Più di $12,800 | Oltre 25.600 |
| 22% | Oltre $52,025 | Oltre 104,050 |
| 24 per cento | Più di $109,125 | Oltre $218,250 |
| 32 % | Oltre $208,325 | Più di $416,650 |
| 35 % | Oltre 264.550 dollari | Oltre $529,100 |
| 37% | Più di $661,375 | Oltre $793,650 |
Ogni tasso si applica alla parte di reddito della sua banda fino alla soglia successiva. Attraversare una soglia quindi non subisce tutti i redditi al tasso superiore. Il tasso marginale differisce dal tasso medio effettivamente sostenuto. Questa tabella non copre altri stati di segnalazione o regimi speciali per determinati redditi.
All’estero, un’esclusione di $137,300
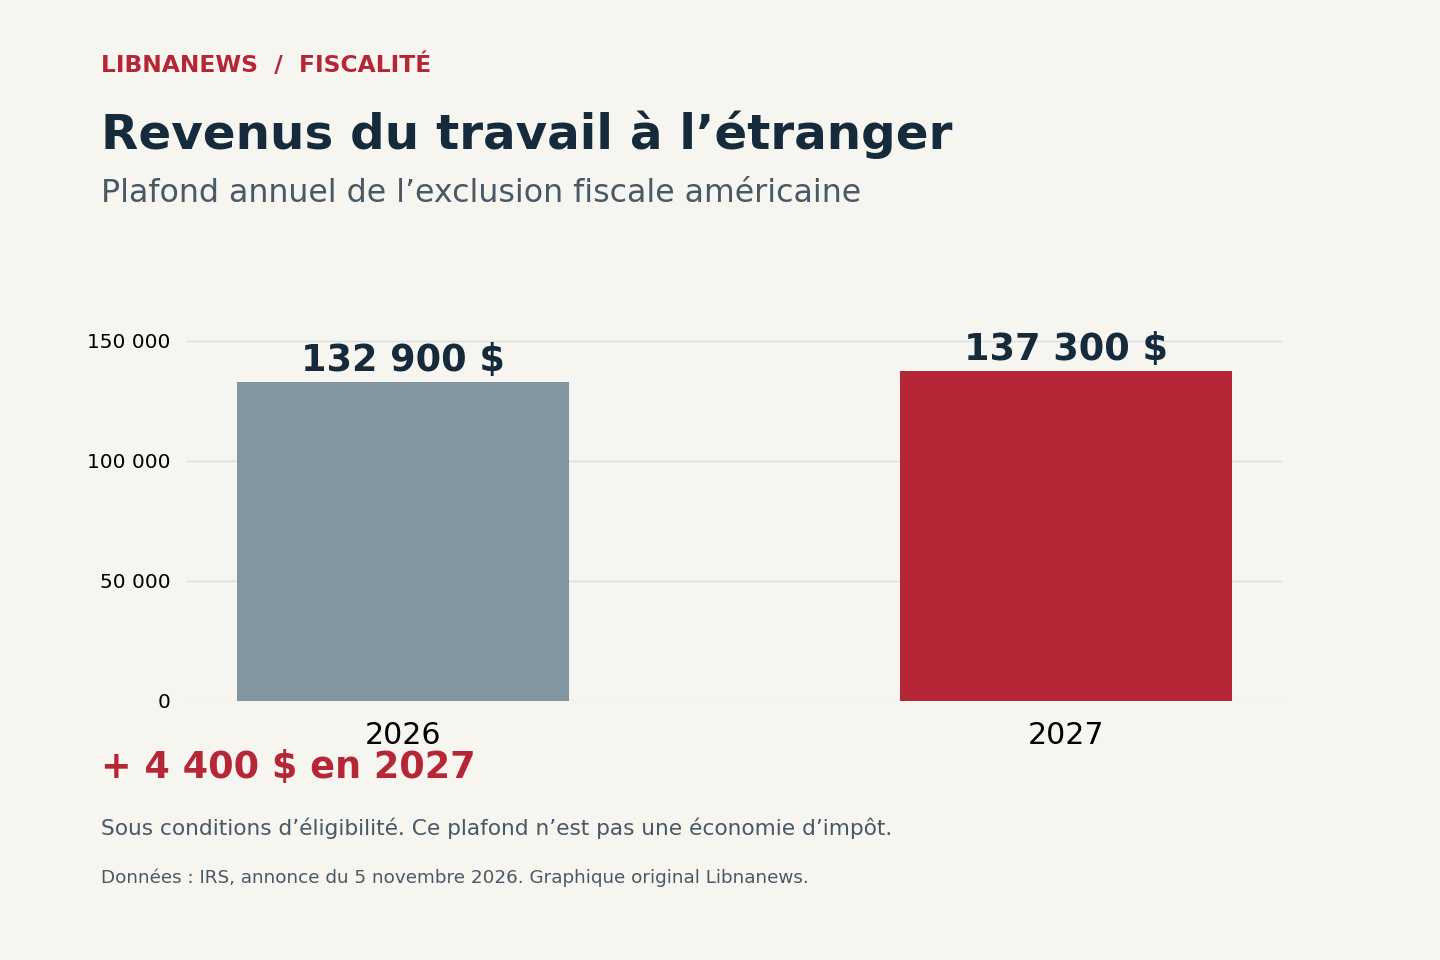
Il massimale annuale per l’esclusione del reddito guadagnato straniero è aumentato da $132,900 a $137,300. L’aumento è di 4.400 dollari. Questo regime permette, a condizione, di escludere il reddito professionale straniero dal calcolo dell’imposta federale sul reddito. Questo non è né un pagamento né un’esenzione generale da tutte le risorse ricevute al di fuori degli Stati Uniti.
Al fine di qualificarsi, reddito professionale straniero e un domicilio fiscale in un paese straniero sono richiesti. Le regole poi prevedono diversi test. In particolare, un cittadino degli Stati Uniti può soddisfare il criterio di residenza effettiva all’estero per un periodo di tempo ininterrotto compreso un intero anno fiscale.
Un altro percorso è una presenza fisica all’estero di almeno 330 giorni completi per 12 mesi consecutivi. Le condizioni applicabili ai residenti fiscali degli Stati Uniti che non sono cittadini degli Stati Uniti sono uniche. Pertanto, il semplice fatto di possedere o soggiornare in Libano non consente di concludere l’ammissibilità.
La natura degli importi ricevuti rimane decisiva. Il regime copre il reddito dal lavoro, come i salari o le tasse. Le pensioni e le rendite non rientrano in questa definizione. Per i lavoratori autonomi ammissibili, l’esclusione può ridurre l’imposta sul reddito senza ridurre l’imposta sul reddito degli Stati Uniti.
Per un cittadino americano che vive in Libano, il nuovo massimale può quindi essere di portata pratica. Ma non esente automaticamente dal deposito di una dichiarazione americana. I ricavi globali sono in linea di principio ancora influenzati dal sistema fiscale statunitense. Le prestazioni disponibili devono essere rivendicate nella dichiarazione appropriata.
Il credito del bambino aumenta di $100
Il credito fiscale massimo del bambino raggiungerà $2.300 nel 2027, rispetto a $2.200 nel 2026. La quota rimborsabile aumenterà a $1,800, o un ulteriore $100. Questi soffitti non garantiscono che ogni famiglia riceverà l’importo massimo. L’ammissibilità e il calcolo rimangono soggetti alle regole di credito.
La differenza con la deduzione della somma forfettaria è essenziale. Un credito colpisce l’imposta calcolata, mentre una deduzione colpisce il reddito imponibile. La natura rimborsabile risponde ad un’altra domanda: la possibilità di ricevere parte del credito oltre la tassa dovuta. L’aggiunta di tutti i soffitti annunciati direttamente non salva quindi l’onere fiscale di una famiglia.
I Contribuenti con reddito o allegati in diversi paesi dovranno anche rivedere i loro obblighi di reporting separati. Alcuni rendimenti di conto esteri rimangono dovuti anche in assenza di reddito imponibile da questi conti. L’aggiornamento del tetto del reddito non li rimuove.
Gli importi pubblicati sono ora i benchmark federali per il 2027. La loro applicazione a una situazione individuale richiede la verifica dello stato e delle condizioni dichiarative di ciascun dispositivo. Qualsiasi cambiamento legislativo futuro potrebbe portare a nuove istruzioni prima di deposito 2028 ritorni.

Commenti