Il cambiamento del regime inflazionistico dal 2019
Per capire perché la vita rimane costosa in Libano nel 2026, dobbiamo prima evitare di trattare gli ultimi sette anni come un unico periodo di inflazione. Il paese ha attraversato diversi regimi successivi. Il primo è stato il crollo monetario e finanziario. La seconda è stata l’abolizione delle sovvenzioni e la correzione delle tariffe amministrate. Il terzo è la stabilizzazione dei tassi di cambio e di dollari. La guerra del 2026 aggiunse un nuovo shock di approvvigionamento ad un’economia che non aveva ancora riparato le sue banche, elettricità e infrastrutture.
Nel 2019, l’economia era ancora ufficialmente operativa intorno a £ 1.507.5 al dollaro. Questo tasso potrebbe essere mantenuto solo attraverso flussi di capitale, le riserve della Banca del Libano e un sistema bancario che ha riciclato gran parte delle sue risorse alla banca centrale e allo Stato. Quando i flussi di capitali si sono asciugati, la crisi dei pagamenti è diventata una crisi bancaria e poi una crisi monetaria. Le restrizioni informatiche sui depositi hanno distrutto la fiducia e la domanda di dollari è esplosa.
Nel 2020, l’inflazione annuale ha raggiunto circa l’84,9%. Nel 2021, ha superato il 154 per cento. Nel 2022 raggiunse circa il 171 per cento e il 221% nel 2023. Durante questa fase, il tasso di cambio è il canale principale di trasmissione. Un’economia che importa il suo combustibile, gran parte del suo cibo, le sue medicine, le sue attrezzature e molti input vede ogni depreciation passare rapidamente a prezzi.
Ma l’aumento non è solo dal tasso di cambio. Il sistema di sovvenzione sta cominciando a essere smantellato. I combustibili, alcuni medicinali e altri prodotti non possono più essere finanziati su base sostenibile da riserve di cambio straniere. La scomparsa di questi meccanismi trasferisce al consumatore un costo che è stato precedentemente sostenuto dalla Banca del Libano o dal settore pubblico. Questo può essere chiamato inflazione di transizione: il prezzo pagato aumenta bruscamente anche quando il costo mondiale del prodotto non è aumentato nelle stesse proporzioni.
La stessa logica si applica alle tariffe pubbliche. Quando l’elettricità, le telecomunicazioni o alcuni diritti amministrativi rimangono fissati in sterline mentre la valuta crolla, il loro valore reale scompare. Il loro successivo miglioramento produce un forte aumento statistico. Questo aumento è doloroso per la famiglia, ma corrisponde anche al recupero di un prezzo che aveva smesso di coprire il suo costo.
Dal 2023 in poi, il tasso di cambio si stabilizza gradualmente intorno LL 89.500 per dollaro. La dollarizzazione sta accelerando. Sempre più prezzi privati, affitti, servizi e remunerazioni sono espressi direttamente o indirettamente in dollari. Questa trasformazione riduce notevolmente il meccanismo a spirale di cambio di prezzo classico: un’azienda che già motivi in dollari non ha più bisogno di cambiare i suoi prezzi ogni giorno per anticipare una nuova ammortamento della libbra.
Ecco perché il 2026 è un test particolarmente interessante. Se il tasso di cambio è stabile e i prezzi sono ampiamente dollarizzati, l’inflazione del 15-20 per cento non può più essere spiegata principalmente dalla valuta. Dobbiamo guardare il petrolio, il trasporto, l’assicurazione, la guerra, i costi domestici in dollari, la tassazione, l’energia privata e soprattutto la struttura finanziaria dell’economia.
La figura di luglio 2026 riassume questa trasformazione: l’inflazione rimane al 15,69 per cento su un anno nonostante la stabilità dei tassi di cambio. Prima dell’escalation regionale, la Banca mondiale ha previsto un ritorno undigit all’inflazione. Dopo lo shock di marzo, ha proiettato una media del 17,5% rispetto all’anno. La moneta non è più il singolo motore; il costo reale di funzionamento dell’economia diventa centrale.
Una linea temporale utile per separare le cause
| Periodo | Meccanismo dominante | Impatto sui prezzi |
| 2019-2020 | Crisi bancaria e inizio dell’ammortamento | Trasferimento rapido dei tassi di cambio alle importazioni |
| 2021-2022 | Ammortamento + enfasi sui sussidi | Inflazione monetaria e inflazione di transizione |
| 2023 | Picco d’inflazione e progressiva stabilizzazione del tasso di cambio | Fine progressivo della spirale cambiale |
| 2024-2025 | Dollarizzazione e correzione dei prezzi nazionali | Inflazione in dollari e servizi |
| 2026 | Guerra, petrolio, merci, assicurazioni e costi strutturali | Nuovo shock di alimentazione nonostante il tasso di cambio stabile |
Cosa misurare: prezzo nominale, prezzo economico e potere d’acquisto
Un prezzo può essere paragonato in tre modi diversi e ogni risposta una domanda diversa. Il prezzo nominale dei libri mostra l’entità della crisi monetaria. È essenziale capire che cosa è successo a un dipendente il cui reddito è stato stabilito in sterline. Ma diventa ingannevole quando si vuole sapere se il bene stesso è diventato un centinaio di volte più costoso economicamente.
Il prezzo in dollari aiuta a neutralizzare gran parte dello shock monetario. È particolarmente utile per i combustibili importati, l’energia e le merci. Ma le sovvenzioni devono ancora essere prese in considerazione. Un prezzo 2019 convertito in dollari al tasso ufficiale non è necessariamente un prezzo di mercato paragonabile al prezzo non sovvenzionato del 2026.
Il terzo indicatore è il costo reale per la famiglia. Non solo chiede quanto costa il prodotto, ma quale parte del reddito disponibile assorbe. È questa misura che permette di parlare seriamente del potere d’acquisto. Un abbonamento, benzina completa o una bolletta elettrica di $100 non ha lo stesso significato per una famiglia con $500 mensili e una famiglia con $5.000.
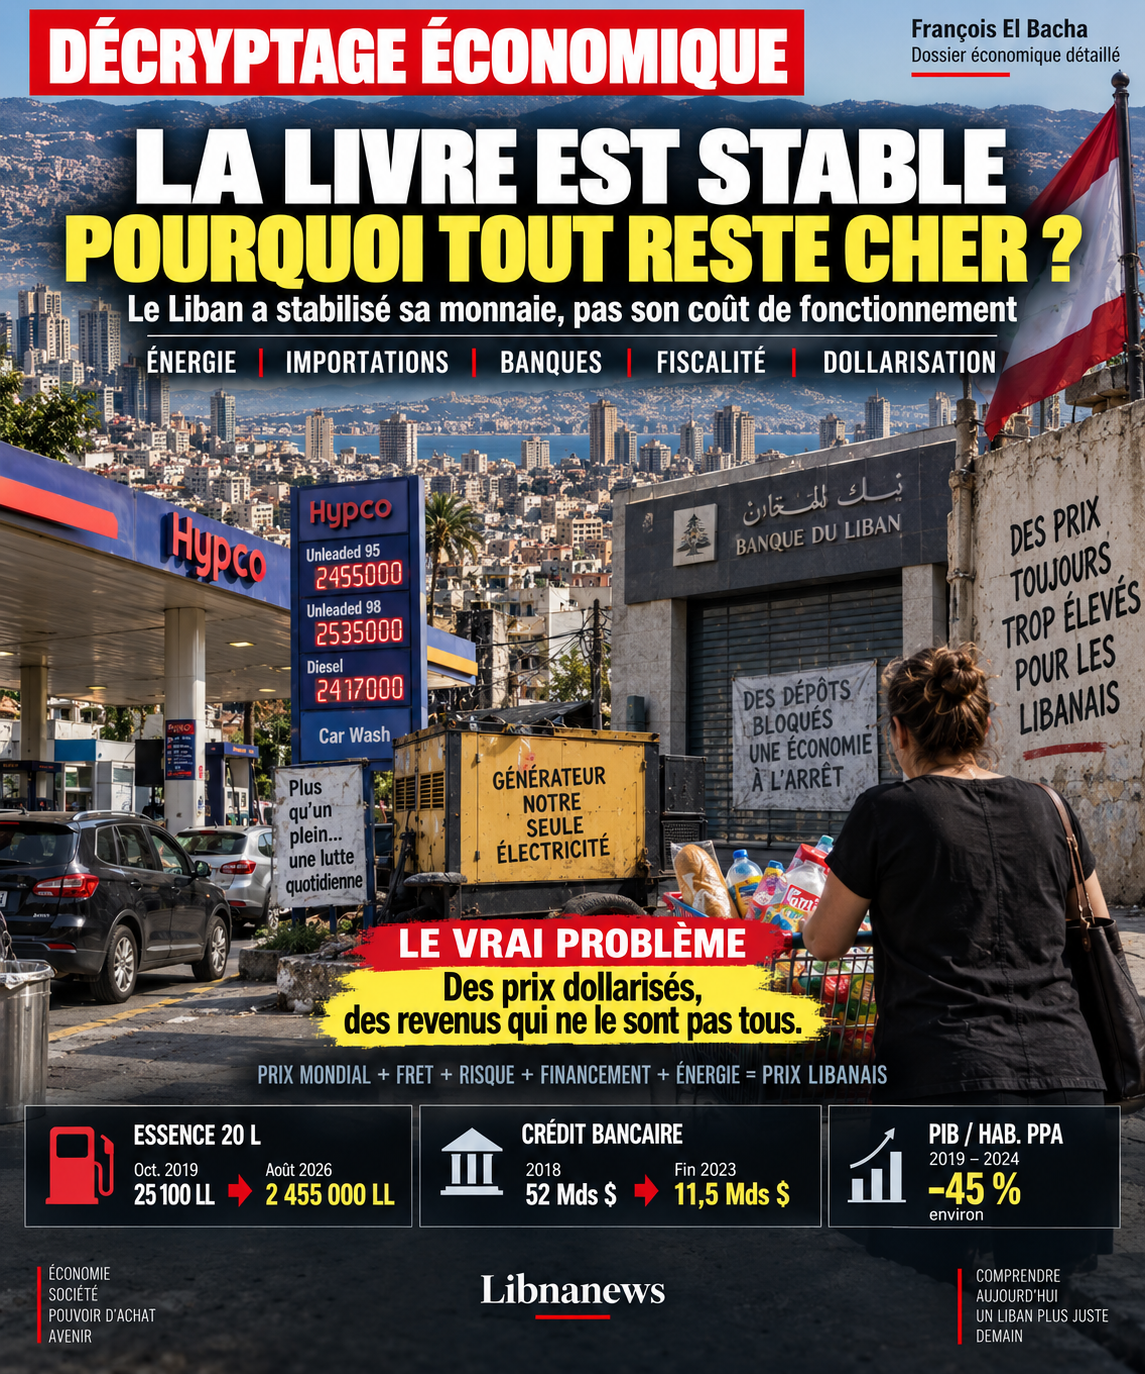
La parità di potere d’acquisto estende questa logica al confronto internazionale. Il PIL pro capite del Libano nel PPP è aumentato da circa $21,710 nel 2019 a circa 11,918 nel 2024, una diminuzione di quasi il 45%. Anche correggendo le differenze dei livelli di prezzo tra i paesi, il vero declino economico rimane enorme.
Questa contrazione è essenziale per comprendere la vita costosa. Il Libano ha gradualmente avvicinato molti prezzi ai riferimenti internazionali in dollari, mentre il reddito pro capite reale non si è ripreso a livello precrisi. In altre parole, la standardizzazione dei prezzi è stata molto più veloce della standardizzazione dei ricavi.
Questa media maschera anche grandi differenze. Un dipendente privato pagato in dollari, una famiglia che riceve trasferimenti di diaspora, un funzionario pagato principalmente in sterline, e un pensionato non sperimenta la stessa reale inflazione. La dollarizzazione protegge coloro i cui proventi sono da solo dollari; Essa espone coloro i cui redditi rimangono legati alla valuta locale o alle finanze pubbliche.
Pertanto, il costo della vita non dovrebbe mai essere riassunto nell’evoluzione della CPI. L’indice misura un cesto medio. Non misura la distribuzione delle entrate o la quota di spese incompresse in ogni bilancio. Per una famiglia vulnerabile, l’energia, il cibo, i trasporti e le telecomunicazioni rappresentano una percentuale molto maggiore di reddito. Un aumento di questi elementi può quindi produrre una perdita molto maggiore di benessere rispetto all’inflazione media suggerisce.
La stabilizzazione del tasso di cambio ha profondamente cambiato la natura della crisi senza rimuoverne le conseguenze. Fintanto che la sterlina deprecitata rapidamente, la diagnosi era relativamente semplice: un’economia importatrice ha visto il prezzo in valuta locale di quasi tutti i suoi input aumentare al tasso di ammortamento, con effetti di previsione che hanno ulteriormente accelerato il movimento. Poiché il tasso si è stabilizzato intorno LL 89,500 per un dollaro, questa spiegazione non è più sufficiente. Il fatto che l’inflazione rimanga doppia cifra significa che l’aumento dei prezzi si è spostato verso altri canali.
Questa distinzione è essenziale per evitare livelli di prezzo confusi con il ritmo di aumenti dei prezzi. Il livello generale dei prezzi del 2026 mostra ancora il crollo monetario e l’abolizione delle sovvenzioni. Ma l’inflazione di 2026 misure ciò che continua ad aumentare dopo questa transizione. È quindi molto più informativo sui costi attuali dell’economia libanese rispetto ai moltiplicatori spettacolari calcolati in sterline dal 2019.
Il Libano ha ora un’economia dove gran parte del prezzo è espresso o pensato in dollari, ma dove il dollaro non circola in un ambiente istituzionale paragonabile a quello di un’economia ufficialmente dollarizzata e finanziariamente funzionale. Il paese ha importato l’unità di conto senza importare automaticamente le istituzioni che rendono questa unità di conto stabile ed efficiente: credito, infrastrutture, concorrenza, prevedibilità normativa e capacità pubblica per fornire servizi essenziali.
La dollarizzazione impedisce, in linea di principio, la creazione monetaria interna incontrollata di svalutare continuamente i prezzi delle valute straniere. Tuttavia, non può impedire un aumento del costo reale di energia, trasporto, assicurazione, finanziamento, noleggio o servizi. Né può riparare una rete elettrica, ricapitalizzare le banche o ridurre il rischio di guerra. La stabilità monetaria è una condizione per la normalizzazione, non una politica economica completa.
La persistenza di un tasso di inflazione del 15,69 % su un anno nel luglio 2026 deve quindi essere letta a seguito di un’economia la cui moneta si è stabilizzata più velocemente delle strutture. Prima dell’escalation di marzo, la Banca mondiale ha creduto che la quasi-collarizzazione dei prezzi e della stabilità dei tassi di cambio potrebbe ridurre l’inflazione ad una cifra. Il fatto che questa traiettoria sia stata interrotta dalla guerra mostra quanto l’economia sia sensibile agli shock esterni. Ma la violenza della trasmissione rivela anche la debolezza dei suoi ammortizzatori interni.
La guerra del 2026: dallo shock petrolifero alla distruzione della capacità produttiva
La guerra agisce prima dal prezzo delle importazioni. Lo shock del marzo 2026 è visibile nelle statistiche: l’indice generale dei prezzi aumenta del 4,91% in un mese e l’indice del combustibile del 36,48 %. L’inflazione annuale è passata dal 12,27 per cento nel mese di febbraio al 17,26 per cento nel marzo e 20,02 per cento in aprile. La Banca Mondiale, che stava ancora pianificando una crescita del 4 per cento nel 2026 su base stabile a gennaio, progettò una contrazione del 6.4 per cento e un tasso di inflazione medio del 17,5 per cento dopo l’escalation.
Il primo canale è l’olio. In molte economie, un aumento del petrolio viene trasmesso al trasporto e ad alcuni costi industriali. In Libano, ha un effetto aggiuntivo perché il diesel fornisce una parte significativa della produzione di elettricità privata. Lo stesso shock colpisce l’automobilista, il camion che trasporta le merci, il generatore di edifici, il supermercato, l’hotel e la fabbrica. Lo shock energetico ha diverse vite prima di raggiungere il consumatore.
Il secondo canale è marittimo. Una zona di conflitto aumenta i premi assicurativi, i requisiti di sicurezza e talvolta le deviazioni. Le scadenze più lunghe richiedono agli importatori di tenere più scorte. Uno stock non è libero: immobilizza il capitale, richiede spazio, assicurazione e espone la società al rischio di declino della domanda o deterioramento del prodotto. In un’economia in cui il credito è scarso, questo aumento delle scorte è finanziato principalmente dai fondi propri dell’azienda.
Il terzo canale è la domanda. La Banca Mondiale stima che il conflitto riduce la crescita di 10,4 punti rispetto ad uno scenario senza guerra. Il turismo, il consumo e gli investimenti stanno diminuendo. Una società può quindi vendere meno pagando di più per la sua energia, trasporto e finanziamento. I costi fissi devono quindi essere assegnati ad un volume inferiore, che può aumentare il costo unitario. Questo è un motivo per cui una recessione non produce automaticamente un calo generale dei prezzi.
Il quarto canale è distruzione fisica. Una strada danneggiata, alloggiamento distrutto, workshop chiuso o infrastrutture elettriche colpite ridurre la capacità produttiva. La ricostruzione mobilita risorse che potrebbero essere state investite altrove. I movimenti demografici cambiano le esigenze locali, interrompono l’occupazione e creano costi aggiuntivi di alloggio, trasporto e servizi.
Il quinto canale è umano. Le disgregazioni nell’istruzione e nella salute, i viaggi prolungati e la partenza dei lavoratori qualificati possono ridurre la produttività futura. Così, la guerra non solo produce un picco temporaneo di inflazione. Può lasciare un’eredità di costi più elevati e una minore capacità produttiva. In un’economia già indebolita dal 2019, questo meccanismo è particolarmente pericoloso.
Banche: La crisi dei depositi è anche una crisi di costi di vita
Il fallimento del sistema bancario deve essere posto al centro dell’analisi. Secondo la Banca Mondiale, le perdite finanziarie del sistema superano i 75 miliardi di dollari. Alla fine del 2023, il 73 per cento dei beni bancari è stato esposto al sovrano generale, di cui l’88 per cento con la Banca del Libano. Il portafoglio di crediti, che ammontava a circa 52 miliardi di dollari nel 2018, era sceso a $11,5 miliardi alla fine del 2023 e il 78% di quel portafoglio non stava andando bene. Queste cifre descrivono non solo una crisi di solvibilità ma la scomparsa di una funzione economica.
Una banca non è utilizzata solo per mantenere i depositi. Trasforma il risparmio in credito, diffonde il rischio nel tempo e consente ad una società di non finanziare ogni transazione in pieno dalla propria liquidità. Quando questa funzione scompare, il costo del capitale aumenta anche se non vengono visualizzati tassi di interesse ufficiali.
Considera un importatore. Prima della crisi, poteva aprire una lettera di credito. La banca si impegnò, in determinate condizioni documentali, a pagare il fornitore. Il fornitore straniero quindi non ha dovuto sopportare il pieno rischio della società libanese. L’importatore potrebbe anche ottenere una linea di commercio di finanza o un impianto di flusso di cassa. Oggi, questi strumenti sono molto più difficili da ottenere e possono richiedere una copertura di cassa molto grande.
La conseguenza è più pesante prefinanziamento. Una società che deve immobilizzare $5 milioni per tre mesi ha un costo opportunità di circa $100,000 se il suo capitale è valutato a 8% all’anno, e circa $ 150.000 al 12%. Questo costo esiste anche se nessuna banca formalmente addebita un interesse. Il capitale fisso non può finanziare altre azioni, investimenti, reclutamento o espansione.
La mancanza di credito aumenta anche la necessità di margine. In una normale economia bancaria, un’azienda può accettare un margine più basso e compensare una rapida rotazione delle scorte finanziate dal credito. Se deve finanziare ogni spedizione stessa, cercherà naturalmente un ritorno più alto su ogni dollaro bloccato. Il costo del capitale diventa quindi una componente invisibile del prezzo.
Il sistema fallimentare penalizza ulteriormente le PMI. Un grande gruppo può avere liquidità straniera, relazioni bancarie internazionali o azionisti in grado di fornire capitale. Una piccola impresa dipende più dal credito locale. La contrazione del credito favorisce quindi i giocatori già in contanti, riduce la concorrenza e aumenta le barriere all’ingresso. Nel lungo periodo, meno concorrenza può significare margini più elevati.
Infine, la crisi bancaria aumenta il rischio di controparte. Un fornitore straniero con restrizioni bancarie libanesi può richiedere un pagamento anticipato piuttosto che un pagamento di 30, 60 o 90 giorni. Questo cambiamento accorcia il credito del fornitore e aumenta ulteriormente la necessità di flusso di cassa. La crisi bancaria si sta trasformando in una crisi di capitale lavorativo.
Ecco perché parlare di una « imposta invisibile » della crisi bancaria non è solo un’immagine. Questa tassa non è levigata dallo Stato, ma corrisponde ad un costo aggiuntivo sistemico: immobilizzazione in contanti, garanzie più elevate, scadenze più lunghe, rischio di controparte, concorrenza ridotta e investimenti differiti. Si riflette nel prezzo finale di molte merci importate e nel costo dei servizi prodotti localmente.
Cash economy: una soluzione di sopravvivenza che ha un costo
La dollarizzazione in contanti ha permesso all’economia di continuare a operare nonostante le banche. Essa ha impedito a parte del commercio di essere paralizzato dalle restrizioni del conto. Ma non è un’alternativa economica ad un sistema finanziario normale.
I contanti devono essere trasportati, contati, protetti e memorizzati. Una società che incassa grandi somme in banconote deve organizzare la sicurezza fisica dei suoi ricavi e pagamenti. Ha un rischio di furto e perdita. I principali pagamenti diventano più logisticamente onerosi. I controlli interni sono più difficili e i costi di conformità aumentano per le aziende che vogliono mantenere le relazioni internazionali.
L’economia di cassa riduce anche la capacità di finanziare gli investimenti. Un sistema bancario funzionante converte migliaia di depositi in prestiti a imprese e famiglie. Quando i risparmi rimangono sotto forma di banconote, in cassaforte o al di fuori del sistema bancario, non finanzia automaticamente una fabbrica, hotel, alloggio o PMI. Il paese può quindi avere una significativa liquidità fisica mentre soffre di una carenza di credito.
Questa situazione spiega in parte il paradosso libanese: molte transazioni sono effettuate in dollari, ma la profondità finanziaria è estremamente bassa. Un’economia può essere finanziata senza essere standardizzata finanziariamente. La nota dollaro risolve il problema dell’unità di conto; non sostituisce il bilancio di una banca solvente o l’analisi del rischio di credito.
Il contante riduce anche la trasparenza della base fiscale. Più transazioni escono dai canali formali, più difficile è misurare il reddito e i profitti. Lo stato è quindi tentato di rivolgersi alle tasse più facili da raccogliere: IVA, dogana, accise dazi e tariffe. Ciò può rafforzare la natura regressiva del sistema fiscale, in quanto il consumo è più facile da tassare che scarsamente documentato reddito o ricchezza.
Infine, l’economia di cassa frammenta le famiglie. Coloro che ricevono trasferimenti stranieri, salari in dollari o ricavi legati al turismo hanno una protezione relativa. Coloro i cui redditi rimangono nei libri o dipendono dai benefici pubblici sono più colpiti dall’aumento dei prezzi dollarizzati. La Dollarizzazione può quindi stabilizzare l’unità di conto aumentando il divario nel potere d’acquisto.
Elettricità: un costo privato diffuso in tutta l’economia
Il settore dell’elettricità è il miglior esempio di un costo strutturale che supera di gran lunga la bolletta delle famiglie. Prima della crisi, l’ELD ha venduto elettricità altamente sovvenzionata. La riforma della tariffa doganale era necessaria per ridurre le perdite e avvicinare il prezzo al costo economico. Ma il consumatore non ha ricevuto una fornitura continua in cambio.
Si paga quindi per diversi sistemi. Paga l’EDL. Paga un generatore privato per le ore scomparse. Potrebbe aver investito in pannelli solari, batterie e inverter. Ciascuno di questi sistemi ha i propri costi di investimento, manutenzione e sostituzione. La spesa energetica effettiva è la somma di questi elementi, non l’unica fattura EDL.
Per un’azienda, il meccanismo è ancora più importante. Il supermercato deve mantenere la sua catena fredda, l’aria dell’hotel condiziona le sue camere, l’ospedale che alimenta le sue attrezzature, il ristorante che tiene il suo cibo, la fabbrica che gestisce le sue macchine. L’energia privata è quindi incorporata nel prezzo di quasi tutti i beni e servizi.
Questo crea un doppio pagamento per il consumatore. Paga direttamente il suo generatore e paga indirettamente il generatore del commerciante al prezzo dei suoi acquisti. Se aumenta l’olio di gas, questo aumento appare in diverse linee del suo bilancio senza essere sempre identificabile come una spesa energetica.
I costi energetici riducono anche la competitività. Una società libanese che produce con energia privata costosa affronta concorrenti stranieri alimentati da reti più affidabili e talvolta meno costose. L’ammortamento reale della moneta non ha quindi prodotto il boom delle esportazioni che avrebbe potuto essere previsto: i guadagni nella competitività dei cambi esteri sono stati compensati da vincoli strutturali.
La guerra rafforza questo meccanismo. Uno shock petrolifero aumenta il prezzo del diesel, mentre i danni alle infrastrutture possono ridurre ulteriormente l’offerta pubblica. L’energia diventa quindi una fonte diretta di inflazione e un moltiplicatore di altri costi.
Fiscalità: ripristinare i ricavi senza pagare di più per coloro che hanno già perso il più
Il Libano ha bisogno di entrate governative. Senza entrate, non può finanziare elettricità, acqua, strade, sicurezza, istruzione, salute o protezione sociale. La ricostruzione di uno Stato funzionante richiede quindi un aumento sostenibile delle risorse pubbliche dopo il crollo reale dei ricavi durante la crisi.
Il problema è la composizione di questo sistema fiscale. In un’economia fortemente importatrice, i dazi doganali, l’IVA, le accise e le tasse di consumo sono facili da raccogliere perché si concentrano sui punti di entrata e le transazioni visibili. Ma possono essere socialmente regressivi.
Una tassa dell’11% rappresenta lo stesso tasso per una famiglia ricca e una famiglia povera, ma non lo stesso sacrificio. Una famiglia a basso reddito spende quasi tutto ciò che guadagna su cibo, energia, trasporto, alloggio, telecomunicazioni e salute. Una famiglia ricca può salvare una parte significativa del suo reddito. Una tassa di consumo è quindi riscossa proporzionalmente più sulla capacità di vivere del primo.
L’effetto è ancora più forte in un paese importatore. La tassazione di un prodotto importato può tassare direttamente il consumatore, ma anche un input utilizzato da una società locale. Una parte staccata, attrezzature, combustibile o prodotto intermedio tassato all’ingresso aumenta il costo della produzione nazionale. Il confine tra tassazione all’importazione e tassazione della produzione locale diventa offuscato.
Ci sono anche effetti di cascata. Un aumento della tassa di carburante aumenta il prezzo pagato alla pompa, ma può anche aumentare il costo di trasporto di merci e generatori. Tali costi sono poi incorporati nel prezzo di vendita sul quale si applica l’IVA. La stessa decisione fiscale può quindi avere diversi effetti indiretti.
La questione non è dire che nessuna tassa dovrebbe aumentare. Si tratta di chi dovrebbe finanziare il recupero. Più tasse basate sulla capacità contributiva, alti redditi, alcune rendite e attività possono distribuire lo sforzo in modo diverso dalla tassazione dominata dal consumo. La Banca mondiale e il FMI sottolineano anche la necessità di rafforzare i ricavi, sviluppando una tassazione più moderna e progressiva.
Nella nostra stima analitica, le tasse, i dazi, le tariffe amministrate e altri prelievi potrebbero contribuire direttamente o indirettamente a circa 0,7 a 1,5 punti dell’inflazione attuale. Questa gamma non è una ripartizione ufficiale della CPI. Soprattutto, sottovaluta l’importanza sociale della tassazione: un ulteriore punto di inflazione può essere molto più doloroso per una famiglia che non ha capacità di risparmio che per una famiglia facile.
Perché confrontare il Libano con Panama, Ecuador, El Salvador e Montenegro
Il confronto internazionale risponde a una domanda fondamentale: è un’economia dollarizzata necessariamente condannata all’alta inflazione? I dati mostrano chiaramente che no. Panama utilizza il dollaro da oltre un secolo. L’Ecuador ha adottato El Salvador nel 2000 nel 2001. Il Montenegro utilizza unilateralmente l’euro. Queste economie hanno strutture diverse, livelli di reddito e vulnerabilità, ma hanno una mancanza comune di una politica monetaria nazionale convenzionale.
Le proiezioni 2026 sono lontane dalla situazione libanese. Il FMI prevede circa l’1,4% dell’inflazione a Panama, il 2,9 per cento in Ecuador, il 2,5 per cento in El Salvador e il 3,2 per cento in Montenegro. La Banca Mondiale progetta il 17,5% in Libano. Il divario è troppo grande per essere spiegato solo dall’adozione di una valuta estera.
Panama è particolarmente istruttiva. La Banca Mondiale ricorda che l’inflazione è rimasta al di sotto del 2 per cento per la maggior parte del periodo dalla metà degli anni 2010. La Dollarizzazione ha contribuito alla stabilità monetaria, ma opera con un settore finanziario aperto, competitivo e profondo. Le banche devono mantenere significativi buffer di liquidità in quanto non vi è alcun tradizionale creditore dell’ultima risorsa. Il paese ha quindi evitato una crisi bancaria sistemica paragonabile a quella del Libano.
Il confronto non significa che Panama sia un modello replicabile. La sua economia beneficia del canale, di un centro finanziario internazionale e di una diversa architettura istituzionale. Tuttavia, dimostra che un’economia dollarizzata può sperimentare una bassa inflazione se il suo sistema bancario funziona, se i canali di pagamento sono normali e se i costi interni non distruggono l’ancora monetaria.
L’Ecuador fornisce una seconda formazione. La sua inflazione media era solo dello 0,7% nel 2025 e il FMI progettò un moderato aumento nel 2026, principalmente a causa del petrolio e della riforma dei sussidi diesel. Questo è proprio il tipo di distinzione che è utile per il Libano: la rimozione di una sovvenzione può portare all’inflazione transitoria senza mettere in discussione la stabilità generale del sistema monetario.
El Salvador mostra che la dollarizzazione non elimina le vulnerabilità fiscali, sociali o produttivi. Il FMI evidenzia alti debiti, notevoli esigenze di finanziamento e rigidità di dollari. Tuttavia l’inflazione prevista rimane intorno al 2,5%. Pertanto, le difficoltà strutturali non si traducono automaticamente nell’inflazione del 15% o del 20%.
Il Montenegro è un comparatore europeo. Esso utilizza l’euro senza avere la politica monetaria della BCE. La sua inflazione può superare quella dell’area dell’euro in quanto i salari e i prezzi interni aumentano più rapidamente; ha raggiunto il 4,9% nel settembre 2025. Ma anche in questo caso, le proiezioni 2026 rimangono circa il 3,2 per cento, molto lontano dal Libano.
Infine, lo Zimbabwe funge da esempio controverso. L’utilizzo del dollaro può ridurre alcuni squilibri monetari, ma un’economia multivaluta con istituzioni fragili, politiche inconsistenti e bassa fiducia può mantenere alta volatilità dei prezzi. La lezione è importante: la valuta estera può ritirarsi dalla parte di stato della sua capacità di creare l’inflazione per emissione monetaria, ma non sostituisce le istituzioni.
Il Libano è in una situazione ibrida. Il dollaro è diventato l’unità di conto dominante senza perdere la libbra, il sistema bancario è paralizzato, lo stato rimane sottofinanziato, l’infrastruttura è carente e la guerra aggiunge un rischio importante. La Dollarizzazione ha così stabilizzato un canale di inflazione, ma gli altri canali sono eccezionalmente potenti.
Cosa dice il confronto internazionale sul Libano
Il confronto non dovrebbe essere usato per affermare che il Libano dovrebbe avere un’inflazione panamense meccanicamente. Le strutture economiche sono diverse. Viene utilizzato per isolare un meccanismo: se diverse economie che utilizzano un’esperienza di valuta estera a bassa inflazione, la dollarizzazione non può essere la causa sufficiente dell’inflazione libanese.
Al contrario, la dollarizzazione dovrebbe normalmente eliminare parte del rischio monetario. Una società che fissa il suo prezzo in dollari non ha più bisogno di aggiungere un premio giornaliero per anticipare la prossima ammortamento della libbra. Una famiglia pagata in dollari è meno esposta al crollo della valuta locale. Un fornitore straniero può ragionare nella stessa unità di conto del suo cliente.
Ma il Libano accumula costi che non tutti questi comparatori cumulano simultaneamente. Esso paga per l’energia privata costosa, il finanziamento azionario, il rischio di guerra, la logistica interrotta, l’inadeguata infrastruttura pubblica e un premio di rischio finanziario. Sostiene anche una frammentazione del reddito tra dollari, libri, pensioni pubbliche, trasferimenti e redditi informali.
Il differenziale dell’inflazione può quindi essere letto come indicatore indiretto del costo dei malfunzionamenti. Non consente di assegnare esattamente 14 punti ad una determinata causa, ma dimostra che la moneta non è più la spiegazione dominante. Quando Panama si trova all’1,4% e Libano al 17,5% con la stessa valuta internazionale di riferimento, la domanda diventa: cosa fa questa differenza nell’economia libanese?
La risposta è multipla: guerra, energia, merci, assicurazione, mancanza di credito, tassazione indiretta, servizi domestici e concorrenza debole in alcuni mercati. Il costo della vita diventa quindi un problema per l’economia reale e le istituzioni e un problema monetario.
Costo nominale, costo reale e potere d’acquisto: il prezzo da solo non è sufficiente
Per misurare la crisi sociale, si devono distinguere tre concetti. Il costo nominale è il prezzo visualizzato. Nei libri, misura l’entità dell’ammortamento e dell’inflazione monetaria. Ma può produrre figure spettacolari che non dicono direttamente che lo standard di vita è diventato.
Il costo in dollari aiuta a neutralizzare gran parte dell’effetto di scambio. Risponde a una domanda diversa: il prodotto è diventato più costoso in valuta forte? Questo confronto è essenziale per la benzina, l’elettricità, le telecomunicazioni e le merci importate. Ma può ancora essere fuorviante quando il prezzo di partenza è stato sovvenzionato.
Il costo reale è in definitiva il più importante per la famiglia. Misura la quantità di reddito, di lavoro o di consumo alternativo che deve essere sacrificato per acquistare la proprietà. Un gas di $25 può essere economico per una famiglia guadagnando $5.000 ed estremamente pesante per una famiglia guadagnando $500.
Pertanto, il confronto con i salari e il reddito disponibile deve accompagnare qualsiasi confronto dei prezzi. La Dollarizzazione ha situazioni frammentate. Una persona che ha guadagnato $2,000 nel 2019 e ora mantiene un reddito vicino a $2,000 non ha sperimentato la stessa crisi di un funzionario o pensionato il cui reddito reale è stato distrutto e poi solo parzialmente aggiornato.
La parità di potere d’acquisto consente di andare oltre per il confronto internazionale. Corregge il fatto che un dollaro non consente la stessa quantità di beni e servizi da acquistare in tutti i paesi. Il PIL pro capite nel PPP del Libano è aumentato da circa $21,710 nel 2019 a 11,918 nel 2024, una diminuzione di quasi il 45%. Anche dopo l’adeguamento per il livello generale dei prezzi, l’impoverimento rimane enorme.
Questo declino mostra che la crisi non è solo un artefatto di conversione al tasso di cambio. Il vero livello economico pro capite è diminuito. Allo stesso tempo, alcuni dei prezzi — combustibili, energia, prodotti importati e determinati servizi — erano vicini a riferimenti internazionali. Il Libano combina quindi prezzi sempre più internazionali con una capacità di acquisto effettiva significativamente inferiore rispetto al 2019.
La povertà conferma questa lettura. La Banca Mondiale ha stimato che aveva raggiunto il 44 per cento della popolazione nelle aree studiate nel 2022, rispetto al 12 per cento un decennio prima secondo una metodologia comparabile. Le famiglie senza accesso ai dollari sono particolarmente vulnerabili. I trasferimenti diaspora, che svolgono un ruolo importante, proteggono parte della popolazione, ma aumentano anche la segmentazione tra le famiglie che ricevono valute e famiglie dipendenti da redditi familiari fragili.
Gasoline, telecomunicazioni e importazioni: tre illustrazioni del cambiamento del modello
La benzina è probabilmente l’esempio più semplice per capire perché un confronto lordo in sterline è insufficiente. I 20 litri 95-Octan possono costare circa 25 100 LL nell’autunno 2019. Nell’ultima griglia ufficiale disponibile nell’agosto 2026, era di circa 2.455 milioni di sterline. In termini nominali, il prezzo è stato moltiplicato per quasi cento.
Questo moltiplicatore ovviamente non significa che l’olio del mondo è stato moltiplicato per 100. Al tasso ufficiale 2019, LL 25.100 era di circa $16.65. A LL 89.500 per un dollaro, $2.455 milioni rappresenta circa $27.43. L’aumento di dollari è significativo, ma è in un ordine di grandezza completamente diverso.
Questo confronto deve quindi essere corretto per lo schema di sovvenzione. Nel 2019, la Banca del Libano ha fornito uno scambio estero per finanziare le importazioni di carburante ad un tasso che non rifletteva il tasso economico che sarebbe poi emerso. Parte del costo è stata quindi socializzata dall’uso delle riserve. Oggi, il consumatore porta molto più direttamente il prezzo internazionale del prodotto raffinato, merci, assicurazioni, finanziamento, stoccaggio, distribuzione, margini e prelievi.
Il finanziamento bancario aggiunge una differenza aggiuntiva. Un carico di idrocarburi rappresenta grandi quantità. Se l’importatore deve immobilizzare più dollari prima della consegna perché la lettera di credito o la linea di commercio di finanza non è più disponibile nelle stesse condizioni, il suo costo finanziario aumenta. Il prezzo mondiale del prodotto è quindi solo la prima linea di una catena di costi.
Le telecomunicazioni illustrano un altro aspetto dell’inflazione transitoria. I prezzi dei libri avevano perso gran parte del loro reale valore durante la crisi. Il loro potenziamento era necessario per consentire agli operatori di pagare per attrezzature, salari, energia e fornitori i cui costi erano in gran parte in valuta estera. Per la famiglia, tuttavia, questo aumento sembra essere un aumento molto forte del disegno di legge.
È quindi necessario evitare di confrontare un vecchio abbonamento con un abbonamento corrente solo per il loro importo in libri. Sono anche cambiate capacità, volumi di dati e qualità dei servizi. Il buon confronto è quello di cercare un servizio equivalente, convertire i prezzi in un’unità stabile e quindi misurare il peso della fattura nel reddito familiare.
Questi esempi dimostrano che la crisi ha spostato il Libano da un modello in cui molti prezzi nazionali sono stati decoupled dal loro costo internazionale a un modello in cui il costo del dollaro è passato molto più direttamente. Tale trasmissione a volte migliora la trasparenza economica, ma rende anche i consumatori molto più esposti agli shock globali.
Possiamo abbattere l’inflazione attuale dal 15 al 17,5%?
Non vi è alcuna ripartizione ufficiale per dire che ogni punto di inflazione proviene da una sola causa. Le categorie si sovrappongono: un aumento del petrolio è sia l’inflazione importata, uno shock energetico, un aumento del costo del trasporto e un aumento del costo dei generatori. Un aumento del trasporto può essere collegato alla guerra e aumentare il prezzo degli ingressi utilizzati dai servizi domestici.
Tuttavia, gli ordini analitici di magnitudo possono essere proposti per capire i canali. L’inflazione direttamente importata potrebbe essere di circa 2,5-3,5 punti. L’energia e i suoi effetti secondari potrebbero essere da 2,5 a 4 punti. Freight, assicurazione, interruzione di fornitura e premio di rischio conflitto potrebbe essere 1,5 a 3 punti.
La riformulazione interna in dollari — affitto, istruzione, catering, servizi e margini — potrebbe contribuire nella gamma di 2 a 3 punti. I guasti finanziari e il costo del finanziamento, compresa la mancanza di credito e le normali lettere di credito, potrebbero ammontare a circa 1-2 punti. Le imposte, i dazi, le tariffe amministrate e altri prelievi potrebbero essere di circa 0,7 a 1,5 punti.
Questi intervalli non devono essere aggiunti meccanicamente. Esse costituiscono una mappatura dei meccanismi e non una contabilità formale della CPI. Il loro interesse è mostrare che l’inflazione attuale non ha più un singolo motore.
Ci deve essere anche una categoria separata per l’inflazione transitoria. Spiega una quota considerevole della differenza di prezzo tra il 2019 e il 2026, ma molto meno l’attuale variazione annuale. L’abolizione di una sovvenzione comporta un cambiamento di livello. Una volta raggiunto il nuovo prezzo, non può spiegare per sempre l’inflazione a due cifre.
La distinzione tra stock e flussi è importante qui. L’eredità dell’inflazione monetaria e dell’inflazione di transizione determina il livello molto elevato dei prezzi. L’inflazione importata, la guerra e i costi strutturali determinano ulteriormente la velocità in cui questi prezzi continuano ad aumentare.
Questa griglia aiuta anche a capire perché una goccia di petrolio non sarebbe sufficiente per portare tutti i prezzi al loro livello 2019. Alcuni degli aumenti passati sono diventati permanenti perché riflettono la scomparsa dei sussidi, la dollarizzazione delle tariffe e dei costi strutturali che non sono stati corretti.
Moltiplicatore di costo libanese
Il concetto più utile per riassumere la situazione attuale è un moltiplicatore di costi libanesi. Un prodotto importato ha un prezzo internazionale. Ma tra questo prezzo e quello pagato dal consumatore ci sono trasporti, assicurazioni, finanziamento, stoccaggio, distribuzione, energia, tassazione e margine. Ognuno di questi passi può essere più costoso in Libano che in un’economia funzionante.
Il rischio di paese aumenta il costo delle assicurazioni e dei requisiti dei fornitori. La crisi bancaria aumenta il costo del finanziamento. I costi energetici bassi aumentano i costi energetici. La guerra aumenta il trasporto, il rischio e le scorte. La tassazione indiretta aggiunge i prelievi a un’economia già fortemente dipendente dall’importazione. Le piccole dimensioni del mercato e la contrazione del potere d’acquisto riducono le economie di scala.
Questi costi non producono necessariamente la stessa inflazione ogni anno. Invece, creano un piano di prezzo e amplificano ogni nuovo shock. Un aumento del 10% del prezzo mondiale non avviene in un’economia neutrale: arriva in un’economia in cui il distributore già paga il suo generatore, l’importatore immobilizza più denaro e l’assicuratore integra un premio di rischio.
La formula economica può essere riassunta come segue: prezzo internazionale + nolo + assicurazione + rischio paese + finanziamento + energia privata + logistica + tassazione + margine = prezzo finale libanese. Il consumatore non vede sempre ciascuno di questi componenti, ma li paga tutti.
Questo è il motivo per cui la vita costosa in Libano è ora tanto un problema di produttività e di istituzioni come un problema di denaro. La riforma bancaria, il miglioramento sostenibile dell’elettricità o il rischio di sicurezza ridotto possono influenzare i prezzi anche se il tasso di cambio non cambia. Al contrario, mantenere tassi di cambio stabili senza riformare queste strutture lascia molto del costo aggiuntivo intatto.
Prezzi internazionali, redditi ancora frammentati e un’economia che paga per i propri fallimenti
La crisi economica dal 2019 non può essere riassunta da una singola curva. La prima esplosione di prezzo proviene dalla valuta. La seconda è la transizione da un modello di sussidi artificiali e tariffe a un modello ampiamente dollarizzato. Il terzo proviene dai mercati mondiali. Il quarto viene dalla guerra. E dietro tutte queste fasi è un insieme di costi strutturali che amplificano gli shock.
La stabilizzazione della sterlina è stata un grande progresso macroeconomico. Ha rimosso la spirale giornaliera del tasso di cambio e reso i prezzi più prevedibili. Ma da solo non poteva fare solvente banche, ripristinare il credito, fornire elettricità 24 ore al giorno, ridurre i premi di assicurazione o ricostruire l’infrastruttura.
Il confronto con Panama, Ecuador, El Salvador e Montenegro mostra chiaramente questo. Un’economia che utilizza una valuta estera può avere una bassa inflazione. Il Libano non ha quindi avuto un problema di inflazione perché è stato dollarizzato. Ha un problema perché la sua dollarizzazione è avvenuta in un’economia finanziariamente paralizzata, altamente importatrice, esposta alla guerra e costretta a privatizzare parte della sua infrastruttura essenziale.
Il sistema bancario è centrale qui. Finché le aziende dovranno finanziare le proprie importazioni, azioni e investimenti, il costo del capitale rimarrà alto. Finché le lettere di credito e il commercio finanziario non funzionano normalmente, i fornitori chiederanno più garanzie e pagamenti anticipati. Finché i risparmi rimangono in gran parte al di fuori del sistema bancario, non può finanziare efficacemente gli investimenti.
L’energia è il secondo progetto. Una famiglia che paga per EDL, un generatore e forse un impianto solare non può essere paragonata a una famiglia che riceve un servizio continuo da una singola rete. Una società che produce elettricità non può avere la stessa struttura dei costi di un concorrente con una griglia affidabile.
La tassazione è il terzo arbitrato. Lo stato deve ripristinare i suoi ricavi, ma il modo in cui lo fa determina chi paga l’adeguamento. Le imposte troppo dipendenti dal consumo e dalle importazioni possono pesare più proporzionalmente sulle famiglie vulnerabili, proprio quelle il cui potere d’acquisto è già stato più distrutto.
Infine, la guerra richiama la fragilità di ogni scenario di normalizzazione. Aumenta il petrolio, il trasporto, l’assicurazione e il rischio, distrugge il capitale, riduce il turismo e gli investimenti e può spingere i lavoratori qualificati a partire. Trasforma un problema strutturale in un nuovo shock inflazionistico.
La domanda centrale non è più solo: quanto costa un prodotto in sterline? È: quanto costa in dollari, quanto di questo prezzo corrisponde a malfunzionamenti prevenibili e quale percentuale del reddito reale di una famiglia deve essere sacrificata per comprarlo?
È quest’ultima misura che riassume al meglio la crisi. Il Libano ha in gran parte internazionalizzato i suoi prezzi senza internazionalizzare i redditi di tutta la sua popolazione. Paga i prezzi globali, più i costi di crisi locale, con il vero potere d’acquisto che rimane molto inferiore rispetto al 2019.
La stabilizzazione monetaria ha smesso di sanguinare. Non ha ancora curato l’economia. Per ridurre il costo della vita in modo sostenibile, dobbiamo ora agire su ciò che si trova tra il prezzo mondiale e il consumatore: finanziamento, energia, logistica, concorrenza, tassazione, infrastruttura e rischio. In altre parole, la prossima lotta contro l’inflazione libanese sarà meno sulla tabella dei tassi di cambio che sulla ricostruzione delle istituzioni economiche stesse.
Amministrazione statistica centrale (CAS): Indici dei prezzi al consumo 2025-2026, compresi i mesi da gennaio a luglio 2026.
Banca Mondiale: Monitoraggio economico del Libano, 2025 ed estate 2026; Valutazione della povertà e dell’equità 2024; documenti sulla crisi del settore finanziario; Indicatori dello sviluppo mondiale del PIL pro capite in PPP; Prospettive economiche globali 2026 gennaio per confronto con Panama.
Fondo monetario internazionale: articolo IV Libano 2023 e missione del febbraio 2026; dati e relazioni di paese 2025-2026 per Panama, Ecuador, Salvador e Montenegro.
Elettricità in Libano e Ministero dell’Energia e dell’Acqua: tariffe e prezzi ufficiali dell’energia.
La gamma dei contributi all’inflazione presentati in questo dossier sono stime analitiche volte a identificare i canali di trasmissione. Essi non costituiscono una ripartizione formale della CPI e non devono essere combinati meccanicamente con diversi meccanismi di sovrapposizione.
Principali fonti e precauzioni metodologiche
Central Statistics Administration (CAS): Indici dei prezzi al consumo 2019-2026, comprese le pubblicazioni mensili da gennaio a luglio 2026.
Banca mondiale: Monitoraggio economico del Libano; Valutazione della povertà e dell’equità; Rapporti sul settore finanziario libanese; Indicatori dello sviluppo mondiale per il PIL pro capite nella parità di potere d’acquisto; aggiornamenti economici gennaio e agosto 2026; Prospettive economiche globali per i confronti internazionali.
Fondo monetario internazionale: documenti dell’articolo IV e del Libano; consultazioni e proiezioni 2025-2026 per Panama, Ecuador, El Salvador e Montenegro.
Elettricità dal Libano, Ministero dell’energia e dell’acqua, Ogero e tariffe ufficiali per l’energia e le telecomunicazioni.
Gli intervalli che assegnano ordini di grandezza ai vari canali di inflazione sono stime analitiche. Essi non costituiscono una ripartizione ufficiale della CPI e non devono essere combinati meccanicamente, come energia, trasporto, guerra, finanziamento e sovrapposizione fiscale in parte.