

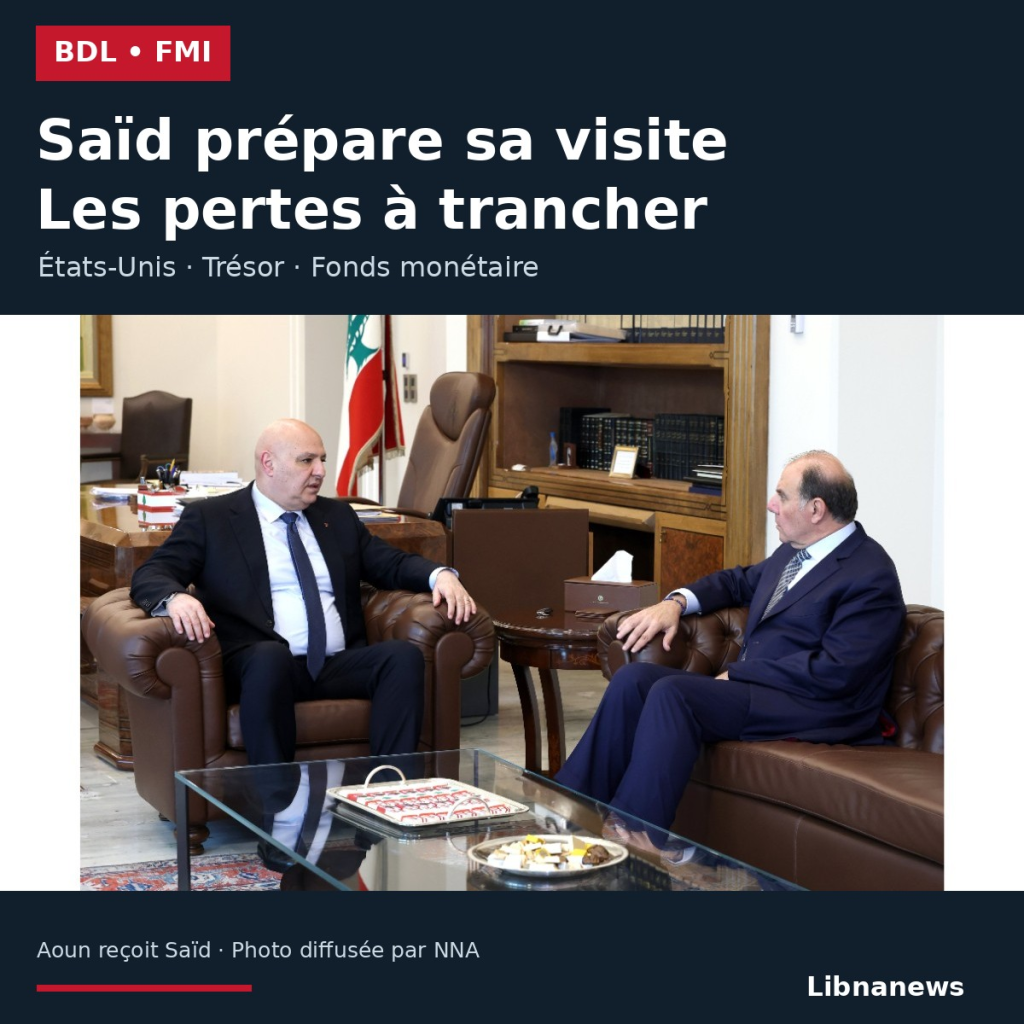
Karim Said sta preparando una visita ufficiale negli Stati Uniti più tardi a novembre, con consultazioni pianificate con il Tesoro degli Stati Uniti, il Fondo Monetario Internazionale e le agenzie di criminalità finanziaria. Il governatore della Banca del Libano ha informato il presidente Joseph Aoun giovedì 5 novembre. Lo spostamento avviene come discussioni sul recupero bancario e sul ritorno dei depositi continuano. La loro credibilità sarà giocata su un problema che le riunioni internazionali non possono risolvere al posto delle autorità libanesi: chi sopporterà le perdite e in quale ordine?
Secondorelazione dell’Agenzia nazionale dell’informazioneJoseph Aoun e Karim Said hanno discusso la politica monetaria, la stabilità finanziaria e le consultazioni con il governo, il FMI e le banche commerciali sul progetto di legge sulla stabilità finanziaria e il recupero dei depositi. Il Governatore ha inoltre presentato le sue recenti discussioni a Parigi con la Banca di Francia e la sua partecipazione a G7 discussioni sul finanziamento terroristico e l’integrità finanziaria.
Non sono state annunciate date specifiche per il viaggio negli Stati Uniti. Il comunicato non menziona un accordo finale con il FMI, un finanziamento non congelato, o un calendario per il rimborso dei risparmiatori. L’obiettivo dichiarato è quello di ripristinare la fiducia internazionale e di reintegrare pienamente il sistema finanziario globale.
La fiducia esterna richiede conti credibili
La conformità finanziaria e la lotta contro i canali illeciti sono importanti per le relazioni delle banche libanesi con i loro partner stranieri. Tuttavia, essi non determinano il valore dei beni o la capacità delle istituzioni di restituire i depositi. Una banca può migliorare le sue procedure senza aver risolto il suo deficit di bilancio. I viaggi dovrebbero quindi essere valutati da entrambe le parti, senza confondere il riconoscimento diplomatico con il consolidamento finanziario.
Per i depositanti, il risultato utile sarebbe un anticipo documentato sulle perdite, passività e mezzi di pagamento. Espressioni di fiducia rimangono difficili da valutare fino a quando le regole di allocazione permettono il calcolo di ciò che un risparmiatore effettivamente recuperare, a che ora e con quali garanzie.
Il FMI mette gli azionisti davanti ai depositanti
La posizione pubblica del FMI fornisce un chiaro criterio per giudicare le proposte libanesi. Nella suacomunicato stampa del 18 settembreIl Fondo ha chiesto che la futura legge rispetti la gerarchia dei crediti: i depositanti non devono sopportare perdite prima degli azionisti e dei creditori di rango inferiore. Ha anche collegato le modalità di rimborso alla fattibilità bancaria e alla sostenibilità del debito pubblico.
Questo requisito testa direttamente qualsiasi formula che manterrebbe il capitale bancario mentre all’inizio imponendo una riduzione dei depositi. Non è una promessa del FMI di rimborsare tutti i conti in pieno. Esso richiede prima di esaminare le risorse e le perdite degli stabilimenti, così come i ranghi legali interessati, prima di cercare risparmi dai clienti.
Il disaccordo non può quindi essere ridotto ad un’opposizione tra un Fondo « sempre » e le autorità interessate alla protezione dei candidati. Una proposta è anche giudicata da coloro che protegge prima. Se i proprietari conservano il valore economico mentre i clienti assorbono il deficit, la giustificazione deve essere esposta e confrontata con questa gerarchia, banca per banca.
BDL ha bisogno di chiarire la sua parte
La Banca del Libano partecipa alle discussioni in qualità di autorità monetaria, assumendo al contempo un ruolo centrale nel bilancio della banca. La valutazione di ciò che può essere recuperato da esso influenza quindi il calcolo delle perdite del settore. Questa posizione rende particolarmente necessario disporre di un metodo trasparente e verificabile indipendentemente, piuttosto che di un importo fissato dal compromesso tra le istituzioni.
La restituzione dei depositi comporta la distinzione tra perdite da banche commerciali, passività bancarie centrali e obbligazioni governative. raggruppare queste posizioni sotto una formula generale di « responsabilità collettiva » può mascherare il contributo effettivamente richiesto da ogni attore. Il richiedente non può essere l’unico a conoscere immediatamente il costo della riforma, mentre gli altri contributi rimangono condizionali.
Tuttavia, la critica della BDL deve basarsi sulle sue azioni e sui testi disponibili. I minuti dell’incontro con Joseph Aoun non rilasciano nuove chiavi di distribuzione. Sarebbe quindi abusivo assegnargli, solo su questa base, un accordo segreto con le banche o un taglio di capelli ora concordato.
I prelievi precedenti danno un primo test concreto
Tuttavia, i preamboli ai Circoli Intermedio 780 e 781, datati 3 novembre, mostrano un punto su cui il BDL intende pesare. Essi chiedono che gli importi già versati ai sensi delle circolari siano presi in considerazione nel calcolo dei futuri pagamenti in contanti ai sensi della legge di deposito prevista. Questo approccio, discusso inla nostra analisi delle nuove circolari, è presentata a nome dell’equità e dell’assenza di doppio conteggio.
Evitare di pagare due volte la stessa quantità è comprensibile. Il calcolo diventa discutibile se equa un importo addebitato da un conto del dollaro con un rimborso completo mentre il cliente ha ricevuto libri a un valore fortemente degradato. Qualsiasi modifica deve distinguere tra l’addebito contabile, la valuta effettivamente ricevuta e il suo valore al momento del pagamento. Senza un record verificabile per ogni richiedente, la regola potrebbe dedicare una perdita già sostenuta piuttosto che misurarla.
Questi preamboli non sono sufficienti per stabilire il contenuto della futura legge. Tuttavia, mostrano perché i metodi di monitoraggio è importante come annunciare un soffitto o una scadenza. Il rimborso dipenderà dalla definizione dell’importo rimborsabile, non solo dalla figura indicata nelle dichiarazioni politiche.
Il contribuente non può fungere da variabile di regolazione
Un eventuale contributo pubblico deve essere considerato con le sue conseguenze: debito aggiuntivo, entrate a carico o risorse prelevate da altre spese. Il principio di sostenibilità del FMI vieta allo Stato di essere considerato una riserva illimitata. Mettere un onere sul bilancio muove il suo costo verso i contribuenti e gli utenti dei servizi pubblici, molti dei quali non hanno grandi depositi.
Da parte loro, le banche devono presentare ciò che i loro azionisti possono assorbire e il nuovo capitale che sono disposti a commettere. Il loro ritorno all’attività normale non può essere basato esclusivamente su restrizioni prolungate imposte ai clienti precedenti. La bonifica comporta anche la determinazione di quali strutture sono possibili e come trattare gli altri, in un quadro giuridico che rispetta i diritti di tutti.
Quali consultazioni degli Stati Uniti dovrebbero specificare
Le aspettative si concentrano sui documenti: una valutazione coerente delle regole di perdita, contributo e ricapitalizzazione, e poi il finanziamento realistico e la tempistica dei rimborsi. Qualsiasi sfida deve essere soggetta a criteri pubblici. La valutazione di talune operazioni non consente di dichiarare indiscriminatamente una categoria illegittima di depositi.
Durante il suobriefing stampa il 1 ottobreIl FMI aveva richiamato diverse condizioni per raggiungere un accordo tecnico: un quadro efficace di risoluzione bancaria, una legge appropriata sul deficit finanziario, un bilancio sostenibile e un percorso fiscale, e il progresso nella governance. Il numero di riunioni non sostituisce l’attuazione di tali impegni.
La visita di Karim Said fornirà l’opportunità di chiarire i disaccordi e i prossimi passi. Al fine di convincere al di là degli interlocutori istituzionali, la BDL dovrà rendere la quota necessaria leggibile alle banche, ai loro proprietari, allo stato e a se stesso. È a questa condizione che il ritorno della fiducia può anche riguardare i clienti il cui denaro rimane immobilizzato.

Commenti