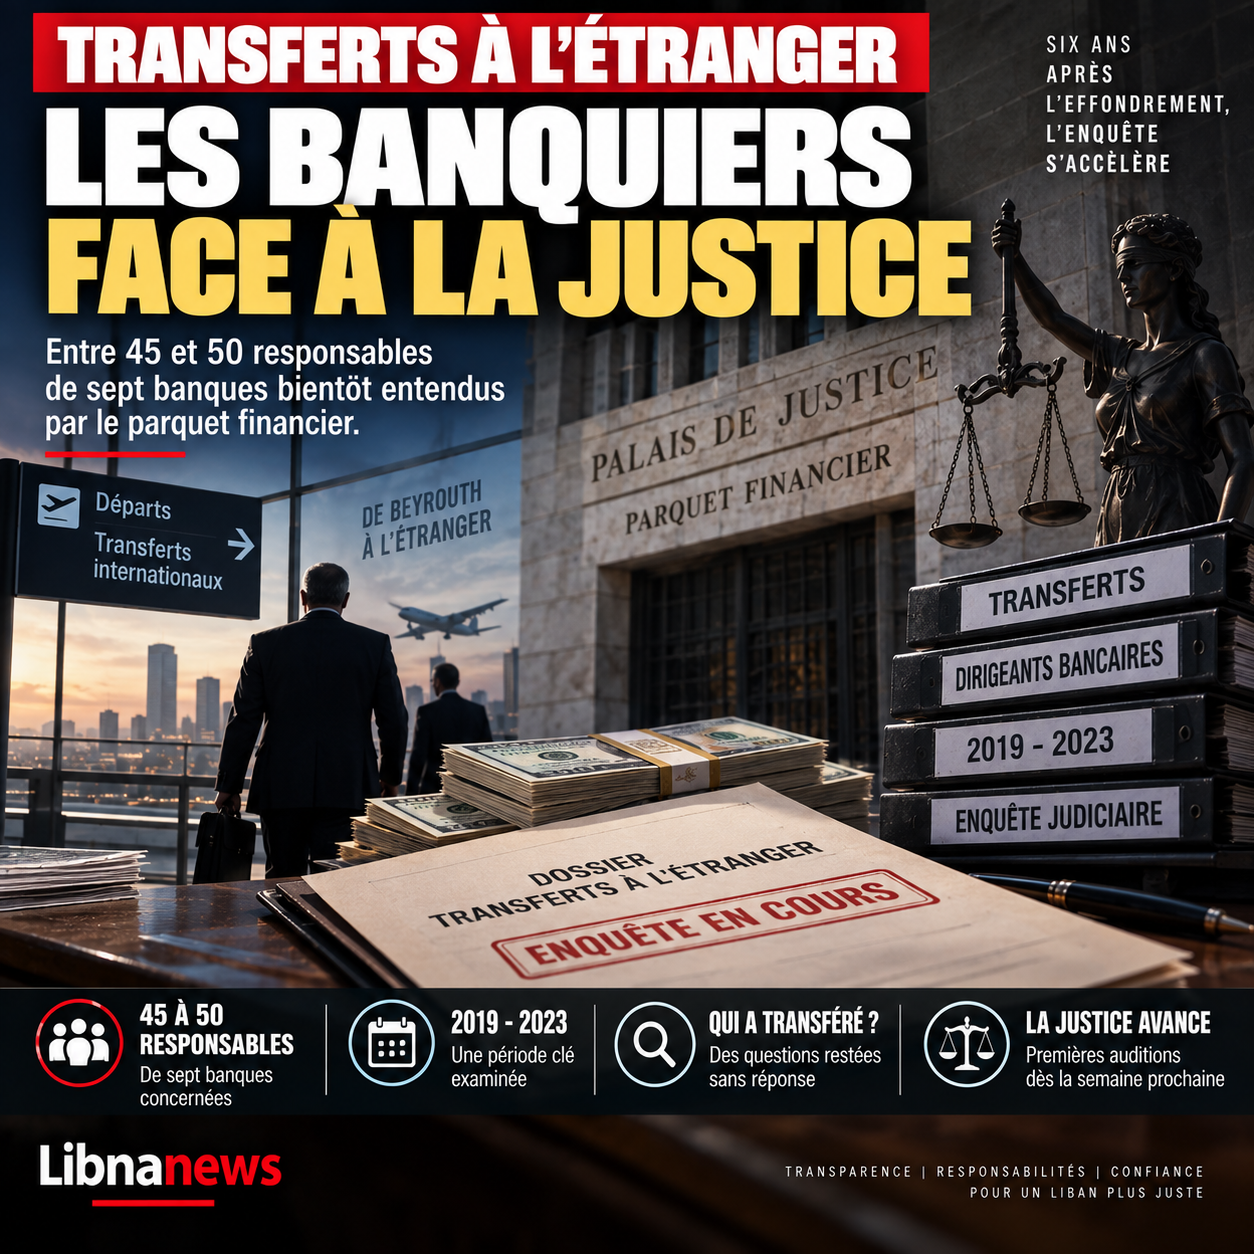
Sei anni dopo il crollo bancario libanese, il caso delle rimesse all’estero sta finalmente entrando in una fase giudiziaria concreta. Il procuratore generale, giudice Maher Cheaïto, deve iniziare a sentire da funzionari della banca la prossima settimana. Una prima serie di dati trasmessi dalla Banca del Libano riguarda tra 45 e 50 amministratori e dirigenti senior di sette istituzioni. Le operazioni esaminate riguardano un periodo particolarmente sensibile dal 1° luglio 2019 al 1° dicembre 2023. Essi fanno una domanda che è rimasta in gran parte senza risposta dall’inizio della crisi: chi è stato in grado di trasferire il suo denaro dal Libano mentre la maggior parte dei depositanti sono stati progressivamente vietati di disporre liberamente dei suoi dollari?
Il dossier non è più limitato alle stime globali, alle liste menzionate nella stampa o ai sospetti accumulati da ottobre 2019. I dati bancari sono ora nelle mani del procuratore finanziario. Secondo le informazioni disponibili giovedì 17 settembre, la Banca del Libano (BDL) ha trasmesso la scorsa settimana al giudice Maher Cheaito una prima serie di informazioni riguardanti 45-50 membri del consiglio e alti funzionari di sette banche libanesi. I nomi delle persone e degli stabilimenti interessati non sono stati resi pubblici. Altri set di dati devono seguire, il che significa che la portata corrente è solo un primo passo nell’indagine.
Le quote sono considerevoli per i candidati. A partire dall’autunno 2019, le banche hanno imposto restrizioni drastiche ai prelievi di dollari e ai trasferimenti internazionali di propria iniziativa. Tuttavia, il Libano non aveva adottato una legge generale sul controllo dei capitali che regolava uniformemente tali restrizioni. Il giudice deve ora determinare se, durante quel periodo, i direttori, gli ufficiali, i principali azionisti o clienti che godono di relazioni privilegiate potrebbero trasferire fondi all’estero in condizioni diverse da quelle imposte al resto dei depositanti.
45-50 banchieri in una prima lista
Il numero è ora al centro del file: tra45 e 50 amministratori e senior officer, di proprietàsette bancheil primo insieme di informazioni fornite al perseguimento finanziario. Queste persone non sono accusate. La loro presenza nei dati trasmessi al tribunale significa che le loro operazioni devono essere esaminate e che alcune di esse devono essere ascoltate.
Questa distinzione giuridica è essenziale. Un trasferimento di fondi ai paesi stranieri non era di per sé un reato penale in Libano. Il paese non aveva adottato un controllo legale completo del capitale quando la crisi si è conclusa. L’indagine deve quindi andare molto oltre la semplice constatazione di un trasferimento. Essa deve stabilire la data dell’operazione, il suo importo, il suo effettivo beneficiario, la natura dei fondi, le condizioni in cui la banca l’ha autorizzata e, soprattutto, se il beneficiario aveva un trattamento a cui altri depositanti non avevano più accesso.
L’Ufficio del Pubblico Procuratore dovrà anche determinare se determinate operazioni possono essere soggette ad altre qualifiche legali. L’eventuale esistenza di informazioni privilegiate, un abuso di funzione, una transazione sospetta o un trattamento preferenziale devono essere stabiliti singolarmente. La giustizia deve quindi distinguere tra trasferimenti e operazioni ordinarie e lecite che possono aver beneficiato di circostanze particolari.
I nomi delle 45 a 50 persone colpite da questa prima ondata non sono stati ufficialmente divulgati. Sarebbe quindi prematuro assegnare inviti a leader specifici o redigere un elenco di banche presumibilmente mirate. Le informazioni confermate in questa fase riguardano il loro numero, le loro funzioni e il numero di stabilimenti interessati.
Giudice Maher Cheaïto al centro del caso
Il cambiamento è in gran parte dovuto all’arrivo del caso prima del procuratore generale finanziario Maher Cheaïto. Già a settembre, è stato annunciato che un primo insieme di dati preparati dalla Banca del Libano sarebbe stato trasmesso all’ufficio del procuratore per avviare le audizioni e, quando l’evidenza lo garantisce, ai procedimenti giudiziari.
Questa trasmissione è iniziata. Esso dà al pubblico ministero l’opportunità di lavorare su operazioni individualizzate piuttosto che sulle uniche valutazioni globali che sono state circolanti per sei anni. Le audizioni previste la prossima settimana sono quindi un passo importante, ma non ancora un giudizio sulle responsabilità. Il procuratore dovrà confrontare le persone sentite con i dati bancari, raccogliere le loro spiegazioni e poi decidere su un’azione legale appropriata.
Maher Cheaïto aveva già messo trasferimenti all’estero tra i file prioritari dell’accusa finanziaria. Entro l’agosto 2025, aveva preso una decisione mirante a persone fisiche e giuridiche, tra cui i banchieri, che avevano trasferito fondi fuori dal paese durante la crisi. Ha chiesto la riscossione nelle banche libanesi di importi equivalenti alle somme interessate, nella stessa valuta e sotto la supervisione del procuratore finanziario.
La portata di tale decisione aveva generato un dibattito giuridico, in particolare perché il trasferimento internazionale del capitale non era stato vietato dal diritto generale. Tuttavia, aveva segnato una pausa: la questione dei deflussi di cassa non era più considerata semplicemente un problema politico o morale, ma una serie di operazioni che potrebbero essere esaminate individualmente dai tribunali.
Trasferimenti all’estero: perché luglio 2019 conta
Il periodo in esame è uno degli aspetti più importanti dell’indagine. Le informazioni fornite all’Ufficio del Pubblico Procuratore riguardano le transazioni tra1 luglio 2019 e 1 dicembre 2023. La data di partenza precede quindi da oltre tre mesi l’insurrezione del 17 ottobre 2019 e le chiusure bancarie che hanno accompagnato il visibile inizio della crisi.
Questa scelta permette di esaminare i movimenti del capitale negli ultimi mesi precedenti il crollo. Nell’estate del 2019, le tensioni finanziarie erano già elevate. I flussi di valuta estera necessari per operare il sistema sono diminuiti e le difficoltà nell’accesso al dollaro stavano gradualmente diventando visibili. Dopo il 17 ottobre, la situazione è cambiata: le banche si sono chiuse per diverse settimane prima della riapertura limitando i prelievi e, soprattutto, i trasferimenti all’estero.
L’esame del periodo precedente al 17 ottobre può quindi essere utilizzato per determinare se alcuni attori hanno spostato somme sostanziali prima che l’accesso alle valute sia virtualmente chiuso ai depositanti ordinari. Ciò non dimostra in sé l’esistenza di un reato o di un’informazione privilegiata. La linea temporale consente semplicemente agli investigatori di confrontare le transazioni con il graduale deterioramento della situazione finanziaria.
Questa domanda era stata anche identificata molto presto. Circolare n. 154 della Banca del Libano27 agosto 2020, andato ancora più lontano. Ha riguardato i clienti che hanno trasferito più di500.000 dollaridall’estero1 luglio 2017e chiese alle banche di incoraggiarle a riportare alcuni di questi fondi.
Il precedente della Circolare 154
Circular 154 ora fornisce un elemento essenziale per capire perché i trasferimenti dei gestori bancari occupano un posto speciale. Per i clienti ordinari che hanno trasferito più di $500.000 dal luglio 2017, la BDL ha chiesto alle banche di incoraggiarli a riposizionare l’equivalente di15 %importi trasferiti a un conto speciale per cinque anni.
Il tasso è aumentato a30 %per diverse categorie direttamente legate al potere bancario: presidenti bancari, membri del consiglio, maggiori azionisti e dirigenti senior. Lo stesso tasso era per le persone politicamente esposte. Già nell’agosto 2020, la Banca del Libano ha riconosciuto la necessità di identificare specificamente i trasferimenti da parte di persone che controllano o gestiscono le istituzioni.
Tuttavia, questa circolare non era un obbligo generale di restituire il capitale. Ha chiesto alle banche di incoraggiare le persone interessate a rimpatriare parte dei fondi, in particolare per ripristinare la loro liquidità ai loro corrispondenti stranieri. Pertanto, non è stata una condanna giudiziaria di persone che hanno trasferito denaro.
Il suo interesse è ora documentario. Le banche devono necessariamente esaminare alcuni dei trasferimenti che corrispondono ai criteri BDL. Sei anni dopo, la questione diventa ciò che questi dati forniscono e in quale misura possono essere utilizzati dalle autorità giudiziarie.
Il nucleo del caso: disuguaglianza tra i candidati
Questo è il vero problema. Alla fine del 2019, le banche commerciali hanno introdotto controlli di capitale di fatto. I clienti abituali hanno gradualmente perso l’opportunità di trasferire i loro depositi ex dollaro all’estero. I prelievi sono stati anche bloccati, seguiti da meccanismi che hanno portato a perdite significative ai depositanti quando i dollari bancari sono stati convertiti in sterline a prezzi di mercato più bassi.
Tuttavia, queste restrizioni non erano originariamente basate su una legge sul controllo dei capitali approvata dal Parlamento. Ogni banca ha applicato le proprie regole. In particolare, le istituzioni potrebbero autorizzare alcuni trasferimenti considerati urgenti, ad esempio per le spese mediche o universitarie, mentre l’accesso generale ai trasferimenti internazionali è stato bloccato.
Questa situazione ha creato un importante problema giuridico e politico. Se ufficiali influenti, amministratori, azionisti o clienti sono stati in grado di spostare il loro capitale, mentre le stesse banche hanno rifiutato i trasferimenti ai loro altri depositanti, su quali criteri sono state prese queste decisioni? È meno l’esistenza del trasferimento rispetto alle condizioni in cui è stato autorizzato a diventare decisivo.
L’indagine di Cheaito è destinata a passare da questa domanda generale all’esame di file specifici.
2.276 miliardi di dollari in Svizzera in poche settimane
Le prime indagini avviate dopo il crollo avevano già rivelato l’importanza dei deflussi di capitale. Un’indagine del Banking Control Board ha stimato che2.276 miliardi di dollaridepositi trasferiti dalle banche libanesi alla Svizzera tra17 ottobre e 31 dicembre 2019.
Questa figura rappresentava solo una frazione di movimenti di capitale. Esso riguardava la Svizzera e un periodo di poche settimane, non tutti i trasferimenti internazionali effettuati prima e dopo l’inizio della crisi. Un’indagine più ampia ha riguardato anche i trasferimenti verso paesi diversi dal 1° luglio 2019, ma i suoi risultati non sono stati resi pubblici.
All’epoca, le autorità libanesi avevano chiesto assistenza dalla Svizzera dopo rapporti di trasferimenti significativi da parte di persone politicamente correlate. Il processo non ha avuto successo come previsto. Le autorità svizzere avevano ritenuto che la richiesta libanese dovesse includere informazioni più precise sui fatti, sulle persone e sui reati sospettati.
Il segreto bancario è stato allora uno degli ostacoli per ottenere e trasmettere informazioni dettagliate. Questa situazione spiega in parte perché, nonostante l’entità della crisi, il caso di trasferimento è rimasto per anni senza portare ad una grande procedura giudiziaria individualizzata.
Il blocco segreto bancario è stato in gran parte sollevato
Da allora il quadro giuridico è cambiato drammaticamente. Il Parlamento aveva cominciato a cambiare il regime di segretezza bancaria nel 2022. Un nuovo passo è stato compiuto24 aprile 2025con l’adozione dell’atto n. 1/2025, promulgato dal presidente Joseph Aoun.
Questa riforma consente alla Banca del Libano, alla Commissione di controllo della Banca e alla National Deposit Guarantee Corporation di ottenere informazioni precedentemente coperte dal segreto bancario nell’esecuzione dei loro compiti di vigilanza. Soprattutto, lo schema ha una portata retroattiva di dieci anni, che copre l’intero periodo della crisi 2019.
Questo cambiamento è fondamentale per il caso attualmente trasmesso a Maher Cheaïto. Nei primi anni della crisi, l’accesso ai dati bancari era stato regolarmente invocato come ostacolo alle indagini. L’attuale quadro fornisce alle autorità di vigilanza una capacità molto più ampia di rivedere i conti e le transazioni.
La questione non è più solo se esistono liste. Si tratta ora di determinare ciò che contengono e quale seguito giudiziario può essere dato alle operazioni che documentano.
Trasferimenti documentati durante il blocco dei depositi
Diversi sondaggi hanno già dimostrato che i fondi hanno continuato a lasciare il Libano mentre l’accesso ai depositi sta diventando estremamente difficile. Un’indagine internazionale basata su documenti bancari divulgati aveva, tra l’altro, stabilito cheNady Salamé, figlio dell’ex governatore della Banca del Libano Riad Salamé, aveva trasferito di più6,5 milioniall’estero durante la crisi.
Questo caso non consente, naturalmente, di concludere che le operazioni attualmente esaminate dall’accusa hanno le stesse caratteristiche. Tuttavia, illustra il motivo per cui la questione dei trasferimenti è diventata centrale: le restrizioni bancarie non influenzano necessariamente tutti i titolari del conto allo stesso modo.
Altri meccanismi hanno anche permesso al capitale di uscire dal sistema, in particolare attraverso il rimborso di determinati impegni alle istituzioni straniere. Le banche hanno difeso alcune di queste operazioni spiegando che devono onorare i loro obblighi internazionali e mantenere i loro rapporti con i corrispondenti.
La giustizia deve quindi evitare scorciatoie. Non tutti i deflussi di valuta estera possono essere considerati come un volo di capitale illecito. Sarà necessario distinguere tra i trasferimenti dei clienti, le transazioni interbancarie, i rimborsi degli impegni internazionali, i fondi freschi depositati dopo la crisi e le transazioni effettuate sui depositi precedenti.
Le sette banche dovrebbero essere solo l’inizio
Il primo elenco inviato all’Ufficio del Pubblico Procuratore non termina il lavoro della Banca del Libano. Sono previste ulteriori serie di informazioni. Il numero di funzionari e istituzioni interessate potrebbe quindi aumentare in quanto i dati sono trattati e comunicati ai tribunali.
Questa progressione del lotto spiega perché i nomi delle sette banche e dei 45-50 funzionari non dovrebbero essere presentati oggi come un elenco definitivo delle persone responsabili dell’accusa. Le audizioni costituiscono una fase di verifica. L’accusa dovrà quindi decidere se i fatti giustifichino ulteriori procedimenti giudiziari, di classificazione o di indagine.
L’indagine potrebbe anche andare oltre il circolo stretto dei leader bancari. All’inizio era stato sollevato il problema delle persone esposte politicamente, dei grandi depositanti e dei beneficiari relativi ai decisori. La circolare 154 aveva posto i dirigenti bancari e le persone politicamente esposte in una categoria specifica.
Se i dati forniti rivelano trasferimenti che coinvolgono altre categorie di beneficiari, l’Ufficio del Procuratore potrebbe quindi espandere le sue indagini. In questa fase, tuttavia, non c’è nulla da dire che le persone saranno effettivamente convocate oltre la prima serie annunciata.
Possiamo recuperare i fondi trasferiti?
La questione è particolarmente sensibile ai candidati. L’apertura del fascicolo giudiziario alimenta naturalmente la speranza che il capitale trasferito all’estero possa tornare al sistema bancario libanese. Ma l’equazione legale è più complessa di una semplice restituzione automatica.
Al fine di recuperare un trasferimento per mezzo giudiziario, si deve essere in grado di stabilire la base giuridica per richiederlo. Se i fondi provenivano da un conto legittimo e il trasferimento non violava alcuna disposizione applicabile, il loro movimento all’estero non è divenuto retroattivamente un reato perché il sistema bancario allora è crollato.
La situazione sarebbe diversa se l’indagine stabilisse un reato, un’appropriazione indebita, un riciclaggio, un abuso di autorità o altri comportamenti criminali. I meccanismi di sequestro, di restituzione o di cooperazione internazionale potrebbero poi entrare in gioco, a seconda dei fatti e della giurisdizione in cui si trovano i beni.
Ecco perché il lavoro che inizia non può essere ridotto a una caccia al trasferimento. La giustizia deve ricostruire le operazioni e le loro condizioni di autorizzazione.
Una domanda direttamente correlata alle perdite dei candidati
L’indagine viene in un momento in cui il Libano non ha ancora risolto il problema fondamentale della distribuzione delle perdite nel sistema finanziario. Dal 2019, gran parte dei vecchi depositi di valuta estera rimangono inaccessibili ai termini contrattuali originali. La stessa Banca del Libano riconosce che le restrizioni introdotte da ottobre 2019 impediscono ancora a centinaia di migliaia di depositanti di disporre liberamente dei loro fondi.
La questione dei trasferimenti privilegiati assume quindi una dimensione che va oltre quelle convocate. Mentre alcuni attori erano in grado di proteggere una parte significativa dei loro beni prima o durante il crollo, il capitale che ha lasciato il sistema non era più disponibile quando le perdite erano cristallizzate. Ciò non significa che ogni dollaro trasferito costituisce una perdita illegale imposta ad altri depositanti. Ma questo giustifica determinare precisamente quali trasferimenti sono stati autorizzati, a chi e secondo quali regole.
Il file si aggiunge così a quello della ristrutturazione bancaria. Prima di determinare definitivamente chi avrà le perdite — azionisti, banche, Banca del Libano, Stato o depositanti — l’identificazione di eventuali transazioni preferenziali diventa una questione di responsabilità e di contabilità.
È in corso una seconda revisione dei movimenti di valuta estera
Il caso presentato al giudice Maher Cheaïto è solo una delle prime parti del lavoro sui deflussi di capitale. Una seconda rassegna si concentra sui movimenti valutari durante il periodo critico della crisi finanziaria. L’obiettivo è quello di ricostituire i flussi con sufficiente precisione per distinguere le transazioni ordinarie da trasferimenti che avrebbero potuto beneficiare di condizioni particolari. In particolare, tale analisi dovrebbe consentire la riconciliazione delle date, degli importi, dell’identità dei beneficiari e delle decisioni prese nelle istituzioni interessate.
Questo passo è essenziale perché i trasferimenti all’estero non possono essere valutati esclusivamente sulla base del loro importo. La loro cronologia è altrettanto importante. Un trasferimento effettuato prima delle prime restrizioni bancarie non solleva necessariamente le stesse domande di una transazione autorizzata dopo la chiusura delle banche nell’ottobre 2019, quando i depositanti hanno cominciato a perdere la libera disposizione dei loro conti. Gli investitori dovranno quindi determinare in quali condizioni ogni ordine è stato eseguito e se le regole applicate erano identiche per i gestori bancari e i loro clienti.
Il periodo di studio, che inizia il 1 ° luglio 2019 e corre fino al 1 ° dicembre 2023, ci permette di coprire esattamente i mesi precedenti il crollo pubblico del sistema. Questa scelta dà al tribunale l’opportunità di esaminare i movimenti effettuati prima del 17 ottobre 2019, la data dell’inizio del movimento di protesta, e poi quelli che si sono verificati dopo che le banche hanno introdotto restrizioni informali sui prelievi e trasferimenti. Il calendario può quindi diventare un elemento decisivo dell’indagine.
Perché i trasferimenti estivi 2019 sono cruciali
Durante l’estate del 2019, c’erano già molti segni di tensione finanziaria. La Banca del Libano cerca da diversi anni di attrarre le monete necessarie per finanziare un sistema basato sui depositi bancari, sulle esigenze dello Stato e sulla difesa della parità ufficiale della sterlina. Le banche commerciali sono state direttamente integrate in questo meccanismo come una parte significativa delle loro risorse sono state collocate con la BDL o investite in debito pubblico.
La questione sollevata dall’indagine non è, quindi, quanto denaro è uscito dal Libano dopo che la crisi è stata chiaramente innescata. Si tratta anche di determinare se alcuni funzionari, amministratori, grandi azionisti o persone connesse con le istituzioni abbiano trasferito capitale al momento in cui il deterioramento della situazione finanziaria era già noto all’interno del settore. Tuttavia, la presenza di un trasferimento durante questo periodo non sarebbe sufficiente a dimostrare una violazione. Le circostanze specifiche della transazione devono essere stabilite e, se del caso, l’esistenza di un vantaggio o di un’informazione che altri candidati non hanno avuto.
Questa distinzione è indispensabile. Fino all’introduzione tardiva di un quadro giuridico per il controllo dei capitali, il Libano non aveva adottato una legge generale che vietava i trasferimenti bancari all’estero all’inizio della crisi. Tuttavia, le banche hanno cominciato ad applicare le proprie restrizioni ai clienti. È questa coesistenza tra l’assenza iniziale di un controllo normativo uniforme e le limitazioni imposte in pratica che rendono particolarmente complessa la revisione giudiziaria.
Il nucleo del caso: trasferimenti privilegiati
Le audizioni dei banchieri dovrebbero quindi consentire al procuratore finanziario di capire come le decisioni di trasferimento sono state prese all’interno delle istituzioni. I giudici possono chiedere informazioni su chi aveva l’autorità di autorizzare una transazione, quali procedure interne sono state applicate e se alcuni beneficiari hanno ottenuto trasferimenti, mentre le domande comparabili sono state negate ad altri clienti.
Questo problema è direttamente legato all’esperienza dei candidati dopo ottobre 2019. Mentre le banche gradualmente limitano i prelievi del dollaro e hanno impedito gran parte dei trasferimenti internazionali, i rapporti di grandi flussi di capitali alimentarono rapidamente la rabbia pubblica. Per diversi anni, la mancanza di dati bancari completi e gli ostacoli legati al segreto bancario hanno impedito una fotografia completa di questi movimenti.
L’indagine condotta da Maher Cheaito cambia la natura del caso se i dati trasmessi dalla Banca del Libano permettono ora di lavorare su operazioni individualizzate. I giudici non dovranno più affrontare solo stime globali o accuse politiche. Possono confrontare movimenti specifici, conti identificati e decisioni bancarie specifiche.
Lezioni di dollari dall’inizio della crisi
La questione del capitale proveniente dal Libano era stata sollevata nei primi mesi del crollo. Nel gennaio 2020, l’ex governatore della Banca del Libano, Riad Salamé, ha menzionato prima dei media un importo di circa 2,3 miliardi di dollari trasferiti all’estero tra il 17 ottobre e la fine del 2019. Questa cifra era per i trasferimenti effettuati in un determinato periodo e non era una stima di tutto il capitale che ha lasciato il paese prima e dopo l’inizio della crisi.
Altre stime, a volte significativamente più elevate, poi diffuse nel dibattito politico e finanziario. Essi non sono tutti basati sullo stesso perimetro e quindi non devono essere aggiunti o presentati come un importo legale stabilito. Alcuni tengono conto dei trasferimenti effettuati prima di ottobre 2019, alcuni tengono conto dei deflussi successivi, mentre alcune valutazioni includono diversi tipi di transazioni finanziarie.
Questo è proprio uno degli interessi del lavoro svolto dall’Ufficio del Pubblico Procuratore: sostituendo gradualmente le stime con dati bancari personalizzati. Gli importi finali possono essere stabiliti solo dopo il consolidamento delle informazioni da parte delle istituzioni e la verifica della natura delle operazioni. In questa fase, quindi, la cifra più grande non è ancora un totale incerto, ma il numero di persone e banche già inclusi nel primo insieme di dati consegnati alla giustizia: circa 45 a 50 amministratori e alti funzionari da sette istituzioni.
I nomi delle banche diventano un problema centrale
L’identificazione delle istituzioni interessate è ora una delle questioni principali del dossier. Le prime informazioni giudiziarie riguardano sette banche, ma la trasmissione dei dati deve continuare e la portata può essere ulteriormente ampliata. Le banche i cui funzionari appaiono nelle liste non possono essere considerate colpevoli unicamente a causa della loro presenza nel fascicolo. Allo stesso modo, un leader convocato per fornire spiegazioni non è necessariamente addebitato.
Tuttavia, questa precauzione legale non dovrebbe impedire la nomina di istituzioni quando il loro coinvolgimento in una procedura è ufficialmente documentato. Il settore bancario libanese ha a lungo beneficiato di una forte opacità rispetto ai beneficiari dei trasferimenti effettuati durante la crisi. La graduale rimozione di alcuni ostacoli legati al segreto bancario e la trasmissione di informazioni all’ufficio del pubblico ministero ora consentono un dibattito generale sulle « banche » da spostare dall’esame di operazioni legate a individui e istituzioni specifici.
Ciò può anche portare i giudici a confrontare le politiche interne di diverse istituzioni. Non tutte le banche hanno necessariamente applicato gli stessi criteri o consentito gli stessi tipi di trasferimenti. L’indagine dovrebbe quindi evitare la responsabilità collettiva astratta ed esaminare le decisioni prese durante il periodo considerato dall’istituzione.
Il segreto bancario ha rallentato le indagini per molto tempo
Il segreto bancario è uno degli elementi storici del modello finanziario libanese. Adottata nel 1956, aveva contribuito a rendere il paese un centro finanziario regionale capace di attrarre capitali dal Medio Oriente e dalla sua diaspora. Dopo il 2019, tuttavia, è diventato un importante ostacolo alle indagini sui flussi finanziari e l’origine della ricchezza.
Sotto la pressione della crisi e delle esigenze delle riforme finanziarie, il Parlamento ha gradualmente cambiato il regime di segretezza bancaria. Gli emendamenti hanno esteso l’accesso alle informazioni di alcune autorità, in particolare nel contesto delle indagini finanziarie. La portata pratica di questi cambiamenti è stata discussa, ma hanno aperto possibilità che non esistevano in precedenza nelle stesse condizioni.
Per i trasferimenti stranieri, l’accesso ai conti è cruciale. Esso consente di verificare i beneficiari economici delle operazioni, i movimenti tra conti e, qualora siano disponibili, la loro destinazione da monitorare. Esso può anche consentire la ricerca di collegamenti tra un gestore bancario e conti detenuti da parenti o strutture giuridiche correlate.
Famiglie e persone con potere di firma
Le indagini non dovrebbero necessariamente fermarsi a conti detenuti direttamente per conto di amministratori e ufficiali. Il lavoro svolto dall’Ufficio del Procuratore Finanziario si è concentrato anche sulla possibilità di esaminare le operazioni che coinvolgono coniugi, bambini, amministratori di agenzia o persone con autorità di firma.
Questo allargamento risponde a una classica difficoltà di indagini finanziarie. Un trasferimento può essere effettuato a una persona diversa dalla persona che è economicamente responsabile del trasferimento. Gli investitori devono quindi ricostituire i collegamenti tra i titolari di account, i proprietari benefici e coloro che hanno ordinato o autorizzato le transazioni.
L’esistenza di una relazione familiare o professionale non è ovviamente una prova di irregolarità. Tuttavia, può giustificare la verifica quando una transazione finanziaria è probabile che sia collegata a una persona già nell’ambito dell’indagine. È sulla base di queste conciliazioni che i tribunali possono determinare se i meccanismi sono stati utilizzati per aggirare le restrizioni o nascondere l’identità del beneficiario effettivo.
I responsabili politici potrebbero anche essere coinvolti
Il caso potrebbe andare oltre il settore bancario. Fin dall’inizio della crisi, le richieste di indagini sui trasferimenti all’estero riguardano anche politici, alti funzionari e persone considerate politicamente esposte. I dati bancari potrebbero essere utilizzati per verificare se alcuni di questi individui hanno effettuato movimenti significativi durante il periodo in esame.
Ancora una volta, la semplice esistenza di un trasferimento non permette di concludere un’infrazione. Un funzionario politico potrebbe legalmente disporre di un conto all’estero o fare un trasferimento prima che le restrizioni fossero applicate. Il problema sarebbe quello di determinare l’origine dei fondi, la tempistica della transazione e le condizioni in cui la banca l’ha eseguito.
Un’eventuale estensione dell’indagine ai politici darebbe tuttavia un’altra dimensione al caso. La crisi bancaria libanese è il risultato di una prolungata interazione tra Stato, Banca del Libano e banche commerciali. Esaminare solo i gestori bancari senza verificare le transazioni a beneficio delle persone con potere politico lascerebbe quindi una parte essenziale dei flussi finanziari al di fuori del campo di indagine.
La questione della restituzione dei fondi
Maher Cheaito aveva già posto il recupero del capitale al centro della sua azione. Dopo il suo arrivo a capo dell’ufficio del procuratore finanziario, sono state adottate misure per garantire che alcune persone che avevano trasferito fondi all’estero durante la crisi ri-possessed in quantità equivalenti in Libano, nella stessa valuta.
Questo approccio solleva una questione diversa da quella della responsabilità penale. Un procedimento giudiziario deve determinare se un reato è stato commesso e che può rispondere per esso. La restituzione o il rimpatrio dei fondi richiede, da parte sua, l’istituzione della base giuridica per richiedere il loro ritorno e le condizioni in cui tale misura può essere applicata.
L’argomento è particolarmente sensibile per i candidati. Se fossero stati stabiliti trasferimenti privilegiati o illeciti, la questione non sarebbe più semplicemente punire i loro autori. Sarebbe inoltre necessario determinare se le somme potrebbero essere recuperate e reintegrate nel sistema finanziario libanese, in particolare quando i beneficiari o i beni erano in giurisdizioni straniere.
La cooperazione internazionale può diventare necessaria
Alcune delle capitali coinvolte hanno, per definizione, lasciato il territorio libanese. Quando i fondi sono stati trasferiti a conti esteri, i giudici libanesi da soli non hanno tutti i mezzi per identificare, bloccare o ottenere la loro restituzione.
Le richieste di assistenza legale reciproca possono poi diventare necessarie. Essi consentono a un magistrato libanese di richiedere da un’autorità estera informazioni bancarie, documenti o, quando si soddisfano le condizioni legali, misure precauzionali su determinati beni.
I procedimenti europei negli ultimi anni intorno a Riad Salamé hanno dimostrato che la cooperazione giudiziaria internazionale può essere utilizzata per tracciare circuiti finanziari complessi e identificare le attività situate in diversi paesi. Tuttavia, vi è una logica distinta nel caso di trasferimenti da parte dei gestori bancari e ogni transazione deve avere una propria base giuridica.
La capacità del procuratore finanziario di documentare i fatti con precisione sarà quindi determinante. Quanto più dettagliatamente le informazioni fornite dalla Banca del Libano, tanto più i magistrati possono fare richieste mirate alle loro controparti straniere se l’indagine rivela elementi che potrebbero giustificare la cooperazione.
Le banche devono affrontare le proprie decisioni 2019
Al di là degli importi, l’indagine riporta il settore bancario alla domanda che ha avvelenato i suoi rapporti con i depositanti per quasi sette anni: su quale base le banche hanno deciso chi poteva trasferire il suo denaro e chi dovrebbe rimanere bloccato?
Dopo ottobre 2019, le istituzioni gradualmente imposto controsoffitti e restrizioni sui trasferimenti internazionali. Queste misure sono state attuate senza una legge generale sul controllo dei capitali per gran parte della crisi. Le condizioni variano secondo banche, conti e periodi.
Questa situazione ha creato una differenza fondamentale tra i depositanti in grado di raccogliere i loro fondi e quelli i cui risparmi sono rimasti immobilizzati. Se l’indagine stabilisce che gli amministratori, gli ufficiali, i grandi azionisti o i clienti preferiti sono stati concessi l’accesso ai trasferimenti negati ad altri, il giudice dovrà determinare se questa differenza di trattamento fosse solo una questione di decisioni commerciali delle istituzioni o se costituisse una violazione dei loro obblighi e, in alcuni casi, un reato penale.
È su questo punto che le udienze annunciate assumono la loro reale importanza. I banchieri non saranno solo invitati circa l’esistenza contabile di un trasferimento. Potrebbero dover spiegare i meccanismi decisionali che hanno permesso la sua attuazione al momento in cui il sistema bancario ha cominciato a chiudere ad altri depositanti.
Sette banche oggi, altre liste previste
La prima serie è consegnata all’Ufficio Pubblico Procuratore, che copre circa 45-50 amministratori e alti funzionari di sette banche. Tuttavia, questo numero non costituisce la portata definitiva dell’indagine. Altri dati sono ancora necessari, il che significa che nuove istituzioni e persone potrebbero aderire al file.
Sarà anche necessario distinguere tra le diverse fasi giudiziarie. Per essere inclusi nei dati trasmessi all’Ufficio del Pubblico Procuratore non si intende l’accusa. Essere convocato per un’udienza non significa che una carica seguirà. Il giudice esamina i documenti, ascolta le persone interessate e determina, per ogni operazione, se le prove raccolte giustificano un’ulteriore azione.
Questa procedura individualizzata spiega perché i nomi stanno diventando così importanti. Dopo anni di cifre globali e accuse collettive contro il settore bancario, il caso sta entrando in una fase in cui le responsabilità possono essere collegate a decisioni concrete. Le prime audizioni dovrebbero identificare chi ha ordinato i trasferimenti, chi li ha autorizzati, che ne hanno beneficiato e su quali criteri sono stati effettuati.
Per i candidati, una domanda che non ha ricevuto risposta dal 2019
Infine, la portata dell’indagine va oltre coloro che saranno convocati. Dal 2019, i depositanti libanesi hanno portato una parte considerevole delle conseguenze del crollo bancario. I conti del dollaro erano soggetti a restrizioni, i prelievi sono stati effettuati utilizzando meccanismi successivi che imponevano perdite variabili e il valore reale di gran parte dei depositi è rimasto incerto.
Nel frattempo, la questione dei flussi di capitale prima e durante la crisi non ha mai ricevuto una risposta esaustiva. Chi ha trasferito soldi? Quanto? Quando? A quale destinazione? Con il permesso di chi? E soprattutto, queste operazioni erano accessibili a tutti i clienti alle stesse condizioni?
Il lavoro attualmente in corso sui dati della Banca del Libano può fornire risposte concrete a queste domande. Solo non risolverà la crisi bancaria o ristabilirà automaticamente i risparmi bloccati. Ma può stabilire se, al momento della chiusura del sistema ai suoi depositanti, alcune persone con potere economico o bancario sono riuscite a mettere il loro capitale in riparo in condizioni a cui altri clienti non avevano più accesso.
Le prime audizioni da tenere prima del procuratore generale finanziario Maher Cheaïto sono un nuovo passo. Circa 45-50 amministratori e alti funzionari di sette banche sono inclusi nel primo insieme di informazioni già fornite. Altri elenchi devono seguire. La prossima sfida è quindi meno se il capitale ha lasciato il Libano — questo fatto è stato stabilito per molto tempo — che è precisamente identificare i beneficiari, gli importi e i meccanismi che hanno permesso questi trasferimenti tra luglio 2019 e dicembre 2023.