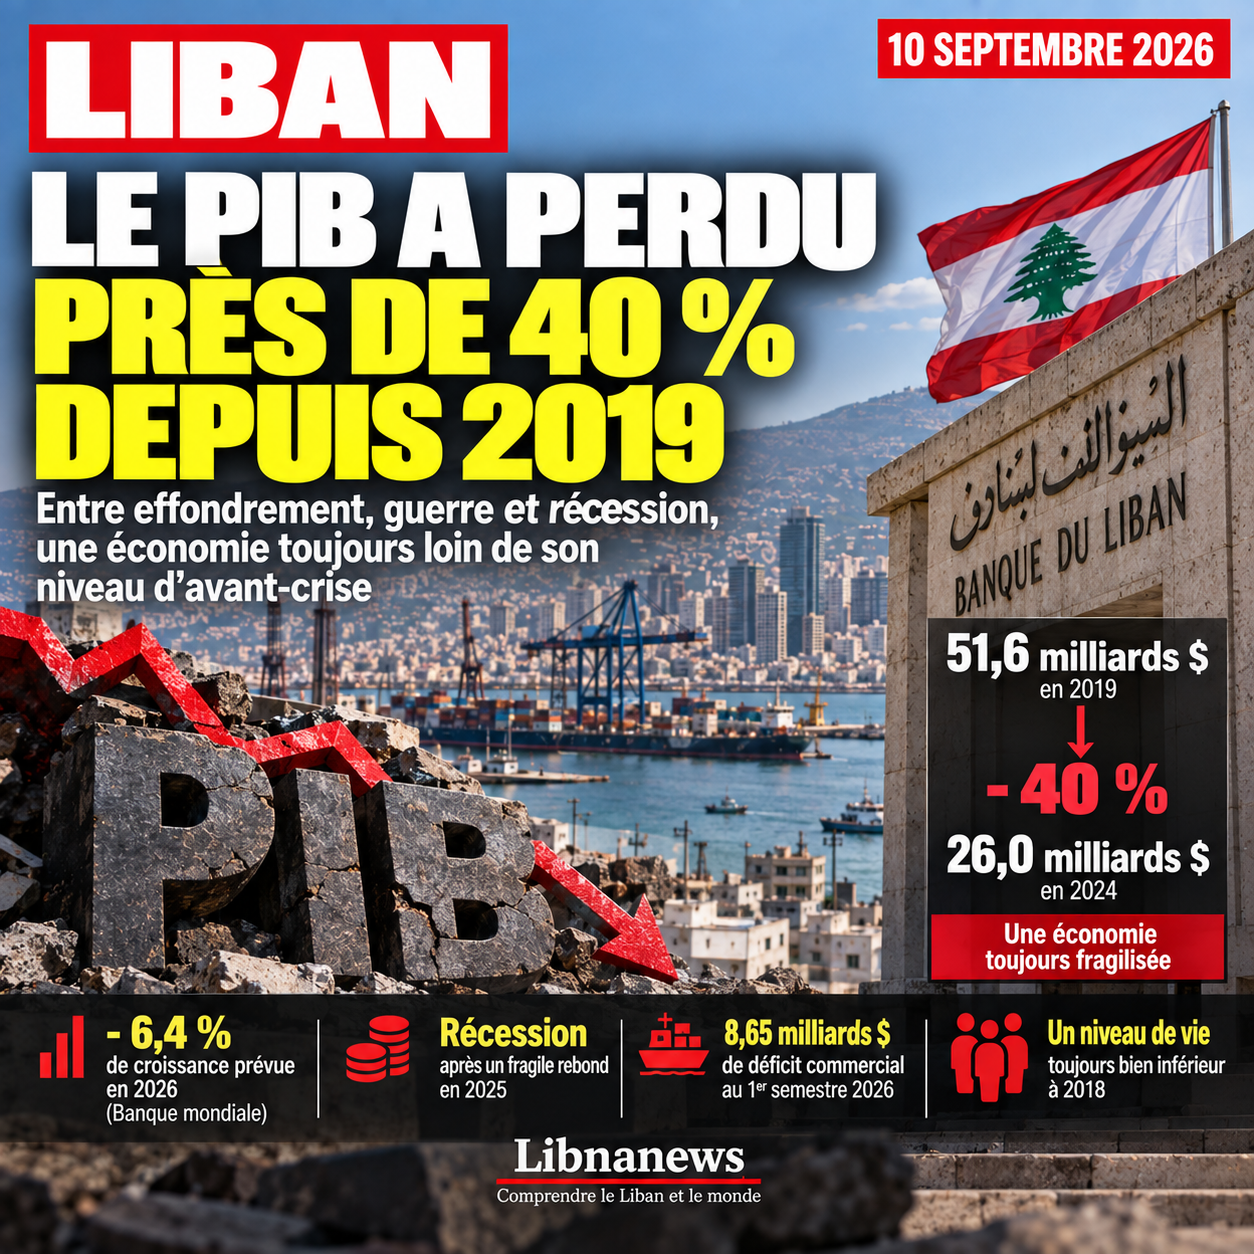
Sette anni dopo l’inizio della crisi finanziaria, l’economia libanese rimane lontana dal suo livello pre-crisi. Il PIL nominale, espresso a prezzi correnti e convertito in dollari, è passato da $51.6 miliardi nel 2019 a $20.1 miliardi nel 2023, prima di salire a quasi 26 miliardi di dollari nel 2024. Ma questa ripresa nominale non significa che il paese produce di più: il PIL reale in volume è sceso del 7,1% nel 2024. Dopo un rimbalzo stimato del 4,2 per cento nel 2025, la Banca Mondiale prevede un’ulteriore contrazione reale del 6.4 per cento nel 2026 a seguito del conflitto. La distinzione tra PIL nominale e PIL reale è quindi essenziale per comprendere un’economia in cui la svalutazione, l’inflazione e la dollarizzazione possono aumentare il valore del dollaro senza ripristinare la produzione persa.
PIL nominale e PIL reale: due misure, due domande
Il PIL nominale misura il valore di tutti i beni e servizi finali prodotti in un anno a prezzi dello stesso anno. Risponde a una questione di dimensione monetaria: quanto vale l’economia ai prezzi attuali? In Libano, questa misura è stata particolarmente volatile dal 2019, in quanto i prezzi sono esplosi in sterline e il tasso di cambio utilizzato per convertire questa produzione in dollari è cambiato drammaticamente. Un aumento del PIL nominale può quindi essere dovuto a prezzi più elevati, a una variazione della conversione monetaria o ad un aumento reale della produzione — spesso una combinazione dei tre.
Al contrario, il PIL reale cerca di isolare la quantità effettivamente prodotta. Gli Statistici mantengono i prezzi costanti in modo che l’aumento del prezzo di un pasto, una consultazione medica o un servizio non sia considerato come un aumento della produzione. Se un ristorante serve esattamente 100 pasti all’anno e poi 100 pasti all’anno, ma il prezzo medio raddoppia, la sua attività nominale raddoppia mentre la sua attività effettiva rimane invariata. A livello nazionale, il principio è lo stesso.
Questa distinzione spiega il paradosso del 2024. Il PIL nominale del Libano è passato da circa 2,1 miliardi di dollari nel 2023 a 26,0 miliardi di dollari nel 2024, o quasi il 29 per cento di aumento dei dollari attuali. Tuttavia la Banca Mondiale stima che il PIL reale è diminuito del 7,1%. Il Libano non ha quindi prodotto il 29 per cento di beni e servizi aggiuntivi. L’aumento del valore nominale riflette in gran parte gli effetti del prezzo, del dollaro e della conversione, mentre il volume dell’attività economica ha continuato a diminuire.
Da $51.6 miliardi a un’economia amputata
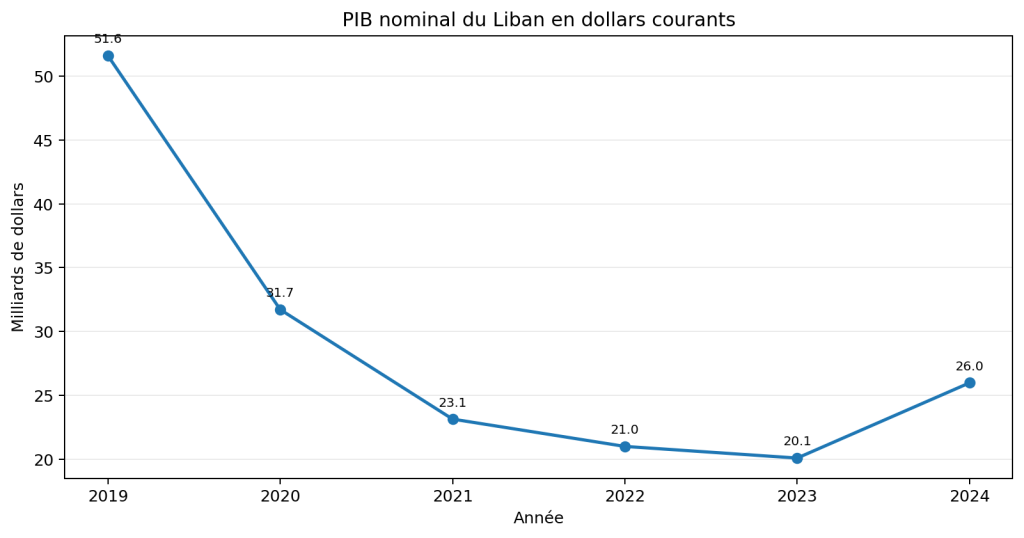
PIL nominale in dollari attuali. Fonte: Banca Mondiale, WDI.
Nel 2019, il PIL nominale del Libano era di 56,6 miliardi di dollari. È sceso a 31.7 miliardi nel 2020, poi a 21,1 miliardi nel 2021, 21,0 miliardi nel 2022 e 20,1 miliardi nel 2023. Tra il 2019 e il 2023, il valore attuale in dollari è diminuito di circa 31,5 miliardi di dollari, o del 61%. Questa drammatica caduta riflette sia il crollo dell’attività che il crollo della moneta. Non dovrebbe quindi essere equiparato con una reale contrazione del 61 %.
Per misurare la perdita di produzione, la serie reale è più rilevante. Il PIL reale era già diminuito del 6,9% nel 2019, del 21,4% nel 2020 e del 7,0% nel 2021. Le contrazioni dello 0,6% nel 2022, dello 0,8% nel 2023 e del 7,1% nella depressione prolungata del 2024. Ristabiliscendo un indice basato sui tassi di crescita della Banca Mondiale, con il 2018 pari a 100, il livello di produzione è sceso di circa 62 nel 2024. In altre parole, l’economia ha prodotto quasi il 38% in meno rispetto al 2018.
Il 2025 rimbalzo solo parzialmente corretto questa perdita. L’ultima stima della Banca Mondiale pone la crescita reale al 4,2 per cento, portando l’indice a circa 65. La contrazione del 6,4% prevista nel 2026 lo riporta a 61. A questo livello, l’economia libanese rimarrà intorno al 39% al di sotto del suo livello 2018. Questo calcolo è un indice ricostruito basato sui cambiamenti annuali, non una nuova stima ufficiale del PIL.
Perché il PIL nominale può salire durante una recessione
Il caso libanese illustra in particolare i limiti del PIL in dollari attuali. Dopo il crollo della sterlina, una quota crescente di prezzi e ricavi privati è stata denominata direttamente in dollari. La stabilizzazione del tasso di cambio intorno a un nuovo livello ha quindi reso le conversioni statistiche meno erratiche. Di conseguenza, il valore nominale di molti servizi è stato aumentato in termini di dollaro senza riguadagnare il suo livello di pre-crisi.
L’inflazione produce lo stesso effetto. Supponiamo che un’economia produce solo dieci unità di un buono venduto $10: il suo PIL nominale è $100. L’anno successivo, ha prodotto solo nove, ma il prezzo è aumentato a $ 15. Il PIL nominale è aumentato a $135, un aumento del 35%, mentre la produzione reale è diminuita del 10%. È proprio per evitare di confondere i prezzi e le quantità che gli economisti usano il PIL reale per misurare la crescita.
Questa distinzione non rende inutile il PIL nominale. Resta essenziale confrontare alcuni aggregati finanziari con il peso dell’economia: debito, entrate fiscali, depositi bancari o spese pubbliche sono spesso legati al PIL nominale. Esso fornisce anche un’indicazione della dimensione monetaria del mercato. Ma per rispondere alla domanda « Il Libano produce più di prima? », il PIL reale deve prevalere.
Una depressione che inizia con il crollo finanziario
La traiettoria dal 2019 non corrisponde ad una recessione ordinaria. Il sistema bancario ha cessato di restituire i depositi normalmente, il credito è crollato e la libbra ha perso la maggior parte del suo valore. Il Covid-19 e l’esplosione del porto di Beirut il 4 agosto 2020 hanno colpito un’economia già in crisi. L’anno 2020 rimane lo shock più violento, con una reale contrazione del 21,4%.
La stabilizzazione graduale dal 2022 non ha reintegrato i motori di crescita. L’economia si è adattata attraverso dollarizzazione, contanti, trasferimenti diaspora e turismo. Ciò ha permesso al commercio e ai servizi di funzionare, ma non ha sostituito un sistema bancario in grado di trasformare il risparmio in credito per gli investimenti. Le aziende finanziano i loro progetti più da fondi propri, che limitano meccanicamente le dimensioni e il numero di possibili investimenti.
La debolezza degli investimenti è una delle conseguenze più gravi della crisi. Senza il normale credito bancario, senza un investimento pubblico significativo e con un’alta incertezza politica e di sicurezza, il paese rinnova meno rapidamente le sue attrezzature e infrastrutture. La perdita del PIL non è quindi solo un calo temporaneo della domanda, ma riflette anche un deterioramento della capacità produttiva.
2025: un vero rimbalzo, ma molto insufficiente
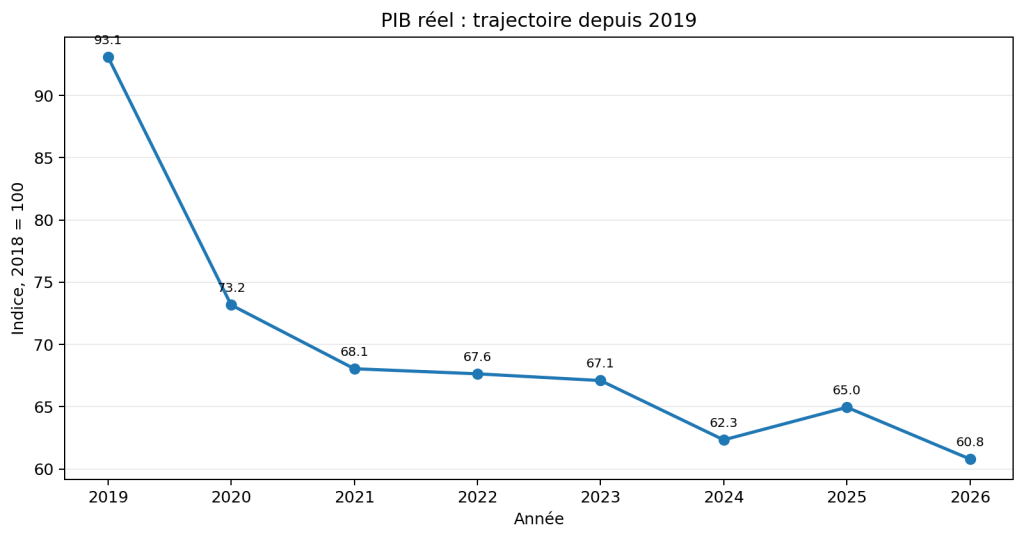
Indice del PIL reale ricostruito, base 2018 = 100. 2025: stima; 2026: previsione.
L’anno 2025 è stato il primo miglioramento netto dall’inizio della crisi. La Banca mondiale ha rivisto la sua ultima stima della crescita reale al 4,2 per cento nella sua relazione estiva del 2026. Il rimbalzo si basava su consumi, turismo, investimenti e un miglioramento di diversi indicatori di attività. Ha confermato che un’economia così compressa potrebbe rimbalzare rapidamente mentre la sicurezza e le condizioni politiche sono migliorate.
Ma una crescita del 4,2% dopo una perdita cumulativa vicino al 40% non è un ritorno al punto di partenza. Le percentuali non sono simmetriche: un’economia che cade da 100 a 60 perde il 40%, ma poi deve aumentare del 66.7 per cento a 100. Il Libano affronta questo aritmetico sfavorevole. Anche diversi anni di crescita al 4% o al 5% non sarebbero sufficienti per eliminare rapidamente le perdite accumulate dal 2019.
2026: La guerra ferma nuovamente la ricostruzione del PIL
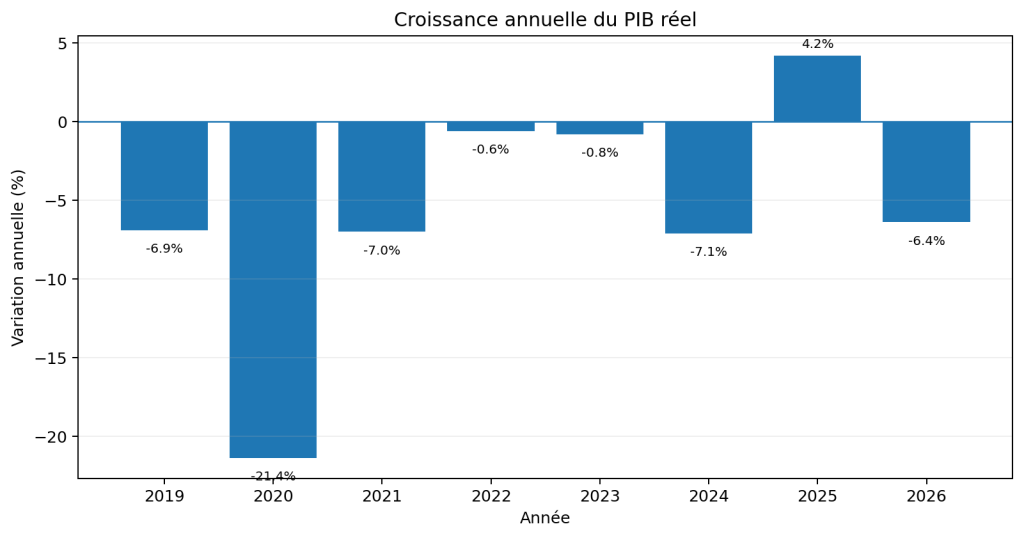
Crescita reale annuale. 2025: stime revisionate; 2026: previsioni.
La nuova escalation del marzo 2026 interruppe questo movimento. La Banca Mondiale prevede ora una vera contrazione del 6.4 per cento nel 2026. Si stima che il conflitto riduce circa 10,4 punti di crescita da uno scenario privo di guerra, principalmente attraverso il declino dei ricavi del turismo e il consumo privato. La distruzione delle abitazioni e delle infrastrutture, lo spostamento della popolazione e le interruzioni logistiche influiscono anche sullo stock di capitale e quindi sul potenziale di crescita futura.
Lo shock arriva quando l’inflazione è prevista in media 17,5% entro il 2026. Questa combinazione illustra ancora una volta la differenza tra nominale e reale: i prezzi possono continuare a salire come la quantità di beni e servizi prodotti declina. Per le famiglie, questo è il modello più sfavorevole: minore attività economica e un costo più elevato di vita.
Il PIL pro capite conferma la perdita di ricchezza
Il PIL pro capite nominale integra la tabella. Secondo la Banca Mondiale, ha raggiunto circa $8,906 nel 2019, prima di cadere a $5,561 nel 2020, $4,045 nel 2021, $3,654 nel 2022 e $3,478 nel 2023. Erano circa 4.473 dollari nel 2024. Questo aumento non significa, ancora una volta, che il reale tenore di vita è aumentato nelle stesse proporzioni: l’inflazione, il tasso di cambio e la distribuzione molto irregolare del reddito alterano significativamente ciò che questo importo permette effettivamente di acquistare.
Inoltre, il PIL pro capite non è un salario medio. Divide la produzione nazionale dalla popolazione e non dice nulla da sola su come questa ricchezza è distribuita. Due paesi con lo stesso PIL pro capite possono avere livelli molto diversi di povertà e disuguaglianza. In Libano, l’indicatore viene utilizzato principalmente per mostrare l’entità della riduzione della base economica disponibile per residente a partire dalla crisi.
Restaurare il livello pre-crisi richiederà più di un semplice rimbalzo turistico
La questione centrale, quindi, non è solo di ritornare alla crescita positiva. Il Libano deve ricostruire i meccanismi che permettono di continuare questa crescita: la ristrutturazione bancaria, la messa in questione dei depositi, il credito di ritorno, la ricostruzione del finanziamento, l’infrastruttura, l’elettricità e un quadro fiscale credibile. I trasferimenti di turismo e diaspora portano il consumo di valuta e di sostegno, ma non possono sostituire gli investimenti produttivi.
La traiettoria del PIL dal 2019 mostra due crisi sovrapposte. Il primo è nominale e monetario: il crollo della sterlina, l’inflazione e una forte riduzione del valore dell’economia convertita in dollari. Il secondo è reale: la chiusura delle imprese, il calo degli investimenti, la distruzione del capitale e un calo costante della quantità di beni e servizi prodotti. L’aumento del PIL nominale dal 2023 non dovrebbe mascherare il secondo.
Le stime future raffineranno il costo del conflitto del 2026. Per misurare una vera e propria uscita dalla crisi, tuttavia, l’indicatore decisivo rimarrà del PIL reale: fintanto che l’output corretto dal prezzo non progredisce in modo sostenibile per diversi anni, un aumento del PIL nominale in dollari può dare un’immagine di normalizzazione senza significato che l’economia libanese ha recuperato la ricchezza persa dal 2019.
L’illusione della standardizzazione
L’aumento del PIL nominale, della stabilità dei tassi di cambio e della dollarizzazione dà ora un senso di normalizzazione che deve essere contraddistinto da una reale ripresa economica. Negozi lavoro, ristoranti possono essere pieni, alcuni salari privati sono retribuiti in dollari e i prezzi sono diventati più prevedibili che all’altezza della crisi. Questi segni sono reali. Essi dimostrano che l’economia si è adattata al crollo monetario. Non significa che ha recuperato la produzione, gli investimenti e la ricchezza persi dal 2019.
Un’economia può stabilizzarsi dopo una forte contrazione. Questo è esattamente ciò che è successo in Libano. Le famiglie hanno ridotto o cambiato il loro consumo, le imprese hanno corretto i loro costi e parte dell’attività spostata in contanti e il dollaro fresco. La stabilità del tasso di cambio intorno a un nuovo livello non ripristina i depositi bloccati, ha perso i salari reali o le imprese mancanti. Previene principalmente il meccanismo di depreciazione-inflazione di produrre gli stessi shock tra il 2019 e il 2023.
Questa differenza spiega perché l’attività visibile può dare un’immagine più favorevole rispetto ai conti nazionali. I settori dei consumatori e dei servizi possono rimbalzare rapidamente con la diaspora e i dollari del turismo. Spesso richiedono finanziamenti meno a lungo termine di una fabbrica, un progetto immobiliare o un’infrastruttura. Così, una strada commerciale vivace da sola non è un indicatore della ricostruzione di capacità produttiva.
La ristrutturazione bancaria mancante detiene la crescita
Il principale ostacolo strutturale rimane il sistema bancario. Dal 2019, i vecchi depositi sono rimasti in gran parte fissi e le perdite accumulate tra lo Stato, la Banca del Libano e le banche commerciali non sono ancora state distribuite nell’ambito di una completa ristrutturazione. Le banche continuano a fornire servizi, ma non forniscono più la scala necessaria della loro funzione economica centrale: raccogliere i risparmi e trasformarli in credito per le famiglie e le imprese.
L’effetto sul potenziale PIL è diretto. Una PMI che desidera acquistare una macchina, espandere un workshop o finanziare un grande stock deve contare fortemente sui propri fondi, un investitore o un finanziamento esterno. Un’impresa redditizia ma insufficientemente capitalizzata può quindi abbandonare un progetto che un normale sistema bancario avrebbe finanziato. Ripeto su una scala di migliaia di aziende, queste decisioni riducono gli investimenti, i guadagni di produttività, la creazione di posti di lavoro e infine la produzione.
Lo stesso meccanismo colpisce le famiglie. Credito immobiliare, finanziamento di attrezzature e parte del credito al consumo rimangono ben al di sotto del loro livello di pre-crisi. La domanda dipende più dal reddito attuale e dai dollari disponibili. Questa situazione favorisce coloro che hanno già liquidità e penalizza nuovi investitori. Finché la questione delle perdite bancarie e dei depositi non è risolta in modo credibile, rimane difficile ripristinare la fiducia e riportare i risparmi nel sistema bancario su base sostenibile.
L’economia di cassa favorisce i servizi, gli investimenti meno pesanti
Il modello emerso dalla crisi favorisce meccanicamente le attività in grado di operare con pagamenti immediati e requisiti di capitale relativamente limitati. Il ripristino, il commercio, i servizi personali e il turismo possono beneficiare rapidamente dei dollari portati dalla diaspora. Essi sostengono l’occupazione e l’attività, ma non sostituiscono gli investimenti necessari per un’economia più produttiva.
L’industria, l’agricoltura modernizzata, l’edilizia abitativa e le infrastrutture richiedono finanziamenti a medio e lungo termine. Un’impresa industriale deve comprare macchinari, finanziare edifici e immobilizzare capitale di lavoro. Un contadino che vuole aumentare la sua produttività deve investire in irrigazione, stoccaggio e attrezzature. Senza credito, questi investimenti devono essere finanziati quasi interamente all’inizio, che riduce notevolmente il numero di attori in grado di intraprenderli.
Questo vincolo aiuta a spiegare perché il Libano può sperimentare periodi di consumo dinamico senza ritrovare una forte crescita del PIL reale. Il denaro permette all’economia di funzionare; Sostituisce molto meno il meccanismo di accumulo di capitale che consente un aumento duraturo della produzione.
Elettricità, Infrastrutture, Stato e capitale umano: Altri blocchi
Il sistema finanziario non è l’unico ostacolo. Il costo dell’elettricità rimane alto per le aziende che combinano reti pubbliche, generatori e investimenti solari. Le infrastrutture di trasporto e diversi servizi pubblici hanno subito lunghi anni di sottoinvestimento. Questi costi riducono la redditività del progetto e riducono la competitività del Libano di fronte alle economie in cui l’energia, la logistica e il finanziamento sono più prevedibili.
Allo stesso tempo, lo Stato ha un margine limitato per compensare i deboli investimenti privati. Le esigenze riguardano simultaneamente gli stipendi del settore pubblico e le pensioni, le infrastrutture, la salute, l’istruzione, la sicurezza e la ricostruzione. L’investimento pubblico rimane quindi limitato mentre dovrebbe ripristinare parte del capitale fisico distrutto o degradato dal 2019.
L’emigrazione aggiunge una perdita meno visibile. Medici, ingegneri, insegnanti, dirigenti e giovani laureati che sono partiti dall’inizio della crisi a volte inviano trasferimenti che sostengono il consumo e le riserve di cambio straniere. Ma la loro partenza riduce simultaneamente il capitale umano disponibile. La diaspora aiuta così l’economia a tenere mentre riflette uno scarico del cervello che può ridurre il suo potenziale di crescita.
Perché qualche anno di rimbalzo non sarà sufficiente
La crescita del 4,2% stimata nel 2025 ha mostrato la capacità di rimbalzo di un’economia altamente compressa. Non significa che la crisi sia finita. Le percentuali sono asimmetriche: un’economia che cade da 100 a 60 perde il 40%, ma poi ha bisogno di crescere del 66,7% per recuperare 100. Da un livello reale vicino a 61 dopo la contrazione prevista nel 2026, diversi anni di forte crescita sarebbero necessari per tornare al livello pre-crisi.
Il problema è quindi duplice. Il Libano deve tornare alla crescita, ma anche cambiare la sua composizione. Un recupero guidato principalmente da consumi, turismo e trasferimenti rimane vulnerabile alle crisi di sicurezza e alle variazioni stagionali. La crescita sostenibile richiede investimenti più produttivi, esportazioni, crediti, infrastrutture e guadagni di produttività.
È in questo senso che l’aumento del PIL nominale dovrebbe essere interpretato con cautela. Essa mostra un apprezzamento monetario dell’attività e un adattamento alla dollarizzazione. Non dimostra che l’economia ha riparato i suoi meccanismi di finanziamento o recuperato la sua capacità produttiva. Il vero test rimane il PIL reale, ma anche la capacità del paese di trasformare il risparmio in investimenti e mantenere la crescita per diversi anni.
Tavola sinottica
| Anno | PIL nominale (milioni di dollari) | Crescita reale | Indice reale (2018=100) |
| 2019 | 11 | -6,9% | 9.3 |
| 2020 | 3, del regolamento n | -21,4% | 73. 2 |
| 2021 | 2 | -7,0% | 68.1 |
| 2022 | Voce principale: | -0,6 % | 67.6 |
| 2023 | 20.1 | -0,8 % | 6 |
| 2024 | 26.0 | -7,1% | 62. 3 |
| 2025 | n/a. | +4.2 % | 65.0 |
| 2026 | n/a. | -6.4 % | 60.8 |
Nota: il PIL nominale WDI è disponibile fino al 2024. Crescita 2025 è la stima riveduta pubblicata nell’agosto 2026; 2026 è una previsione.
Referenze e link
Banca mondiale, Indicatori dello sviluppo mondiale — PIL nominale del Libano e crescita reale, 2019-2024 dati: https://databank.worldbank.org/reports.aspx?country=LBN&source=2
Banca mondiale, Monitor economico del Libano, estate 2026 — A Conflict-Torn Economy: https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery
Banca mondiale, relazione completa Libano Monitor economico, estate 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
Banca mondiale, dati selezionati sul Libano — crescita reale e PIL pro capite: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228e1e3e3e70-0500042021/relato/data-lbn.pdf