Il gas torna oltre 80 euro e richiama la fragilità europea
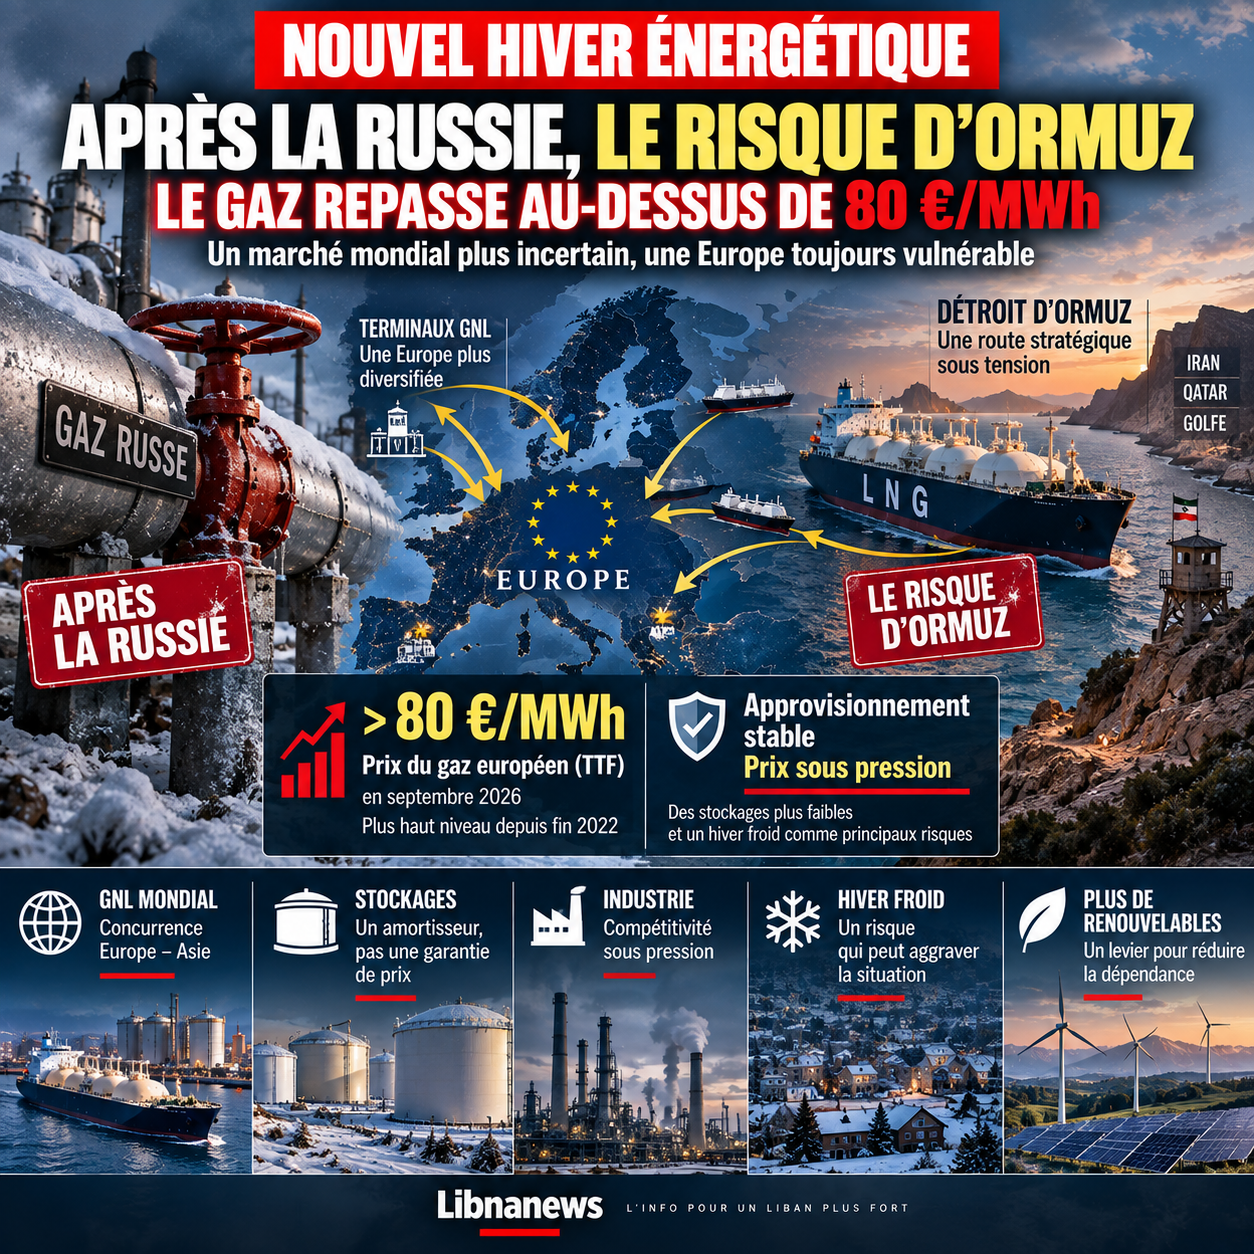
Il mercato europeo dell’energia si sta avvicinando all’inverno del 2026-2027 sotto pressione che i governi pensavano fosse parzialmente controllato dopo la grande crisi causata dalla rottura con il gas russo. Nel mese di settembre, il prezzo del gas europeo ha superato 80 euro per megawatt ora, un livello che è stato il più alto dalla fine del 2022. Questa ripresa si presenta in un contesto molto diverso da quello che aveva sconvolto il continente quattro anni prima. La Russia non è più l’unico centro di gravità della vulnerabilità energetica europea. Le tensioni intorno all’Iran e lo Stretto di Ormuz rappresentano ora un rischio diretto per le spedizioni di gas naturale liquefatto e di petrolio che collegano il Golfo ai mercati mondiali. La crisi rivela così una trasformazione del problema piuttosto che la sua scomparsa. L’Europa ha ridotto una grande dipendenza geografica diversificando le sue forniture, espandendo le importazioni marittime e costruendo nuove capacità di ricezione per il gas naturale liquefatto. Ma questa diversificazione ha reso più dipendente dal funzionamento ininterrotto delle rotte di trasporto e un mercato globale in cui un carico può essere reindirizzato all’acquirente offrendo il prezzo più alto. In queste condizioni, lo Stretto di Ormuz diventa un rischio europeo, anche se nessun confine dell’Unione è vicino.
La tensione è tanto più alta quanto l’energia funziona in previsione. Non è necessario che tutti i flussi si fermino per aumentare i prezzi. La possibilità di chiusura, limitazione del traffico o attacchi alle infrastrutture è sufficiente per aumentare il premio di rischio. I commercianti devono integrare la probabilità di un ritardo o un’interruzione. Gli assicuratori rivalutano le loro condizioni. Gli armatori possono modificare le loro decisioni. Gli acquirenti sono alla ricerca di spedizioni alternative prima che sappiano anche se saranno necessari. L’aumento dei prezzi diventa una forma di protezione contro l’incertezza. Questo meccanismo spiega perché i negoziati tra Washington e Teheran intorno a Ormuz sono seguiti così da vicino dai mercati europei. La questione va oltre il rapporto tra i due paesi. Riguarda il funzionamento di un’arteria attraverso cui grandi volumi di flusso energetico. Le autorità iraniane hanno collegato la riapertura completa dello Stretto a determinate condizioni nelle discussioni con gli Stati Uniti. Hanno anche avvertito che se l’Iran non potesse esportare il suo petrolio e garantire la propria sicurezza, le infrastrutture regionali non sarebbero necessariamente riparate. Queste dichiarazioni rafforzano la volatilità, anche quando i mediatori cercano contemporaneamente un risultato diplomatico. Per l’Europa, quindi, la prima minaccia dell’inverno non è ancora una diffusa carenza fisica. Questo è il ritorno di un prezzo del gas che è sufficientemente alto e instabile per pesare sulle famiglie, industria e finanze pubbliche.
Dopo il gas russo, l’Europa ha cambiato la sua dipendenza piuttosto che rimosso il rischio
La crisi, aperta nel 2022, costrinse l’Europa a cambiare il proprio sistema di approvvigionamento in modo urgente. Le importazioni russe per via pipeline avevano a lungo fornito una parte considerevole del gas consumato nel continente. La loro forte riduzione ha spinto gli Stati europei a cercare altri fornitori, a riempire rapidamente il loro stoccaggio e a importare gas naturale più liquefatto. Nuova infrastruttura è stata costruita o accelerata, compresi i terminali galleggianti. Gli Stati Uniti sono diventati un fornitore molto più grande. Anche il Qatar e altri produttori sono diventati più importanti. Questa trasformazione ha contribuito ad evitare lo scenario di una grave rottura di approvvigionamento. Essa ha anche dato all’Europa una maggiore flessibilità rispetto a un sistema dipendente da alcuni gasdotti. Una petroliera LNG può cambiare teoricamente la sua destinazione. Un carico può essere acquistato sul mercato internazionale. Diversi fornitori possono essere concorrenti.
Questa flessibilità, tuttavia, ha un prezzo. Il gas naturale liquefatto collega ulteriormente l’Europa al mercato mondiale. Poiché l’Asia aumenta i suoi acquisti, i consumatori europei possono pagare di più per attrarre il carico. Quando il conflitto minaccia le strade del Golfo, il rischio viene rapidamente trasmesso ai prezzi europei. La dipendenza non è quindi più basata unicamente sulla volontà politica di un fornitore. Si basa su un insieme più ampio: disponibilità LNG, funzionamento stretto, capacità di liquefazione, concorrenza asiatica, infrastrutture portuali e condizioni atmosferiche. Questo sviluppo non costituisce necessariamente un aumento. Avere più fornitori rimane più sicuro che dipende quasi esclusivamente da una fonte. Ma cambia la natura del rischio. L’Europa è diventata più resiliente alla decisione di un singolo giocatore e più esposta alla rottura del mercato globale.
Ormuz illustra perfettamente questo cambiamento. Una parte significativa delle esportazioni di energia del Golfo deve percorrere questa strada. Qatar, un giocatore importante nel gas naturale liquefatto, dipende direttamente da questo percorso per spedire le sue spedizioni. Una perturbazione duratura avrebbe quindi un effetto che supererebbe di gran lunga i volumi direttamente destinati all’Europa. acquirenti asiatici cercherebbero anche alternative. Il carico disponibile altrove sarebbe diventato più costoso. Gli Stati europei dovrebbero competere di più con Cina, Giappone, Corea del Sud e altri importatori principali. Una crisi regionale si trasformerebbe così in una competizione globale per le stesse molecole.
Le scorte proteggono contro una rottura, non contro tutti i prezzi
Tuttavia, l’Europa ha uno strumento essenziale: le sue strutture di stoccaggio. Le riserve consentono una variazione dei consumi e limitano le conseguenze immediate della disgregazione delle importazioni. Essi agiscono come ammortizzatori tra il mercato internazionale e il consumatore. Ma la loro esistenza è a volte soprainterpretata. Lo stoccaggio non è una fonte permanente di energia. Contiene un volume finito che deve essere ricostituito. La sua efficienza dipende dal livello di riempimento all’inizio dell’inverno, temperatura, consumo industriale e la durata di qualsiasi interruzione.
Un inverno mite può ridurre significativamente la pressione. Un inverno freddo produce l’effetto opposto. Molte settimane di basse temperature aumentano il riscaldamento residenziale e accelerano il campionamento. Se questo periodo coincide con una disgregazione a Ormuz, l’Europa deve acquistare di più in un momento in cui il mercato mondiale è già teso. Il problema poi diventa meno quello dell’esistenza fisica del gas rispetto a quello del suo prezzo. Paesi con risorse finanziarie significative possono continuare ad attrarre carichi. Le economie più fragili e alcuni paesi importatori al di fuori dell’Europa possono essere ouste o ridotte. La sicurezza energetica europea può quindi avere conseguenze indirette per altre regioni.
L’aumento superiore a 80 euro per megawatt ora dovrebbe essere incluso in questo contesto. Non significa che le riserve europee siano esaurite o che una carenza generale sia già in atto. Indica che il contratto attribuisce un valore molto più elevato al rischio. Questo prezzo viene quindi trasmesso in modo differenziato. Le famiglie con contratti a prezzo fisso possono essere temporaneamente protette. I nuovi contratti integrano gradualmente le condizioni di mercato. Le aziende ad alta intensità di energia, invece, sperimentano variazioni più rapide quando devono rinnovare i loro acquisti. I governi possono decidere di sovvenzionare alcune fatture, ma questa protezione trasferisce parte del costo ai bilanci pubblici. Non esiste quindi alcun meccanismo per la rimozione sostenibile dell’energia costosa. Il costo è infine pagato dal consumatore, dal contribuente, dalla società o una combinazione dei tre.
L’industria europea rischia di pagare per la crisi energetica una seconda volta
Per l’industria, l’aumento del gas viene in un momento particolarmente delicato. I settori ad alta intensità energetica hanno già dovuto adeguarsi ai costi in aumento dal 2022. Chimica, fertilizzanti, vetro, metallurgia, ceramica e altre attività utilizzano il gas sia come fonte di energia che come materia prima. Quando il suo prezzo europeo rimane duramente più alto di quello sostenuto dai concorrenti in altre regioni, il divario diventa un problema di competitività. Un’azienda può assorbire un’epidemia per qualche settimana. Si può difficilmente costruire una strategia industriale nel corso di diversi anni se ignora il suo costo energetico.
Questa incertezza può produrre effetti anche prima di una chiusura di fabbrica. Gli investimenti sono differiti. Le nuove capacità possono essere costruite altrove. I gruppi internazionali confrontano il costo della produzione in Europa con il costo di una struttura negli Stati Uniti, in Medio Oriente o in Asia. L’energia diventa allora un problema di politica industriale. I governi europei non devono più garantire che le famiglie possano riscaldarsi. Essi devono fornire alle aziende una visibilità sufficiente per continuare a investire.
La crisi di Ormuz è particolarmente problematica perché ci ricorda che il gas naturale liquefatto, utilizzato per ridurre la dipendenza russa, non è necessariamente energia a buon mercato. Offre diversificazione strategica, ma la sua catena è costosa: estrazione, liquefazione, spedizione, rigassificazione e poi routing. Come aumenta la concorrenza globale, i prezzi possono aumentare rapidamente. L’Europa deve quindi evitare di trasformare una soluzione di sicurezza in una dipendenza strutturale dal mercato del posto. I contratti a lungo termine possono ridurre alcune delle volatilità, ma creano altri impegni in quanto l’Unione cerca di ridurre gradualmente il suo consumo di combustibili fossili. Il continente deve garantire abbastanza gas per il prossimo decennio senza bloccare volumi incompatibili con i suoi obiettivi climatici. Ormuz rende questo equilibrio ancora più difficile.
Qatar diventa contemporaneamente fornitore e mediatore
La posizione del Qatar illustra l’intersezione tra diplomazia ed energia. Doha svolge un ruolo di mediazione nelle discussioni tra Washington e Teheran. Allo stesso tempo, la sua economia energetica dipende dal libero passaggio delle petroliere LNG attraverso lo Stretto. Il paese ha quindi un interesse diretto a prevenire un’escalation che minaccia le esportazioni del Golfo. I mediatori stanno lavorando per avvicinare le posizioni americane e iraniane intorno a una formula per ripristinare la circolazione normale. Le discussioni si concentrarono sulle condizioni iraniane riguardanti Ormuz, mentre Washington mantenne forti pressioni economiche su Teheran.
Per l’Europa, questa mediazione ha una dimensione economica immediata. Ogni passo che può ridurre il rischio sullo Stretto può alleviare le aspettative. Al contrario, una pausa nelle discussioni può essere rapidamente trasmessa ai mercati. Questa situazione dimostra quanto la sicurezza energetica europea dipende ora dalla diplomazia in cui l’Unione non è sempre il protagonista. Washington, Teheran, Doha e Stati produttori del Golfo possono influenzare direttamente il prezzo pagato da una fabbrica tedesca o da una famiglia italiana.
Questa dipendenza diplomatica pone una domanda strategica. L’Europa ha investito fortemente in infrastrutture per importare gas da fonti diverse. Tuttavia, ha poca capacità di controllare le rotte marittime e le crisi politiche che interessano questi fornitori. La diversificazione fisica deve quindi essere accompagnata da una diversificazione geopolitica. Ciò significa mantenere forniture da diverse regioni e sviluppare interconnessioni tra i paesi europei. Ciò implica, soprattutto, una graduale riduzione della quantità di gas necessaria dall’economia. Ogni unità di consumo evitato riduce l’esposizione a Ormuz, il mercato globale e le crisi future.
I Rinnovabili proteggono l’Europa ma non sostituiscono ancora tutti i gas
Il rapido sviluppo delle energie rinnovabili è in questo contesto una politica di sicurezza e una politica climatica. Un’ora megawatt prodotta da una turbina eolica o da un pannello solare non richiede il passaggio di una petroliera LNG attraverso uno stretto strategico. Più il sistema elettrico si basa su fonti interne, meno una crisi esterna può influenzare direttamente il suo costo. Ma questa protezione ha ancora dei limiti. Il sole e il vento sono variabili. La rete deve avere capacità di archiviazione, interconnessione e pilotaggio in grado di prendere il sopravvento. Il gas continua a svolgere questo ruolo in diversi paesi.
La transizione energetica riduce quindi la dipendenza senza rimuoverla immediatamente. Le pompe di calore, l’isolamento degli edifici e l’efficienza industriale possono ridurre il consumo di gas più strutturalmente. Questi investimenti sono meno visibili di un nuovo terminale LNG, ma hanno un grande vantaggio: riducono la domanda in ogni crisi futura. Una dimora ben isolata consuma meno di qualsiasi fonte di gas. Un impianto più efficiente rimane meno esposto indipendentemente dal fornitore.
L’inverno 2026-2027 potrebbe così accelerare un cambiamento già in corso. La crisi del 2022 ha mostrato il pericolo di un’eccessiva dipendenza dal gas russo. La tensione intorno alla Ormuz mostra che il fornitore di cambiamento non è sufficiente. La vera sicurezza consiste nell’avere diverse fonti, riducendo l’importo totale richiesto. Questa evoluzione richiede tempo. Durante la transizione, l’Europa rimarrà esposta alle crisi del mercato globale.
Un inverno freddo trasformerebbe il rischio di prezzo in un test politico
La variabile più imprevedibile è il tempo. Se l’inverno è mite, lo stoccaggio diminuirà più lentamente e la domanda rimarrà sotto controllo. I mercati potrebbero assorbire una rottura temporanea di Ormuz senza una grave crisi di approvvigionamento. Se le temperature sono basse, la situazione cambia. Il riscaldamento aumenta il consumo nello stesso momento in cui il carico diventa più difficile o più costoso per ottenere.
Il problema sarebbe poi diventato politico. I governi dovrebbero decidere quanto lontano proteggere le famiglie e le imprese. I meccanismi di sostegno energetico messi in atto nelle precedenti crisi hanno dimostrato che la protezione massiccia può essere molto costosa per le finanze pubbliche. Gli aiuti troppo generali sovvenzionano anche i consumatori che potrebbero assorbire parte dell’aumento. Gli aiuti over-targeted lasciano le classi medie esposte alle fatture hard-to-support. Ogni paese adotta poi una risposta diversa, che può creare lacune nel mercato europeo.
L’industria rappresenterebbe un dilemma paragonabile. È necessario sovvenzionare il gas di un impianto per preservare l’occupazione se il suo modello economico non è più competitivo con l’energia sostenibile? O accettare una riduzione di determinate attività a rischio di accelerare la deindustrializzazione? Queste domande vanno ben oltre l’inverno. Essi determinano il modello economico europeo per il prossimo decennio.
La soglia di 80 euro per megawatt ora agisce quindi meno come un confine assoluto che come un avvertimento. Ha sottolineato che i prezzi dell’energia potrebbero diventare rapidamente un problema politico centrale di nuovo. Un nuovo slancio sostenibile potrebbe riattivare i dibattiti sul potere d’acquisto, sugli aiuti pubblici e sulla competitività industriale in un momento in cui diversi governi hanno già margini di bilancio limitati.
Ormuz rivela la nuova geografia della dipendenza europea
L’Europa ha indubbiamente rafforzato la sua resilienza sin dalla crisi del 2022. Ha più capacità di importare gas naturale liquefatto, più fornitori e una nuova esperienza di rapida riduzione dei consumi. Non è quindi nella stessa situazione come all’inizio della rottura con la Russia. Ma la crisi attuale rivela la controparte di questa trasformazione. Il rischio è diventato globale.
In passato, la questione principale era se il gas sarebbe arrivato attraverso una pipeline specifica. Oggi si occupa contemporaneamente di rotte marittime, prezzi asiatici, terminali, vettori LNG, tensioni in Medio Oriente e la disponibilità di carichi americani. La dipendenza è meno concentrata, ma più complessa.
Lo Stretto di Ormuz diventa così simbolo della nuova sicurezza energetica europea. L’Europa non dipende esclusivamente da questo passaggio. Dipende sufficientemente dal mercato globale influenzato da questa transizione per portare a un aumento immediato dei prezzi. La differenza è essenziale. Spiega perché una chiusura parziale può influire sul continente anche se nessuna petroliera LNG destinata ad un porto europeo è direttamente bloccata.
La preparazione dell’inverno non è più solo riempire lo stoccaggio. Si compone di mantenere diverse rotte di approvvigionamento, mantenendo la capacità di importazione, riducendo il consumo ove possibile e accelerando gli investimenti che riducono strutturalmente la necessità di gas. I negoziati intorno a Ormuz determineranno una parte della pressione nei prossimi mesi. Ma non affronteranno la vulnerabilità sottostante. Dopo aver imparato a vivere con molto meno gas russo, l’Europa scopre che ora deve imparare a vivere con un mercato globale in cui una crisi di migliaia di chilometri di distanza può far saltare di nuovo le bollette.