Rimuovere i depositi da faccia a faccia tra banche e risparmiatori
Il file di deposito bancario può cambiare in natura. Dopo anni in cui è stato trattato come il cuore della crisi finanziaria libanese, le riflessioni nei documenti studiati fanno ora parte di un progetto di ricostruzione statale molto più ampio. Il rimborso dei risparmiatori non sarebbe più una semplice operazione progettata per compensare le conseguenze del crollo bancario. Sarebbe diventato uno strumento per ripristinare la fiducia nelle istituzioni, riportare il capitale nel sistema finanziario e accompagnare la trasformazione economica del paese. Questo approccio pone i depositanti allo stesso livello strategico della ricostruzione del Sud, il rafforzamento dell’esercito, la riforma amministrativa e il ripristino della sovranità finanziaria.
Il cambiamento è importante. Dalla crisi, il dibattito libanese si è concentrato su una questione centrale: chi dovrebbe sopportare le perdite accumulate? Lo Stato, la Banca del Libano, le banche commerciali, i loro azionisti o depositanti? Le risposte finora non hanno ripristinato un normale rapporto tra cittadini e istituzioni finanziarie. I saver hanno visto i loro soldi bloccati o sottoposti a meccanismi restrittivi di prelievo. Allo stesso tempo, l’economia si è adattata. I dollari fisici hanno assunto un ruolo significativo, i pagamenti in contanti sono diventati diffusi e una parte significativa delle transazioni si sono allontanate dalle banche.
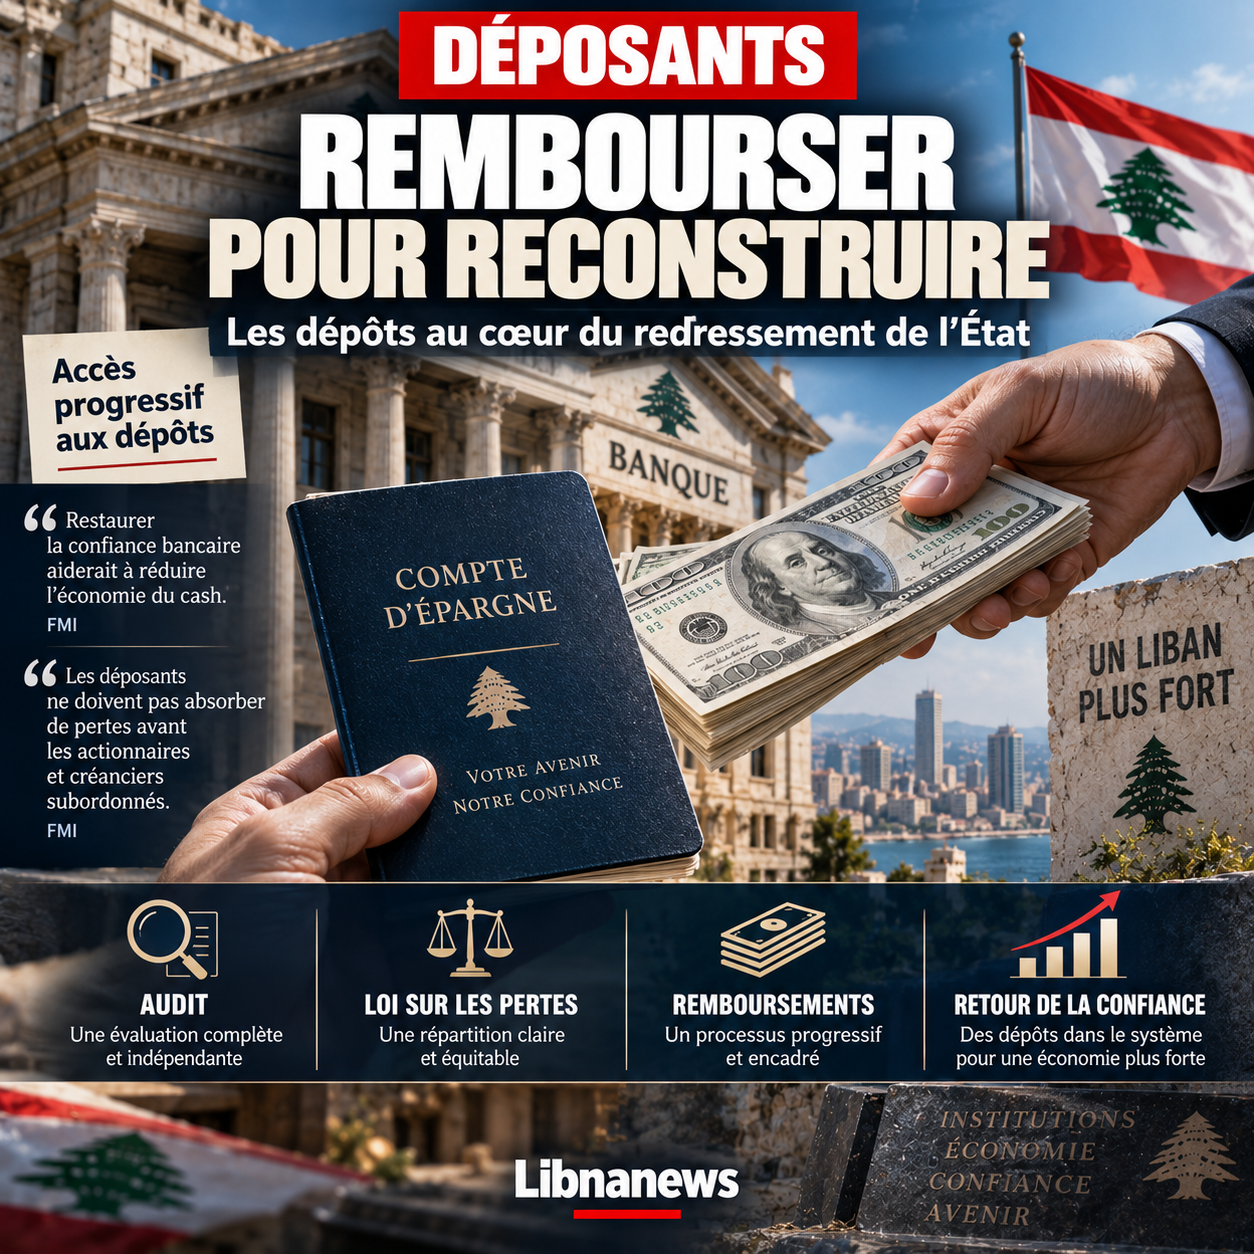
Il nuovo approccio cerca di invertire questa dinamica. Si basa su un’idea semplice: nessuna ricostruzione duratura del sistema finanziario è possibile se i depositanti rimangono convinti che investire denaro in una banca è un rischio. Il graduale recupero dei depositi diventa non solo questione di giustizia finanziaria, ma condizione per il ritorno al normale funzionamento economico.
Un audit completo prima di determinare chi deve pagare
La prima fase prevista sarebbe un controllo approfondito e indipendente della Banca del Libano e delle banche commerciali. Non sarebbe semplicemente una questione di aggiornare alcune recensioni. L’obiettivo sarebbe quello di stabilire impegni, perdite e responsabilità proprio prima di determinare come dovrebbero essere distribuiti.
Questo è un passo fondamentale. Una soluzione durevole non può essere basata su cifre contestate o su una stima politica delle perdite. C’è bisogno di determinare la situazione reale delle istituzioni, identificare i beni disponibili e misurare la capacità di tutti di partecipare alla riorganizzazione. Il processo previsto dovrebbe soddisfare criteri conformi a quelli del Fondo Monetario Internazionale ed essere affidato ad una struttura con credibilità internazionale.
Il calendario per l’audit e le modifiche legislative coprirebbe un periodo da sei a dodici mesi. Questa durata mostra che il progetto non prevede un ritorno immediato di tutti i depositi. Piuttosto, si cerca di costruire un meccanismo per avviare i rimborsi durante la ristrutturazione del settore.
La sfida sarà anche quella di evitare che l’audit diventi un nuovo esercizio senza conseguenze. Il Libano ha già avuto molte discussioni sulla valutazione delle perdite, sulla ristrutturazione e sulla responsabilità. La differenza sarebbe questa volta nel collegamento diretto tra l’audit, una legge di allocazione di perdita e l’efficace attivazione dei rimborsi.
Una legge per destinare le perdite
La seconda fase sarebbe legislativa. La distribuzione delle perdite dovrebbe essere determinata dalla legislazione approvata in Parlamento. Questa disposizione è essenziale perché, in linea di principio, impedirebbe il trattamento di una delle maggiori crisi finanziarie della storia del paese di essere risolta solo da decisioni amministrative o da accordi tra istituzioni.
La legge dovrebbe definire le rispettive responsabilità dello Stato, della Banca del Libano e delle banche commerciali. Dovrebbe anche determinare come gli azionisti parteciperanno all’assorbimento delle perdite. In primo luogo, dovrebbe fornire una protezione speciale per i candidati di piccole e medie dimensioni.
Quest’ultimo punto è uno degli orientamenti più chiari del regime proposto. Non tutti i candidati sarebbero trattati allo stesso modo. La priorità sarebbe data a coloro i cui risparmi rappresentano un patrimonio familiare o il prodotto di una vita lavorativa, piuttosto che un capitale molto più grande.
Tuttavia, i documenti disponibili non forniscono un programma completo per determinare precisamente l’importo che definirebbe un piccolo, medio o grande depositante. Essi inoltre non consentono la determinazione dell’esatta percentuale di depositi da rimborsare ad ogni categoria. Questi elementi dovrebbero essere definiti nel quadro legislativo e finanziario. La presentazione di soglie specifiche oggi andrebbe quindi oltre ciò che le fonti suggeriscono.
Primi rimborsi nel primo anno
Il calendario previsto è ambizioso. Dopo la fase di verifica e preparazione legislativa, i primi rimborsi dovrebbero iniziare nel primo anno. Il ripristino della completa solvibilità sarebbe quindi incluso in un programma di fino a cinque anni.
Questa temporalità risponde alla logica politica e finanziaria. Attendere diversi anni prima di pagare il primo dollaro ai depositanti potrebbe condannare il progetto non appena è stato lanciato. Per riconquistare la credibilità, lo stato deve produrre rapidamente un risultato visibile.
Il rimborso iniziale avrebbe quindi una funzione simbolica. Ciò dimostra che il processo non è quello di produrre una nuova legislazione o di annunciare un nuovo piano. Esso fornisce ai risparmiatori la prova che la restituzione è effettivamente iniziata.
Ma questa velocità crea una grande difficoltà: da dove arriveranno i soldi? Una promessa di rimborso è di valore solo se sono identificate le fonti di finanziamento. I documenti studiati danno un’architettura generale, ma non consentono una tavola definitiva di liquidità disponibile anno dopo anno. L’audit diventa quindi indispensabile proprio perché deve determinare ciò che ogni attore può effettivamente sostenere.
L’oro della Banca del Libano come garanzia di fiducia, non come cassa da svuotare
La questione delle riserve d’oro si riflette anche nelle considerazioni studiate. Tuttavia, il loro ruolo sarebbe molto diverso da quello a volte immaginato nel dibattito pubblico. L’oro non sarebbe considerato come una riserva per la vendita immediata al rimborso dei candidati.
Piuttosto, servirebbe come base di fiducia per ricostruire la credibilità finanziaria del paese. L’obiettivo sarebbe quello di preservare questo bene piuttosto che venderlo, pedinarlo o aumentare nuovi legami senza controllo.
Qualsiasi uso dell’oro dovrebbe anche richiedere un’autorizzazione esplicita da parte del Parlamento. Questo requisito introduce un blocco istituzionale. Una tale importante risorsa nazionale non potrebbe essere mobilitata semplicemente con decisione amministrativa.
Questa cautela è un problema chiaro. Utilizzando riserve d’oro per coprire le perdite immediatamente potrebbe fornire liquidità, ma non risolvere le cause della crisi. Una volta che il paese ha consumato i suoi beni, sarebbe ancora affrontare un sistema bancario indebolito se non fossero attuate riforme strutturali. La filosofia è quindi quella di utilizzare l’esistenza dell’oro come fattore di credibilità piuttosto che come soluzione di bilancio immediata.
Rimborso come mezzo per combattere l’economia di cassa
L’interesse strategico del caso appare soprattutto quando è vicino all’evoluzione dell’economia libanese dalla crisi. La sfiducia delle banche ha portato a transazioni in contanti molto diffuse. Per molte famiglie e aziende, mantenere i dollari fisici è diventato un comportamento razionale dopo l’esperienza di depositi bloccati.
Questa situazione, tuttavia, complica la ricostruzione economica. Le banche hanno meno risorse. Il credito rimane limitato. Le transazioni sono più difficili da rintracciare. Le autorità hanno ridotto la visibilità da parte dei movimenti finanziari. Infine, i partner internazionali si preoccupano della possibilità di riciclaggio di denaro e del finanziamento di reti sanzionate.
Rimborso dei depositanti diventa un mezzo per invertire questa logica. Se un risparmiatore scopre che il suo denaro viene gradualmente restituito a lui e che le nuove regole meglio proteggere i suoi diritti, può iniziare a considerare la banca di nuovo come uno strumento normale.
Tuttavia, il ritorno dei depositi non sarà automatico. Richiederà più di un primo rimborso. I depositanti dovranno essere convinti che i nuovi fondi che collocano nelle banche non subiranno il destino dei vecchi. Ciò implica una netta separazione tra il trattamento delle passività ereditate dalla crisi e il funzionamento di nuovi depositi.
Una ricostruzione bancaria che cambierebbe il paesaggio istituzionale
L’audit e l’assegnazione delle perdite avranno necessariamente conseguenze per le banche stesse. Non tutti hanno la stessa situazione finanziaria. Alcuni potrebbero essere in grado di ricapitalizzare e continuare la loro attività. Altri devono fondersi o essere ristrutturati. Gli istituti in grado di soddisfare le nuove esigenze potrebbero scomparire nella loro forma attuale.
Il progetto non può quindi essere inteso come un piano per salvare tutte le banche senza distinzione. La priorità mostrata riguarda il ripristino del sistema e la protezione dei candidati, non la conservazione di ogni stabilimento.
La ristrutturazione deve anche creare un settore più piccolo ma più forte. Dopo una tale crisi, il mantenimento artificialmente delle istituzioni insolventi spingerebbe solo indietro il problema. D’altra parte, la chiusura improvvisa di stabilimenti senza un meccanismo di protezione potrebbe peggiorare le perdite di risparmiatori.
L’equilibrio sarà difficile. Le banche di sopravvivenza dovranno soddisfare requisiti di capitalizzazione, governance e conformità più forti. Essi dovranno anche convincere i loro corrispondenti stranieri che i meccanismi di controllo sono cambiati.
Una dimensione politica che va ben oltre la finanza
Il fascicolo delle ricorrenti diventa ancora più sensibile se integrato nel più ampio programma di ricostruzione di cui ai documenti. Combina il recupero bancario, la ricostruzione delle aree colpite dalla guerra, il governo digitale, il rafforzamento militare e il ritorno dell’autorità statale.
In questa architettura, fare soldi ai depositanti produce un effetto politico. Durante la crisi, l’incapacità dello Stato di proteggere i risparmi ha fortemente indebolito la sua credibilità. Il ripristino dei diritti finanziari diventa quindi un modo per ripristinare l’autorità istituzionale.
La logica è paragonabile a quella prevista per la ricostruzione del Sud. Quando lo Stato fornisce direttamente un servizio, finanzia una ricostruzione o protegge un deposito, riduce la dipendenza del cittadino da intermediari politici, comunitari o privati.
Il progetto va quindi oltre il quadro di un piano bancario. Esso mira a ricostruire il legame tra cittadino e istituzione. Questa ambizione spiega perché i candidati occupano un posto così importante in una strategia che si occupa simultaneamente di sicurezza, sovranità e ricostruzione.
Il rischio di trasformare una promessa finanziaria in uno strumento politico
Tuttavia, questa architettura è pericolosa. Più il rimborso dei depositanti è integrato in una strategia di trasformazione internazionale in Libano, più è probabile che sia percepito come condizionale sugli obiettivi politici.
Alcune persone possono temere che l’accesso ai finanziamenti necessari dipenderà dalle decisioni prese su altre questioni, tra cui la sicurezza, armi Hezbollah o relazioni con Israele. I documenti studiati stabiliscono collegamenti strategici tra questi diversi progetti, ma non consentono l’affermazione che il rimborso individuale di un richiedente sarebbe legalmente condizionato a una decisione sicura.
La distinzione è essenziale. Un programma internazionale può combinare diverse riforme nella stessa strategia senza che qualsiasi pagamento formale sia soggetto a tutte le altre misure. L’articolo deve quindi evitare di presentare come condizione giuridica ciò che è, in questa fase, un’architettura politica generale.
Tuttavia, questa ambiguità potrebbe diventare una fonte di conflitto. I depositanti stanno aspettando i loro soldi per anni. Potrebbero rifiutarsi di usare la loro situazione come leva nei negoziati politici più ampi. Al contrario, i donatori possono ritenere di non dover impegnare risorse significative senza garanzie di riforma.
Chi controllerà i soldi?
Il problema della governance è quindi centrale. I finanziamenti relativi al recupero dovrebbero essere combinati con indicatori di riforma e meccanismi per prevenire la cattura delle risorse. Questo requisito soddisfa la diffidenza accumulata della gestione pubblica e bancaria.
La trasformazione digitale prevista nel programma generale potrebbe riguardare anche il monitoraggio dei pagamenti. L’obiettivo sarebbe ridurre gli intermediari, identificare i beneficiari e consentire un controllo più accurato dei flussi.
Per i candidati, tale architettura potrebbe rendere i rimborsi più trasparenti. Esso fornisce informazioni su quali categorie sono state pagate, su quali orari e su quali basi giuridiche. Esso limiterebbe anche il rischio di un trattamento preferenziale dato a determinati attori.
Ma la trasparenza deve cominciare prima dei rimborsi. La ripartizione delle perdite deve essere comprensibile. Senza la pubblicazione di metodi di calcolo e responsabilità, i cittadini rischiano di vedere il meccanismo come un altro tentativo di farli sopportare perdite decise altrove.
Il vero test sarà il ritorno volontario di denaro alle banche
Il successo non può essere misurato esclusivamente dall’importo rimborsato. Il miglior indicatore sarà il comportamento del libanese dopo i primi pagamenti.
Se i depositanti recuperano parte dei loro fondi e li tengono immediatamente in contanti a casa o trasferirli all’estero, il ritorno avrà risposto a una richiesta legittima, ma non avrà ripristinato il sistema finanziario. Se, al contrario, alcuni risparmiatori riprendono utilizzando le banche, il meccanismo avrà prodotto un effetto molto più profondo.
Per ottenere questo risultato, le autorità dovranno stabilire una chiara frontiera tra il vecchio sistema e quello nuovo. I cittadini devono essere consapevoli che i nuovi depositi sono protetti da regole diverse, che le banche sopravvissute hanno un capitale sufficiente e che i controlli impediscono la ricorrenza delle pratiche che portano al collasso.
È a questa condizione che il fascicolo delle ricorrenti possa diventare un vero pezzo della ricostruzione dello Stato. Il ritorno dei risparmi non provocherebbe solo il debito a centinaia di migliaia di persone. Riporterebbe il capitale ai canali istituzionali, ridurre l’economia di cassa, ripristinare il credito e rendere il controllo finanziario più efficace. Dopo anni in cui la crisi bancaria simboleggiava l’impotenza pubblica, il rimborso dei depositanti potrebbe così diventare uno dei test più concreti della capacità del Libano di ricostruire un rapporto di fiducia tra Stato, banche e cittadini.