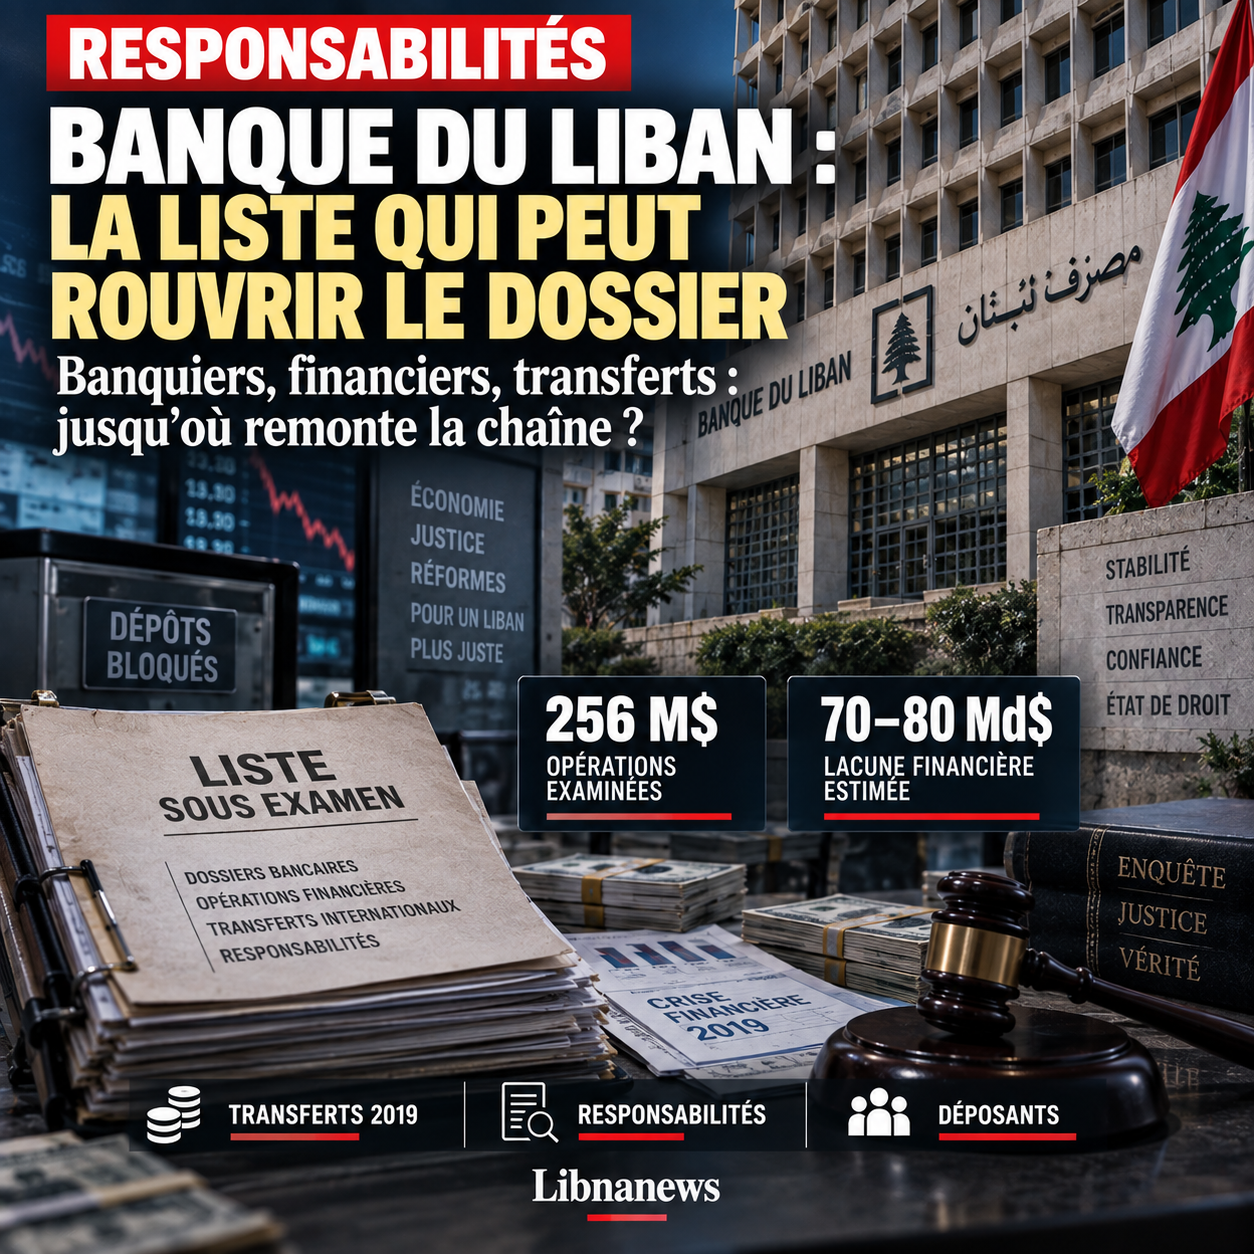
Le informazioni passate quasi inosservate potrebbero riaprire una delle questioni più sensibili della crisi libanese. Un elenco trasmesso o preparato nell’ambito degli sforzi per l’esecuzione della Banca del Libano comprenderebbe individui provenienti dai settori bancario e di investimento, alcuni dei quali finora sono stati al di fuori del procedimento. Nessun inventario nominativo completo è stato reso pubblico negli articoli disponibili. Ma l’esistenza di questo elenco viene in un momento particolare: il governatore uscente Riad Salamé rimane al centro dei procedimenti giudiziari, il governo cerca di affrontare un divario finanziario stimato in diverse decine di miliardi di dollari e depositanti sono ancora in attesa di sapere quale parte dei loro beni può effettivamente essere recuperato.
La questione va quindi ben oltre il destino giudiziario di un ex governatore. Sin dal crollo del Libano, c’è stato un dibattito tra la ricerca di responsabilità individuali e la spiegazione di un sistema in cui lo Stato, i governi successivi, la Banca del Libano, le banche commerciali e le autorità politiche hanno partecipato, a diversi gradi, a decisioni precrisi. Se le nuove prosecuzioni sono effettivamente indirizzate a funzionari bancari o finanziari precedentemente al di fuori della sfera giudiziaria, il centro di gravità del caso potrebbe muoversi. Non sarebbe più solo questione di giudicare alcune transazioni attribuite a Riad Salamé, ma di ricostruire la catena molto più ampia che ha permesso di accumulare perdite, di continuare a finanziare lo Stato e, dal 2019 in poi, di lasciare che qualche capitale lasci il sistema mentre la maggior parte dell’accesso dei depositanti al loro denaro chiuso.
Una lista ancora nell’ombra
Le informazioni disponibili rimangono frammentate ma abbastanza sensibili da attirare l’attenzione. Un elenco di persone che possono essere perseguite su richiesta o sulla base di elementi della Banca del Libano comprenderebbe dati bancari e finanziari che non sarebbero stati realmente preoccupati durante i primi anni della crisi. Tuttavia, i documenti consultati non forniscono una nomenclatura completa o prove sufficienti per attribuire pubblicamente un reato specifico alle persone specificate. Sarebbe quindi prematuro trasformare questa lista in un’accusa.
Il suo interesse è altrove. Dal 2019, la questione della responsabilità finanziaria è stata in gran parte personificata intorno a Riad Salamé. L’ex governatore, che ha guidato la Banca del Libano dal 1993 al 2023, è oggetto di diverse operazioni finanziarie. È stato detenuto dal 31 luglio 2026 nell’ambito di una nuova procedura che prevede, tra l’altro, operazioni relative a Bank Audi, dopo aver già trascorso circa 13 mesi in detenzione prima del rilascio nel settembre 2025 contro un prestito di 14 milioni di dollari. All’età di 76 anni, il suo stato di salute divenne anche parte del fascicolo del caso, come la sua squadra di difesa ha riferito trasferimenti ripetuti tra la prigione e l’ospedale.
La crisi finanziaria libanese non può essere materialmente ridotta alle decisioni di un uomo. La durata stessa del sistema crollato rende questa lettura insufficiente. Per anni, lo Stato ha preso in prestito, i governi hanno speso, il Parlamento ha votato i bilanci e i testi, il Ministero delle Finanze ha emesso il debito, la Banca del Libano ha finanziato il sistema e le banche commerciali hanno posto una parte considerevole delle loro risorse con lo Stato e la banca centrale. Responsabilità ricostituita significa quindi separare possibili violazioni individuali dal funzionamento generale di un meccanismo in cui molte istituzioni hanno partecipato.
Se la nuova lista porta a indagini efficaci, potrebbe esattamente espandere quella ricerca.
I 256 milioni di dollari che ora occupano la giustizia
Il contrasto con le procedure attuali è impressionante. Parte delle indagini contro Riad Salamé ha coinvolto operazioni presunte effettuate attraverso quattro società offshore nelle Isole Cayman. Sono citati due importi: 144 milioni di dollari per una transazione risalente al 2010 e 102 milioni di dollari per un’altra transazione risalente al 2012, in un caso relativo a Bank Audi. I sospetti riguardano la natura e il flusso di queste transazioni, mentre i procedimenti rimangono in corso e nessuna colpa può essere presunta prima di una decisione del tribunale.
Tuttavia, un elemento rende difficile leggere il file. La Banca del Libano, che è un partito civile, avrebbe stesso indicato che il credito concesso alla Bank Audi nel 2010 era stato approvato dal Consiglio Centrale e quindi non era il risultato di una decisione personale dal Governatore. Secondo la discussione, questo stanziamento è stato completamente rimborsato nel 2012 con un interesse del 5 per cento, generando 33 milioni di dollari di reddito. Un secondo credito sarebbe stato anche rimborsato nel 2016 ad un tasso del 6,5%. La banca centrale avrebbe sostenuto che non aveva una perdita finanziaria su questi due prestiti.
Questi elementi non sono sufficienti per terminare la procedura. Il rimborso di un credito non esclude, da solo, l’esistenza di una violazione che possa riguardare altri aspetti della transazione, della sua strutturazione o dei suoi beneficiari. D’altra parte, mostrano perché la giustizia deve distinguere diverse questioni: era un’operazione consentita? Ha causato una perdita? Sono stati utilizzati circuiti paralleli? Qualcuno ha avuto qualche beneficio ingiusto? E le decisioni prese dal governatore da solo o da organi collegiali?
Questa distinzione è spesso carente nel dibattito pubblico. L’importo di un’operazione non dimostra la sua legalità o illegalità. Una decisione del Consiglio centrale non rimuove automaticamente la responsabilità individuale. Al contrario, la presenza del nome del governatore in un procedimento non significa che tutte le decisioni istituzionali prese per 30 anni possano essere personalmente imputate a lui.
256 milioni contro un divario di 70-80 miliardi
Il caso diventa vertiginoso quando gli importi attualmente al centro di alcune persecuzioni sono confrontati con la dimensione del crollo finanziario. Le operazioni riesaminate nel procedimento della Banca Audi ammontano a poche centinaia di milioni di dollari. Il divario finanziario del paese è stimato nei documenti disponibili tra $ 70 miliardi e $ 80 miliardi.
Un rapporto di Alvarez & Marsal si riferisce a perdite di oltre 76 miliardi di dollari e sfida il loro trattamento contabile, in particolare attraverso la registrazione di beni il cui valore è contestato. Dal 2022, lo Stato libanese ha stimato il divario intorno a 70 miliardi di dollari, mentre il lavoro sul nuovo testo su questo divario mostra una quantità di fino a 80 miliardi di dollari.
La differenza di scala non significa che i procedimenti che coinvolgono poche centinaia di milioni sarebbero secondari. Qualsiasi transazione potenzialmente illegale deve essere esaminata indipendentemente dal suo importo. Ma solleva una questione politica e giudiziaria fondamentale: dove è l’indagine sulle decine di miliardi di perdite che costituiscono il cuore della crisi?
La risposta è necessariamente più complessa perché una perdita sistemica non è automaticamente il prodotto di una diversione. Parte può provenire da debiti che sono diventati imprescindibili, ammortamenti di beni, finanziamento di deficit pubblici persistenti o meccanismi di denaro che hanno cessato di funzionare. Il lavoro giudiziario consiste proprio nell’identificare, all’interno di questo collasso, operazioni che possono essere penalizzate. Il lavoro politico e finanziario comporta la determinazione di chi sopporterà le rimanenti perdite.
L’elenco assegnato alla Banca del Libano diventa interessante all’incrocio di queste due questioni. Se si tratta di persone che hanno svolto un ruolo in operazioni specifiche, potrebbe consentire la transizione dalla narrazione generale della crisi alle responsabilità individuali. L’indagine deve stabilire i fatti.
Ingegneria finanziaria nel cuore del meccanismo
Per capire come il divario raggiunto diverse decine di miliardi di dollari, è necessario tornare alle relazioni tra lo Stato, la Banca del Libano e le banche commerciali. L’ingegneria finanziaria ha svolto un ruolo centrale in questo sistema. In particolare, la banca centrale ha organizzato scambi di liquidità e titoli con le banche, mentre lo Stato ha continuato a finanziare le sue esigenze attraverso il debito.
Il meccanismo si basava in parte sulla circolazione delle bollette del Tesoro denominate in libbre libanesi, euro-bond in dollari, depositi bancari e passività della Banca del Libano. Finché i flussi di valuta e la fiducia hanno permesso al sistema di rifinanziarsi, l’edificio potrebbe continuare a funzionare. Ma come le esigenze aumentarono e il nuovo capitale divenne più difficile da attrarre, la banca centrale divenne più esposta.
Nel 2019, a causa della mancanza di acquirenti sufficienti, la Banca del Libano si sarebbe abbonata a più del 75% delle questioni in dollari e del 92 per cento delle bollette del Tesoro interessate. Queste proporzioni illustrano il grado in cui la banca centrale era diventata indispensabile per il finanziamento di uno Stato che i mercati non potevano più assorbire normalmente.
La questione della responsabilità non può quindi essere limitata a chi ha progettato l’ingegneria. Si deve capire perché lo Stato ha continuato a prendere in prestito, perché le banche hanno continuato a concentrare i loro investimenti nel sistema, e quali organismi hanno convalidato le operazioni. Anche il Consiglio centrale della Banca del Libano ha avuto un ruolo. I suoi membri sono stati chiamati a partecipare alle decisioni, in un’architettura istituzionale che non era limitata all’unica persona del governatore.
È qui che una possibile proroga dei procedimenti ai circoli bancari e finanziari potrebbe cambiare la natura del caso. Essa richiederebbe non solo la banca centrale di essere considerata come emittente delle politiche monetarie, ma anche istituzioni che hanno beneficiato di determinate operazioni, hanno accettato determinati rischi o preso determinate decisioni di investimento.
Ottobre 2019, quando i candidati non erano più uguali
Uno degli episodi più sensibili rimane l’autunno 2019. Nel mese di ottobre, la Banca del Libano ha annunciato circa 30 miliardi di dollari in riserve utilizzabili. Tuttavia, nessun controllo legale uniforme del capitale è stato immediatamente adottato quando la crisi è scoppiata.
Questa mancanza di legislazione ha creato una situazione profondamente asimmetrica. Le banche hanno progressivamente imposto restrizioni di fatto ai prelievi e ai trasferimenti. Ma queste restrizioni non sono state inizialmente inquadrate da un unico testo applicato in modo identico a tutti. Nel frattempo, alcune persone con migliori informazioni o accesso privilegiato potrebbero aver trasferito fondi all’estero, mentre i beni di gran parte dei depositanti sarebbero stati immobilizzati.
Questa è una delle questioni più importanti nella comprensione del sentimento di ingiustizia che accompagna ancora la crisi. La perdita finanziaria è una cosa. Un’altra impressione è che non tutti i candidati sono stati posti sotto le stesse regole.
Una vera e propria indagine di responsabilità dovrebbe quindi esaminare non solo ciò che è accaduto prima di ottobre 2019, ma anche i movimenti che si sono verificati durante i mesi in cui il sistema bancario si è chiuso. Quali trasferimenti sono stati eseguiti? Secondo quali criteri? Quali clienti sono stati in grado di spostare i loro fondi? I leader politici, bancari o finanziari hanno ricevuto un trattamento diverso? Le decisioni prese dall’istituzione o ci sono state istruzioni comuni?
L’elenco citato intorno alla Banca del Libano potrebbe diventare particolarmente sensibile se si trattasse di influenzare tale periodo. Non c’è, tuttavia, nulla nella prova disponibile a suggerire che si riferisce specificamente ai trasferimenti post-crisi. La questione rimane quindi aperta.
Il fallimento del 2020 e le responsabilità dello Stato
Un altro momento decisivo arriva il 7 marzo 2020. Per la prima volta nella sua storia, il Libano decide di non rimborsare una scadenza obbligazionaria pari a 1,2 miliardi di dollari. A quel tempo, il debito pubblico ha raggiunto circa $92 miliardi, o quasi il 170 per cento del prodotto interno lordo.
Questa decisione non è stata presa dal governatore della Banca del Libano. Era un membro dell’allora governo. Questo promemoria è essenziale perché mette il collasso in una catena istituzionale molto più grande.
Per anni, i governi successivi hanno accumulato deficit. La spesa pubblica è stata finanziata dal debito. I progetti hanno assorbito risorse considerevoli senza produrre sempre le infrastrutture o i servizi previsti. La Banca del Libano ha facilitato il finanziamento di questo modello, mentre le banche commerciali hanno investito pesantemente in esso le risorse raccolte dai loro clienti.
Quando la fiducia scomparve, tutti questi impegni erano concentrati nello stesso sistema.
La ricerca di responsabilità penale richiede quindi di non confondere una cattiva politica economica, una decisione rischiosa e un reato. I tre possono causare perdite, ma non sono coperti dallo stesso trattamento. Un governo può prendere una decisione economicamente disastrosa senza necessariamente costituire un crimine. D’altra parte, un funzionario può utilizzare una decisione istituzionale legittima per organizzare un beneficio personale illegale.
È proprio per distinguere queste situazioni che l’indagine giudiziaria deve andare oltre slogan.
La nuova direzione della Banca del Libano cambia la situazione
La questione ha anche assunto un’altra dimensione dal cambiamento di governance nella Banca del Libano. Karim Souaid ora gestisce l’istituzione in un periodo in cui deve contemporaneamente preservare la stabilità monetaria, partecipare alla ristrutturazione finanziaria e collaborare con le autorità giudiziarie sui casi ereditati dal passato.
Questa posizione è delicata. La banca centrale è sia una delle istituzioni le cui vecchie politiche sono in fase di esame e un giocatore indispensabile nella soluzione. Deve fornire documenti sul proprio funzionamento storico, partecipando allo sviluppo del sistema che dovrebbe sostituire quello che è crollato.
Se un elenco di persone da perseguire effettivamente emana dal suo lavoro o dai file che ha trasmesso, l’approccio potrebbe segnalare il desiderio di ampliare la ricerca di responsabilità. Ma la credibilità di tale operazione dipenderà interamente dal suo metodo. Un elenco non può diventare un sostituto per l’indagine. Ogni nome deve essere associato a specifiche transazioni, documenti e una base giuridica.
In caso contrario, l’esercizio potrebbe trasformarsi in una nuova battaglia politica intorno alla crisi.
Riad Salamé non può essere il file dei candidati
La procedura per l’ex governatore è ovviamente ancora importante. Essa deve muoversi abbastanza rapidamente in modo che le accuse possano essere esaminate e la difesa possa rispondere. Il suo stato di salute rafforza l’emergenza giudiziaria, ma non altera la presunzione dell’innocenza o la necessità di stabilire i fatti.
Il rischio, tuttavia, sarebbe di rendere il destino dell’intera crisi finanziaria dipende da quello di Riad Salamé.
I depositanti non hanno perso l’accesso a decine di miliardi di dollari solo perché un procedimento giudiziario è ora rivolto a un ex governatore. Il loro problema è prima di tutto quello di un sistema le cui passività hanno superato i beni disponibili. La questione giudiziaria può stabilire responsabilità e, se del caso, consentire il recupero di determinati fondi. Solo non può colmare un divario stimato tra 70 miliardi di dollari e 80 miliardi di dollari.
Ecco perché il trattamento della crisi deve progredire su due binari paralleli. La giustizia deve determinare se e da chi sono stati commessi dei reati. Il governo, la Banca del Libano e le banche devono definire la ripartizione delle perdite e le modalità di restituzione dei depositi.
Consolidare questi due percorsi salverebbe ogni volta. I leader politici potrebbero aspettare i tribunali. Le banche potrebbero aspettare la legge. Lo Stato potrebbe aspettare i negoziati con il Fondo Monetario Internazionale. Nel frattempo, i depositanti continuerebbero ad aspettare i loro soldi.
I nomi contano meno di transazioni
L’esistenza di una nuova lista crea inevitabilmente un’aspettativa: chi c’è? La tentazione sarebbe quella di trasformare la sua possibile pubblicazione in un grande evento. Sarebbe mancante l’essenziale.
Un nome senza operazione documentata non spiega nulla.
Affinché l’elenco abbia un vero e proprio ambito giudiziario, è necessario sapere quali operazioni sono state esaminate, quali decisioni sono state prese, chi li ha approvati, quali profitti sono stati realizzati e se una perdita è stata imposta alla Banca del Libano, allo Stato o ai depositanti. È anche necessario distinguere tra amministratori di stabilimenti, azionisti, gestori operativi e persone che possono aver ricevuto un trattamento speciale.
Questo requisito è tanto più importante dato che il settore bancario libanese è di per sé un partito per l’insediamento della crisi. Le banche dovranno essere ricapitalizzate, ristrutturate, unite o, per alcuni, fuori dal mercato. I procedimenti giudiziari non giustificati potrebbero essere utilizzati per risolvere i conti. Al contrario, l’assenza di un’indagine seria avrebbe alimentato l’idea che i gestori di sistemi possano partecipare alla sua ricostruzione senza mai essere ritenuti responsabili per le loro decisioni passate.
La credibilità del nuovo modello bancario dipende quindi anche dalla qualità di questa responsabilità.
La vera domanda: chi conosceva lo stato del sistema, e quando?
Al di là delle singole operazioni, una domanda passa attraverso l’intera crisi: quando i vari funzionari hanno capito che il sistema non era più sostenibile?
La risposta è cruciale. Una decisione presa quando un rischio rimane ipotetico non ha lo stesso significato di una transazione eseguita mentre l’insolvenza è diventata evidente. Analogamente, un trasferimento effettuato nel normale funzionamento del sistema non può essere valutato allo stesso modo di un trasferimento privilegiato fatto al momento in cui gli altri candidati sono stati già bloccati.
È quindi necessario ricostituire accuratamente la cronologia. Quando le banche hanno cominciato a considerare che la liquidità della valuta estera stava diventando insufficiente? Quando la Banca del Libano considerava che i meccanismi finora utilizzati non potevano attrarre abbastanza dollari? Da quale data sono state informate le autorità politiche sulla gravità della situazione? E soprattutto, quali transazioni sono state autorizzate tra allora e l’introduzione delle restrizioni che hanno interessato la maggior parte dei candidati? È in questo periodo che una parte essenziale del file di responsabilità potrebbe essere trovato. La giustizia non deve solo esaminare gli importi e i beneficiari, ma anche alla data di ogni transazione e il livello di informazione disponibile a coloro che l’hanno autorizzata.
Questa cronologia è tanto più importante in quanto il crollo non è stato un evento immediato. È stato preceduto da un lungo deterioramento dei bilanci finanziari e poi da una fase di accelerazione in cui è stata ridotta la capacità di attrarre nuove monete. Le banche, la Banca del Libano, il Ministero delle Finanze e i governi successivi non hanno mantenuto la stessa posizione nel sistema, ma ciascuno ha avuto alcune delle informazioni per valutare lo stato. Per determinare chi sapeva cosa, e quando, avrebbe permesso di distinguere le decisioni prese sotto un modello ancora considerato fattibile da quelle adottate quando i suoi limiti erano diventati manifesti.
Trasferimenti 2019, punto cieco di responsabilità
Il periodo successivo allo scoppio della crisi rimane uno dei più sensibili. In assenza di un controllo giuridico immediato del capitale, le restrizioni sono state attuate dalle banche in modi che non erano inizialmente regolati da una regola generale adottata dal Parlamento. Per i depositanti, questa situazione produsse un senso di disuguaglianza duraturo: alcuni non potevano più disporre liberamente dei loro conti, mentre il sospetto che altri fossero riusciti a trasferire grandi quantità all’estero persisteva.
È proprio qui che una possibile estensione delle indagini ai funzionari bancari o finanziari sarebbe di grande interesse. Non sarebbe sufficiente elencare i trasferimenti effettuati dopo ottobre 2019. Essi dovrebbero essere confrontati con le restrizioni applicate allo stesso tempo, identificare i criteri utilizzati da ogni stabilimento e determinare se determinate transazioni sono state date trattamento preferenziale. Una banca può consentire un trasferimento significativo mentre limita simultaneamente i prelievi da altri clienti? I dirigenti, gli azionisti o le persone a rischio hanno beneficiato di condizioni diverse? Queste domande sono al centro della fiducia perduta, ma le prove disponibili non forniscono ancora una risposta generale.
La ricerca di responsabilità dovrebbe anche distinguere trasferimenti ordinari da movimenti che potrebbero essere stati motivati da una conoscenza privilegiata della situazione. Un pagamento commerciale, spese mediche o un obbligo contrattuale non possono essere equiparate automaticamente con un deflusso di capitale destinato a coprire una fortuna. Il lavoro giudiziario è proprio quello di ricostituire il contesto di ogni operazione. È meno spettacolare di una lista di nomi, ma molto più decisivo per stabilire possibili responsabilità.
Banche, creditore, intermediario e futuro ristrutturato
Il settore bancario occupa una posizione particolarmente scomoda in questa ricerca. Le banche hanno raccolto risparmi, finanziato lo Stato direttamente o indirettamente, e hanno posto una parte considerevole delle loro risorse con la Banca del Libano. Essi sono ora chiamati a partecipare alla liquidazione delle perdite derivanti da un sistema di cui formano uno dei pilastri. Questa duplice posizione spiega perché il dibattito sulle responsabilità è inseparabile dal dibattito sulla ristrutturazione.
Il Banking Restructuring Act è un primo passo, ma non risponde a tutte le domande. La ristrutturazione di una banca comporta l’esame delle sue attività, passività, capitale e capacità di continuare la sua attività. Stabilire la responsabilità giudiziaria implica un’altra cosa: dimostrare che una persona ha commesso un errore specificato. Una banca può aver preso rischi significativi senza che ciascuno dei suoi ufficiali abbia commesso un reato. Al contrario, una particolare operazione può incorrere in responsabilità personale anche se l’istituzione stessa rimane valida.
Pertanto, un elenco da o alimentato dal lavoro della Banca del Libano potrebbe diventare esplosivo se reso pubblico senza il suo contesto. La questione non è riferirsi indiscriminatamente ai banchieri come responsabili della crisi. È necessario identificare le decisioni che devono essere esaminate, le persone che li hanno fatti e i potenziali benefici che hanno generato. La credibilità del processo dipenderà proprio da questa capacità di individualizzare le responsabilità piuttosto che costruire la colpa collettiva.
Il progetto di gap finanziario riporta il problema al centro
Questa ricerca viene in un momento in cui il governo è allo stesso tempo cercando di andare avanti sulla legislazione per affrontare il divario finanziario. Il ministro delle Finanze Yassine Jaber ha presentato l’adozione della ristrutturazione bancaria come segnale al Fondo Monetario Internazionale e ai partner del Libano. Il passo successivo è quello di determinare come le perdite accumulate nel sistema saranno riconosciute e distribuite.
Ecco dove il dibattito diventa politicamente esplosivo. Riconoscere una perdita non dice ancora chi deve sopportarla. Lo Stato può essere ritenuto responsabile per una parte delle passività derivanti dal suo debito. La Banca del Libano prende atto delle conseguenze delle politiche monetarie e finanziarie accumulate per anni. Le banche devono assorbire una parte delle perdite in base al loro capitale e alle loro responsabilità. Infine, i candidati rifiutano di trasferire la maggior parte del costo a loro dopo anni di restrizioni e ammortamenti.
La questione giudiziaria è qui. Le responsabilità individuali più sfocate, più difficile diventa politicamente chiedere alla popolazione di accettare una distribuzione delle perdite. Un depositante che è spiegato che alcuni dei suoi soldi non possono essere restituiti chiederà inevitabilmente se i decisori che hanno portato a questa situazione sono stati preoccupati. Il regolamento finanziario e la responsabilità non sono quindi giuridicamente identici, ma sono politicamente inseparabili.
I depositanti rifiutano di essere l’ultimo collegamento nella catena
La crisi ha profondamente alterato la relazione libanese alle loro banche. Per decenni, il settore bancario è stato presentato come uno dei pilastri dell’economia nazionale. A partire dal 2019, lo stesso depositante che considerava il suo conto come un risparmio disponibile ha scoperto che la registrazione di un importo su una dichiarazione bancaria non ha più garantito di poterlo disporre liberamente. Questa ripartizione spiega perché i dibattiti tecnici sulla ristrutturazione provocano una reazione così forte.
I candidati non vogliono solo conoscere la quantità teorica del gap. Volevano sapere quale parte dei loro beni sarebbe stata protetta, quale periodo di tempo e con quali risorse. Vogliono anche capire perché certe decisioni sono state prese prima della crisi e perché nessuna soluzione legale uniforme ha immediatamente regolato i movimenti di capitali quando è scoppiato. Finché queste domande rimangono senza risposta, qualsiasi riforma può essere interpretata come un nuovo tentativo di assegnare perdite senza assegnare responsabilità.
Le recenti dichiarazioni del Patriarca maronita Bechara Rai illustrano questa pressione. Ha sottolineato che la riforma bancaria e la restituzione dei diritti non potrebbero rimanere indefinitamente ritardati. Il caso ha passato a lungo i circoli di economisti e avvocati. Essa colpisce direttamente l’accordo di fiducia tra lo stato, il sistema bancario e i cittadini.
La giustizia deve tornare alle decisioni, non solo ai conti
Se sono previste nuove procedure, il loro valore dipenderà dalla loro capacità di ricostituire i meccanismi decisionali. Un’indagine finanziaria non riguarda solo il tracciamento dei soldi. Deve anche seguire le firme. Chi ha proposto un’operazione? Chi l’ha approvato? Quale corpo è stato consultato? Quali documenti erano disponibili al momento della decisione? I corpi oscuri? I rischi sono stati segnalati?
Il ruolo del Consiglio centrale della Banca del Libano sta diventando particolarmente importante. L’esempio dei prestiti concessi alla Bank Audi mostra che alcune decisioni del dibattito pubblico attribuite al governatore sono state prese anche da enti collegiali. Ciò non pregiudica in alcun modo la legalità delle operazioni esaminate, ma richiede la ricostruzione della catena formale di responsabilità. Se una decisione è stata votata, è necessario conoscere i partecipanti, i pareri espressi e le informazioni su cui si basano.
Lo stesso ragionamento deve applicarsi alle banche commerciali. Le grandi decisioni di investimento normalmente non sono prese da un singolo dipendente. Attraversano rami, consiglieri di amministrazione e comitati di rischio. Quando miliardi di dollari di depositi sono stati collocati in strumenti statali o bancari, è legittimo cercare di capire come questi rischi sono stati valutati e presentati.
Un elenco potrebbe essere l’inizio dell’indagine, certamente non la sua fine
La prospettiva di un elenco di dirigenti bancari o finanziari ha una forza politica evidente. Dopo anni di crisi, alcune delle opinioni attendono nomi. Ma la giustizia non può funzionare come la pubblicazione di una lista dei responsabili del crollo. Una persona menzionata in un fascicolo non è necessariamente perseguita; una persona perseguitata non è necessariamente colpevole; e la responsabilità economica non corrisponde automaticamente alla responsabilità penale.
L’interesse reale di questo elenco sarebbe quindi se si apre nuove e documentate strade. Se consente alle persone di essere collegate a specifiche transazioni, trasferimenti, crediti o decisioni le cui condizioni devono essere esaminate, potrebbe essere un passo importante. Se rimane una raccolta di nomi senza una chiara qualifica legale, si alimenta principalmente la battaglia politica.
La nuova gestione della Banca del Libano, guidata da Karim Suaid, ha una responsabilità particolare a questo riguardo. Deve cooperare con la magistratura sui casi ereditati dal passato senza trasformare la banca centrale in tribunale. Essa deve inoltre conservare i documenti, facilitare il loro uso e rendere possibile comprendere le decisioni prese dall’istituzione negli anni precedenti il collasso. Tale trasparenza è essenziale per la ricostruzione della sua credibilità.
La responsabilità politica rimane il grande problema
Persino una notevole estensione dell’accusa non risponderebbe comunque a tutta la questione. La crisi libanese ha una dimensione di responsabilità politica che non è necessariamente trattata in tribunale. Per anni, i governi hanno mantenuto i disavanzi, rinviato le riforme e hanno continuato a prendere in prestito. Il settore elettrico ha assorbito notevoli risorse. Il debito pubblico è aumentato per diventare insostenibile. I responsabili politici hanno beneficiato di un sistema che consente di deferire il costo degli squilibri.
Questa responsabilità non può essere rimossa dall’accusa di funzionari finanziari. Se la giustizia scopre i reati, deve punirli. Ma la storia del crollo rimarrà incompleta se dà l’impressione che un governatore e alcuni banchieri da soli avrebbero costruito un sistema in cui tutte le istituzioni pubbliche hanno partecipato per decenni.
La decisione del marzo 2020 di sospendere il rimborso delle obbligazioni in euro illustra questa distinzione. Appartiene al governo e fa parte di una crisi di debito sovrano. Le conseguenze hanno interessato le banche e la Banca del Libano, ma la decisione stessa era politica. Analogamente, l’assenza di riforme strutturali negli anni precedenti è una responsabilità collettiva delle autorità pubbliche che va oltre la portata dei procedimenti penali.
La questione dei beni recuperabili
Per i depositanti, rimane un’altra domanda: quanto denaro potrebbe effettivamente essere recuperato se i reati finanziari sono stati stabiliti? L’importo è cruciale, poiché il divario tra gli importi citati in alcune procedure e la dimensione totale del divario rimane immenso. Anche il recupero di centinaia di milioni di dollari non sarebbe sufficiente a riempire un deficit di diverse decine di miliardi.
Questo non rende l’accusa inutile. Ogni importo ottenuto indebitamente deve, se la giustizia così stabilisce, essere recuperabile. La restituzione ha anche un forte valore simbolico: dimostra che le perdite non sono solo socializzate, mentre i profitti privati rimangono intatti. Ma sarebbe pericoloso credere che il recupero delle risorse sostituirà una completa ristrutturazione del sistema.
Il trattamento della crisi richiede quindi contemporaneamente il recupero dei fondi laddove è legalmente possibile, la ricapitalizzazione o la ristrutturazione delle banche, la chiarificazione dei titoli di Stato e di Banca del Libano e un meccanismo credibile per il rientro dei depositi. Nessuno di questi elementi può sostituire gli altri.
Il prossimo test sarà nomi, ma soprattutto prove
Se l’elenco porta effettivamente all’accusa, l’attenzione pubblica si concentrerà naturalmente sull’identità delle persone interessate. Ma questo sarà il momento in cui la cautela sarà il più necessario. La pubblicazione di un nome può distruggere una reputazione anche prima che i fatti siano stabiliti. Al contrario, il segreto prolungato può alimentare il sospetto di protezione concessa a determinate personalità.
L’unica via d’uscita da questa contraddizione è lasciare che la procedura produca atti verificabili. Le convocazioni, le accuse secondo le procedure applicabili, le convulsioni, le competenze finanziarie e le decisioni giudiziarie consentono progressivamente di distinguere le informazioni dalle voci. La trasparenza non comporta la pubblicazione prematura di tutti i nomi. È per garantire che lo stesso diritto si applica a tutti e che i record non scompaiono quando raggiungono personalità potenti.
Questo è esattamente ciò che darà o non darà un significato storico a questa nuova sequenza. Dopo sette anni di crisi, il Libano non ha più bisogno di una narrazione aggiuntiva che spiega astrattamente che « tutti sono responsabili ». Troppo generale una responsabilità collettiva alla fine diventa una mancanza di responsabilità. Le scelte politiche, la cattiva gestione, i rischi finanziari assunti e le possibili violazioni devono ora essere distinte.
L’elenco assegnato alla Banca del Libano non è quindi ancora valido per i nomi che contiene. Vale la pena di aprire l’occasione: la possibilità di spostare finalmente l’indagine dalla figura unica di Riad Salamé a tutte le decisioni e le operazioni che hanno accompagnato il crollo. Se questo porta alla fine, potrebbe aiutare a rispondere alla domanda che i depositanti hanno chiesto dal 2019: non solo dove sono andati i soldi, ma chi sapeva che il sistema non poteva più tenere, che era in grado di proteggersi prima degli altri e che avrebbe infine dovuto rispondere per le decisioni prese.