

Il governo aumenta la spesa e riduce la spesa di diversi dipartimenti
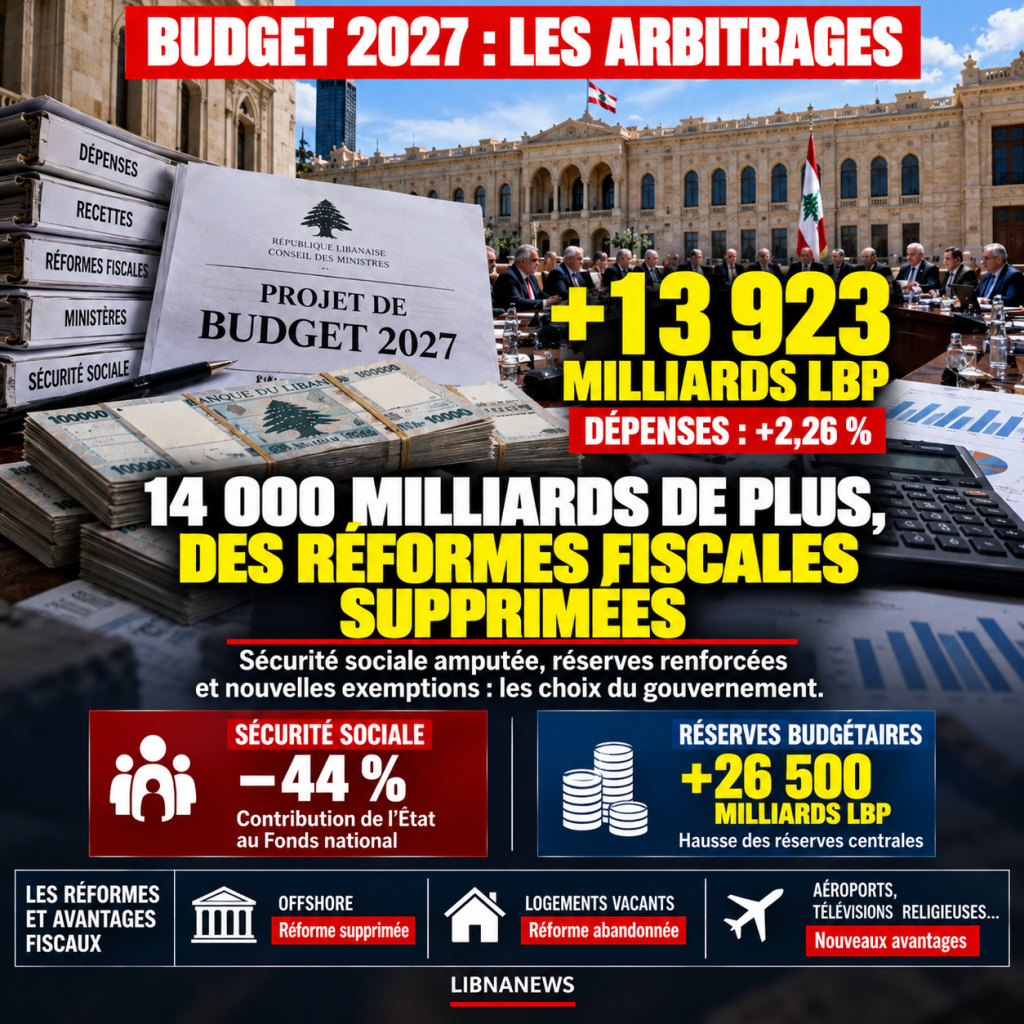
Il Consiglio dei ministri ha sostanzialmente modificato il progetto di bilancio 2027 presentato dal ministro delle Finanze Yassine Jaber. Il confronto tra il testo originale e la versione modificata della prima sessione di ottobre rivela diversi cambiamenti importanti. Le spese sono in aumento di quasi 13.923 miliardi di sterline, mentre le misure fiscali per espandere le entrate del governo stanno scomparendo. Parallelamente, il governo introduce nuove esenzioni, in particolare per le televisioni religiose, l’aeroporto di Qlayaat e alcune operazioni relative all’aeroporto di Beirut.
Le spese totali sono aumentate da LL 614 945 miliardi a LL 628 868 miliardi, con un aumento del 2,26%. Tuttavia, questo aumento non beneficia in modo uniforme dei dipartimenti. La maggior parte degli stanziamenti supplementari sono concentrati nelle riserve di bilancio. Aumentano di 26.500 miliardi di sterline a circa 49.800 miliardi di sterline. Il cambiamento più drammatico è la riserva di allocazione, che aumenta da 5.500 miliardi a 37.500 miliardi di sterline, o 32.000 miliardi di sterline.
Allo stesso tempo, diversi dipartimenti stanno vedendo la diminuzione dei loro stanziamenti. Le riduzioni comprendono lavori pubblici e trasporti, affari sociali, telecomunicazioni, cultura e lavoro. Il bilancio di quest’ultimo sta salendo da circa 17.500 miliardi di sterline a 10.200 miliardi di sterline. La diminuzione è di 7,300 miliardi, o quasi il 42 per cento della sua busta iniziale.
Questi arbitrati alterano significativamente la distribuzione delle spese pubbliche. Il governo aumenta le riserve centrali riducendo gli stanziamenti direttamente assegnati a diverse amministrazioni. I documenti di bilancio esaminati non specificano pienamente le condizioni in cui verranno utilizzate le riserve aggiuntive.
Il finanziamento della sicurezza sociale è fortemente ridotto
Il Fondo nazionale di sicurezza sociale è una delle agenzie interessate dagli emendamenti. Il contributo dello Stato alla sua spesa è in aumento da circa 16 500 miliardi a 9 200 miliardi di sterline. Questa riduzione di $7,300 miliardi rappresenta quasi il 44 per cento dell’importo originariamente previsto.
Una seconda diminuzione riguarda il rimborso dei debiti accumulati dallo Stato al Fondo. Il pagamento annuo previsto, inizialmente fissato a 3,600 miliardi di sterline, è ridotto a 312,1 miliardi di sterline. La riduzione raggiunse quindi quasi il 91%. Il bilancio modificato prevede quindi un rimborso molto inferiore rispetto alla prima versione.
Anche il finanziamento del ramo malattia e maternità viene modificato. Parte del contributo pubblico è ritirato dagli stanziamenti per la sicurezza sociale. Tuttavia, l’importo corrispondente è ri-incorporato nel bilancio del Ministero della Salute per finanziare l’acquisto di farmaci per l’assicurato. Si tratta quindi di un trasferimento di stanziamenti tra due destinazioni di bilancio.
D’altra parte, il programma primario di assistenza sanitaria viene ridotto di circa 900 miliardi di sterline. Questa diminuzione riguarda uno schema separato dedicato all’accesso alle cure di base.
I cambiamenti di sicurezza sociale meritano un’attenzione particolare. Essi combinano una riduzione dei contributi diretti, un trasferimento di fondi al Ministero della Salute e una forte diminuzione del rimborso dei debiti pubblici. Queste decisioni non hanno necessariamente le stesse conseguenze contabili o operative.
Le società offshore conservano il loro vantaggio sui diritti di successione
Una delle principali riforme rimosse riguarda la tassazione delle società offshore. Nella sua versione originale, il Ministero delle Finanze ha introdotto la sezione 24 per modificare il trattamento fiscale delle azioni di queste società.
Finora, il trasferimento di proprietà delle azioni di società offshore, anche per successione, ha beneficiato di esenzioni per i diritti di trasferimento e di successione e di alcune royalties associate. Il Dipartimento ha proposto di sottoporre queste azioni al regime fiscale applicabile ad altre società di capitali. Ha inoltre risposto alle raccomandazioni del Fondo Monetario Internazionale.
Il Consiglio dei ministri ha completamente cancellato l’articolo 24. Le esenzioni esistenti sono quindi conservate nella versione modificata.
Tuttavia, gli articoli 22 e 23 sono stati mantenuti. In particolare, consentono alle aziende interessate di fissare il proprio capitale in dollari o euro e prevedono una tassa annua di 200 milioni di sterline.
Il risultato è preciso: le disposizioni che facilitano il funzionamento di queste società sono mantenute, mentre la misura per approssimare la loro tassazione con quella di altre società è abbandonata.
Vacant: un terzo tentativo di riforma abbandonata
Il governo ha anche abolito l’articolo 37, sul trattamento fiscale degli appartamenti residenziali non occupati.
Il Dipartimento delle Finanze ha proposto di limitare nel tempo il regime fiscale applicabile a queste proprietà. La durata prevista era di tre anni per edifici costruiti da sviluppatori e un anno per altri edifici.
L’obiettivo era quello di incoraggiare la vendita e il noleggio di alloggi al fine di aumentare l’offerta di alloggi disponibili. In particolare, il meccanismo volto a impedire ad alcuni proprietari di mantenere alloggi non occupati su base sostenibile, beneficiando di un trattamento fiscale favorevole.
La cancellazione dell’articolo 37 pone fine a questo tentativo sotto la bozza corrente. Due iniziative simili erano già state presentate nella preparazione dei bilanci 2017 e 2022, ma non hanno avuto successo.
Il dossier rivela quindi una continua difficoltà a modificare la tassazione degli alloggi vacanti. Il testo del 2027 ha fornito una nuova opportunità per introdurre un limite di tempo. Essa scompare dalla versione modificata.
Eccedenza nei porti di Tripoli, Saida e Tiro escono dal trasferimento obbligatorio al Tesoro
L’articolo 62 del Consiglio dei ministri ha soppresso le entrate portuali. Il Ministero delle Finanze ha proposto di modificare la sezione 37 della legge sulle finanze 2020 per estendere ai porti di Tripoli, Saida e Tyre l’obbligo di trasferire le eccedenze finanziarie al Tesoro.
Il meccanismo prevedeva la prima deduzione degli stipendi, delle retribuzioni e delle spese operative. Il saldo è stato poi trasferito sul conto del Fondo di Entrate consolidato e soggetto alle procedure di controllo finanziario pubblico.
Nella nota esplicativa, il dipartimento ha rilevato che questi porti avevano eccedenze significative. Ha notato, tra l’altro, che il loro reddito era stato ricevuto in dollari dal 2022. I fondi extra sono stati quindi considerati come risorse pubbliche da includere nel bilancio.
La cancellazione dell’articolo 62 esclude l’estensione di questo meccanismo ai tre porti interessati. Tuttavia, il testo iniziale avrebbe anche facilitato la frequenza dei trasferimenti al porto di Beirut.
Le eccedenze dei porti di Tripoli, Saida e Tyre non saranno quindi soggette a questo nuovo obbligo nel bilancio modificato. L’esatta quantità di risorse in questione non è quantificata negli articoli consultati.
Televisioni religiose: un’esenzione dall’IVA e una possibilità di rimborso retroattivo
Il Consiglio dei ministri ha introdotto due disposizioni a favore di stabilimenti televisivi appartenenti a comunità religiose ufficialmente riconosciute.
L’articolo 44 prevede un’esenzione dall’imposta sul valore aggiunto per le loro attività non commerciali sui media religiosi. Questa esenzione è condizionata dall’assenza di pubblicità commerciale.
L’articolo 49 aggiunge una misura separata. Esso autorizza, su base eccezionale e per una sola volta, il deposito di una domanda di rimborso di tutta l’IVA versata dal 1° gennaio 2023.
Questa seconda disposizione è particolarmente importante. Non si tratta solo di obblighi fiscali futuri. Si apre anche la possibilità di recuperare somme già pagate.
I documenti non specificano l’importo totale dei potenziali rimborsi. Pertanto, non consentono una stima del loro costo al Tesoro. D’altra parte, entrambe le sezioni creano un vantaggio fiscale identificabile per una specifica classe di stabilimenti.
Qlayaat: Quattro anni di indennità fiscali per attrarre le compagnie aeree
Il progetto modificato introduce anche l’articolo 63, sul presidente dell’aeroporto René Moawad di Qlayaat, ad Akkar.
Questa disposizione fornisce benefici per le compagnie aeree che apriranno nuove rotte commerciali regolari a o da quell’aeroporto. Le misure saranno attuate fin dall’inizio del suo regolare funzionamento commerciale.
Lo schema prevede un’esenzione del 100% da tasse per il parcheggio, l’atterraggio, l’illuminazione, l’uso di strutture di navigazione e servizi durante i primi due anni. L’esenzione sarà poi ridotta al 50% nel terzo e quarto anno.
Il testo prevede anche esenzioni doganali per attrezzature e sistemi destinati alla sicurezza e al funzionamento dell’aeroporto. Le imposte di partenza del passeggero che utilizzano Qlayaat saranno ridotte del 50%, fatte salve le condizioni previste dalla disposizione.
Tali misure mirano a ridurre i costi operativi per le imprese che possono servire il nuovo aeroporto. Tuttavia, essi costituiscono entrate che lo Stato accetterebbe di rinunciare temporaneamente per incoraggiare l’attività commerciale.
Aeroporto di Beirut: compensazione finanziaria per Middle East Airlines Group
L’articolo 77 introduce un meccanismo finanziario per due società separate: Middle East Airlines, una compagnia aerea nazionale e Middle East Airports Services, che fornisce servizi relativi all’aeroporto di Beirut.
La disposizione consente di compensare le somme dovute dallo Stato agli Aeroporti del Medio Oriente Servizi per la manutenzione, la riabilitazione e il funzionamento dell’aeroporto e le somme dovute allo Stato da Middle East Airlines per oneri e oneri per l’utilizzo delle strutture aeroportuali.
Il meccanismo permette così la riconciliazione di due categorie di crediti. Da un lato, gli obblighi finanziari dello Stato al fornitore di servizi aeroportuali sono inclusi. D’altra parte, le spese della compagnia aerea appaiono.
Questa compensazione non costituisce necessariamente la cancellazione del debito. Esso consente di stabilire gli obblighi reciproci secondo le procedure previste dal testo.
La partecipazione finanziaria dipenderà dagli importi effettivamente riconosciuti da entrambe le parti. Queste non sono specificate nelle informazioni disponibili. Tuttavia, l’articolo 77 introduce una disposizione speciale relativa alle relazioni finanziarie tra lo Stato e le due società.
Proprietà marittime: ulteriori quattro mesi per regolarizzare determinate professioni
Il Consiglio dei ministri ha aggiunto quattro articoli, numerati da 67 a 70, relativi all’occupazione del settore marittimo pubblico.
Tali disposizioni comprendono un nuovo periodo eccezionale di regolarizzazione. Le persone che occupano terreni nel settore marittimo pubblico prima del 1° gennaio 1994, senza presentare una domanda di regolarizzazione, avrebbero altri quattro mesi per presentare il loro caso.
Allo stesso tempo, il testo prevede sanzioni più severe per le più recenti occupazioni irregolari. Le ammende aggiuntive potrebbero essere fino a cinque volte la tassa di occupazione annuale.
I difensori possono anche essere tenuti a rimuovere le strutture irregolari a proprie spese.
Il regime combina quindi due orientamenti. Esso fornisce tempo supplementare per alcuni ex occupanti, mentre rafforza le sanzioni contro i reati più recenti.
Importazioni: un prelievo ridotto ma trasferito a fornitori privati
Un altro emendamento riguarda la certificazione dei certificati di origine e delle fatture commerciali.
Nella bozza iniziale del Ministero delle Finanze, l’articolo 56 prevedeva la certificazione da parte dei consolati libanesi con una tassa di quattro per mille del valore delle merci.
Il governo ha sostituito questa disposizione con l’articolo 55. La certificazione può ora essere effettuata da enti aggiudicatori con il Consiglio Superiore delle Dogane, contro remunerazioni non superiori a un migliaio del valore delle merci.
Il cambiamento riduce quindi il tasso massimo del prelievo ma modifica anche il beneficiario. Invece di essere raccolti dai consolati a beneficio delle finanze pubbliche, la remunerazione sarebbe pagata ai fornitori privati.
Gli importatori potrebbero incorporare questo costo nei loro prezzi di vendita. La misura avrà quindi diverse conseguenze per le finanze pubbliche, le società di certificazione e i consumatori.
Aeromobili privati e yacht: nuove tariffe
Il bilancio modificato prevede anche nuovi prelievi su determinate attività di lusso.
Gli aeromobili privati sarebbero soggetti ad una carica annuale tra $5.000 e $40.000, a seconda del loro peso. Una tassa di 1.000 dollari sarebbe applicata anche a determinate rotte internazionali effettuate da aerei privati in conformità alle condizioni previste dall’articolo 72.
L’articolo 71 presenta tariffe annuali su yacht di lusso e imbarcazioni da diporto registrate in Libano. L’importo varia a seconda della lunghezza delle barche.
Queste nuove entrate sono in aggiunta alle modifiche dei permessi di lavoro, certificazioni amministrative, alcune attività assicurative e ammende relative ai reati senza tabacco.
Il governo ha quindi scelto di aumentare diversi prelievi mirati, pur mantenendo alcune esenzioni e abbandonando misure per espandere la base fiscale.
Le modifiche al bilancio 2027 così forniscono un quadro chiaro per l’arbitrato. Le società offshore mantengono il loro vantaggio sui diritti di successione. L’alloggio Vacant non è coperto dalla riforma proposta. I porti di Tripoli, Saida e Tyre non sono integrati nel nuovo meccanismo di trasferimento surplus. Allo stesso tempo, le televisioni religiose ricevono vantaggi fiscali, Qlayaat riceve incentivi e un meccanismo di compensazione è creato per le attività legate all’aeroporto di Beirut. I finanziamenti per diversi ministeri e la sicurezza sociale sono in calo, mentre le riserve di bilancio sono in forte aumento.
Tali disposizioni sono contenute nel progetto modificato considerato al 20 ottobre 2026. Non dovrebbero essere confusi con una legge finanziaria finale.

Commenti