La battaglia intorno ai depositi bancari libanesi non è più solo circa miliardi di dollari. È anche giocato sul campo delle informazioni. Mentre un media talk presenta le riforme negoziate con il Fondo Monetario Internazionale come un tentativo di far pagare i depositanti, la posizione ufficiale del FMI dice qualcos’altro: le perdite devono prima raggiungere gli azionisti e i creditori subordinati delle banche. Questa differenza è essenziale quando Beirut negozia la legge sulla stabilizzazione finanziaria e la restituzione dei depositi.
L’ultima missione del Fondo Monetario Internazionale in Libano è stata completata venerdì 18 settembre 2026. Il comunicato stampa fornisce un mezzo diretto per verificare ciò che l’istituzione internazionale chiede per quanto riguardadepositi in Libano.
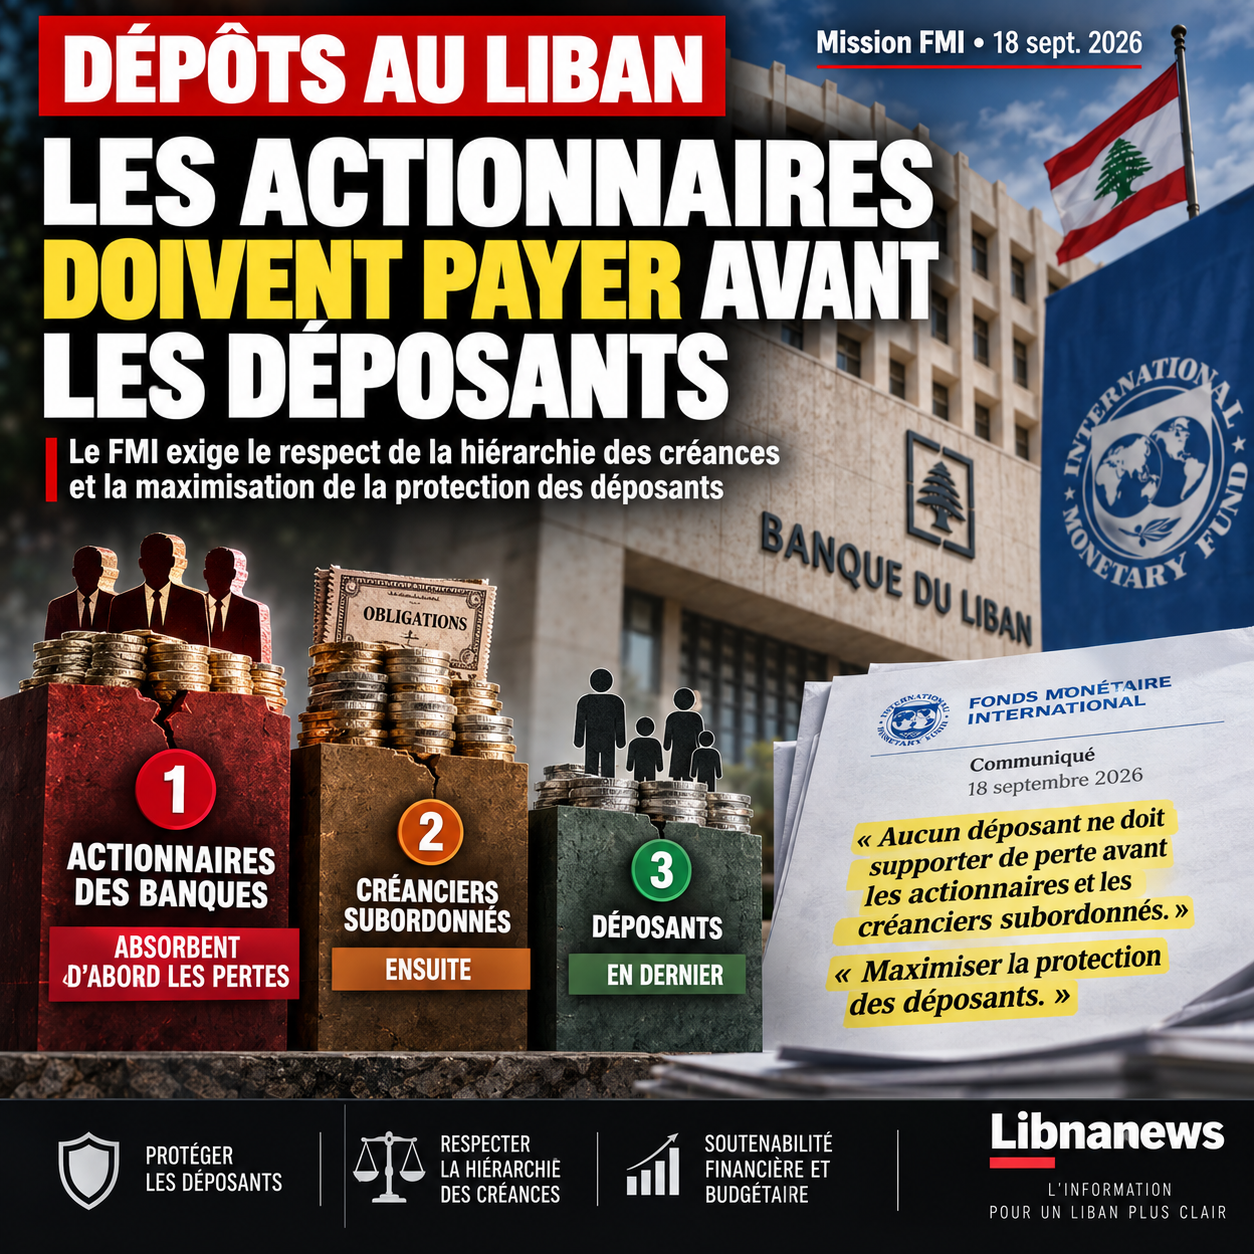
Il principio formulato dal FMI è specifico. La gerarchia dei crediti deve essere rispettata. Nessun depositatore deve assorbire perdite prima degli azionisti delle banche e dei loro creditori di rango inferiore.
Questa posizione non garantisce che ogni depositante si riprenderà immediatamente e in pieno ogni dollaro inserito nel suo conto. Né ci permette di sapere oggi quale importo finale può essere restituito. Ma contraddice una presentazione che il FMI cercherà prima di prendere soldi dai depositanti per preservare il capitale bancario.
Questo è anche il contrario su un punto fondamentale: il capitale degli azionisti è di fronte ai depositi nell’ordine di assorbimento della perdita.
Depositi in Libano: il FMI ribadisce la priorità dei depositanti
La formulazione pubblicata dopo la missione dal 15 al 18 settembre lascia poco spazio all’ambiguità.
Il FMI chiede al Libano di allineare la futura legge sulla stabilizzazione finanziaria e sul ritorno dei depositi con gli standard internazionali. L’obiettivo dichiarato è quello di « massimizzare la protezione dei depositanti », preservando al contempo la sostenibilità finanziaria e di bilancio del paese.
Soprattutto, il Fondo ribadisce il principio che nessun depositante deve subire alcuna perdita davanti agli azionisti e ai creditori subordinati.
Questa gerarchia è decisiva.
Un azionista possiede una parte della banca e beneficia di eventuali profitti. Il suo investimento ha un rischio di capitale in cambio. Un depositante è un creditore della banca. Quando uno stabilimento diventa insolvente, queste due categorie non possono quindi essere poste sullo stesso piano.
Nello schema del FMI, l’equità deve essere assorbita prima che una perdita possa tornare ai depositanti. Anche gli strumenti subordinati vengono davanti a quest’ultimo.
Questa dottrina non apparve nel settembre 2026. Il FMI lo sta difendendo da diversi anni nel caso libanese. Lo scorso febbraio, aveva già indicato che nessuna perdita dovrebbe essere attribuita ai depositanti prima che fosse attribuita agli azionisti o ai creditori di rango inferiore.
L’attuale dibattito non può quindi essere correttamente riassunto come un confronto tra, da un lato, coloro che desiderano salvare i depositi e, dall’altro, un FMI che cerca di confiscarli.
La realtà è più complessa.
Ciò che il FMI non promette i depositanti
Tuttavia, l’errore inverso deve essere evitato.
Dire che il FMI pone una priorità sui depositanti per gli azionisti non significa che l’istituzione promette il rimborso completo di tutti i conti bancari. Allo stesso tempo, il Fondo insiste sulle risorse effettivamente disponibili.
Questo è proprio il problema del crollo finanziario iniziato nel 2019.
Le banche hanno impegni per i loro clienti. Essi stessi detengono grandi affermazioni sulla Banca del Libano. La banca centrale ha accumulato notevoli perdite dopo anni di finanziamento del modello economico e monetario libanese. Lo Stato, da parte sua, ha indebitato sul suo debito in valuta estera nel marzo 2020.
Di conseguenza, una gran parte dei dollari registrati nel sistema bancario non sono più immediatamente disponibili.
La legislazione futura deve trasformarla in un meccanismo giuridico e finanziario. Dovrà determinare quali perdite esistono effettivamente, quali beni possono essere recuperati e in che ordine i diversi attori devono contribuire.
Questo è il vero conflitto.
Gli azionisti hanno l’interesse a conservare il loro capitale il più possibile. Le banche cercano di limitare le loro perdite. Lo Stato vuole evitare un contributo che renderebbe di nuovo insostenibile il suo debito. I depositanti vogliono recuperare i loro beni. Allo stesso tempo, la Banca del Libano deve mantenere sufficiente liquidità per evitare ulteriori destabilizzazioni monetarie.
Presentare questa equazione come una semplice volontà di « prendere soldi dai depositanti » quindi maschera la domanda principale:chi deve prima assorbire le perdite accumulate prima del 2019?
A questo punto, il FMI ha risposto.
Gli azionisti sono davanti ai depositanti.
Una battaglia di interesse dietro la battaglia delle parole
Questa distinzione diventa particolarmente importante quando la critica del piano proviene dai media direttamente o indirettamente collegati ad attori con interessi economici nel settore finanziario.
Il Libano ha una lunga storia di forti interconnessioni tra banche, grandi fortune, politici e media. Questo fatto ovviamente non permette che un articolo venga dichiarato falso semplicemente secondo il suo proprietario. Le informazioni devono essere valutate sui fatti che presenta.
Ma la proprietà di un media è informazioni rilevanti quando interviene in un dibattito che può influenzare direttamente gli interessi economici dei suoi proprietari o dei loro associati.
È ancora più così quando si tratta della distribuzione di decine di miliardi di dollari in perdite.
I lettori devono quindi essere in grado di distinguere tra tre cose: la posizione ufficiale del FMI, le proposte delle autorità libanesi e le argomentazioni avanzate dal settore bancario.
Confondendole produce una rappresentazione fuorviante del file.
La posizione del FMI è disponibile in bianco e nero. Si tratta di rispettare la gerarchia dei crediti e prevenire la perdita di essere imposto ai depositanti dinanzi agli azionisti e ai creditori subordinati.
Perché gli azionisti sono al centro del conflitto
Il principio può sembrare tecnico. Ma le sue conseguenze sono notevoli.
Supponiamo che una banca abbia attività insufficienti per coprire tutte le sue passività. Se il suo capitale rimane artificialmente intatto mentre una parte dei depositi viene annullata, i risparmiatori sopportano una perdita mentre i proprietari della struttura conservano il loro investimento.
Questo è esattamente ciò che la gerarchia del FMI cerca di prevenire.
Significa che i proprietari di una banca insostenibile non possono normalmente conservare il loro capitale come se l’istituzione fosse solvente, e poi chiedere ai clienti di assorbire il deficit.
La riforma della risoluzione bancaria adottata nel 2026 va in questa direzione. In particolare, stabilisce una gerarchia tra diverse categorie di capitali, creditori e depositanti. Le istituzioni devono anche essere esaminate individualmente per determinare la loro situazione reale.
Questo approccio è politicamente sensibile in Libano.
Il crollo del 2019 non solo ha distrutto la liquidità del sistema. Ha creato un conflitto di distribuzione tra gruppi i cui interessi sono ora opposti.
Ogni dollaro di perdita addebitato al capitale bancario è un dollaro a carico dei proprietari bancari. Ogni dollaro trasferito allo stato alla fine pesa sulle finanze pubbliche. Ogni dollaro tagliato fuori dai depositi direttamente colpisce un risparmiatore.
Il dibattito sulla gerarchia non è quindi un’astrazione contabile.
Egli determina chi pagherà.
Precedente dei piccoli depositanti
La protezione dei risparmiatori è anche una caratteristica costante della posizione pubblica del FMI fin dai primi negoziati con Beirut.
Entro il 2022, l’istituzione ha chiesto la piena protezione dei piccoli depositanti e ha ricordato la necessità di rispettare la gerarchia dei crediti. Ha anche avvertito contro l’uso eccessivo delle risorse pubbliche.
Questa ultima domanda è importante.
L’uso massiccio dei beni governativi per ricapitalizzare le banche o rimborsare i conti ammonta a contribuire all’intera popolazione, tra cui i libanesi che non hanno grandi depositi bancari.
Il FMI ritiene pertanto che la protezione dei depositanti debba essere riconciliata con un altro requisito: non trasferire le perdite private ai beni pubblici senza limitazione.
Questa è una delle principali differenze con una parte del settore bancario libanese. Per diversi anni, alcuni rappresentanti bancari hanno posto maggiore enfasi sulla responsabilità dello Stato e della Banca del Libano nel crollo del sistema.
Questa responsabilità pubblica fa parte del fascicolo. Tuttavia, non rimuove la politica della banca e non modifica automaticamente l’ordine di assorbimento della perdita.
Se la difesa dei candidati può servire ad altri interessi
Questo è dove il discorso pubblico diventa particolarmente delicato.
Un attore bancario può difendere una soluzione presentata come favorevole ai depositanti mentre difende contemporaneamente un’architettura che meglio protegge il capitale bancario o trasferisce parte del disegno di legge allo stato.
Entrambi gli obiettivi possono anche essere avvolti nello stesso slogan: « Protezione dei depositi ».
I meccanismi vanno quindi esaminati piuttosto che le dichiarazioni.
Chi perde prima la sua capitale? Chi ricapitalizza le istituzioni? Cosa succede per insolvere le banche? Quale contributo è richiesto dallo Stato? Quali beni della Banca del Libano possono essere mobilitati? Quali depositi saranno rimborsati in contanti e quali saranno rimborsati tramite strumenti finanziari? Su quale calendario?
Sono queste risposte che aiuteranno a determinare chi realmente sostiene la crisi.
La questione della proprietà dei media assume quindi una dimensione particolare. Quando un corpo informativo appartiene ad un attore legato al sistema finanziario, questo rapporto da solo non dimostra la manipolazione editoriale. È, tuttavia, un potenziale conflitto di interesse che il lettore deve sapere quando valuta un discorso sulla distribuzione delle perdite bancarie.
Questa precauzione si applica a tutti i campi.
Il sistema bancario libanese difende anche il suo capitale
Il settore bancario ha avuto un argomento che ha ripetuto per diversi anni: le banche non avrebbero creato perdite da sole. Hanno posto una parte considerevole della loro liquidità con la Banca del Libano e finanziato lo Stato, mentre le autorità hanno mantenuto un modello monetario che era diventato insostenibile per anni.
Questo argomento deve essere sentito.
Ma riconoscere la responsabilità dello Stato o della Banca del Libano non esonera automaticamente gli azionisti da istituzioni private.
Questo è esattamente ciò che la dottrina del FMI rifiuta.
Le banche sono società private i cui azionisti hanno raccolto profitti durante gli anni di redditività. Il principio internazionale della risoluzione bancaria è che il loro capitale è anche la prima linea di assorbimento quando le perdite rendono l’istituzione insolvente.
Pertanto, il conflitto riguarda meno l’esistenza di perdite che la loro attribuzione.
E questa distinzione spiega parte della violenza dell’attuale dibattito politico e mediatico.
Informazioni verificabili dopo la missione del 18 settembre
Il comunicato rilasciato dopo la missione del FMI offre ora un punto di riferimento particolarmente recente.
Il Fondo accoglie con favore gli emendamenti alla legge sulla risoluzione bancaria adottata dal Libano. Ha ora chiesto ulteriori lavori sulla legge sulla stabilizzazione finanziaria e il ritorno dei depositi.
Questa seconda legge è decisiva perché deve affrontare il foro finanziario in pratica.
Il FMI chiede di massimizzare la protezione dei depositanti. Esso chiede anche il rispetto della sostenibilità delle finanze pubbliche e del sistema finanziario. Infine, ribadisce esplicitamente che nessun depositante deve assorbire perdite prima degli azionisti e dei creditori subordinati.
Questi tre elementi devono essere letti insieme.
Non sono una promessa di rimborso immediato e completo. Né giustificano l’affermazione opposta che il FMI chiederebbe prima di sacrificare i depositanti per salvare le banche.
Il prossimo passo sarà molto più concreto. Il Parlamento e il governo dovranno tradurre questa gerarchia in diritto e determinare quali risorse sono effettivamente disponibili per restituire i depositi.
È allora che le posizioni diventeranno misurabili: non più attraverso slogan sulla « protezione dei depositanti », ma osservando come gli azionisti, le banche, la Banca del Libano, lo Stato e, eventualmente, le diverse categorie di depositanti dovranno veramente sopportare.